Category Archives: お金の知識

お金を借りるならどこがいい?即日お金借りたい人に方法や借りずに現金を手にする手法を紹介
お金を借りるならどこがいい?即日お金借りたい人に方法や借りずに現金を手にする手法を紹介

お金借りるおすすめ

【PR】本ページはプロモーションが含まれています。

お金を借りるとき、とりわけ緊急性を要する上に多くの方が求めるニーズとしては、「今日中にお金が必要なんだけど、どこで借りたらいいのか?」というもの。

今日中(即日)にお金を借りることができる「即日融資可能なカードローン」は2025年現在、大手消費者金融が圧倒的に早くなっています。

銀行カードローンはサービス開始直後、即日(当日)融資可能となっていましたが、反社会的勢力調査(警察庁へのデータベース照会)のため即日の融資が難しくなりました。

しかし今、大手銀行カードローンは審査を「最短当日」、融資も「最短当日」になりつつあります。これは反社会的勢力のデータベース確認が早くなり最短で当日での審査、融資ができるようになった企業努力と言えます。

今すぐ即日お金を借りるなら消費者金融がおすすめ
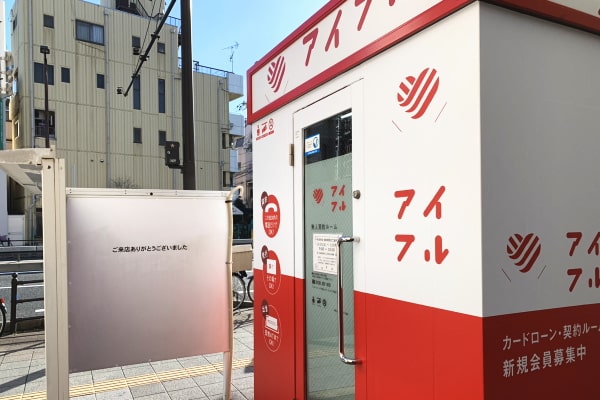
お金借りる即日なら消費者金融がおすすめ

業者名 プロミス
上限金利,限度額 年18.0% 最大800万円
業者名 アコム
上限金利,限度額 年18.0% 最大800万円
業者名 アイフル
上限金利,限度額 年18.0% 最大800万円
業者名 レイク
上限金利,限度額 年18.0% 最大500万円

平日・土日21時までに申し込むことができれば(レイクは日曜日は18時まで)、即日融資が可能なのがプロミス・アコム・SMBCモビットになります(一部金融機関および、メンテナンス時間等は除きます)。

通常初回での借入れの場合、限度額は20万円~30万円ほどで上限金利が適用されることがほとんどです。

アコムは最小金利年3.0%、プロミスは年2.5%など初見ではこの数値が魅力的に見えますが、これは最大限度額800万円を借り入れできる年収と信用力を持っている人とかなり限られます。

Check

貸金業法の総量規制により借入は年収の3分の1までと定められていますので、限度額800万円を借りる人は最低でも年収2,400万円、限度額500万円なら年収1,500万円が必須となります。このことから最大限度額は限られた人しか借りられないことになります。

それぞれ特徴はありますが「今日中に借りないとまずい!」という方は、大手消費者金融として実績のあるプロミス・SMBCモビット・アイフルに申し込むのが無難でしょう。

2日から5日ほどの猶予があり長期的な借り入れを考えている方は、最大金利年14.5%程度の銀行カードローンを利用することでお得な借入もできます。

お金を借りるなら消費者金融が初心者におすすめな理由

消費者金融はだれでも借りやすく、審査が厳しくなってしまった銀行カードローンと違い、非常に汎用性と利便性を兼ね備えた金融機関です。

正社員での勤続年数が5年以上で年収が高く安定しており、他社借入れがないといった方は銀行カードローンでの審査も心配ないはずなのでそちらをお勧めしますが、お金を借りたいと思っている大半の方たちはそうではありません。

アルバイトやパートの方、正社員でもまだ若く勤続年数が短い方、年収が低く安定しない方などの方が圧倒的にお金が必要という場面が多いですよね。

そんな方たちが現実的に審査に通り、借入を成功させるには消費者金融が最もおすすめなのです。

そんな消費者金融を選ぶべきというポイントを4つ紹介していきます。

初心者がお金を借りるなら消費者金融が借りやすい
消費者金融は初心者でもお金を借りやすい

銀行カードローンのほとんどが、総量規制導入付近(2005年~2010年前後)で参入しており歴史が浅いなか、消費者金融は昔から個人向け融資を主たる業務として営業をしてきました。

豊富な審査実績やノウハウがあり、砕けた表現をすれば、個人相手の融資に慣れているといえます。

それはつまり、審査や使い勝手におけるカジュアルさにつながっており、実際、利用者からもその点を高く評価されています。

Check

銀行は大手消費者金融を傘下にしたことで個人融資のノウハウを手に入れました。それまで小口融資は消費者金融の独壇場だったのです。

消費者金融は「30日間無利息」などサービスが充実
30日間無利息でお金を借りる

銀行がカードローンサービスに参入するようになったことで、それまで消費者金融の独壇場だった個人向け融資市場では激しい顧客獲得競争が展開されるようになりました。

じりじりと顧客を奪われるようになった消費者金融は、巻き返しを図るために新サービスを開始。

その代表格ともいえるのが、一部業者が展開している「初めての利用なら借入から30日間は金利がかからない」というサービスです。

カードローンに限らず、世の中の融資というものは金利によって発生する利息が貸し手にとっての儲けになります。

そんな儲けのタネを、初回借り入れの30日間だけとはいえゼロにしてしまうんですから借りる側にとってはおいしいことこの上ありません。

申込からお金を借りるまでのスピードが圧倒的に早い
お金借りるスピードが早い

各金融期間に関する記述をご覧になればわかるように、消費者金融はお金を借りるまでのスピードがとにかく早いんです。

銀行カードローンは反社チェックが義務化されているため、最短でも申込の翌営業日にしか審査結果がでません。しかし、消費者金融は最短20分で申し込みから融資までが完結する業者もあります。

だいたい、わざわざお金を借りなければならないような状況なんて急ぎの用であることが珍しくありません。

そんなとき、申し込んでから何日も待たされたのではその用に間に合わないこともあるでしょう。

思い立ったときにすぐお金を借りれることのありがたさは、実際に借りる必要が生じたときイヤというほど身にしみる人多しです。

銀行カードローンはお金を借りるのに不向き?
銀行カードローンでお金を借りるのは不向きなのか

銀行カードローンは2018年以降、非常に借りにくい存在となってしまいました。

2017年より前は総量規制対象外を前面に押し出し、「収入証明書不要」「年収3分の1以上貸付可能」「即日融資可能」という3つのポイントを軸に置き、さらには消費者金融ではマネできない低金利まで兼ね備えたユーザーメリットあふれるカードローンでした。

しかし、そのような広告が過剰貸し付けを生み、金融庁から指導を受けることとなってしまったのです。上記で上げた「収入証明不要」「年収の3分の1以上貸付可能」は銀行の自主規制により、ほぼ貸金業法(消費者金融の貸付に対する法律)にならう形となりました。

さらには2018年1月より、申込者のデータを警視庁データベースに照会することが法律で決められてしまったため、即日融資も不可となってしまったのです(2024年現在、一部大手銀行データベース照会を早くすることでは即日審査、即日融資を可能にしています)。

このような状況では銀行カードローンは審査を厳しく行わざるを得なくなり、借入するなら消費者金融のほうがサービス面、審査面、スピード面で優位に立つことになったのです。

銀行カードローンは審査に通れば低金利でお金を借りることが可能
銀行カードローンは低金利でお金を借りることができる

銀行カードローンは前述したとおり、2018年以降審査が厳しくなりました。

とはいえ、大手消費者金融の平均最大金利年18.0%と比べても、銀行カードローンは平均最大金利年14.5%~15.0%と低金利なのは今も健在です。

長期的な無担保での借り入れで、銀行カードローンより低金利なところはそうそう無いでしょう。また、消費者金融と比べて利用をしていてもバレることがないことも魅力の一つです。

2024年現在、即日融資に非対応になりアルバイトやパートの場合も審査通過が難しくなっていますが、正社員の方など、低金利で借り入れをしたい方は申し込みを考えてみてはいかがでしょうか?

カードローン名 みずほ銀行カードローン
金利,限度額 年2.0%~14.0%* 最大800万円
カードローン名 三井住友銀行カードローン
金利,限度額 年1.5%~14.5% 最大800万円
カードローン名 三菱UFJ銀行カードローン
金利,限度額 年1.8%~14.6% 最大500万円
カードローン名 楽天銀行スーパーローン
金利,限度額 年1.9%~14.5% 最大800万円

*住宅ローンのご利用で、本カードローンの金利を年0.5%引き下げます。引き下げ適用後の金利は年1.5%~13.5%です。

Check

銀行カードローンの審査が厳しいと言っても、25歳以上で正社員勤務1年以上、他社借入がない(初めての借入)状態なら審査は通る可能性は高いです。学生などの若年層や借入が多い人は審査落ちする傾向にあります。

カードローンでお金を借りる手順を解説
カードローンでお金を借りる方法

金融機関のカードローンを利用すると決まったら、さっそく借入の申し込みをしなければいけません。基本的には消費者金融も銀行カードローンもお金を借りる手順に大きな違いはありません。

銀行カードローンだったら店舗内に専用コーナーが、消費者金融だったら街中に無人契約機がありますが、申し込みはスマホやPCから事前に済ませておくべきです。

なぜなら、申し込んでから審査に少し時間がかかるため、その間手持ち無沙汰になってしまうから。

まずはスマホかPCからネット経由で申し込み、審査通過の連絡が来たら無人契約機などに行って契約を済ませたうえで、お金を借りるという手順が最も無駄がありません。

もっとも、最近では一定の条件を満たせば申込みから契約、振込まですべてWebで完結可能(カードなし、郵送物もなし)というのが主流です。

わざわざ契約機まで出向かなくても済むので、可能であればこういったサービスを利用するのがおすすめです。

では、カードローンでお金を借りる正しい手順を整理しておきましょう。

【カードローンでお金を借りる手順】
1.スマホかPCで公式サイトから申し込み
当サイト内に掲載している各金融機関のリンクから、公式サイトにアクセスします。
公式サイト内の記載に従って申し込んでください。
※「Web完結」などを利用する人はこのときに選択しておきます。
2.審査結果の回答を待つ
早いところで最短20分ほどで判明します。金融機関によって違いがあるので、前述の各金融機関に関する項目を参照してください。
3.審査結果通知後契約手続き
(a)「Web完結」を選択した方はそのままWeb上で契約が完了します。
(b)「Web完結」を利用しなかった方は、必要書類(身分証)を持参の上で無人契約機などに行き、契約を済ませましょう。
4.借入(口座振込またはATMより出金)
契約が完了したら、銀行口座にお金が振り込まれます。
または、無人契約機内やコンビニ店舗内に設置されたATMから融資金額を下ろすという方法もあります。以上の手順で、カードローンを利用してお金を借りることができます。

世代別にお金を借りる方法を解説
世代別のお金を借りる方法

ここまで消費者金融と銀行のカードローンを紹介してきましたが、何もお金を借りる方法はそれだけではありません。

お金がどうしても必要になってしまう理由も人それぞれですよね。

お金が必要になる理由の例

・免許費用や学費でお金が必要
・浪費で生活費がピンチ!
・シングルマザーで子供にお金をかけてあげられない
・急な事情でまとまったお金が欲しい
・退職したはいいけれど次の職が見当たらずお金もなくなりそう

ここからは世代別に様々なお金を借りるための方法を紹介していきます。

自分の置かれた状況や、選択肢を増やすために一読してみてください。きっと突破口が見つかるはずです。

10代でまとまったお金を借りる方法
10代でまとまったお金を借りる方法

高校生以上になるとアルバイトで収入を得られるようになりますが、高校や大学が終わってから働ける時間なんて良くて5時間ほど。

しかも部活や遊びたい盛りな年頃でもあるので、バイトも入れて週に3~4日ほどでしょう。

そんな中でもゲーム機やコスメ、ファッション、果ては数十万円の楽器やアクセサリー、パソコンなど高額な物が欲しくなったり、免許を取ってバイクを買うお金が必要だったり、脱毛費用の割引で一括で払う必要があったり…。金銭が必要な欲は湧くものです。

そのような場合に親から援助をしてもらえる場合は問題ないですが、その手立てがない場合は他にお金を用意する方法はあるのでしょうか?

結論から言うと、高校生の場合は奨学金制度により融資を受けることが出来ますが、あくまで教育費の名目のため適切な目的が必要です。

教育費の中には海外留学なども含まれるのでそういった勉学のためなら借り入れも可能です。

学生がお金を借りる奨学金制度とは?

奨学金は政府や自治体、民間、学校など、様々な団体が実施しており、大きく分けると給付型と貸与型という2種類があります。

奨学金といえば返済義務のない支援金というイメージが強いですが、この給付型の場合は学力基準や経済的基準などに細かい条件が設けられているため、利用できる人数もごく僅かです。

もう一方の貸与型は「奨学金」と名前はついていますが、実質的には借入をして返済義務のあるローンと同じ形式で、こちらは利用基準も給付型ほど厳しくありません。

低金利であることから、まず最初の検討先としてこの貸与型の奨学金制度を選ぶという学生も少なくありません。

参考

奨学金制度の種類と概要│JASSO
URL:https://www.jasso.go.jp/shogakukin/about/index.html

学生がお金を借りる奨学金制度について解説

数ある奨学金制度の中でも最も知名度があるのが独立行政法人 日本学生支援機構(JASSO)の奨学金制度です。返還義務のある貸与型の奨学金であり、実質的には教育ローンなどと同じ性質を持っています。

様々な制度が用意されていますが、大きく分けると無利息の第一種奨学金と利息が付く第二種奨学金に分けられます。

借りるのであればもちろん無利息の方が良いですが、第一種奨学金の利用基準は厳しく、特に学業に優れており、経済的理由により著しく修学困難と判断される学生が利用できるものとされています。

そのため、一般的には第二種奨学金を借りる方が多くなっています。

ただし、この制度は学位や修士取得のための留学や政府推進プログラム、交流留学などの派遣プログラムを対象としています。学位の取得を目的としない語学留学や職業訓練留学は対象外なので、他の奨学金制度を探さなければなりません。

今は18歳19歳でもお金を借りることができる
18歳19歳がお金を借りる方法

2022年4月1日より成人年齢が20歳から18歳に引下げとなり、一部の消費者金融では18歳以上から融資可能と変更になりました。

18歳以上で申込み可能な大手消費者金融はプロミスとなっています。大手消費者金融は他にアイフル、SMBCモビット、レイクなどがありますが、こちらは成人年齢引下げ後も20歳以上が申込の対象になっています。

また、銀行カードローンも20歳以上を申込条件としたままなので、20歳未満がカードローンで借りることができるのはプロミス限定と考えてもよいでしょう。

ちなみに、プロミスでは18歳、19歳からの申し込みは必ず収入証明書の提出を求められます。20歳以上は一定条件に該当すれば収入証明書は不要ですが、20歳未満は収入証明書が必須になっていますので注意が必要です。

Check

アコムは一時期18歳以上で貸付をしていましたが、現在は20歳以上が申込条件になっています。

プロミスでお金を借りる借入条件等
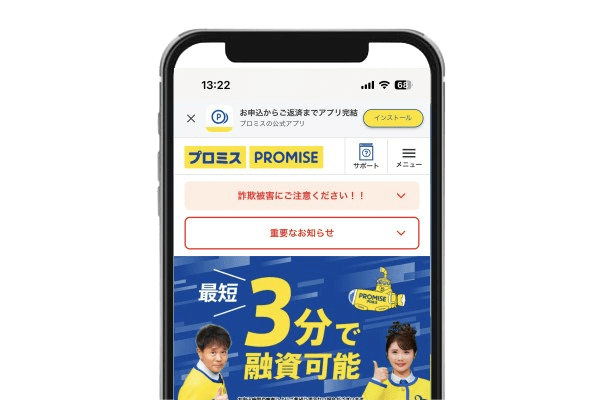
プロミスでお金を借りる方法

申込条件 年齢18~74歳のご本人に安定した収入のある方
※主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。
また、収入が年金のみの方はお申込いただけません。
お申込時の年齢が18歳および19歳の場合は、収入証明書類のご提出が必須となります。
限度額 最大800万円
金利(実質年率) 年2.5%~18.0%
融資時間 最短3分*

*お申込み時間や審査によりご希望に添えない場合があります。

20代がマイカーローンでお金を借りる方法
20代でお金を借りる方法を解説

成人になると親の車を借りて運転してたという人も自分の車を持つという選択肢が出てくるでしょう。

車を購入する場合、マイカーローンというカードローンと比較した際に低金利なローンが組めるようになります。

金利は消費者金融なら平均して年18.0%、銀行カードローンなら年14.5%という最大金利に対し、銀行のマイカーローンの場合は最大金利でも年3.0%と非常に低金利でお金を借りることが可能です。

銀行マイカーローンは低金利な分、審査が厳しくなるため審査に自身が無い方はディーラーローンの方が良いでしょう。

ディーラーローンは最大金利で平均年6.0%と銀行マイカーローンには劣りますが、ある程度金利が低めで設定されているのでこちらを選ぶのも良いでしょう。

マイカーローンメリット

・約2.0%~4.0%の圧倒的な低金利
・ローン支払い中の車の所有権は契約者にあり
・車の購入前に仮審査に望むことができる

マイカーローンデメリット

・ディーラーローンのような即日融資は難しく、融資まで通常7日~数週間程度かかる
・流石の銀行基準の厳しい審査(銀行カードローン同様保証会社の審査有)
・銀行によっては頭金が必要な場合もあり

30代が結婚資金などでお金を借りる方法
30代がお金を借りる方法を解説

以前は20代後半くらいで初婚を迎えているのが普通という状況でしたが、最近では事情が変わってきています。

先進国では年々晩婚化が進んでおり、日本でも初婚は2022年時点で男性が31.1歳、女性が29.7歳と平均して30歳を超えています。

晩婚化の理由としては低所得化も一因にありますが、所得が低いからと結婚式を諦める前にブライダルローンというローン商品を検討してみるといいでしょう。

平均金利は借り入れ業者によっても変わりますが年6.0~8.0%ほどで借入でき、金額も最大300~800万円ほどとなっています。

出産のお金は借りなくても支給される
出産育児一時金でお金を借りなくても出産ができる

妊婦健診にお産は、一般的に保険の適応外になっています(帝王切開など一部の施術に関しては保険が適応されます)。

その為、出産でも自己負担は30%でいいんでしょう?なんて勘違いをしていたら、大変な目に合うはず。

しかし出産育児一時金と呼ばれる助成金を利用することで、一律42万円が支給されるので、その負担は軽減可能です。

出産一時金利用条件

・本人が健康保険に加入していること(配偶者の扶養でも可)
・妊娠85日(4ヶ月)以上で出産すること

参考

出産一時金について│よくある質問-全国健康保険協会
https://www.kyoukaikenpo.or.jp/g6/cat620/r310/

出産後は出産手当金でお金をもらうことができる
出産手当金の支給を受けた女性はお金を借りることなく出産できた

出産を理由に会社を休職した際に妊娠が分かった翌日から出産の翌日以降56日までを対象に、出産手当金を請求することができます。

支給される金額=(直近12カ月間の各月の標準報酬月額を平均した金額)÷30(日)×2/3

金額は上記となっており、勤務先の健康保険に加入している、産休中の給料を支給されていないことなどの一定の条件があります。

出産一時金受給条件

・勤務先の健康保険に加入していること
・産休中に給与支給されていないこと

40代が子供の教育費等でお金を借りる方法
子供の教育費でお金を借りる方法を解説

大学までにかかる教育費は子ども一人につき1,000万円と言われており、私立を利用して大学まで(理系)行くとなんとその2倍以上の2,460万円かかります。

出産してから15歳までの間、支給される児童手当を15年間コツコツ貯めていくことで200万円くらいは貯まるものの、それでは全くもって足りませんよね。

その場合は日本政策金融公庫という国の機関が融資を行う、教育一般貸付の利用を考えましょう。

融資限度額は子ども一人当たり350万円まで(海外留学資金の場合は450万円以内)となっており、固定金利1.95%という非常に低金利でお金を借りることができます。

申込は日本政策金融公庫のホームページから24時間365日行うことができます。日本政策金融公庫の全国の関連支店や、銀行や信用金庫などでも直接の申込が可能です。

また、郵送での申込も可能ですが、この場合はあらかじめコールセンターへ連絡して借入申込書を取寄せ、記入する必要があります。

教育一般貸付(国の教育ローン)でお金を借りる概要

申込条件 年齢18~74歳のご本人に安定した収入のある方
※主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。
また、収入が年金のみの方はお申込いただけません。
お申込時の年齢が18歳および19歳の場合は、収入証明書類のご提出が必須となります。
用途 ・入学金、授業料、受験費用など
・定期代、在学のためのアパート代、パソコン購入費など
・ご融資金にかかる保証料など
対応の学校 ・大学、大学院、短大、高校、高専
・専門学校、各種学校、予備校、デザイン学校など
限度額 350万円~450万円
金利 固定年1.95%
返済期間 最長18年
連帯保証人 (公財)教育資金融資保証基金による保証をご利用いただく場合は不要
教育ローン必要書類

・世帯全員が記載された住民票
・運転免許証またはパスポート
・源泉徴収票または確定申告書
・預金通帳

50代でリストラなどの無職でもお金を借りる方法
無職でお金を借りる方法

40代、50代になると長引く不況のせいで、突然仕事を失ってしまう人が出てきてしまいます。

そんな時が急にやってきたとしても、今までの積立ててきた保険を担保にしたり、弱者を救う社会制度により乗り切ることもできます。

こういった制度は、いかに自分であらかじめ知識を持っておくかが重要です。

まずは定期預金を積み立てている方なら、定期預金担保貸付がお金を借りる方法として利用しやすいのではないでしょうか。

普通預金の残高以上を引き落とした際に自動的に不足分が融資される仕組みで、融資額は定期預金残高の90%まで、金利はだいたいの金融機関で定期預金金利の+0.5%と昨今の定期預金の低金利化(0.1%前後)にともない、非常に低金利で借り入れることができます。

三菱UFJ銀行でお金を借りる自動借入
仕組み 普通預金の残高が不足した場合、不足額については定期預金を担保に自動借り入れができます。
普通預金にご入金いただければ、自動的に返済が行われます。
担保の種類 ・期日指定定期預金
・スーパー定期
・スーパー定期300
・大口定期
自動借入限度額 預金合計額の90%(最高200万円)
融資時間 年1.5%~14.5% 最大800万円
お借入利率 お利息は、毎年2月と8月の普通預金の利払日に普通預金口座から引き落としされます。
担保定期預金の約定利率+0.5%
参考

自動借入について│三菱UFJ銀行
https://www.bk.mufg.jp/kouza/sougou/btm/jido.html

生命保険の契約者貸付制度でお金を借りることも可能
生命保険の契約者貸付でお金を借りる方法

また生命保険を契約している方なら、解約返戻金を担保にお金を借りることもできます。

この制度は契約者貸付制度という名前で、終身保険や養老保険などの解約返戻金がある保険に限られますが、一般的に返戻金の70~90%の範囲内で借入ができます。

利率は1~2%程ですが、昔の利率が高い時期に契約した保険の場合だと利率5%以上もありえますので、借り入れる前に利率の確認をしておきましょう。

Q:契約者貸付とはどのような制度ですか?
A:契約者貸付とは、保険期間中に一時的に資金が必要な場合、解約返戻金の一定範囲内でご契約者さまに貸付けをする制度です。貸付利息は、保険会社が定める利率により複利で計算します。契約者貸付の利用可能額は、保険種類、経過年数、ご契約の状態などにより異なります。契約後の経過年数が短い場合は、ご利用いただけない場合があります。また、契約者貸付制度のお取扱いのない契約もございます。

(引用元:契約者貸付とはどのような制度ですか?│大樹生命保険株式会社)

失業時は職業訓練給付金のお金を受取れる
失業時にお金を借りることができるのか

失業をした場合、ハローワークで職業訓練を申し込むことができます。

この制度は無料でスキルアップを狙えるほか、月に10万円の職業訓練給付金を受け取ることが可能です。

失業保険を受け取っていないことが条件ですが返還する必要のないこの給付金は、是非覚えておきたい制度と言えるでしょう。

職業訓練受講給付金の支給額

訓練を受講している期間について、1か月ごとに職業訓練受講給付金(職業訓練受講手当、通所手当、寄宿手当)が支給されます。

職業訓練受講手当 月10万円
訓練を受講している期間について、要件を満たせば1か月ごとに支給
通所手当 訓練施設へ通所する場合の定期乗車券などの額(月上限42,500円)
収入要件を満たさない場合であっても、本人収入が月12万円以下かつ世帯収入が月34万円以下で
他の要件を満たす場合は通所手当のみ支給を受けることが可能
寄宿手当 月10,700円
訓練施設へ通所するために同居の配偶者、子および父母と別居して寄宿する場合で、
住居の変更が必要とハローワークが認める場合に支給
給付金の支給要件

・本人収入が月8万円以下
・世帯全体の収入が月30万円以下
・世帯全体の金融資産が300万円以下
・現在住んでいるところ以外に土地・建物を所有していない
・訓練実施日全てに出席する(やむを得ない理由により欠席し、証明できる場合(育児・介護を行う者や求職者支援訓練の基礎コースを受講する者については証明ができない場合を含める)であっても、8割以上出席する)
・世帯の中で同時にこの給付金を受給して訓練を受けている者がいない
・過去3年以内に、偽りその他不正の行為により、特定の給付金の支給を受けていない
・過去6年以内に、職業訓練受講給付金の支給を受けていない

生活が困難時は求職者支援資金融資制度でお金を借りることが可能
生活ができない時にお金を借りる方法は求職者支援資金融資制度

職業訓練給付金は毎月10万円を受け取ることができますが、毎月10万円では生活が困難な人がほとんどの筈です。

そういった方には、求職者支援資金融資制度という労金から借入ができる公的融資制度があります。

独身の場合は月5万円まで、同居家族や配偶者がいる場合には月10万円までが最大10ヶ月の間、年利3.0%で借り入れることが可能です。

求職者支援資金融資制度でお金を借りる条件
貸付額 ・同居または生計を一にする別居の配偶者、子または父母のいずれかがいる場合
月額10万円(上限)×受講予定訓練月数(最大12)
・上記以外の場合(単身者など)
月額5万円(上限)×受講予定訓練月数(最大12)
貸付方法 本人の口座へ貸付金額を一括で振り込み
※口座は労働金庫(ろうきん)の口座に限りる
※労働金庫に口座がない場合は口座を開設が必要
担保・保証人 担保人・保証人不要。
ただし、労働金庫が指定する信用保証機関の利用が条件
貸付利率 年3.0% (信用保証料0.5%を含む)
※元金と利息の返済が遅れた場合は、遅延している元金に対して年14.5%の遅延損害金が発生
Check

求職者支援資金融資制度は給付金ではなく「貸付」になりますので、利息を含めて返済する必要があります。免除はありませんので生活困難な場合は注意が必要です。

厚生労働省の一時生活再建費でお金を借りることもできる
国からお金を借りる方法について解説

厚生労働省が管轄している貸付している制度の一つに、一時生活再建費というものがあります。

一時生活再建費でお金を借りる例

・就職や転職の際の支度費用
・生活を立て直しするための転居費用
・現住居に住み続けるために必要な更新料
・公共料金の滞納料金の立て替え費用
・債務整理に必要な手続き費用

上記を日常生活で補うことが困難な状況になった時に、生活を再建するために借り入れられる制度で、限度額は最大で60万円ほど。

金利は連帯保証人なしの場合は年利1.5%で、連帯保証人をたてた場合は無利子で借り入れることができます。

一時生活再建費でお金を借りる概要
資金の種類 ・生活を再建するために一時的に必要かつ日常生活費で賄うことが困難である費用
・就職・転職を前提とした技能習得に要する経費
・滞納している公共料金等の立て替え費用
・債務整理をするために必要な経費など
貸付限度額 60万円以内
償還期限 据置期間後10年以内
貸付金利 保証人あり:無利子
保証人なし:年1.5%
保証人 原則必要。
ただし、保証人なしでも貸付可能

国や地方自治体から低金利でお金を借りる方法

国や地方自治体からお金を借りる方法

消費者金融や銀行カードローンでも安心してお金を借りれますが、そもそも支払う金利が高く返済計画が構築できないという方もいることでしょう。

ここではなるべく低い金利で借入できる、そして理由があって消費者金融や銀行の審査が難しい方のため、国または地方自治体による支援、融資についてご紹介していきたいと思います。

様々な利用制限や条件こそありますが、申込可能な状況であるのなら、ピンチを補う1つの手段になることでしょう。

国からお金を借りる生活福祉資金制度の内容

生活福祉資金制度とは、全国各地の都道府県の社会福祉協議会が実施する貸付の事です。

生活の基盤が安定しない障害者、低所得者、お年寄りの生活を安定させることを目的にした融資であり、その使用用途によりいくつかの貸付が用意されています。

総合支援資金でお金を借りる

主に生活を安定させるための支援金の事で、生活支援資費、一時生活再建費、住宅入居費があり、保証人を用意できる場合は無利子、保証人なしの場合は1.5%の年利で借入が可能です。

教育支援資金でお金を借りる

教育支援費、就学支度金として利用できる融資であり、低所得層に属する方が申込できます。

原則保証人を用意する必要はなく、無金利で利用可能なありがたい支援金と言えるでしょう。

不動産担保型生活資金でお金を借りる

居住用不動産を担保に入れることで、生活資金を借入れる資金の事です。

土地または住居の不動産評価額の70%程度を借入できますが、要介護の高齢者世帯以外は保証人を用意する必要があります。

年利に関しては3%、または長期プライムレートの内、いずれか低い方の金利が適応されます。

このように保証人ナシの場合でも年1.5%という究極な低金利で借入ができるのが生活福祉資金制度の特徴なので、生活資金、教育や福祉などの人が生き抜く上で最低限必要な経費を借入する上では、第一選択になる貸付と言えるでしょう。

母子父子寡婦福祉資金貸付制度でお金を借りる

各市町村によってその貸付の内容は異なりますが、つまるところ一人親家庭(シングルマザー、シングルファザー)を対象にした貸付の事です。

就学、生活維持、就職など様々な資金貸付が用意されており、東京都福祉保健局を例に挙げると、12の貸付が用意されています。

利息は無利息~1%程度で利用でき、様々な用途に流用できるためその利用価値が大きいことは言うまでもありません。

教育一般貸付でお金を借りる

日本政策金融公庫からの融資のことで、いわゆる国の教育ローンのことです。

最高350万円(海外留学の場合は450万円)、固定年利1.95%で利用でき、日本学生支援機構による奨学金ともに利用できるのも魅力的です。

子どもの人数によって、利用条件も細かく設定されているため、年収が比較的高い方も条件次第では利用可能です。

また母子家庭(父子家庭)、交通遺児家庭、世帯年収200万円以内などの方には、金利、返済に関して優遇措置を受けることもできるので、お子さんの教育資金に頭を悩ます場合は、銀行のローンに申込む前に教育一般貸付を検討することをおすすめいたします。

教育一般貸付必要書類

・世帯全員が記載された住民票
・運転免許証またはパスポート
・源泉徴収票または確定申告書
・預金通帳

お金を借りる審査が甘い消費者金融や金融機関はあるのか?
お金借りる審査甘いところはどこ

 お金を借りることができる金融機関は何種類もありますが、それぞれで異なる審査基準を持っています。A社よりもB社の審査が厳しい、A社よりもC社の審査が甘いということもあるのです。

しかし、各金融機関は具体的な審査基準を公開していないため実際に比較することはできません。

そのため、借りられるかどうかは申し込みをしてみないと分からないというのが現状なのです。

それでも「審査が緩い金融機関が知りたい」、「ブラックでも借りられるところを探している」、「大手の審査に通る自信がない」という方もいますよね。

そんな方は、まず金融機関ごとの審査難易度の傾向を把握すると良いでしょう。一般的に、厳しいと言われる金融機関、甘いと言われる金融機関はあるので、どこでならお金を借りられる可能性が高いのかを見極めてください。

カードローンなどの申込情報も信用情報機関に登録されるため、安易に申し込み、審査落ちを繰り返してしまうのは避けるべきです。

闇金じゃなくても甘い審査でお金を借りることができるのか?
お金借りる審査なしはあるのか

借入には必ず審査があります。金融機関は貸し付けを行い、返済時に上乗せされる利息が利益となるため、返済能力のない人にお金を貸すということはないのです。

もし無審査でお金を貸すような業者がいれば、それはヤミ金でしょう。

ヤミ金は、正規の金融機関からは融資を断られてしまった人をターゲットにすることが多いため、ほぼ審査なしで貸し付けをすることもあります。

ただ、ヤミ金でお金を借りれば法律で決められた以上の金利が適用され、返済できないとルールを無視した方法で取り立てをすることもあるので絶対に借りてはいけません。

お金借りる審査が甘い・緩いと宣伝する金融機関はない

また、正規の金融機関が「審査が甘い」、「審査が緩い」、「誰でも借りられる」といった言葉を広告に使うこともないのです。

多重債務者を増加させないことを目的に、カードローンなどの広告では使える言葉、表現というのが法令によって規制されているため、正規の業者であれば法令に則り宣伝を行います。

もし、「審査が緩い」と堂々と宣伝しているカードローン会社があれば、それはヤミ金である可能性が高いでしょう。

そのような金融機関とは絶対に取り引きをしないようにしてください。

<貸金業法第16条 誇大広告の禁止>
貸金業者は、その貸金業の業務に関して広告又は勧誘をするときは、貸付けの利率その他の貸付けの条件について、著しく事実に相違する表示若しくは説明をし、又は実際のものよりも著しく有利であると人を誤認させるような表示若しくは説明をしてはならない。

(引用元:貸金業法)

消費者金融審査でも約6割の人は落ちしている

消費者金融、銀行、クレジットカード会社の3つの中で消費者金融では、どのくらいの方が審査に通過しているのでしょうか?

大手の消費者金融では成約率という数字をIR情報(株主、投資家が企業の財務状況を知るための情報)の中で公開している会社もあり、何パーセントの人が新規申込の結果、成約(審査通過)に至ったのかを知ることができます。

プロミス、アコム、アイフルの3社の2023年4月度の成約率(審査通過率)は次の通りです。

プロミス審査通過率 42.3%
アコム審査通過率 40.7%
アイフル審査通過率 29.7%

上の表からも分かるように、消費者金融であっても成約率(審査通過率)は45%以下です。

もし消費者金融の審査に落ちてしまったという方が、銀行やクレジットカード会社のカードローンへ申し込みをしても同じ結果である可能性が高いでしょう。

審査に通るか不安な人は中小消費者金融(街金)でお金を借りる方法がおすすめ
審査落ちが嫌なら中小消費者金融でお金を借りるのがおすすめ

査基準は規模の大きい会社よりも、小さな会社の方が審査が緩いと言われています。

消費者金融1つをとっても、テレビなどでCMをしている大手だけでなく、あまり名前を聞いたことがないような中小規模の会社も存在するのです。

そのような会社は街金などとも呼ばれますが、大手の消費者金融と大きな違いがあるわけではなく、しっかりと法律を遵守して貸し付けをしている正規の業者になります。

街金を利用する方は大手での審査に落ちてしまった人が多いというのが特徴の1つであり、たとえ他社の審査で否決されたとしても十分にお金を借りられる可能性があるのです。

中小の消費者金融でお金を借りるデメリットとは

大手の消費者金融よりも街金の方が審査が緩いと言われていますが、街金にはデメリットもあります。

街金を利用するメリットとデメリットをあげてみました。

中小消費者金融のメリット

・比較的審査が甘い

中小消費者金融のデメリット

・金利が大手よりも高め
・限度額が大手よりも低め
・自動契約機がない会社が多い
・借入、返済方法が大手よりも少ない
・対面での審査が必要な場合もある

あえて街金でお金を借りるメリットとしては審査基準が大手よりも緩いという点だけです。金利を下げる、利便性を上げるためには資金が必要になるので、どうしても大手には劣る部分が出てきます。

大手のカードローンの便利さになれている場合には、街金の利用にはかなり不便さを感じるでしょう。

大手では当たり前のサービスも街金では利用できないというケースもあるので注意してください。

街金(中小消費者金融)と闇金(違法業者)の違いは貸金業登録しているかどうか

街金と聞くとあまり良くないイメージを持つ人もいるかと思いますが、ヤミ金とはまったくの別物です。

貸金業を営むためには国や都道府県で登録を受ける必要があります。

しかし、ヤミ金の場合には無登録で貸し付けを行なっており、法律に違反した金利での融資や取り立てをする悪質業者を指すのです。

正規の街金か、違法なヤミ金かを見極めるには次のような方法があります。

ヤミ金を見分ける方法

・登録貸金業者検索サービスで調べる(金融庁)
・ヤミ金検索サービスで調べる(日本貸金協会)
・公式サイト記載の貸金業者登録番号を確認する
・金利が法定金利である年20.0%を超えていないかを確認する
・「審査が甘い」などの禁止されている表現がないかを確認する
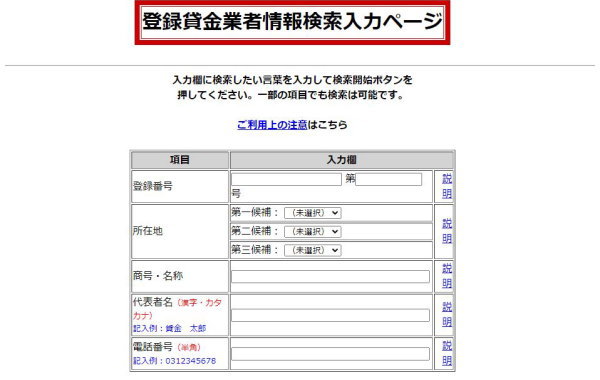
登録貸金業者情報検索入力ページ

国、もしくは都道府県に登録済みの正規業者であれば、必ず検索結果に出てくるはずです。

もし検索にヒットしないという場合には、登録を受けていないヤミ金の可能性があります。ヤミ金からお金を借りてしまうと法外な利息を取られたり、違法な取り立てにあったりと良いことはありません。

ヤミ金からの借り入れは元金を含めて返済する必要はないので、もしヤミ金と知らずに借りてしまったという方は警察や法律事務所に相談することも検討してください。

クレジットカードのキャッシング枠でお金を借りる方法
クレジットカードでお金を借りる方法

社会人ともなれば、クレジットカードの一枚や二枚は持っていて当たり前のこの時代。

カードを所持していることそのものが社会的信用の一つとして見られることも少なくありません。

クレジットカードにはキャッシング枠という現金を引き出せる枠が設けられており、お金が必要になったときは申込を行うことなくお金を借りることができるので、いざというときの備えとして役立てられるでしょう。

ただ一般的な傾向として、クレジットカードのキャッシング枠を利用した場合に掛かる金利は、銀行カードローンよりも割高であることがほとんどです。

お金を借りる金額によって金利は変動しますが、よほど多額を借りない限り、多くが消費者金融同様に年利18.0%近くという利息制限法で定められた上限金利に近い設定がされています。

そのため、お金を借りるという目的ならば、多少面倒でも銀行が貸付をしているカードローンを利用する方が結果的に節約できることも少なくありません。

クレジットカードのキャッシングに関しては、利用の際の便利さと、余分にかかってくるお金、そのメリットとデメリットをきちんと把握して使うことが大切です。

クレジットカードでお金を借りるにはキャッシング枠をつくること
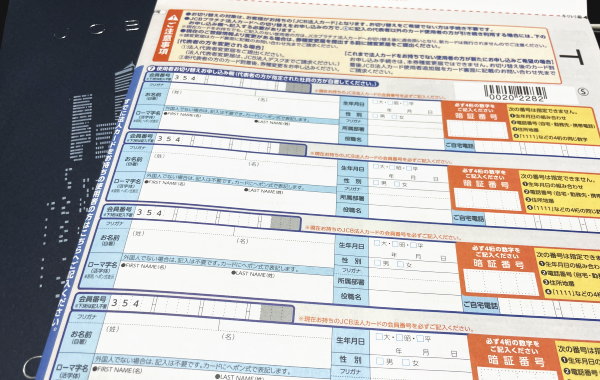
クレジットカードの申込書

クレジットカードでお金を借りるには「キャッシング枠」をつくることが必要です。

キャッシング枠はクレジットカード申込書や入力画面に「キャッシング枠を作る」「キャッシング枠不要」の選択項目があるため、枠を作る方で申込します。

クレジットカード会社がショッピング枠とキャッシング枠の審査を行い、審査通過するとキャッシング枠ができることになります。

お金を借りるキャッシング枠は、初回は「限度額30万円まで」「限度額50万円まで」のどちらかになり、問題なく利用していると勝手に増額されているケースが一般的です。

Check

キャッシング枠は消費者金融と同じく総量規制の対象となりますので、消費者金融や他社クレジットカードのキャッシング残高合計が年収の3分の1以上ある場合はキャッシング枠の審査は通らず、ショッピング枠だけになります(ショッピング枠の審査にも落ちるとクレジットカード自体が作れません)。

提携ATMにカードを入れて借入または引出しでお金が借りれる
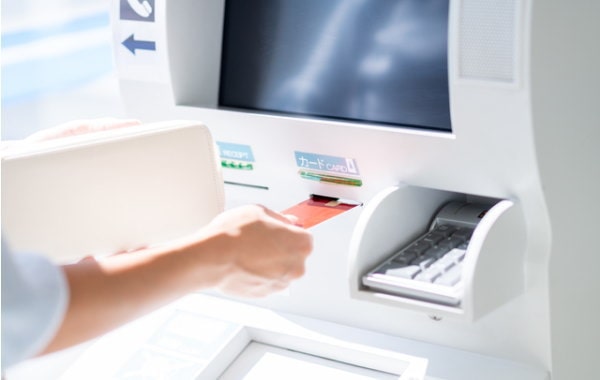
キャッシング枠があれば審査なしでお金を借りることができる

クレジットカードにキャッシング枠が付いていれば審査は必要なく、コンビニなどの提携ATMにクレジットカードを入れてすぐにお金を借りることができます。

クレジットカードでお金を借りるための豆知識
クレジットカードでお金を借りる女性

キャッシング枠は基本的には、クレジットカードを新規に申し込む際に自分で設定を行うものです。

クレジットカードを作成するときには、カード会社によって定められた申込方法にのっとってネットや郵送などで申し込みます。

運転免許証やパスポートなどの本人確認書類を用意し、住所・氏名・電話番号、支払口座等の個人情報が必要とされます。

キャッシング枠は希望通りの金額が設定されるのではなく、カード会社が申込内容に基づいて最終的に決定しますので、希望金額よりも下回ることもあります。

そして審査に無事通り、カードが手元に届けば、ショッピングと同様にキャッシング枠も利用できるようになります。

利用する際に必ず理解しておきたいのは、このキャッシング枠はショッピング枠と別途に設けられているものではないということです。

クレジットカードの利用限度額はショッピング+キャッシングの合計

たとえばショッピング枠で利用できる上限金額が100万円、そしてキャッシング枠が20万円と設定されたとします。

この場合、キャッシング枠の20万円はショッピング枠の中に含まれます。つまりキャッシング枠で20万円を利用した場合、ショッピングで利用できるのは80万円までとなるのです。

別々の枠が設けられているわけではないということを勘違いしないようにましょう。そして、キャッシングを使用しないという場合には0円に設定、変更することも可能です。

単純に使う機会がなければキャッシング枠をすべてショッピング枠に変更しておいたほうが枠を有効に利用できるでしょう。

また、ショッピング枠とは違いキャッシング枠の利用については不正利用に対して補償がないというカード会社もあるため、そのリスクを軽減する意味でも0円に変更しておくメリットはあります。

クレジットカードのリボ払いは注意が必要
クレジットカードのリボ払いで返済が苦しい女性

クレジットカードの多くが、利用金額の支払いを「リボ払い」に選択することができます。

このリボ払いとは、正しくはリボルビング払いといい、その月々の実際の利用金額にかかわらず、月の支払額を任意に設定した一定額に抑えるという支払方法のことをいいます。

リボ払いのメリットとしては、月々の支払額を一定にすることで、カードの支払額による家計の圧迫を防ぎ、口座に用意しなくてはいけない金額も把握できるので、支出の計画を立てやすくなるというところがあげられます。

ただし問題点もあります。まず、リボ払いには必ず手数料が発生するということです。使用した金額に対してだけでなく、支払期間に応じた手数料も自動的に負担することになるため、長期的にリボ払いを続けていくとそれだけで余分に支払っていく手数料の負担がどんどん増えていくことになります。

クレジットカードのリボ払いは手数料が大きなデメリット
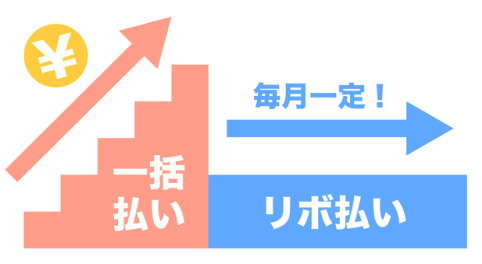
クレジットカードのリボ払いの仕組み

リボ払いは本来利用した金額に加えて、変動して加算される手数料も加えた残高が発生していくことになります。

そのため、利用期間が長期になるとどれだけの金額を返せばよいのか把握しづらくなるというのが問題なのです。

新たにカードで買い物を行っても、リボ払いを選ぶと利用残高が手数料とともに積み重なっていっているのに実際の月々の支払額は変わらないため、「残高が増えている」という事実を理解しにくいのです。

長期的、継続的なリボ払いを選択することは非常に危険であり、避けなければいけません。

それでもあえて、月の支払額を抑えたいなどというやむを得ない理由でリボ払いを利用するなら、なるべく短期での完済を心がけ、手元に余裕資金ができたなら返済に充てて繰り上げ返済を行っていく、というのがポイントです。

この心がけが何に共通するかというと、カードローンです。支払う金利を抑え、短期で完済することで結果的に自身の節約につながる、というのはローンの利用の際のコツとしてよくいわれることです。

つまりリボ払いという支払い方式は、きわめて借金とイコールに近いものなのです。そう理解すれば、リボ払いとの泥沼に陥らない付き合い方もわかってくるはずです。

JA(農協)でお金を借りる方法
JA(農協)でお金を借りる方法を解説

JA(Japan Agricultural Coperatives)とは農業協同組合のことです。JA=農協は、日本全国の農業従事者の為の組織であり、農業指導、野菜や果物の販売促進、病院や診療所の厚生事業などだけでなく、通称JAバンクと呼ばれる信用事業にまでサービスを展開しているのです。

JAバンクを簡単に説明すると、農協、信用中央金庫そして信用農業協同組合連合会で構成された、民間でも最大級の金融組織のことです。

JAという大きな母集団の中で金融信用事業を展開しているのがJAバンクで、農業を軸とした振興事業を図る為の資金提供、預金や各種ローンサービスなどの金融業務を担っています。

つまり労金のような位置づけの金融機関であり、特に農業従事者に使いやすいサービスが整った銀行と言えば分かりやすいでしょう。

JAと形容されていますが、それぞれの地域のJAバンクは一般の利用も勿論可能です。貯金や給与受け取りの為にJAの口座を保有することも出来ますが、カードローンを含む各種ローンサービスを利用する為には、JAの組合員になる必要があります。

農協には正組合員と准組合員の2種類の会員があり、農業従事者は正会員、一般の人が加入出来るのは准組合員という点も覚えておきましょう。

こうした組合員になる手間や時間をかけたくないという方は、同じ低金利帯にある銀行カードローンの検討をおすすめします。

JA(農協)カードローンでお金を借りる特徴
JAカードローンの特徴

JAバンクは、カードローンの他にも住宅ローン、マイカーローン、教育ローンや農業融資など多岐に渡る金融商品を用意しています。

ただし、各地に点在するJAバンクによってそのサービスが異なるので、ここではいくつかの例を出しながら、JAバンクのカードローンの特徴を説明していきます。

JAローンでお金を借りる仕組みと商品内容について

各地のJAバンクでカードローンが用意されていますが、それぞれのサービス名称、金利、必要書類や利用条件は各々異なります。

JAバンクという特異な金融機関がゆえに利用者は多くはありませんが、一般の人でも准組合員になることで、その融資サービスを利用し借入することは可能です。

【JA兵庫みらいのカードローン】
契約時の年齢、前年度の税込年収、勤続歴によって借り入れ出来る額は異なり、それぞれのスペックにより20、50、100、150、200、300万円までの融資が決定されます。

(引用元:カードローン-JAバンク~お金を借りる│JA兵庫みらい)
【JA佐賀のカードローン】
前年度の税込年収が150万円以上(自営業者*の方は前年度税引前所得)あり、JA佐賀の組合員の場合、10~50万円までの融資を10万円単位で受けることが可能です。
*自営業者とは農業者以外の自営業者の方

(引用元:JAカードローン│お金を借りる│JAバンク佐賀)

このように各地にあるJAによってローンの内容が様々ですので、自分の地域のJAバンクもHPでスペックを確認しましょう。金利に関しても地域によって異なるので確認が必要になりますが、年9.0%~12.0%の間の地域が多いようです。

JAのカードローンは銀行カードローンと同様に総量規制の対象外ですが、上限金利が低く、下限金利が高いので、おまとめローン利用などの大型融資には不向きで、どちらかというと小口融資に適したカードローンと言えます。

基本的に担保は不要、使い道は自由な点は、全国のJAで共通ですが、その融資内容は通常の銀行や消費者金融と比べても、若干複雑な点は否めません。

一般の人がJAでお金を借りるには准組合員になる必要あり

JAのカードローンはJAが給与振口座になっている人限定のカードローンやシニア向け商品など、それぞれのJAで強い特色を持つローンサービスを展開しています。

多くの金融商品は20~65歳までの年齢制限ですが、JAによっては18歳から利用可能、また70歳まで利用可能なカードローンもあることも見逃せません。

どちらにせよ一般の利用には、JAの准組合員にならなければ利用できません。

JAイコール農業従事者の正組合員ばかりというイメージがありますが、年々一般会員である准組合員の割合も増加中。カードローンに限らずJAの金融商品を利用する為には、借入をしたいJAに出資をしなければなりません。

1口1,000円の出資でJAの准会員になれる

各JAによって1口当たりの出資金は異なりますが、1,000円~10,000円の幅で、1口以上の出資をすることで准会員になることが出来ます。

勿論それぞれのJAの業績に応じた配当を受け取ることも出来ますし、JAの組合員価格で給油を受けることも可能なので、融資サービス以外にも多くのメリットを享受出来ることでしょう。

因みに出資をするには、自身がJA地区内に居住もしくは就労している必要があります。そして最寄りのJAで組合員加入申込書を記載し、出資金を支払い、加入手続きをしてください。

必要書類に関しては免許証などの本人確認書類、印鑑に出資配当金を受け取る為のJA普通口座が必要になります。

またJAを脱退する際には、翌年に出資金が返還されますが、業績次第では満額返済にならない場合もあるので注意しましょう。

JAでお金を借りるメリットとデメリットとは

ここでは分かりやすくJAでお金を借りる際のメリットとデメリットについて、まとめてみました。

JAでお金を借りるメリット

・銀行カードローンと同等もしくは、それ以下の金利でお金を借りることができる
・カードローン以外にも住宅ローン、マイカーローン、教育ローンなど多くの金融商品が揃っている
・収入が年金のみの場合もカードローン申込可能、またシニア向けローンなどを揃え高齢者に優しい

多彩なローンの数々に低金利は魅力的ですが、お金を借りるにはまずJAの准組合員になる必要があるので、その手間暇や出資金などをよく考慮に入れて申し込みをしましょう。

JAでお金を借りるデメリット

・銀行カードローン同様に審査が厳しく、そして審査が遅い(即日融資不可)
・各地のJAによって金利、金融商品の幅が大きく異なる
・保証会社の審査が必須である
・農業従事者以外はJAに出資し、准組合員になる必要がある
・准組合員の場合、金融商品の審査時に不利になる場合も
・WEB完結方式の申込みは出来ず、仮申し込み後に最寄りのJAに赴く必要あり
・土日・祝日の審査は受付ない

このようにザッとデメリットを挙げただけでも、これだけの使い勝手の悪さが見られました。

元々農業協同組合のローンなので、労金カードローンと同様、一般の人には若干不利な点は否めません。

銀行と比べても低金利でお金を借りることが出来るJAですが、各々のエリアのJAで金利や利用条件が異なる点、そして一般の利用も准会員になる必要がある点は注意が必要です。

また准会員ではそもそも融資の利用対象から外れる場合や正会員でないが故に、審査が不利になる場合もあるので、JAの借入は万人にはおすすめ出来ません。

その為JAで借り入れを考える非農業従事者は、銀行カードローンや消費者金融のカードローンを第一の選択肢として考えた方がベターと言えるでしょう。

ろうきん(労働金庫)でお金を借りる方法
ろうきんでお金を借りる方法を解説

ろうきんとは、労働金庫のことを意味します。あまりお世話になることはなくとも、私達の身近にある列記とした金融機関です。

全国各地に13のろうきんが点在し、店舗の合計数は600を超えており、カードローンもローン商品として販売されているので、お金を借りることが可能です。

カードローンといえばプロミスやアコム、銀行ならみずほ銀行のカードローンや三井住友銀行カードローンなどの大手銀行が有名ですが、ろうきんも地銀と異なり全国規模で展開する金融機関であることには変わりません。

ただし銀行と異なり非営利の団体であり、公務員や労働組合員がお金を出し合って出資しているのが「ろうきん」です。

つまり一言で言うと、労働組合や国家公務員によって運営されている、労働者の為の非営利の協同組織金融機関と言えば分かりやすいでしょう。

ろうきん(労働金庫)でお金を借りる仕組みを解説
ろうきんでお金を借りる仕組み

まずろうきんでお金を借りるには、それぞれのろうきんがある営業エリアに居住もしくは勤務している必要があります。この点は地銀の銀行カードローン利用と仕組みが似ています。

管轄エリアは地域ごとに分散しているので、まずは自分が居住もしくは勤務するエリアのろうきんのHPを見てみましょう。ろうきんは金融機関ですが、各エリアで金利や限度額、申し込み条件が異なるので注意が必要です。

またろうきんで融資を受ける上で一番大切なことは、自分が団体構成員か?または生協会員なのか?それとも一般の勤労者なのかをきちんと把握することです。

因みに団体構成員とは労働金庫に出資している労働組合、国家公務員、地方公務員の団体、または勤労者の福利共済活動を目的とする団体のことです。

生協会員とは労働金庫に出資している生協会員のうち、生協組合員融資制度を導入している会員とその家族のことを指します。

ろうきんは通常の銀行とは異なり、労働組合もしくは生協会員による出資で成り立っている金融機関なので、カードローンをはじめとした融資も基本これらの会員向けサービスです。

もちろん、会員以外の一般勤労者もお金を借りることは可能ですが、融資額の制限や金利幅が組合員とは異なるということを覚えておきましょう。

ろうきん(労働金庫)でお金を借りる時の金利や限度額を解説
ろうきんでお金を借りる金利や限度額

ろうきんは消費者金融、銀行カードローンと異なりバリバリの営利目的でお金を貸している訳ではないので、金利が低めとなっています。

各営業エリアで異なるカードローンの申し込み条件がありますが、ここでは1都7県で展開している中央ろうきんを例として説明したいと思います。

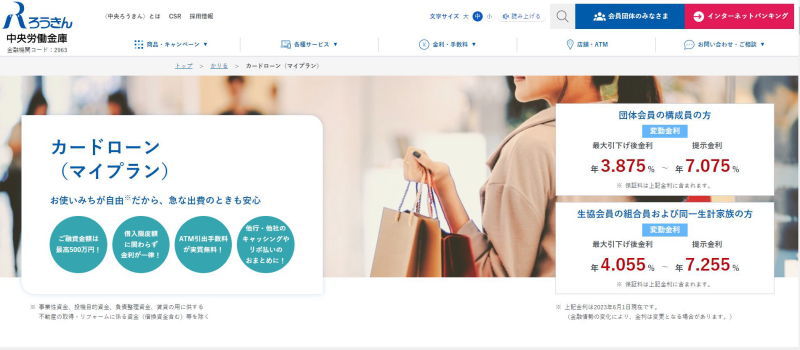
中央ろうきんのカードローン商品はマイプランと呼ばれ(各地でカードローンの名称は異なります)、スペックは以下の通りです。

団体構成員金利 年3.875%~7.075%
団体構成員限度額 最大500万円
生協会員またはその家族の金利 年4.055%~7.255%
生協会員またはその家族の限度額 最大500万円
一般の方の金利 年5.275%~8.475%
一般の方の限度額 最大100万円

金利を見てもらえれば分かりますが、ろうきん(労働金庫)はかなりの低金利でお金を借りることができます。

また、一般の方でも100万円までの制限はありますが、この金利で借りれる金融機関は民間の銀行や消費者金融では見当たりません。

ろうきんカードローンの利用条件は下記の通りです。

ろうきんカードローン利用条件

・18歳~65歳未満
・1年以上の勤続歴があり、年収が150万円以上あり、毎月の収入が安定している
・1都7県の管轄エリアに居住している、または勤務している(茨城・栃木・群馬・埼玉・千葉・東京・神奈川・山梨)

また団体構成員でも生協会員でもない一般の方は、中央ろうきん友の会に入会、または出資金を出して個人として会員になる必要が出てきます(最低出資金1,000円)。

ろうきんのカードローンは18歳からの借入も可能ですし、一般の方の借入も安定した収入と勤続歴さえあれば実質可能です。

しかし、ろうきんも銀行と同様に低金利を武器にしているので、かなり厳格な審査が待ち受けていることは否めません。申し込みはネットから仮審査を申し込むことが出来ますが、あくまで仮審査なのでその後に本審査が待ち受けています。

仮審査を通過した場合のみ、最寄りのろうきんから電話連絡があり、本審査申し込みには直接ろうきんまで足を運ぶ必要があります。

その後会社への在籍確認電話と保証会社による審査があり、融資の可否が決まりますが、最低でも2週間は審査に時間がかかることを覚えておいてください。

必要書類に関してですが、カードローン利用の利用申込書と個人情報提供に関する同意書、そして本人確認書類として運転免許証かパスポートと健康保険証が必要になります。

ただし団体構成員以外の申し込みの場合、住民票、国民健康保険以外の健康保険証と収入証明(住民税決定通知書など)が要求されるので、住民票などは事前に準備が必要です。

必要書類に関しても消費者金融、銀行カードローン以上に多くの書類が必要になり、更に中央労金の口座を保有する必要があるので、何かと手間と時間がかかってししまうのがろうきんでお金を借りる場合の実態でした。

ろうきん(労働金庫)でお金を借りるメリット・デメリットとは

ここではろうきんでお金を借りるそのメリット、デメリットについて、わかりやすく説明してみたいと思います。

労金で借りるメリット

・ダントツで安い金利が最大のメリット
・年齢制限が寛容で18歳から融資をうけることができる
・金利引下げの可能性もあり

労金で借りるデメリット

・審査が長く、余裕を持った申し込みが必要
審査の難易度が高い
・それぞれのろうきんによって貸付条件、金利、金融商品が異なる
・ろうきんの口座が必須
・web完結申し込みが利用できない

ろうきんでお金を借りるには、団体構成員であるか否かが、借入の際の一大ポイントになります。国家公務員、地方公務員以外にも団体構成員になっている場合は、お金を借りる手はない位のスペックの高さを誇ります。

勿論一般の方も利用可能ですが、充実した金利と融資の恩恵に比べて、その審査難易度や審査時間のデメリットが目立ち、使い勝手は正直よくありません。

その為団体構成員以外の方で低金利でお金を借りたい人は、大手銀行のカードローン審査に通ることが優先だったり、今日中にお金を借りたいなどの目的の時は消費者金融に申し込むことを強くおすすめいたします。

生協(生活協同組合)でお金を借りる方法
生協でお金を借りる方法を解説

「生協」や「コープ」の愛称で親しまれている生活協同組合は、主婦の方でなくても一度は名前を聞いたことがあると思います。

食料品や日用品の宅配サービスやスーパーの展開、共済事業を行なっていることで知られていますが、実は生協でお金を借りることができることをご存知でしょうか。

生協から借入するには2通りの方法があります。まず一つ目が積み立てた出資金を取り崩す方法、二つ目は生協独自の貸付制度を利用する方法です。

それでは、生協からお金を借りる方法の特徴や利用条件を見てみましょう。

生協(生活協同組合)からお金を借りるにはどうすればいい?

生協のサービスを利用するためには、まずは生協に出資金を預け、組合員にならなければなりません。

この出資金は生協の事業運営のために一時的に預けるお金で、運用状況によっては出資金額に応じて配当を受け取ることができます。

また、組合の破綻などがない限りは基本的には脱退時に全額返還してもらうことができます。出資金は各地域の組合毎に異なり、一口当たり数百円から二千円程度が相場となっています。

出資金の金額や口数を増やすことを「増資」と言いますが、逆に出資金を取り崩して借入する方法を「減資」と言います。

減資をする場合の借入上限額は、いくら出資しているかによって決まります。減資することができるのは、自分が預けた出資金+それまでの配当利益のお金です。

銀行に預けているお金を引き出すのと同じような仕組みなので、ローンのように返済する必要もありません。出資金を全額引き出してしまうと脱退扱いとなってしまうため、減資をする際にはいくらか出資金を残しておかなければなりません。

Check

こうした条件も各生協ごとに設定されており、例えば「出資金残高が3,000円以上残る」ことが条件となっている場合は、出資金残高が3,000円を下回らない範囲内であればいくら減資してもよいということになります。

生協独自の貸付制度について解説

生協には銀行のフリーローンのような独自の貸付制度もあります。先程紹介した出資金を取り崩す借り入れは、ほぼどこの生協でも利用可能ですが、独自の貸付制度はまだスタートしたばかりで一部の組合でしか取り扱いがありません。

ここでは、代表的な例としてみやぎ生協の貸付制度について紹介します。この貸付の場合も、生協の組合員になることが条件です。

みやぎ生協には無料でお金に関する様々な相談をすることができる「くらしと家計の相談室」があり、ここでは家計診断や公的な貸付制度の検討、債務整理の提案など、暮らしを立て直すための具体的なアドバイスを受けることができます。

こうした相談を重ねる中で、公的資金の貸付制度などを利用することができない組合員に対しては生協の独自のローン商品の検討を行います。

みやぎ生協で行なっている融資の金利は年9.0%、返済期間は5年以内です。借入限度額は300万円で、参考までに一人当たりの平均融資金額は80万円となっているようです。

事業資金に使うことは禁止されていますが、それ以外であれば資金使途は自由なので、冠婚葬祭費用や子供の教育資金、家具家電の購入など、様々な用途に使うことができます。

生協(生活協同組合)からお金を借りる際の注意点

生協の減資制度は金融機関のような審査もなく、自分が出資したお金から払い戻すことができる便利な借入です。

しかし、基本的には減資ができる期間は決められており、銀行の預金のように好きな時に自由に引き出せるわけではないという点は注意しなければなりません。

また、減資の申請をするとお金が返還されますが、返還までの時間も各生協によって様々です。場合によっては申請から数ヶ月かかることもあるので、すぐにお金が必要という時に対応できない可能性もあります。

減資後の残高によって返還のタイミングが変わるケースもありますので、詳しくは所属している生協に問い合わせをしてみましょう。

次に、生協独自のローン商品における注意点です。みやぎ生協のローンをはじめ、こうしたローンは一般証書貸付という融資形態です。

これは、カードローンのように好きな時にいつでも借りたり返したりすることができないタイプの融資です。返済中の追加借入もできないので、借入申込時には計画的に利用しましょう。

パートやアルバイトがお金を借りる方法を解説
パートやアルバイトがお金を借りる方法について解説

成人年齢が18歳に引き下げられましたが、ほとんどの金融機関では、20歳以上で安定した収入があることをお金を借りる条件としています(一部消費者金融は18歳以上で申し込みが可能)。

そのため、成人で安定した収入があれば、正社員に限らずアルバイトやパート勤務でもお金を借りることができます。

パートやアルバイトで毎月コンスタントに収入を得ている(給料を貰っている)のであれば、収入が多いか少ないかは関係ありません。

金融機関は利用者の収入を参考にして融資金額を決定しますので、収入が少なければ融資額は小さくはなりますが、パート・アルバイトだからといってお金を借りるのが制限されるわけではないのです。

パートやアルバイト勤務がお金を借りる金額はどのくらい?
パート・アルバイトがお金を借りる限度額はいくら

パート、アルバイトの人がどのくらいの金額を借りられるのかは、それぞれ個人の状況によって異なってきます。例えば、消費者金融では総量規制によって利用限度額は年収の3分の1までに制限されています。

それは正社員であってもパート・アルバイトであっても変わりません。パート、アルバイトで年間200万円の収入を得ている人ならおよそ66万円、年間100万円の収入を得ている人ならおよそ33万円がお金を借りられる金額の上限になります。

ただし、年収の3分の1の金額までお金が借りれるというのはあくまで法律上の話であって、実際にその金額を借りることができるかどうかはまた別の問題です。

金融機関側から見て、パート・アルバイトは正社員と比べて雇用の安定性の面で信用度は低く位置付けられていますので、正社員と同じ年収を得ていてもパート・アルバイトは限度額が低くなる傾向にあります。

いずれにしても、初めて利用する金融機関で総量規制の制限いっぱいの融資を受けることは難しいと考えておいた方がよいでしょう。

一方、銀行カードローンには総量規制の適用はありませんでしたが、2018年以降、審査の自主的な厳格化をおこない以前にも増して借入が難しくなっております。

一昔前は総量規制に縛られず、即日融資かつ高額融資が可能であることが銀行カードローンのメリットとして挙げられてきましたが、今は即日融資不可はもとより借入金額も総量規制の制限と同程度に落ち着いています。

パート・アルバイトがお金を借りる審査に通りやすくなる条件

銀行カードローンはアルバイト・パート勤務だと審査に通りずらいですが、消費者金融は十分に審査通過できる可能性があります。

ここではアルバイト、パート勤務の人がお金を借りる審査を受けるにあたって、あらかじめ心得ていた方が良いポイントを紹介していきます。

勤続年数(勤務年数)をできるだけ長くしておく
パートやアルバイトがお金を借りるなら勤続年数は長くしておくこと

金融機関は、貸したお金をきちんと返済できそうな人に融資をしたいと考えています。

例えば、自分がお金を貸す立場なら、同じ勤務先での勤続年数が長い人と頻繁に転職を繰り返す人のどちらが安定した収入を得ていて、またどちらの方がきちんと返済をしてくれそうだと判断しますか?

そう考えると勤続年数は長いほど有利だということが理解できると思います。

お金を借りる審査では年収の高さよりも収入の安定性が重視されますので、できれば1年以上の勤続年数があるとよいでしょう。

パート・アルバイトでも社会保険に加入しているとお金を借りやすい
社会保険を持っている方がお金を借りることができる

勤務先で社会保険に加入していれば、それもお金を借りる審査には有利になります。

国民健康保険は無職でも加入できますが、社会保険は勤務日数や勤続期間などの条件をクリアしなければ加入できません。

また、社会保険の保険証を見れば会社の規模や身元などが分かりますので、国民健康保険と比べて信用度は飛躍的に高くなります。

お金を借りる希望金額はできるだけ小さくする

アルバイトでの収入は正社員と比べて高収入にはなりにくいです。

自分の収入に対して高額の希望金額を申請すると、自分の属性とのバランスを考えられない人だと思われてしまいます。

総量規制を念頭に置いて収入に見合った金額内で必要な金額だけを申請するのがよいでしょう。

専業主婦がお金を借りる方法を解説
専業主婦がお金を借りる方法は銀行カードローンがおすすめ

お金が必要になることは誰でも経験したことがあると思いますが、専業主婦の場合、急にお金を用意することは難しいかも知れません。

どれだけ普段うまくやりくりしている専業主婦の方でも、急な出費には対応できなくなってしまうこともたまにはあるのではないでしょうか。

そんな時にすぐにお金を用意する方法としては「お金を借りる」という選択肢がダントツで多いでしょう。

でも、専業主婦の方がお金を借りるといってもどこで借りればいいのかわかりずらいのが現実です。

そこで専業主婦が無担保、無保証でお金を借りる方法があるのか、借りるならどういった手順を踏めばお金を借りることができるのかについて詳しくご紹介したいと思います。

専業主婦がお金を借りるにはどうすればいいのか?

まず始めに専業主婦がお金を借りるときには「銀行カードローン」か「消費者金融」のどちらで借りるのかを決めなければなりません。

そこで銀行カードローンと消費者金融の大きく違うところを見てみましょう。

銀行カードローン 即日融資できないが金利が安い
消費者金融 一部の消費者金融は配偶者貸付で即日融資可能

専業主婦でもお金を借りれる「配偶者貸付」とは?

専業主婦でも借りれる配偶者貸付を解説

配偶者貸付とは、一部の中小消費者金融が行っている専業主婦でも夫の年収の3分の1までのお金を借りることができるサービスです。

正しくは本人と配偶者の合計年収の3分の1までが利用制限となります。よって収入のない専業主婦でも夫の年収の3分の1までは借りることができるということです。

ただ、大手消費者金融では手間やコストがかかるため配偶者貸付はしていないので、配偶者貸付を受けられる消費者金融はかなり少ないと認識しておいてください。

配偶者貸付の必要書類

・配偶者の同意書
・婚姻関係証明書(住民票や戸籍謄本)
・50万円以上借りる場合は配偶者の収入証明書

配偶者貸付は上記に記載の通り、「配偶者同意書」の提出が必要なため夫に内緒でお金を借りることはできませんので注意してください。

また、配偶者貸付は夫婦の年収の3分の1まで借りられますが、夫婦の負債も合算されます。仮に妻が60万円、夫が50万円で合計110万円の借金(貸金業者から)があった場合、夫婦の年収が300万円だと総量規制オーバーとなるので審査落ちになります。

ちなみに妻が配偶者貸付を申込して借りた場合、夫は保証人ではありませんので、妻が延滞しても支払い義務はありません。

専業主婦は銀行からお金を借りれるがバレるリスクがある
夫に内緒で専業主婦がお金を借りる方法

配偶者貸付というものはあるけれども、大手消費者金融では利用できず借入することさえ難しいです。

銀行カードローンの場合でも、配偶者の収入証明や同意書が必要な場合があります。

どうしても家族にバレずにお金を借りたい場合は、銀行カードローンに申し込む際に直接バレたくない旨を相談してみるのが一番確実でしょう。

借入をバレたくないと思っている人は多いですし、素直に言えば対策をとってくれる可能性もあります。まずはお金を借りる前に確認してみることをおすすめします。

専業主婦でも借りれる銀行カードローン
PayPay銀行カードローン 金利:年1.59%~18.0% 条件:配偶者に安定した収入があればお申し込み可能
イオン銀行カードローン 金利:年3.8%~13.8% 条件:パート、アルバイト、自営業者、専業主婦(夫)の方も申込み可能
セブン銀行カードローン 金利年12.0%~15.0% 条件:満20歳以上でアコム(株)の保証を受けられる方

専業主婦が申し込める銀行カードローンはいくつかありますが、だからといって複数に短いスパンで申し込みをすると申込ブラックとなり、審査落ちの可能性が高くなります。

早く答えがほしくなるかもしれませんが、3社以上同時に申し込むのは控えましょう。

申込ブラックとは

融資申込で信用情報を照会した記録は最長6ヶ月間残ります。同時申し込みをするとその分照会記録が残り、審査側が不審に思い審査落ちになることを「申込ブラック」と呼ばれています。

配偶者貸付を考える前に公的融資制度での借入も選択肢に入れる
公的融資でお金を借りることも選択肢に入れること

旦那に隠れてお金を借りたい方には、配偶者の同意が必要な配偶者貸付はお金のピンチを脱する第一手段には成りえません。

総量規制の対象外である銀行カードローンで借りることも、一つの手段になりますが、安易にカードローンでお金を借りるのを考えるのではなく、まずは公的融資制度を知ることから始めましょう。

生活が困窮している場合、公的機関からのつなぎ融資を利用することも可能ですし、奨学金制度により子どもの学費を借りることも出来るのです。

まずは家計の金銭事情を把握し、どの融資制度を利用するべき(利用できる)かを考えた後からでも、配偶者貸付を利用するのは決っして遅くはありません。

専業主婦がお金を借りることができる公的融資制度

総合支援資金 生活費全般や住居費用、または生活を再建する為に必要と思われる資金を貸付。
福祉資金 病気や怪我などで必要な医療費用や介護サービス、または臨時で必要になった資金を貸付。
教育支援資金 年4.5%~17.8%
融資時間 子どもの義務教育、高校、高専、大学に通うのに必要な資金を貸付。

この他にも不動産担保型の貸付制度などもありますが、専業主婦目線の現実的な借入れを考えると、上記の生活福祉資金貸付制度が特に利用価値が高くなります。

これらの貸付制度は金利が無利子~年1.5%で利用でき、カードローンと比べて返済期間が長く、利用者にとっては大変使い勝手のいい制度と言えるでしょう。

しかし裏を返すとカードローンとは比べ物にならない煩雑な書類、そして審査も厳格で多重債務者には厳しい側面もあるので、お金はなくても(無さすぎはNG)信用能力がなければ利用出来ない現実は無視出来ません。

いずれにせよ利用条件や貸付額は、各地方自治体によって異なるので、気になる方は一度最寄りの社会福祉協議会に問い合わせをしてみましょう。

公務員がお金を借りるおすすめの方法
公務員がお金を借りるおすすめの方法について解説

公務員はお金を借りる程、境地に立たされることはないのでは?としばしば勘違いをしてしまいがち。

しかし、与信スペック最高ランクの公務員の借りやすさがゆえ、実際多くの方が大なり小なりの借入をしています。

そこで、消費者金融や銀行ではなく、あえて 「国からの融資」である地方職員共済組合からの融資をテーマに、公務員の為の借入方法について考えていきたいと思います。

公務員がお金を借りることができる地方職員共済組合とは?

公務員の社会保障を担う共済組合は、地方職員共済組合を含め80以上存在し、様々な福祉サービスを提供しています。

この福祉サービスの1つを構成するものとして、貸付業務という大きな柱事業があり、公務員が融資を受けるために強力バックアップしているのです。

それぞれの共済組合で利用出来る貸付サービスは若干異なりますが、共通して言えるのはその金利の安さです。

ご紹介する地方職員共済組合は、地方公務員として働いている人達のピンチを支える立役者な訳ですが、まずはその特徴を簡潔に見ていきましょう。

地方職員共済組合の特徴

・金利幅0%~年1.26%という徹底的に抑えた年率
・借入限度額は200万円
・最大融資額は月収の6倍以内まで
・使用用途により細かく分かれた貸付制度
・公務員であれば与信審査は柔軟

地方職員共済組合の融資の特徴に関して、シンプルにまとめてみましたが、借入限度額こそ高くはないものの、その金利の低さにはもはや驚愕してしまいそうです。

世の中には大小様々の消費者金融、銀行のカードローンがありますが、あなたが地方公務員であるならば、地方職員共済組合からの融資を利用しない手はもはやありません。

地方職員共済組合の貸付事業は、自動車の購入、マイホームの取得、罹災後の復旧、医療、教育、冠婚葬祭等による臨時の支出に対応するために、必要な資金を貸し付ける事業です。
当組合の貸付けは、借入時の連帯保証人・保証料・抵当権設定が不要であり、また、返済時の繰上返済(一部・全部)手数料も不要となっています。貸付けの申込みは、各支部で行っておりますので、各支部の貸付担当部署にお申し出ください。

(引用元:貸付事業の詳細|地方職員共済組合)

地方職員共済組合の融資サービス一覧

地方職員共済組合の融資は、消費者金融や銀行カードローンと異なり、使途自由のフリーローンではないことをまずは頭の片隅に置いておきましょう。

地方職員共済組合の融資は、その使途によって12の種類に別れた貸付サービスを展開しています。

地方公務員が生活を送る上で不可欠な資金が必要になった時に申し込める融資であるので、勿論ギャンブルやショッピング利用は出来ません。

ここで地方職員共済組合が提供する各種貸付サービスについて、まとめてみたいと思います。

貸付種類一覧

・普通貸付
・住宅貸付
・一般災害貸付
・住宅災害新規貸付
・住宅災害再貸付
・医療貸付け
・入学貸付
・就学貸付
・結婚貸付
・葬祭貸付
・高額医療費貸付
・出産貸付

地方職員共済組合は計12種類の貸付サービスを揃えています。それぞれ細かく細分化されたサービスに金利が設定されており、普通貸付の場合は弁済期間120カ月以内、金利が年1.26%に設定されています。

また高度医療や出産、教育、災害等の融資は、命に係わるもしくは災害等で被害を被った場合は特に低金利で借入が可能で、災害関連の貸付は年0.93%、出産・高額医療費貸付の場合は、ゼロ金利(無利子)で借入が可能です。

冠婚葬祭に通常の医療費、教育費などに関しても金利年1.26%で借入が出来るので、地方公務員の方にとって利用価値が大変高いサービスと言えますね。

公務員なら誰でも地方職員共済組合からお金を借りることができる?
公務員なら地方職員共済組合からお金を借りることができるのか

公務員にとって、共済組合からの融資はお金のピンチを乗り切る第一選択肢となっていくはずです。

地方職員共済組合のHPに明確な申し込み条件は記載されていませんが、公務員として現在就労している方、そして貸付に際して必要な書類を提出出来る方が貸付対象であることは言うまでもありません。

なおその利用に関しては共済組合の組合歴に関係なく利用出来るものと、そうでないものに別れるので、新入社員の方は申請前に確認をした方がよいでしょう。

必要書類としては、借入の申し込み書、印鑑証明や見積もり書(請求書のコピーやパンフレットなど)、貸付確認事項申告書なる借入状況を申告する書類などが要求されます。

それぞれの共済組合で若干必要となる書類が異なりますが、「この書類では過不足」と判断されると、再提出を余儀なくされる為、必要書類に関しては抜かりない準備を心がけましょう。

カードローンのように本人確認書類プラス収入証明のみで借入出来る訳ではないので、申込みに関しては若干煩雑なステップを踏まなければならない点は玉に傷だと言えるでしょう。

地方職員共済組合でお金を借りるメリットとデメリットとは

地方公務員のお財布事情を預かるのが、地方職員共済組合の融資制度。

もはやそのメリットばかりに注目しがちですが、デメリットをしっかりと理解することが借入と上手に付き合うコツになってきます。

ここでは目を背けがちなデメリットを中心に、地方職員共済組合の融資の実態を解説していきます。

地方職員共済組合のメリット

・圧倒的な低金利
・消費者金融、銀行と比べても与信審査が厳しくない

メリットは、もはや説明するまでもない金利の低さです。その他の地方自治体や国による貸付事業と比べても、群を抜いた金利を誇っています。

利用出来る方は限られますが、金利によって家計を圧迫されることなく返済可能です。不動産を担保に入れたり、連帯保証人を用意する必要がないのも大きなメリットです。

また地方職員共済組合を含め、公務員を対象にした貸付の場合、融資申請者の給与、ボーナスや退職金で控除することが可能です。

つまり債務者である公務員に対し、毎月の給与で借入分の返済を天引きすることが出来るということを意味します。

また金利を含めての返済を早める為に、「退職金から控除する」なんて裏技も勿論OKです。

信用情報はとても大切な審査基準ですが、地方職員共済組合の借入の場合は、もはや公務員として働いて得られる労働の対価を担保にお金を借りるようなものなので、その審査は決して難しいものではありません。

地方職員共済組合のデメリット

・大型融資には不向き
・おまとめ、他社からの借入の返済目的での借換えNG
・どう足掻いても即日融資は不可能
・自己破産や個人再生をしている場合は借入が難しい

地方職員共済組合の貸付は、銀行法でも貸金業法でもない借入システムなので、年収の1/3以上の借入は出来ないという総量規制対象外です。

しかし限度額200万円という限度額でも、給与の6倍以内であるという制限は決して無視することは出来ません。そして疑問になるのが、最も多くの需要があると思われる普通貸付の適応幅についてです。

ここでいう普通というのは、あくまで「生活を営む上で必要な経費」を指します。つまり高級ブランド品、ハイジュエリーに最新のスマホなどの嗜好品、そして国内外問わずして旅行などのバカンスは対象外ということです。

普通貸付には、他社からの借入の1本化や、他社の返済を充足する為の資金としての利用は原則不可となっています。

ちなみに地方職員共済組合の融資の場合、過去に自己破産をしている方への融資は実質不可能と考えていいでしょう。例外的に、共済組合に迷惑が掛かっていない任意整理の場合に限り、トラブルなく借入は可能になります。

ただし共済組合側が最も重視する点は、自己破産、個人再生をしたか?そして過去に共済組合からの貸付の際に、返済トラブルに見舞われていないかという点です。

信用情報機関への照会はしませんが、過去の共済組合内での貸付事故に関しては相互確認が出来る為、以前に返済トラブルがあった方はその点を十分留意してから申込みの是非を判断しましょう。

お金を借りることなく現金を手に入れる方法
お金を借りずに乗り切る方法

ここまで様々な手段でお金を借りる方法を説明してきましたが、本音を言えばお金を借りずにしのげるならば、借金はしない方が良いに決まっています。

銀行や消費者金融のカードローンは、限度額内で繰り返し借入と返済ができるため、返済をしてもその場でついつい追加融資で借りてしまい、なかなか残高が減りにくいシステムになっています。

銀行のフリーローンや、消費者金融のおまとめローンのように返済しかできない商品であれば問題ありませんが、追加借入ができるのがわかっていると、何かあった時にすぐにキャッシングしてしまう癖がつくのは大きなデメリットです。

ここからは、お金を借りずに現金を手にすることができる様々な方法を紹介していきます。

借金をする前に不用品を売るなどで即日お金を手にすることも可能なので、一度試してみることをおすすめします。

スマホアプリで不要品を振ってお金に換える方法
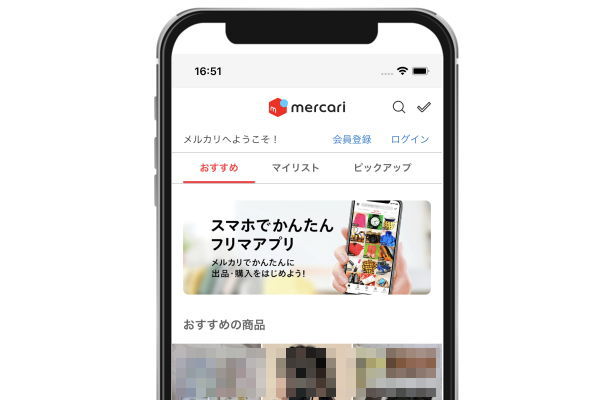
スマホアプリでお金を作る方法

カードローンやキャッシングでお金を借りる前に、まずは不用品を売りまくってお金にしてみましょう。代表的なフリマアプリはメルカリです。

メルカリにはありとあらゆるものが販売されていますが、値段次第で思ってた以上に売れるものです。

ただし、メルカリの場合売上金の当日振込は不可で一定日数が必要になります。

どうしても早くお金が欲しい人は、売上金をポイントに変更してメルペイで買い物をすれば現金は手にできませんが物は手にすることができます。

不要な携帯やスマホを売れば即金(即日現金化)が可能
 スマホを売ってお金を作る方法

使用していないスマホ(iPhoneやandroid)を持っているなら、iPhone買取業者で即日(当日)お金を手にすることが可能になっています。

iPhone買取業者はネットで調べれば沢山でてきますが、安全にお金を手に入れたいなら、大黒屋などの店舗に直接持っていく方法をおすすめします。

大黒屋では営業時間内であれば、その場で査定してもらい、即現金で買い取りしてもらえるため、すぐにお金が欲しい人に最適です。

簡単オンライン査定もあるので、使ってないスマホがある人は借入する前に売ってしまいましょう。

お金を借りずにクレジットカードで支払いを延ばす方法
お金を借りずにクレジットカードで支払いを延ばす

お金がなくて食料も買えない時などは、クレジットカードを使う事で現金がなくても買い物をすることができます。

クレジットカードの締め日はカード会社によって異なりますが、一般的には15日または25日締め日で、支払いは翌々月10日払いとなっています。

つまり、仮に15日締め日のクレジットカードの場合、7月16日に利用した代金の引き落としは9月10日になるため、それまでに給料等の収入があればお金を借りる必要はありません。

クレジットカードにはショッピング機能とは別にキャッシング機能も付けれますが、金利は消費者金融と同程度で借入・返済の利便性は消費者金融の方が圧倒的に良いため、キャッシング(現金を借りる)なら消費者金融や銀行カードローンの方が良いでしょう。

Check

クレジットカードのショッピング枠に関しては割賦販売法が適用されますので、年収3分の1以上の貸付を禁止とした総量規制は適用されません。キャッシング枠に関しては、貸金業法になるので総量規制に含まれます。

クレジットカードの現金化は絶対にやめること

お金を借りずに現金を手にする方法として、クレジットカードの現金化の方法もありますが、これはクレジットカード会社の規約に違反するため、やめておいた方がよいでしょう。

クレジットカードの現金化は以前より問題になっていますが、簡単に説明するとショッピング枠をカード決済で使用せずに不正利用して現金を手に入れる方法になります。

クレジットカードの現金化は違法なのか?

上記の様にクレジットカードのショッピング枠を現金化することは法律的に禁止なのか?と言えばそうでもありません。

例えば商品券をプレゼント用として購入したけど、渡すことができなくなった(渡したくなくなった)などで、不用品として金券ショップに売るケースは一般的だからです。

また、キャッシュバック方式でも実際に商品を購入しているため、指輪の価値が高すぎるという理由だけで違法にはなりません。

しかし、先ほども書いたようにクレジットカード会社の規約には「現金化を目的としたショッピング利用は禁止」と書いてあることから、リスクは大きくありますので、やめておいた方が無難です。

お金借りる方法のまとめ

お金を借りる方法について詳しく解説しましたが、借入することはメリットもありますが、デメリットも当然あります。

特に消費者金融や銀行カードローンは金利があり、借入件数が多くなれば毎月の返済も高額になりますので精神的負担も大きくなります。

しかしながら、住宅ローンやマイカーローンなど高額の買い物は銀行等でローンを組むのが得策なのは間違いありません。

消費者金融でも30日間無利息サービスがありますので、上手に利用すればデメリットよりも多くのメリットがあるのです。

重要なのは、計画をもって利用することです。そして本当に必要な買い物等に利用して、飲み代や遊び代でローンを組むのはやめておくべきでしょう。

交友費は副業などで収入を増やして行うべきです。お金を借りる目的と利用方法さえ間違わなければ、借入はメリットの方が大きい事を覚えておきましょう。

この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

SMBCモビットの増額審査はいつから?審査に落ちたときの対策も紹介

SMBCモビットの増額審査はいつから?審査に落ちたときの対策も紹介

【PR】本ページはプロモーションが含まれています。

SMBCモビットの借入限度額を増やすには、増額審査に通る必要があります。お金がピンチですぐにでも増額したいと考えている人も多くいるのではないでしょうか。

結論から申しますと、SMBCモビットでは増額審査を受けられるまでの明確な期間は設けられていません。SMBCモビットの利用期間が長かったり、毎月の返済期日までに必ず返済していたりする場合は増額審査に申込める可能性が高いです。

本記事では、SMBCモビットの増額審査について「申込みの流れ」や「審査に落ちたときの対策」などについて解説しています。

審査に落ちたときの対策を把握しておくと、増額審査に通らなかった人でも焦らずに追加借入れするための対処ができるでしょう。これからSMBCモビットの増額審査に申込む人はぜひ参考にしてみてください。

SMBCモビットでは利用限度額以上の借入れができない

モビットは利用限度額以上の借入れができない

SMBCモビットに限らず、カードローンでは利用限度額以上の借入れができません。利用限度額以上を借入れるためには、増額審査に通過する必要があります。

なお、増額審査ではおもに次の4つの点を重視する傾向にあります。

増額審査のPOINT

・SMBCモビットの利用実績
・JICC、CICの信用情報内容
・借入総額の総量規制
・安定した収入と返済能力

増額審査を受ける人はすでにSMBCモビットのカードローンを利用しているため、審査を受けるまでの利用実績が重視されます。過去に滞納があったり、複数回にわたる遅延があったりすると、審査通過は困難でしょう。

また、信用情報も審査で確認されるため、SMBCモビット以外の貸金業者を利用している場合は、信用情報に傷がつかないような利用を心がけましょう。総量規制とは、ローンなどの借入総額を年収の三分の一までに制限する法律です。

増額審査申込時の年収が、借入希望額の三分の一を下回っている場合は審査に通過できないため注意しましょう。他社からの借入れがある場合は、合算した金額で判定される点にも注意が必要です。

また、増額後の借入限度額が50万円を超える場合や、他社を含む借入総額が100万円を超える場合は、収入証明書の提出が求められます。新規申込時に収入証明書を提出している場合も、審査時に最新のものを提出するケースが一般的です。

なお、新規借入時よりも増額審査時の収入の方が低い場合は、審査に通る可能性が低いといえます。さらに、借入限度額が収入の三分の一を上回る場合は、現在契約している限度額が減額される可能性もある点に注意が必要です。

参考情報

日本貸金業協会公式サイト
・総量規制
・収入を証明する書類

SMBCモビットの増額申請は2つの方法でおこなえる

金利 年3.0%~18.0%
限度額 最大800万円
審査時間 最短15分
融資時間 最短15分*
公式サイト SMBCモビット詳細はこちら

*申込の曜日、時間帯によって翌日以降の取扱となる場合があります。

SMBCモビットの増額申請は次の2つの方法で行えます。

増額審査の方法

・アプリ
・Myモビ(WEB)
・SMBCモビットコールセンター(電話)

増額申請のおすすめの方法はアプリやMyモビの利用です。スマホやPCがあるなら時間や場所を気にせずいつでも申込めます。

なお、アプリから増額を申込む場合はトップ画面「利用可能額」の下に「限度額増額」ボタンが表示されます。

また、Myモビの場合はトップ画面に「増額審査を申込む」ボタンが表示されます。これらの表示がない場合は、アプリやPCから増額審査を申込めません。

なお、SMBCモビットコールセンターへ増額審査を申込むことも可能ですが、営業時間内に電話をする必要がある点に注意が必要です。

SMBCモビット増額審査に落ちても他で借入できる可能性あり

SMBCモビット増額審査に落ちてしまう人もいますが、他のカードローンですんなり借りられるケースは多々あります。

増額審査は借入からの取引期間や支払い実績が重要になるため、問題がない人でも契約してすぐに増額できない場合があります。

もしお金が必要なら、他の大手消費者金融に申込してみることをおすすめします。新規契約の審査は増額とは違いますので、すんなり審査通過する可能性はあります。

プロミス

プロミス

金利 年2.50%~18.00%
限度額 800万円まで
審査時間 最短3分*
融資時間 最短3分*
公式サイト プロミス詳細はこちら

※プロミスの最短3分融資は、お申込み時間や審査によりご希望に添えない場合がございます。

アイフル

アイフル

金利 年3.0%~18.0%
限度額* 最大800万円
審査時間 最短18分*
融資時間 最短18分*
公式サイト アイフル詳細はこちら

*お申込み時間や審査状況によりご希望にそえない場合があります。
*貸付条件はリンク先の公式サイトをご確認下さい。

アコム

アコム

金利 2.40%~17.90%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アコムの詳細はこちら

*お申込時間や審査によりご希望に添えない場合がございます。

【アプリ・Myモビ】スマホやPCから増額申込ができる

アプリ・Myモビから増額審査

アプリやMyモビを利用すると、スマホやPCから増額申込ができます。電話による方法と異なり、申込みは24時間いつでも可能です。

仕事などで日中忙しい人でも、手軽に申込める点はメリットといえます。

なお、SMBCモビット公式サイトによると、アプリやMyモビから増額を申込む場合は、申込みから結果表示までWEB上で完結可能です。

そのため、申込み時点での電話や郵送物を避けたい場合は、アプリやMyモビを利用するのがおすすめといえます。

アプリやMyモビからの増額審査について
※電話や郵送物なく申込から結果までインターネット上にてサービスが完結します
引用元:SMBCモビット公式サイト

【SMBCモビットコールセンター】入力の手間なく増額申込ができる

アプリやMyモビに増額申込みのボタンが表示されていない場合や、急いで審査を受けたい場合は、SMBCモビットコールセンターへ電話するのがおすすめです。

SMBCモビットコールセンターを利用すると、画面に必要事項を入力する手間なく増額申込みができます。

また、疑問点がある場合などにはオペレーターに直接問い合わせられるため、不安を解消できるかもしれません。

新規契約時よりも収入が減っている人や、増額審査に通過できるか不安な人は、電話でオペレーターに相談しながら申込みを検討してみても良いでしょう。

SMBCモビットコールセンターの受付時間
Check

受付時間:土日祝を含む9:00~18:00
電話番号:0120−03−5000

アプリによる増額申込の流れ|3ステップ

SMBCモビットの増額審査はアプリからかんたんに手続きを進められます。

増額を申込むには、次の3ステップで手続きを進めてください。

増額申込の3ステップ

step①…アプリダウンロード
step②…増額審査ボタンの確認
step③…増額審査申込

アプリダウンロード|スマホからの増額申込は公式スマホアプリからしかできない

スマホから増額審査に申込むときには、SMBCモビットの公式スマホアプリをダウンロードする必要があります。

なお、公式スマホアプリがあると、増額審査申込以外にも次の機能を利用できます。

公式スマホアプリで使える機能

・支払予定日の登録
・振込キャッシング
・取引履歴照会

SMBCモビットの公式アプリは、電話不要で24時間いつでも借入れに便利な機能を使えるため、日中が仕事で忙しい人にもおすすめのお金借りるアプリです。

また、振込キャッシングが利用できると、深夜や早朝に急にお金が必要になった場合にも借り入れできますし、取引履歴をスマホから確認できれば返済忘れや過度な借入れも防げるでしょう。

増額審査に手軽に申込める以外にもさまざまな魅力ある機能を利用できるため、SMBCモビットを利用している人は公式アプリをダウンロードしておくのがおすすめです。

増額審査申込ボタンの確認|増額申込ができる人にしかボタンは表示されない

SMBCモビットの公式スマホアプリをダウンロードした後は、増額審査申込ボタンを確認しましょう。増額審査申込ボタンは利用可能額の下に表示されます。

なお、増額審査申込ボタンが表示されていない場合はスマホからの申込みができないため、電話でオペレーターに直接相談するのがおすすめです。

増額審査申込ボタンが表示されるまでの期間に明確な目安はありませんが、借入後3ヶ月~6ヶ月程度の期間があると表示されるケースが多くなるようです。

増額審査申込|審査は数日かかる場合もある

増額審査申込ボタンが表示されている場合は、入力フォームに従って申込みましょう。

また、増額審査申込ボタンが表示されていない場合は、電話でSMBCモビットへ直接相談してみると、増額審査を受けられるかもしれません。

なお、SMBCモビットなどの大手消費者金融では、審査スピードが速い印象が強いです。

とはいえ、増額審査では収入証明書を提出したり利用者の取引履歴を照会したりするため、新規借入れよりも審査に時間がかかる場合があります。

審査には数日かかる可能性もあるため、増額するときには早めに申込みを済ませると良いでしょう。

SMBCモビットの増額審査は新規借入審査よりも厳しい3つの理由

SMBCモビットに限った話ではありませんが、増額審査は新規借入時の審査よりも厳しい傾向にあります。おもな理由として、次の3つの理由があげられます。

増額審査が新規借入時の審査よりも厳しい理由

・借入限度額が大きくなると審査が厳しくなる
・借入希望額や借入状況によっては収入証明書の提出を求められる
・SMBCモビットの利用状況を重視される

増額審査の特徴をおさえておくことで、審査に通過できる確立を高められるかもしれません。

これから増額審査に申込む人は、それぞれの理由について確認しておくのがおすすめです。

借入限度額が大きくなると審査が厳しくなる

カードローンでお金を借りる場合には、必ず審査に通過する必要があります。

また、借入限度額が大きくなるほど審査は厳しくなるため、増額審査も必然的に厳しくなるのです。

また、消費者金融からお金を借りるときには、総量規制に該当するかについても注意しましょう。

総量規制では年収の三分の一以上の借入れを制限しているため、年収300万円の人が100万円以上を借入れることはできません。

また、他社からも借入れている場合は、借入合計額によって総量規制に該当するかを判断します。

例えば、年収300万円でSMBCモビット以外の消費者金融から50万円を借入れている人は、SMBCモビットから50万円を超える金額を借入れることができません。

そのため、SMBCモビットからの借入限度額を高くするには、他社からの借入れを完済したり最小限の金額で増額審査に申込んだりするのがおすすめです。

増額希望額や借入状況によっては収入証明書の提出を求められる

SMBCモビットの増額審査に申込むときには、次の2つのケースで収入証明書の提出が求められます。

Q.収入証明書類は必ず必要ですか?
A.収入証明書類の提出について、以下のいずれかの場合は必要です。
・ご希望のお借入額が50万円を超える場合
・当社の契約額と他の貸金業者から借りている分も合わせて100万円を超えて借りるとき
引用元:SMBCモビット公式サイト「よくある質問」

例えば、新規契約時の借入額が30万円だった人でも、増額審査時に限度額が50万円になる場合は、収入証明書の提出が求められます。

また、他社から70万円を借入れている人は、SMBCモビットで30万円を超える借入額を希望する場合に収入証明書の提出が求められるのです。

ただし、上記のケースに該当しない場合でも、SMBCモビットが必要と判断した場合には収入証明書の提出が必要になります。

増額審査をスムーズに進めたい場合は、収入を証明できる書類を手元に用意しておくのがおすすめです。

なお、収入証明書として提出できる書類には次のようなものがあります。

収入を証明する書類

①源泉徴収票(直近の期間に係るもの)
②支払調書(直近の期間に係るもの)
③給与の支払明細書(直近の2か月分以上(地方税額の記載があれば1か月分)のもの)
④確定申告書(直近の期間に係るもの)
⑤青色申告決算書(直近の期間に係るもの)
⑥収支内訳書(直近の期間に係るもの)
⑦納税通知書(直近の期間に係るもの)
⑧納税証明書(直近の期間に係るもの)
⑨所得証明書(直近の期間に係るもの)
⑩年金証書
⑪年金通知書(直近の期間に係るもの)
※上記④から⑨の書類については、複数年分の事業所得を用いて年収を算出する場合には、その複数年分の書類が必要となります。

引用元:日本貸金業協会公式サイト

SMBCモビットの利用状況を重視される

SMBCモビットの利用状況を重視

SMBCモビットの増額審査に申込むときには、SMBCモビットの利用状況を細かく確認されます。

過去に一度でも返済が遅れている場合は、増額審査の通過が難しいでしょう。

また、利用者の口コミを参考にしても、増額審査に通過するためには正しい利用が求められます。

<30代/女性>
まともに返済してれば限度額が即あがる。
引用元:オリコン顧客満足度公式サイト

増額を申込みたいと考えているなら決められた返済日にきちんと返済したり、万が一遅れてしまうときには事前に連絡をしておいたりするなど、最低限のマナーは守っておくと良いでしょう。

なお、他の金融機関からお金を借入れている場合は、SMBCモビットだけでなく他の金融機関に対しても正しい利用を心がけておくことが重要です。

SMBCモビットの増額審査に落ちたときの対策3選

SMBCモビットの増額審査に落ちた女性

SMBCモビットの増額審査は、新規契約よりも厳しい傾向にあります。そのため、増額審査に落ちてしまう人も一定数いるでしょう。

なお、審査に落ちてしまった場合には、次の3つの対策を取ることで再審査に通過できたり、追加借入れができたりするかもしれません。

審査に落ちた場合の対策

・1~3ヶ月の期間を空けてから再度申込む
・増額幅を小さくして申込む
・別の金融機関で新規契約をする

増額審査に通過できるか不安な人や、すでに落ちてしまっている人は参考にしてみてください。

1~3ヶ月の期間を空けてから再度申込む

増額審査に落ちてから再度申込む場合は、1~3ヶ月の期間を空けておくのがおすすめです。

短期間に何度も増額審査を申込むと、お金に余裕がない状況であることを疑われてしまい、審査に悪影響を与えるでしょう。

なお、1~3ヶ月の期間を空けるときには、少額でもSMBCモビットを利用しておくと、利用実績を積めます。毎回返済期日までに返済しているなら、SMBCモビットからの信用度も高くなるでしょう。

ただし、すぐに増額して追加借入れをしたい人には不向きな方法であるため、資金を得られるまでの期間には余裕を持っておく必要があります。

SMBCモビットの増額幅を小さくして申込む

増額審査に落ちてしまった、あるいは少しでも審査に通過する可能性を高くするなら、増額幅を小さくして申込むのがおすすめです。

貸金業者からお金を借りるための審査は、借入額が大きくなるほど厳しくなります。そのため、増額幅が大きくなるほど必然的に審査も厳しくなるのです。

また、増額によって他社との借入合計額が100万円を超える場合や、SMBCモビットの借入限度額が50万円を超える場合は収入証明書の提出が求められます。

さらに、貸金業法に従って融資をする金融機関は、総量規制の範囲内で貸し付けなければいけません。増額申込者の年収が300万円の場合は最大でも100万円の融資となるため、申込者は借入希望額と収入を確認しておきましょう。

なお、収入証明書不要カードローンで借りたいなら、50万円以下の限度額内で増額を申込むのがおすすめです。

ただし、SMBCモビットが必要と判断した場合には限度額に関係なく収入証明書の提出を求められる点に注意しましょう。

別の金融機関で新規契約をする

SMBCモビットのカードローン増額に落ちた人で、すぐに追加借入れをしたい場合は、別の消費者金融カードローンで新規契約するのがおすすめです。

SMBCモビットなどの大手消費者金融では申込みから融資までの手続きがスピーディーであるため、即日借りることがでる可能性も高いでしょう。ただし、複数の金融機関から借入れする場合には、返済日や借入額の管理が複雑になります。

お金の管理に自信がない人には複数社からの借入れをおすすめできません。なお、返済日の管理をサボってしまうと、ローンを滞納してしまい信用情報に傷がついてしまいます。信用情報に傷がつくと、新たにお金を借りたくなっても審査通過が難しいです。

また、複数社から少額の借入れをしていると、高い金利で借入れる必要があります。金利が高いと返済総額も高くなるため、返済にかかる出費が大きくなりやすいです。

一方で、一社からまとまった金額を借入れていると、利息制限法によって適用金利を下げられる可能性があります。少しでも低い金利で借入れたい人は、増額による方法を取るのがおすすめです。

お借入れの上限金利は、年15%~20%です
10万円未満 年20%
10万円以上から100万円未満 年18%
100万円以上 年15%

SMBCモビットの増額審査が可能になるまでの期間は明確化されていない

増額審査が可能になるまでの期間

SMBCモビットでは、増額審査が可能になるまでの期間を明確化していません。

ただし、新規契約から間もない期間で増額審査に申込むのは控えたほうが良いでしょう。

なぜなら、お金を使う計画性がないからすぐに増額審査に申込んでいるのではないか?といった悪い印象をSMBCモビットに与えかねないからです。

なお、決められた返済日に正しく返済している人に対しては、すぐに増額を勧める通知が届く可能性が高いといえます。

SMBCモビットのような貸金業者が提供しているカードローンは金利によって利益を得ているため、できるだけ多い金額を長期間借りてくれる利用者を求めているのです。

そのため、返済日をきちんと守ってくれる利用者に対しては、増額させたほうがSMBCモビットにとって都合が良いといえます。

一方で、新規契約からすぐに増額の申込みをしたり、返済日を度々守らなかったりする人に対しては、厳しく審査するのが一般的です。

金融機関は貸し倒れリスクを恐れているため、きちんと返済してくれるか怪しい人に対しては追加融資を渋るでしょう。

SMBCモビットの増額審査に関するよくある質問

よくある質問

SMBCモビットの増額審査に対して、特に多く寄せられる質問についてわかりやすく解説していきます。

増額審査後に借入限度額が減額されないか不安な人や、審査に通るためのコツなどを知りたい人は参考にしてみてください。

増額審査後に借入限度額が減額される理由はなんですか?

増額審査後に借入限度額が減額される理由として、収入の減少があげられます。

新規契約後に転職や独立をしている場合では、契約時よりも収入が減少している可能性があるため、収入証明書を確認してみましょう。

SMBCモビットなどの貸金業者が提供しているカードローンでは、総量規制に該当しないように融資をする必要があるため、年収の三分の一までの限度額にしなければいけません。

新規契約時の年収が200万円で、限度額60万円で契約している人を例に解説していきます。

このケースでは、利用者が契約後に転職したなどの理由で年収が150万円に下がっている場合に、増額審査後の限度額が50万円未満に下げられる可能性が高いです。

SMBCモビットで50万円を超える限度額で審査に申込む場合には、収入証明書の提出が求められるため、契約時よりも収入が下がっていないか確認しておくと良いでしょう。

SMBCモビット増額審査時には在籍確認が行われますか?

増額審査時には、在籍確認が行われないのが一般的といえます。

なぜなら、在籍確認は申込者が申告した勤務先に在籍しているかを確認するために行われるからです。

増額審査ではすでにSMBCモビットを利用している人が申込むため、申込者が申告した勤務先に在籍していることを証明できています。

ただし、新規契約時と増額審査時で勤務先が異なる場合は、再度在籍確認がおこなわれる可能性があります。

また、増額幅が大きい場合も、改めて在籍確認がおこなわれる可能性がある点には注意しましょう。

増額審査に通りやすくなるコツはありますか?

増額審査に通りやすくなるコツとしてあげられるのは次の3つです。

額審査に通りやすくなるコツ

・返済期日を必ず守って利用する
・SMBCモビットから増額の案内が届いてから申込む
・少額の借入れでも利用しておく

増額審査ではSMBCモビットの利用実績を重視する傾向にあるため、返済期日は必ず守って利用しておきましょう。

一度でも延滞していると、審査通過が難しくなります。

また、SMBCモビットから増額の案内が届いた時には増額審査に通過できる可能性が高くなります。

なぜなら、増額審査の案内が送られる人にはきちんと返済している特徴があるからです。

なお、1~3万円などの少額融資でもSMBCモビットを利用しておくと、利用実績を積めます。

借りた金額を決められた日に返す行為を繰り返していくことで、高い信用を得やすくなるのです。

増額審査に落ちました。考えられる理由はありますか?

SMBCモビットの増額審査に落ちた理由として考えられるものは次の通りです。

増額審査に落ちた理由として考えられるもの

・過去に返済を滞納していた
・借入残高が多い
・複数社から借入れている

SMBCモビットの増額審査時には、増額申込までのSMBCモビットの利用実績が重視されます。

そのため、過去に返済を滞納している人は、審査通過が難しいでしょう。

また、SMBCモビットから借入れているローン残高が借入限度額に近い場合は、審査に落ちる可能性が高くなります。

増額審査に申込むときには、できるだけSMBCモビットからの借入残高を減らしておくのがおすすめです。

なお、複数社から借入れている場合も、審査通過が難しくなります。

増額申込時には他社からの借入状況も申告するため、借入合計額が高いほど審査通過が厳しいといえます。

借入限度額まで借りていませんが増額審査はできますか?

借入限度額まで借りていなくても、増額審査は可能です。

むしろ、借入限度額まで借りていないほうが審査に有利といえます。

常に借入限度額いっぱいまで借入れている人は、常にお金に困っている印象を金融機関に与えてしまいます。

そのため、借入限度額よりも少し低めの金額を借りておくことで、審査通過の可能性を高くできるでしょう。

また、1~3万円程度の少額をSMBCモビットから借りて、返済期日までに必ず返済しておくと、審査に有利となる利用実績が積み上がります。

増額審査に申込むには限度額まで借りておく必要はないため、ある程度資金に余裕があるときに申込んでおくと良いでしょう。

土日祝でも増額審査に申込めますか?

SMBCモビットの増額審査は、土日祝でも申込可能です。

平日が仕事などで忙しい人でも、土日祝を利用して増額審査に申込めます。

なお、アプリやMyモビから申込める場合は24時間いつでも可能です。

ただし、電話による増額申請をおこなう場合は9:00~18:00までの営業時間内にする必要がある点に注意しましょう。

SMBCモビット増額審査のまとめ

SMBCモビットの増額審査に申込めるまでの期間には決まりがありません。

なお、公式アプリやPCの「Myモビ」から増額を申込むには、「増額申込ボタン」が表示されている必要があります。

アプリやPCから増額を申込めない場合は、電話で申込む方法を利用できますが、新規契約から期間が経っていないと審査通過できる可能性が低いでしょう。

なお、増額審査時には収入証明書の提出を求められたり、場合によっては借入限度額が減らされたりする可能性がある点に注意が必要です。

新宿&名古屋の税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社から委託を受け広告収益を得て運用しております。
この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

生活保護受給の条件は厳しいのか?金額やデメリットに関して税理士がわかりやすく解説

生活保護受給の条件は厳しいのか?金額やデメリットに関して税理士がわかりやすく解説

生活保護受給条件

世の中には病気やケガなどの事情から働けず、収入がないため生活が困窮している人たちが数多くいます。

生活に困窮する人たちのために、日本には「生活保護」の制度があります。

本記事を読んでいる方のなかにも、生活が苦しく生活保護を受給したいと考えている方も多いのではないでしょうか。

生活保護を受給するためには細かい条件を満たす必要があります。また、生活保護を受けることによるデメリットもあります。この記事を読んでわかることは、以下の3つです。

✓この記事で生活保護についてわかること

・生活保護を受給するための具体的な条件
・生活保護でもらえる金額
・生活保護を受給することによるデメリット

この記事では、具体的な例を交えながら、生活保護を受けるための方法をわかりやすく解説していきます。

生活保護を受けられる人の条件①【収入や資産と生活費の状況】

生活保護条件

生活保護を受けるには、収入や資産と生活費の状況に関する調査を受けなければいけません。

「1ヶ月の収入」や「貯金や不動産などの資産」などについて、国から調査されるのです。

ない金額でも一定金額以上の収入がある場合、生活保護は受けられません。

また、貯金などの資産がある場合も生活保護が認められない場合が多いです。

生活保護を受けるための収入条件

生活保護収入条件

1ヵ月あたりの収入が「国が定めている最低生活費」に満たない場合、生活保護が適用されます。

最低生活費とは文字通り「最低限の生活費を送るための最低限の生活費」であり、各種条件によって支給額が計算されます。

目安として、て1ヵ月の収入が13万円以内であれば生活保護を受けられると考えていいでしょう。

年齢や住んでいる地域、育てている子供の数などによっても最低生活費は異なります。

また、生活費や住宅費などの「毎月必ず支給されるお金」とは別に、医療費など必要に応じて支給されるお金もあります。

年齢や地域ごとの最低生活費やもらえる金額については、具体的な例を出しながら、のちほど詳しく解説します。

生活保護受給できる資産や預貯金の条件とは

預金や貯金の条件

持ち家や一定額以上の預貯金がある場合は、原則として生活保護は受けられません。

生活保護を受給できる人の条件は「不動産、自動車、預貯金等のうち、ただちに活用できる資産がないこと」と定められています。

持ち家は不動産にあてはまり、資産にあたります。持ち家を所持している場合は、原則として生活保護を受給できません。

ただし、持ち家の売却価格が極端に低いなど、持ち家があっても受給が認められるケースがあります。持ち家がある場合でも、生活保護の受給は無理だと決めつけるのではなく、まずは相談してみるといいでしょう。

また、多額の預貯金がある場合も生活保護は受けられません。

ただ、預貯金について「いくら以上もっていてはいけない」などの明確な規定はなく、おおよそ10万円以内の預貯金であれば、ほとんど問題がないといえます。

10万円を超える額でも、用途や目的をしっかり説明できれば大丈夫なケースもあるようです。

預貯金についても、生活保護が認められるかどうかは個人の状況によってさまざまですので、申請する際にまずは相談してみるとよいでしょう。

生活保護を受けられる人の条件②【雇用状態】

生活保護の雇用形態条件

生活保護を受けられるかどうかには、雇用状態も大きく影響します。生活保護の受給に際しては、「雇用状況(仕事の状況)」が審査されます。

「働けない」もしくは「働いても十分な収入が得られない」と認められると、生活保護の対象となります。

また、いざ生活保護を受給し始めても、収入が最低生活費を超えると生活保護を受けられなくなります。

生活保護を受けるための雇用状況(働けない状態かどうか?)

病気や怪我などの理由で働けない人は、年齢に関わらず生活保護受給の対象です。

また、働いていても収入が最低生活費に満たない場合、生活保護を受給できます。

厚生労働省の公式サイトでも、「収入が、国の決めた最低生活費に満たない場合、足りない分を支給する」と説明されています。

詳しい説明は厚生労働省のホームページをご覧ください。

参考

<扶養義務者の扶養とは>
親族等から援助を受けることができる場合は、援助を受けてください。そのうえで、世帯の収入と厚生労働大臣の定める基準で計算される最低生活費を比較して、収入が最低生活費に満たない場合に、保護が適用されます。

(引用元:生活保護制度│厚生労働省)

たとえば、最低生活費が13万円で週2日働いていて5万円の収入がある場合、最低生活費13万円から収入の5万円を差し引いた8万円が支給されます。

(最低生活費)

13万円−(収入)5万円=(生活保護支給額)8万円

働いて収入が増えると生活保護は受けられなくなる

働いて収入が増えると、生活保護は受けられなくなります。

収入が最低生活費を上回ると、生活保護の支給は打ち切られるのです。

先ほどの、「最低生活費が13万円で週2日働いて5万円の収入を得ていた人の例」で見てみましょう。

この人が働く日数を週5日に増やし、1ヶ月の収入が14万円になった場合、生活保護の支給は打ち切られます。

働く日数 週2日
1ヶ月あたりの収入 5万円
生活保護の支給額 8万円(13万-5万=8万)
働く日数 週5日
1ヶ月あたりの収入 14万円
生活保護の支給額 なし(最低生活費の13万円を超えるため)

生活保護を受けられる人の条件③【精神病を含む健康上の問題】

精神病などの健康上の条件

生活保護を受給するには、「精神病を含む健康上の問題」を抱えているかどうかも審査されます。

生活保護は、生活に困窮する人たちに対する保護措置です。

したがって「現在収入がないし、とりあえず生活保護を受けようかな」など、なんとなくの理由では受給できません。

生活保護を受給するには「働けない明確な理由」が求められます。

働けない理由としては様々なものが考えられますが、もっとも多いのが「精神病を含む健康上の問題を抱えていて働けず生活保護を受給するケース」です。

精神病や身体的な病気で働けないことが生活保護の前提条件

生活保護の受給は、精神病や身体的な病気などの事情で働けないことが前提です。

たとえば、次の3つのようなケースです。

病気等で働けない例

・大きな怪我をしていて満足に動けない人
・日常生活に支障が出るほどの病気を抱えている人
・精神病を患っており医師から働くのを禁止されている人

厚生労働省でも、就労と生活保護受給の関係について以下のように明記しています。

参考

「生活保護は、資産、能力等あらゆるものを活用することを前提として必要な保護が行われます」(以下のような状態の方が対象となります)(中略) 就労できない、又は就労していても必要な生活費を得られない。
(引用元:生活保護制度│厚生労働省)

なお、精神病やパニック障害などの病気の場合は、病状の深刻さが担当者に伝わりづらい現状があります。

自己申告では働けない状態だと認められないケースがあるため、不安であれば診断書を用意しておくといいでしょう。

生活保護を受けられる人の条件④【家族や親族の支援があるかどうか】

家族や親族の支援があると生活保護は受けられない

生活保護を受ける条件として、家族や親族の支援があるかどうかも重要です。

原則として、生活保護を受けられるのは、家族や親族の支援がない人たちです。

厚生労働省の公式サイトでも、「親族等から援助を受けることができる場合は、援助を受けて」「扶養義務者からの扶養は保護に優先されます」と記載されています。

家族や親族から援助してもらえる状況だと、生活保護は受けられません。

また家族や親族から援助してもらえない事実を申請者本人から伝えるだけでは、生活保護認定とはなりません。

生活保護を申し込むと、申請者の3親等以内の身内に援助の可否について確認が入ります。

つまり、生活保護を受けるには身内から「援助できない」旨の、正式な回答をもらわなければならないのです。

扶養義務者届けを元に3親等以内の身内に調査がはいる

美郷町の生活保護扶養届出書
美郷町の生活保護扶養届出書

生活保護を申請すると、3親等以内の身内に書面上で調査が入ります。調査の結果、身内から支援してもらうことで生活が成り立ち「生活保護の必要がない」と判断された場合は生活保護を受けられません。

受給希望者は、自分の扶養者を申告するための「扶養義務者届」を提出します。

自治体は扶養義務者届を元に、記載されている身内に対して書面上で調査を行います。調査される範囲は、3親等以内の身内です。

自分の両親や子供(1親等)、兄弟や祖父母、孫(2親等)、おじ、おば、甥(おい)、姪(めい)などが含まれます。

例えば、自分の父親が生活保護を申請した場合で考えてみましょう。この場合は、自分や祖父母、自分の子供たちに調査が入ります。

基本的には文書(手紙)が届き、仕送りにあたる「金銭的援助」、定期的な訪問や電話連絡など「精神的支援」が可能かどうかを聞かれます。

支援が可能な場合は「具体的にどのような支援ができるか?」や、文書を受け取った親族の家族構成や職業、年収、資産状況などを聞く項目があるのが一般的です。

支援は強制されることはなく、あくまで「支援できるかどうか聞く」形になります。

Check

生活保護を申請すると、必ず3親等以内の身内の住民票住所に扶養義務者届が郵送されますので内緒で生活保護を受給することはできません。

生活保護申請時に届く扶養届書は援助を拒否しても問題ないのか?

先ほど生活保護の申請をすると、3親等以内の親族に支援が可能かどうか「扶養義務者届」が送られます。

あまり付き合いがない身内の人は突然送られてきた扶養届に困惑することがほとんどです。

この扶養届書で支援を拒否しても大丈夫なのか?と拒否することに抵抗を感じる人も多い事から、参考になるヤフー知恵袋を掲載しておきます。

生活保護のYahoo!知恵袋

質問:実家の父に対し「親族に対する扶養援助のお願い」が届きました。理由などはどのようにしたらよいのでしょうか?父親の弟が生活保護をうけているようです。(中略)
■こういった場合の交流ナシの理由はどのように記載したらよいのでしょうか?
■また、「援助できない」の箇所にチェックをつけようと思っていますが、理由を求められています。理由もきちんと述べないといけないものでしょうか?
■家族の状況(月収などを記載する箇所)があるのですが、これらも埋めないといけないものでしょうか?
回答:最初の質問には、父親と弟に過去に金銭トラブルがあったのなら「金にだらしない弟と数年前に金銭トラブルがあり、弟が家を飛び出してからは音信不通」でいいでしょう。
二番目の援助できない理由は、「月額〇万円の年金暮らしで、自分の生活を維持するだけで精一杯」など具体的に書く事です。但し、実際援助する余裕があるのなら、当然父親は扶養義務があるので援助しなくてはなりません。虚偽の申告をしても後でケースワーカーが実態調査に来てバレるということがあります。
三番目の項目は正直に埋めてください。生活保護には無差別平等の原則があって、申請者が過去にいかに怠惰で理不尽な生活をしてきても憲法で定める生存権があるので保護しなければなりません。国民の血税で維持されている制度である以上、審査も厳格に行われているということを認識してください。(引用元:Yahoo!知恵袋)

生活保護の相談から受給までの流れを解説

生活保護を受給するには、次のようなステップを踏んでいきます。

(引用元:厚生労働省:生活保護制度)

【生活保護の流れ】

1.事前相談

生活保護相談窓口
生活保護制度の利用を希望される方は、お住まいの地域を所管する福祉事務所の生活保護担当までお越し下さい。生活保護制度の説明をさせていただくとともに、生活福祉資金、各種社会保障施策等の活用について検討します。

2.生活保護申請・審査

生活保護申請書類
ケースワーカーの訪問調査や財政状況等の調査を受け、生活保護が必要かどうか審査します。また、生活保護の申請をされた方については、保護の決定のために以下のような調査を実施します。
・生活状況等を把握するための実地調査(家庭訪問等)
・預貯金、保険、不動産等の資産調査
・扶養義務者による扶養(仕送り等の援助)の可否の調査
・年金等の社会保障給付、就労収入等の調査
・就労の可能性の調査

3.生活保護費支給

生活保護受給
審査の結果、受給が決定すると毎月決まった額が申請者の銀行口座に振り込まれます。
・厚生労働大臣が定める基準に基づく最低生活費から収入(年金や就労収入等)を引いた額を保護費として毎月支給します。
・生活保護の受給中は、収入の状況を毎月申告していただきます。
・世帯の実態に応じて、福祉事務所のケースワーカーが年数回の訪問調査を行います。
・就労の可能性のある方については、就労に向けた助言や指導を行います。

市役所や福祉事務所へ生活保護の相談

生活保護を受給したいと思ったら、まずは住んでいる地域の市役所や福祉事務所へ相談に行きましょう(「◯◯(お住まいの都道府県の名前)+福祉事務所」で検索すると、近くの福祉事務所を見つけられます)。

現在の自分の状況を相談したり、担当の人から生活保護に関する説明を受けたりしてから、申請を行います。

【福祉事務所の設置状況】
設置自治体数

都道府県 45 一般市 733 政令・中核市 82 町村 47 計 907

福祉事務所数

都道府県 205 一般市 742 政令・中核市 257 町村 47 計 1251

ケースワーカーによる生活保護の訪問調査

生活保護の訪問調査

生活保護申請が完了すると、一週間以内にケースワーカーによる家庭訪問があります。

生活状況等を把握するための実地調査です。家庭訪問では申込者の生活状況を確認されます。

場合によっては、使っていない土地や貴金属など不要な資産を売却する、口座の通帳を提出する、収入がある場合は収入証明書を提出するなどの指導をされる場合があります。

ケースワーカーは申請者のためを思って行動してくれていますので、ケースワーカーの調査にはきちんと協力し、指導を素直に聞き入れることが大切です。

協力が不十分だったり、指導をなかなか聞き入れたりしない場合は、生活保護支給を拒否されてしまう場合もあります。

財産(銀行口座や生計保険)の調査や審査と審査結果の通達


札幌市生活保護決定通知書

※上記通知書は札幌市生活保護法施行細則より抜粋。

ケースワーカーによる訪問調査と並行して、財産に関する調査や審査が行われます。審査結果の通達は、申請から14日以内に行われます。

生活保護において、国は申請者の財産の状況を把握しなければなりません。そのため、申請先の自治体には個人の口座情報を閲覧する権利があるのです。口座にある預貯金があまりにも多額の場合は、生活保護は受給できません。

また、申告した口座以外に預貯金のある口座があると発覚した場合には、「虚偽の報告」をした、つまりウソをついたと見なされてしまいます。

さらに、生命保険に加入しているかどうかも確認されます。生命保険を解約すると返還金が発生する場合があるので、生命保険も資産になるのです。返還金が発生する保険に加入している場合は、解約して発生する返還金を生活費に充てるよう指導されます。

家庭訪問の結果と金融機関への調査結果などを総合的に判断して、受給の可否が決定されます。審査可否は書類で自宅に郵送され、通知されます。

受給が決定した場合に届く「保護決定通知書」には、生活保護が決定した理由やもらえる金額が記載されています。

<生活保護法第29条 資料提出等>
保護の実施機関及び福祉事務所長は、保護の決定若しくは実施又は第七十七条若しくは第七十八条の規定の施行のために必要があると認めるときは、次の各号に掲げる者の当該各号に定める事項につき、官公署、日本年金機構若しくは国民年金法(昭和三十四年法律第百四十一号)第三条第二項に規定する共済組合等(次項において「共済組合等」という。)に対し、必要な書類の閲覧若しくは資料の提供を求め、又は銀行、信託会社、次の各号に掲げる者の雇主その他の関係人に、報告を求めることができる。

(引用元:契約者貸付とはどのような制度ですか?│大樹生命保険株式会社)

生活保護費の受給方法

生活保護費は月に一度、申請した自身の銀行口座に振り込まれます。基本的には、どの自治体においても、月初の1日~5日に支給されます。

例えば2022年の横浜市では、毎月4日に支給されていました。ただし、大型連休や土日などで支給日がずれる場合があります。

細かい支給日は自治体によって異なりますので、事前に確認しておきましょう。

生活保護の金額はいくらもらえる?地域や世帯人数別で解説

生活保護地域別の受給金額

生活保護受給者は、一律でみな同じ金額をもらえるわけではありません。

住んでいる地域や世帯人数、年齢などによって、もらえる金額は異なります。

今回は具体的に次の3つのケースで見てみましょう。

たとえば、次の3つのようなケースです。

生活保護金額の具体例

・東京都で18歳未満の子どもが2人いる母子家庭のケース
・大阪府で一人暮らしをしていている人のケース
・北海道で高齢で働けない80歳高齢者のケース

生活保障制度における生活保護費の考え方

生活保障制度における生活保護費とは、「最低限の」生活を送るために必要なお金です。

厚生労働省では、最低限の生活を送るためのお金(最低生活費)について、以下のように定めています。

最低生活費 = A + B + C + D + E + F

A:生活扶助(日常生活を送るための費用で、受給者の居住地や年齢によって異なります)
B:加算額(障害者、母子世帯、児童がいる場合等にかかる費用)
C:住宅扶助基準(家賃や住宅にかかる費用)
D:教育扶助基準、高等学校等就学費(子どもの教育にかかる費用)
E:介護扶助基準(介護にかかる費用)
F:医療扶助基準(病院での治療などにかかった費用)

A~Fまでを合わせたものが、最低生活費となります。

以上のA~Fについて、それぞれ基準額が定められていますが、住んでいる地域、受給者の年齢、世帯人数等によって各基準額が異なります。

受給者の状況に応じたA~Fの基準額を組み合わせたものが、生活保護費として支給されます。

基本は「生活扶助」と「住宅扶助」が必ず支払われ、必要に応じて「加算額」「教育扶助」「介護扶助」「医療扶助」がさらに追加されるイメージです。

東京都で18歳未満の子どもが2人いる母子家庭生活保護のケース

東京都在住で18歳未満の子どもが2人いる母子家庭の場合、生活保護支給額は263,328円になります(千代田区在住で、母親が44歳子供が17歳の高校生と、11歳の小学生で構成される世帯で計算)内訳は以下の通りです。

生活保護費の内訳 生活扶助 内容 基準額① 金額 149,548円
生活保護費の内訳 児童養育費 内容 児童2名 金額 20,380円
生活保護費の内訳 母子加算 内容 児童2名 金額 23,600円
生活保護費の内訳 住宅扶助
(居住地域や世帯人数によって金額が変わる)
内容 東京都千代田区の家賃補助
(2~6人世帯)
金額 69,800円
合計 263,328円

18歳未満の子どもがいると、児童養育加算があります。上記の例は母子家庭ですので、母子加算適用もされるでしょう。

「加算額」については、後ほど説明する「生活保護費以外に受けられる介護や教育費などの加算額 」で詳しく述べます。

義務教育を受けている子どもが二人いますので、必要に応じて教育扶助も支払われます。

なお、生活扶助は、基準額①と②の2種類があり、微妙に異なった計算式で算出されます。

①か②のどちらか高い方が適用される仕組みですが、詳しい計算式について本記事では割愛し、基準額①と基準額②のどちらに当てはまるかだけ記載してあります。

大阪府で一人暮らしをしていている人の生活保護ケース

大阪府大阪市で一人暮らしをしている30歳男性の場合は、116,310円もらえます。

生活保護費の内訳は以下の通りです。

生活保護費の内訳 生活扶助 内容 基準額② 金額 79,310円
生活保護費の内訳 住宅扶助 内容 大阪府大阪市の家賃補助
(単身世帯)
金額 40,000円
合計 116,310円

病気を患っている場合は、医療費として「医療扶助」が支給され、仕事を探している場合は「生業扶助」を受けられる場合もあります。

北海道に住んでいて高齢で働けない80歳高齢者の生活保護ケース

北海道に住んでいて高齢で働けない80歳高齢者の場合は、103,420円もらえます。

生活保護費内訳は以下の通りです。

生活保護費の内訳 生活扶助 内容 基準額② 金額 67,420円
生活保護費の内訳 住宅扶助 内容 北海道札幌市の家賃補助
(単身世帯)
金額 36,000円
合計 103,420円

高齢なので介護が必要なことも考えられますが、その場合は介護費として「介護扶助」が受けられます。

生活保護費以外に受けられる介護や教育費などの加算額

生活保護加算額

生活保護受給者は、生活保護費(生活扶助)のほかにも、様々な扶助が受けられます。

生活保護以外に受給できる扶助は以下の通りです。

受給できる扶助

・住宅扶助
・教育扶助
・医療扶助
・介護扶助
・出産扶助
・生業扶助
・葬祭扶助

下記で、上記の扶助や加算額について、どのような場合にいくら支払われるのかを紹介していきます。

病気の治療や手術が必要になったら医療扶助が受けられる

病気を治療したり、手術が必要になったりした場合には、「医療扶助(いりょうふじょ)」をもらえます。

例えば腕を骨折して入院し患者負担の費用が10万円だった場合は、10万円全額が医療扶助として支払われます。

なお、原則として医療扶助は現物給付です。医療にかかった費用が、自治体から医療機関へ直接支払われます。

したがって、医療費として受け取った現金を、こっそり他の用途に使うなどはできません。

義務教育に必要な補助が受けられる教育扶助も受取可能

小学生や中学生の子どもがいる家庭は、「教育扶助(きょういくふじょ)」を受け取れます。義務教育を受けている子どもがいる家庭が対象です。

教育扶助は、「基準額」「教材代」「給食費」「交通費」「学習支援費(クラブ活動費)」の項目に分けられています。

それぞれの項目における内容や支給額についてご紹介します。

項目 基準額 内容 学用品や校外学習などの費用 支給額 一律で支給される
小学校:2,600円
中学校:5,100円
項目 教材代 内容 教材に充てるための費用 支給額 実費で支給される
(領収書が必要)
項目 給食費 内容 給食代にかかる費用 支給額 全額が実費で支給される
項目 交通費 内容 通学のためにかかる費用 支給額 通学にかかる最低限の費用が実費で支給される
項目 学習支援費
(クラブ活動費)
内容 クラブ活動にかかる費用 支給額 実費で支給される支給額には上限あり
小学校:1万6,000円以内
中学校:5万9,800円以内

部屋を借りるときは生活保護住宅扶助の対象になる

部屋を借りるときには、「住宅扶助(じゅうたくふじょ)」が支給されます。

住宅扶助には、「家賃、間代等」と「住宅維持費」の2つの項目があります。

項目 家賃、間代等 内容 部屋を借りるときの家賃、引越し代、更新料などにかかる費用 支給額 地域ごとに設定された上限額の範囲内において、実費で支給される
(東京都23区内の場合、単身世帯は5万3,700円、3人世帯の場合は6万9,800円)
項目 住宅維持費 内容 家屋や畳などの修理、雪囲いや雪下ろしなどの費用 支給額 年額12万4,000円が支給される(支給の必要が認められる場合のみ)

介護が必要な場合は生活費とは別に介護扶助が受けられる

介護が必要な場合は「介護扶助(かいごふじょ)」が受けられます。介護扶助をもらえる人は、ケースワーカーが「介護の必要がある」と認めた人です。

介護扶助では、介護にかかる費用のうち、本来自己負担となる額は全額補助されます。

つまり、介護を受ける本人が介護施設などに対して自己負担する額は0円です。

介護扶助を受けたい場合は、福祉事務所に申請して審査を受け、必要性が認められると支給が決定します。

国から介護施設へ直接お金が支払われ、対象者は介護サービスを現物支給されます。

子供が生まれるときは出産扶助の対象

子どもが生まれるときは、「出産扶助(しゅっさんふじょ)」の対象となります。

出産扶助の支給項目は、「基準額」「出産に伴う入院費」「衛生材料費」の3項目です。

項目 基準額 内容 出産費用に充てるための金額 支給額 分娩方法によって異なる(産む場所が病院か家か)
・施設分娩(病院等での出産)の場合:上限29万5,000円以内
・居宅分娩(家での出産)の場合:上限25万9,000円以内
※令和2年度の支給額
項目 出産に伴う入院費 内容 出産に関する入院にかかる金額(最大で8日間の入院費) 支給額 入院するための最低限の費用が支給される
(個室ではなく最も安い大部屋での費用が基準となる)
項目 衛生材料費 内容 包帯やガーゼなどの衛生材料にかかった費用 支給額 一律6,000円
※令和2年度の支給額

ほかにも、おむつ代などに使える「出産準備費用」が支給されるケースもあります。

また、出産扶助以外にも、妊娠や子育てに関する加算は以下の通りです。

妊婦加算 妊娠中の女性に加算
妊娠6ヵ月未満の場合は9,130円、妊娠6ヵ月以上の場合は1万3,790円が支給される
産婦加算 出産後6ヶ月まで、8,480円が支給される
母子加算 母子家庭で子育てする世帯に対し、子どもが18歳になるまで支給される。
子ども1人の場合、支給額は1万8,800円

仕事で必要なスキルを身につけたいなら生業扶助を申請できる

仕事で必要なスキルを身につけたければ、「生業扶助(せいぎょうふじょ)」を申請できます。

生業扶助は、受給者の働く能力を高め、自立した生活を目的として支給されるものです。

生業扶助は、「生業費」「技能修得費」「高等学校等就学費」「就労支度費」の4項目に分かれています。

項目 生業費 内容 小規模の事業を経営するための設備費や運営費、
器具機械の購入費として支給される
支給額 上限額4万7,000円以内
項目 技能習得費 内容 自立した生活を行うために、技能を習得したい人に向けた扶助
資格・免許の取得、パソコン操作、自立支援プログラムによる支援等の費用
支給額 上限額8万3,000円以内
項目 高等学校就学費 内容 高校生が高校で学ぶにあたって必要な学用品費や教材代、
交通費などに使えるお金として支給される
支給額 ・基本額:5,300円
・教材代、交通費、学習支援費は実費で支給される
(学習支援費のみ、上限額8万4,600円以内)
項目 就労支度費 内容 就職確定後、就職のために必要になるスーツ・カバンなどを
購入するための費用として支給される
支給額 上限額3万2,000円以内

母子家庭や父子家庭は18歳未満の子ども一人あたり母子加算がある

生活扶助のなかには、状況に応じて追加で支給される「加算額」があります。

18歳未満の子どもがいるひとり親世帯に支給される「母子加算」もその一つです。

「母子加算」の名前ではありますが、母子家庭だけでなく、父子家庭も支給の対象です。

東京都に住んでいて子どもが一人の場合は1万8,800円が支給されますが、支給額は住んでいる地域や子どもの人数によって異なります。

寒冷地で暖房費がかさむなら冬季加算が受け取れる

寒さが厳しくなる冬季には、「冬季加算」が加算されます。暖房などに使う費用として支給されるものです。

寒い地域であればあるほど高い金額が加算され、地域や世帯人数によっても加算額は変わります。

世帯人数と家の広さは関係があるため、世帯人数も考慮されているのです。

ちなみに、東京都で3人世帯の場合は、4,240円が支給されます。

障がい者は障害等級1~3級なら障がい者加算の対象

障害者(障害等級1~3級)の方が生活保護を受給する場合、「障害者加算」がもらえます。障害者の方は健常者よりも生活のハードルが高いです。

たとえば健常者が歩いて行ける距離のスーパーだとしても、足に障害をもつ障害者はタクシーを使わなければならないケースもあるでしょう。その場合は生活扶助からタクシー代を出さなければなりません。

障害者は健常者よりも生活にお金がかかってしまう場面が多くあります。健常者との差を補うために、生活扶助の中に障害者加算があるのです。

障害者等級や地域によって支給額が変わりますが、東京都に住んでいて身体障害者障害等級1・2級の場合、2万6,810円が支給されます。

生活保護受給で注意すべき6つのデメリット

生活保護デメリット

生活保護を受給するにあたっては、デメリットや注意点もあります。

生活保護について、厚生労働省からは「健康で文化的な最低限度の生活を保障するとともに、自立を助長することを目的としています」と趣旨が説明されています。

生活保護はあくまで「最低限度」の生活を保証するものです。

また「自立を助長することを目的としています」とある通り、できる限り自立に向けて努力することが求められています。

そのため、生活保護を受給すると、一般の人と比べて制限が増えてしまいます。さらに、受給するにあたって注意しなければいけない点もいくつかあります。

ここからは、下記6つのデメリットについて解説します。

生活保護のデメリット

・必要以上の贅沢品の購入ができない
・カードローンやクレジットカードの新規契約ができなくなる
・ケースワーカーの訪問とヒアリングがある
・旅行に行く場合でも相談や申告が必要な場合がある
・収入や雇用状況によっては生活保護の打ち切りがある(永遠に受給できない)
・無料低額宿泊所に泊まれるが長期間は住めない

生活保護者は必要以上の贅沢品の購入ができない

生活保護者は高級品や贅沢は禁止

生活保護を受給しているときは、必要以上の贅沢品を購入できません。生活保護をもらうことで、最低限の生活基盤ができます。基盤ができて少し生活が安定してくると、生活に潤いをもたらす贅沢品が欲しくなってくることもあるでしょう。

しかし、生活保護である以上、受給者は必要以上の贅沢品の購入は認められません。購入したり所持したりしているものが贅沢品と見なされた場合は売却を指示されます。

贅沢品に当てはまるかどうかは、「日常生活に絶対必要であるかどうか」で判断するとよいでしょう。わかりやすい贅沢品の例でいえば、高価な腕時計や装飾品が該当します。

何十万円もする腕時計や宝石がついたネックレスなどは、生活に必須であるとはいえません。生活に必須ではないと見なされた場合は、車やバイクの購入も認められません。他には健康の事を考えてパーソナルジムおすすめに通おうと考える人もいますが、もちろんこれも認められません。

安いパーソナルジムよりも自宅周辺をジョギングしたり、自宅で筋トレなどをすればお金はかかりません。

もちろん、車やバイクに関してはそれがないと生活できない地域にお住まいの場合は別です。物品の購入に迷うときは、ケースワーカーや福祉相談所に相談してみるとよいでしょう。

なお、以下のものは購入が認められる場合が多いです。

認められる可能性がある物

・生活に必須の家具・家電
・ペット
・エアコン
・1台目のパソコン・スマホ
・自転車

このように、贅沢品の購入を許されていない点は、生活保護のデメリットと言えるでしょう。

生活保護はカードローンやクレジットカードの新規契約ができなくなる

カードローンの契約

生活保護を受けている人は、お金を借りるカードローンやクレジットカードの新規契約ができなくなります。

厳密に言えば、100%新規契約できないわけではありませんが、現実的に新規契約はかなり厳しいと言ったほうがよいでしょう。

カードローンやクレジットカードを新規契約するにあたっては、必ず審査があります。

カードで利用した分を返済してもらわなければ消費者金融やカード会社の損失になってしまうので、申込者の返済能力が審査されます。

生活保護受給者は返済能力がかなり低いため、審査を通過するのが難しいのです。

生活保護はケースワーカーの訪問とヒアリングがある

生活保護の受給が決定すれば、福祉事務所やケースワーカーとのやりとりが終了するのでは?考える人も多いかもしれません。

しかし生活保護を受給している間は、ケースワーカーの定期的な訪問とヒアリングに応じなければならないのです。

ケースワーカーは「年2回ほどの受給者訪問」が義務付けられています。ケースワーカーが訪問する理由は、おもに次の2つです。

【①受給者の自立支援のため】
生活保護の目的のひとつが、受給者の経済的自立の支援です。受給者は生活保護をただ受給するのではなく、生活保護を脱却できるように就職活動等の努力をしなければいけません。ケースワーカー側もまた、受給者の生活保護脱却に向けた協力をするために、定期的な家庭訪問を実施するのです。
【②生活保護の不正受給を防ぐため】
残念なことに、生活保護の不正受給は後をたちません。そのため、不正受給を防ぐための訪問はケースワーカーの重要な仕事となっています。
(引用元:さいたま市)

ちなみに、ケースワーカーの訪問は拒否できません。

ケースワーカーとのやりとりが苦痛に感じる方にとっては、訪問やヒアリングはデメリットといえるでしょう。

生活保護受給中は旅行に行く場合でも相談や申告が必要な場合がある

生活保護は旅行にいけない?

旅行に行く場合は、事前に相談や申告が必要な場合が多いです。国内旅行、海外旅行にかかわらず、相談や申告をしておいたほうがいいでしょう。

旅行期間中にケースワーカーが訪問する場合があります。近場の国内旅行だとしても、事前に相談しておかないと理由がない不在扱いとなってしまい、いずれ不在だった理由を聞かれることになります。

理由を聞かれたときに合理的な説明をできないと、生活保護を打ち切られてしまうことがあります。

したがって、国内旅行の場合でも、ケースワーカーへ事前の相談や申告をしておいた方がよいでしょう。

生活保護を受けていると、海外旅行には行きづらいのが現状です。遊びや観光目的の海外旅行に行くと「お金に余裕がある」とみなされ、翌月から生活保護が減らされる可能性がでてきます。

ちなみに、冠婚葬祭やスポーツなど競技大会への出場、修学旅行などの特別な事情がある場合は別で、海外旅行に行っても生活保護の減額はありません。

ただし、事前に事情を申告しておく必要はあります。このように、旅行に行く場合は事前の相談や申告が必要なケースがほとんどです。

生活保護受給者が旅行に行ってはいけないわけではありませんが、世間的な印象がよいとは言えないでしょう。

収入や雇用状況によっては生活保護打切りがある(永遠に受給できない)

生活保護は、一度受給が決まったら永遠に受給できるわけではありません。

新しい仕事に就くなどして収入が増えた場合は「これ以上支援の必要はない」と見なされ、生活保護を打ち切られることがあるのです。

また、犯罪行為をしたり、ケースワーカーの指導に従わなかったりした場合も、打ち切りの対象となります。

生活保護は永遠にもらえるわけではなく、打ち切りもありえる点は覚えておきましょう。

無料低額宿泊所に泊まれるが長期間は住めない

生活保護受給者は「無料低額宿泊所」に泊まれますが、長期間住み続けられるわけではありません。

無料低額宿泊所とは、生活困難者のために低額で貸される簡易宿泊所のことです。無料低額宿泊所は一時的な住居としての利用が前提であり、契約期間は基本的に一年間です。

更新も可能ですが、宿泊所や福祉相談所との相談が必要になります。

神奈川県のホームページ「無料低額宿泊所(日常生活支援住居施設)について」を見てみましょう。

「長期入居の防止・居宅生活移行に関する事項」の項目で、「契約期間は1年以内(更新可)とし、契約期間終了前には入居者の意向確認を行うとともに、福祉事務所等と利用の必要性について協議をすること」
(引用元:神奈川県無料低額宿泊所(日常生活支援住居施設)について)

身近な無料低額宿泊所について詳しく知りたい方は、住んでいる地域の担当課へ直接問い合わせてみるとよいでしょう。

生活保護でよくある質問

生活保護の質問Q&A

生活保護に関するよくある質問についても回答していきます。

福祉事務所や市役所には相談しにくい質問も含まれているかと思いますので、ぜひ参考にしてください。

Q:生活保護申請にはどのような書類が必要ですか?

生活保護を申請するには、「申請書」の提出を求められ、申請書には次のような項目を記載する必要があります。

生活保護申請書の記載項目

・氏名
・住所(居所)
・保護を受けようとする理由
・収入や資産の状況など

場合によっては、資産や収入の状況がわかる資料(通帳の写しや給与明細等)を求められることもあります。

Q:生活保護の申請には何が必要ですか?
A:生活保護の申請をするにあたっては、原則として、氏名や住所又は居所、保護を受けようとする理由、資産及び収入の状況、その他保護の要否、種類、程度及び方法を決定するために必要な事項等を記載した申請書を福祉事務所に提出していただく必要があります。ただし、それができない特別な事情があれば、そうした申請書がなくても申請することができます。生活保護制度の仕組みや各種社会保障施策等の活用について十分な説明を受けるためにも、生活保護担当窓口での事前の相談が大切です。なお、生活保護の申請時の調査において、世帯の収入・資産等の状況がわかる資料(通帳の写しや給与明細等)を提出していただくことがあります。
(引用元:厚生労働省「生活保護制度」に関するQ&A)

Q:生活保護受給中に仕事をして収入を得るとバレますか?

生活保護受給中に仕事をして収入を得ると、バレる可能性が高いです。

また、仕事をして収入を得ているのに申告しないでいると、本来の受給額よりも多い金額を受け取ることになり、不正受給にあたってしまいます。

したがって、生活保護受給中に仕事をして収入を得たら、必ず申告しなければなりません。受給者が仕事の報酬を受け取る場合には税金が発生します。

生活保護の担当である福祉事務所は、受給者の税金をチェックしているので、未申告の収入を発見できるのです。ケースワーカーの家庭訪問による調査がきっかけになる場合もあります。

受給者の生活状況を見て、「申告していない仕事や収入があるのでは?」と疑われてしまうことがあるのです。

また、近隣の住民からの、自治体に対する通報や密告によってバレるパターンもあります。生活保護受給者が仕事をしている姿を見られ「生活保護を受給しているのに仕事をしているのか?」と、市役所に電話や密告をする人がいるのです。

連絡を受けた担当部署は、受給者の税金などをより一層厳しくチェックするため不正受給が発覚するかもしれません。

市民は、周囲にいる生活保護を受給している人々に対して意外と敏感です。「生活保護を受けるのはずるい」「不公平だ」と考えている人も多いでしょう。

生活保護の不正受給がバレると、不正受給していた分の返還を求められたり、生活保護が打ち切られたりするリスクがあります。悪質な場合には裁判で訴えられる場合もあります。

仕事で収入を得たり、収入が上がったりしたときには、きちんと申告するようにしましょう。

Q:生活保護を受けていてもプライバシーは守られますか?

生活保護を受けていても、原則としてプライバシーは守られます。ただし、一部のプライバシーは制限されてしまうともいえます。

生活保護を申請する際に、資産状況や生活状況、健康状態等について調査を受けなければなりません。

個人情報を開示しないと生活保護を受給できないので、プライバシーは制限されているといえます。

また、生活保護を受給している間もケースワーカーが生活状況の調査のために立ち入り調査をするため、ある程度プライバシーは侵害されるかもしれません。

Q:生活保護の審査に落ちたら二度と申請できないのでしょうか?

生活保護の審査に落ちても、再度申請することは可能です。

ただし、一度目の審査に落ちた原因を改善してから再度の申請をしないと、何度も審査に落ちてしまうことになりかねません。

生活保護を受給出来る条件は、大きく分けて3つです。

生活保護受給条件

・収入が最低生活費に満たない
・資産となるものを所有していない
・頼れる親族がいない

一度目の申請に落ちたのは、上記の3つの条件のうちいずれかを満たしていない場合が多いです。

そのため、一度目の申請のときと状況が大きく変化していなければ、二度目の申請が通る可能性は低くなってしまいます。

審査に落ちても何度でも申請し直せますが、再度申請する前に資産や親族との関係など、状況を見直しておく必要があります。

生活保護のまとめ

生活保護は、国が設けている「最低限生きていくための支援」です。

ご飯を食べるためのお金がない、住む場所もないような状況は、生活が困窮し、命が脅かされているといえます。

生活保護はだれでも受ける権利があります。

生活が困窮していて命が危ないのであれば、まずは申し込んでみまししょう。本当に困っている人に対して、国は手を差し伸べてくれるはずです。

申し込みの際には、本記事で解説した「受給の条件」「もらえる金額」「受給のデメリット」をある程度把握したうえで、福祉事務所や市役所へ相談するとよいでしょう。

この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

カードローン借り換えを説明!借り換え審査やおすすめ、デメリットまで解説

カードローン借り換えを説明!借り換え審査やおすすめ、デメリットまで解説

【PR】本ページはプロモーションが含まれています。

カードローン借り換えって何?どんなメリットがあって、デメリットは何があるのか?カードローンを利用している人ならばいつかこのような疑問に辿りつくでしょう。

なぜならば、カードローンの借り換えは初めてカードローンを利用した人なら考えることもないからです。

しかし、しばらく利用してみて「金利を引き下げたい」「月々の返済額をもっと下げたい!」「支払いしてもっと残高が減るようにしたい」など、借りた人がもっと〇〇したい!と欲求が高くなった場合に行き着く場所だからです。

カードローン会社からすれば、「なにを勝手な事言ってるんだ!最初はこの金利で納得して借りたはずなのに」と憤慨してしまう状態になるかもしれませんが、借り手(債務者)の欲望はどこまで行っても尽きることはありません。

最初はその金利で納得して借りたとしても、本音は「1円でも利息は払いたくねぇし..。」「もっと残高が減るように金利を下げろ!」と心の中ではいつも叫んでいるのです。

そんな自分勝手とも言える利用者(資金需要者)は金利の引き下げを考えたとき、インターネットで検索してみると「もっと低金利なカードローンがあるじゃないか!」と普通に気付きます。

そして今借りているローンを、さっき見つけた低金利なローンと交換したい!と思うのです。

そうです。これがカードローン借り換えなのです。

カードローン借り換えするメリットはなに?

カードローン借り換えメリット

カードローン借り換えのメリットはめっちゃ多く、メリットばかりと言ってもいいぐらいです。

というか、メリットがあるカードローンに借り換えするのですから、メリットが多くなるのは当然ですよね?

逆にデメリットがあるカードローンに変更しようと思いますか?思いませんよね。なので、借り換えすることによって、1つずつ自分の希望していたローンにステップアップしていく、そんな感じなのです(非常に分かりにくくてすいません笑)

1番借り換え目的で多いのが金利(利息)です。最初は気軽に借りれて、審査も早く即日融資で借りられる消費者金融を多くの人は選びがちです。消費者金融の大手と言えばプロミスやアコムが有名です。

プロミスやアコム、SMBCモビットなどの消費者金融は提携ATMも多く、会員サービスは最も優れているカードローンと言っても過言ではありません。

しかし消費者金融だけに、やはり金利がどうしても高くなっています。

金利が高いと言っても、年17.0%~18.0%なので昔に比べれば断然低金利になっています。クレジットカードでもキャッシング機能が付いていますが、クレジットカードからキャッシングしても金利は消費者金融と同じ年17%~18%の金利になっているのです。

ステータスが高いとされている、ダイナース。このダイナースのブラックカード(プラチナ)でもキャッシングした場合は年15.0%の金利が取られるのです。

ブラックカードを持っている人はキャッシングすることはないと思いますが、要するにクレジットカードのキャッシングでは、有名なところでも消費者金融と同じ金利(利息)を取っていると言うことです。

プロミス 年2.50%~18.00%
アコム 年2.4%~17.9%
SMBCモビット 年3.0%~18.0%
アイフル 年3.0%~18.0%*
レイク 年4.5%~18.0%

*アイフルの貸付条件は公式サイトをご確認下さい。

上の表は大手消費者金融の金利(実質年率)です。

このサイトに来ている人は初心者ではないので分かっていると思いますが、一見金利を見ると、SMBCモビットの年3.0%やプロミスの年2.5%など、「金利低いじゃん!」と思うかもしれませんが、消費者金融では100万円未満を借りた場合に設定される金利は最高金利とほぼ決まっています。

そのため、SMBCモビットなら年18.0%の金利で借りることになるのです。

この金利が高いのか、低いのか分からない人は次の銀行カードローンの金利表を見てください。

みずほ銀行カードローン 年2.0%~14.0%*
三井住友銀行カードローン 年1.5%~14.5%
三菱UFJ銀行カードローン 年1.8%~14.6%
イオン銀行カードローン 年3.8%~13.8%
楽天銀スーパーローン 年1.9%~14.5%
オリックス銀行カードローン 年1.7%~17.8%

*住宅ローンのご利用で、本カードローンの金利を年0.5%引き下げます。引き下げ適用後の金利は年1.5%~13.5%です。

銀行カードローンの種類はたくさんあるのですが、メガバンクを含んだ有名銀行カードローンの金利です。

どうですか?消費者金融と比較してみて最高の金利(上限の金利)が低くなっていませんか?

だいたい消費者金融と比べると、年3%以上低くなっていると思います。金利の低さに加えて、銀行カードローンは消費者金融とは違い、限度額ごとに金利設定がされています。

そのため、同じ50万円を借りたとしても銀行では審査次第で年12.0%の金利で借りられる可能性がありますが、消費者金融では一律上限金利の設定になるため、圧倒的に銀行カードローンの方が借り換えに向いているのです。

カードローン借り換えなら三井住友銀行カードローンがおすすめ

三井住友銀行カードローン

金利 年1.5%~14.5%
限度額 10万円~800万円
審査時間 最短当日*
融資時間 最短当日*
公式サイト 三井住友銀行カードローンHP

*申込完了後の確認事項や、本人の確認書類の提出状況によって異なる場合がございます。

三井住友銀行カードローンは最短当日での借り入れが可能なおすすめカードローンです。銀行ならではの金利に加えて、口座なしでも申し込み可能なのがうれしいポイント。

カードレス対応になっているためカード発行が不要な人はスマホで手続きが完結します。カード発行の場合、提携コンビニATMが手数料無料で利用できるので使い方に合わせて選ぶことができます。

契約時に自宅への書類郵送が不安な人は、ローン契約機で手続きすることで郵送物なしで契約ができます。

カードローン借り換えの1番のメリットは金利が下がること!

借り換えのメリットは金利引下げになること

カードローン借り換えの1番のメリットは、当然ながら金利が下がることです。

ちなみに、一度借りたカードローンの金利を契約の途中で下げてもらうことは非常に難しいのを知っていますか?

例えばプロミスで50万円借りたとしましょう。適用金利は年18.0%です。そして1年間一度も延滞せずに毎月決められた金額を返済していたとします。その後プロミスに電話して金利を少しでも下げてほしいと要望してみましょう。きっと断られるでしょう(笑)

これはなぜなのか?

カードローンでは基本的に金利を引き下げるのは増額など限度額を増やした場合に限られます。

ただ単に、今借りている限度額のまま金利だけを下げてほしいと言っても、それは利用している人全てが思っていることなので例外的に1人だけ下げる訳にはいかないのです。

もし、特段の事情もなく1人の金利を大幅に下げてしまったら、その話を聞いた別の人もきっと金利を下げてほしいと連絡してきますよね?

そのような事になると、カードローン会社の断る手間も増えますし、何より金利を引き下げれば利息収入が減ってしまいます。

利息収入が経営の大きな柱となっていますので、自ら進んでその柱を壊すようなことは当然ながらしません。これは特に消費者金融会社に言えることで、契約途中で金利年18.0%から年14.0%などに大幅に引き下げは99%無理と思っておいてください。

支払いが苦しいので金利を下げてほしいと相談しても、債務整理を勧められるだけです。

債務整理は将来利息が付かず、元金のみの返済になりますので金利は0%ですが、信用情報に事故情報(参考情報)が登録されますので、それによってクレジットカードやその他すべてのローンが組めなくなるデメリットが出てきます。

そのことを考えると、金利を引き下げるための債務整理は絶対にしない方がいいでしょう。

低金利の借り換えでどれぐらい利息の違いがでるのか?

カードローンの借り換えをするに当たって最も知りたいことは、低金利なカードローンにした場合、「どれぐらい利息が減るのか?具体的に知りたい」ではないでしょうか?

散々借り換えのメリットなどを説明しても、実際の返済シュミレーションを見せるのが一番分かり易くて納得できるものです。

下記に50万円借りた場合、消費者金融で年18.0%の金利と銀行カードローンで年14.0%の金利とで発生する利息、元金充当額を計算してみました。

消費者金融年18.0%/銀行年14.0%
返済1回目/15,000円 消:利息7,397/元金充当7,603/残高492,397
銀:利息5,753/元金充当9,247/残高490,753
返済2回目/15,000円 消:利息7,287/元金充当7,713/残高484,684
銀:利息5,687/元金充当9,313/残高481,440
返済3回目/15,000円 消:利息7,170/元金充当7,830/残高476,854
銀:利息5,539/元金充当9,461/残高471,979
返済4回目/15,000円 消:利息7,054/元金充当7,946/残高468,908
銀:利息5,430/元金充当9,570/残高462,409
返済5回目/15,000円 消:利息6,937/元金充当8,063/残高460,845
銀:利息5,320/元金充当9,680/残高452,729
返済6回目/15,000円 消:利息6,817/元金充当8,183/残高452,662
銀:利息5,209/元金充当9,791/残高442,938

この表は借入金額50万円で、30日ごとに15,000円を支払い(返済)していった場合の推移です。

同じ金額を返済しているのですが、消費者金融の金利年18.0%と、銀行カードローンの金利年14.0%では当然発生する利息に違いがあり、元金充当額もけっこう違っています。

銀行では金利が低いので最初から元金充当額は9千円台です。一方、消費者金融の方は最初の元金充当額は7,603円で最初から充当される金額は1,600円程度の開きがあるのです。

6回返済した場合、消費者金融と銀行の最終残高は9,724円の開きが出ます。

金利が年4.0%違うだけで、6回の返済で約1万円残高が違うことになるのです。たかが1万円と思うもしれませんが、毎月返済していると2千円の開きは、実際には非常に大きな体感として出てくるのです。

この体感も含めた利息の引下げこそが、カードローン借り換えの最大のメリットと言えるでしょう。

契約中のカードローンではほとんど利息(金利)の引下げは行われません。そのため、金利を引き下げするには借り換えの手法をもって、別のカードローンから借入して元のカードローンを完済するしか方法がないのが実状なのです。

カードローン借り換え審査は厳しいのか?

カードローン借り換え審査は甘い?

最初はよく考えずに金利が高い消費者金融で借りてしまい、低金利な銀行カードローンに借り換えしようと思った場合、今消費者金融で借入があるのに審査が厳しい銀行カードローンから融資をうけることができるのか?と疑問に思うでしょう。

銀行カードローンは消費者金融よりも審査が厳しいのは誰もが知っていることで、借り換え用に融資を受けたいと言っても本当に貸してくれるのか?

消費者金融しか借りたことがない人は、銀行カードローンの審査を不安に思うのは当たり前のことです。

しかし、最初に言っておきますが、借り換えローンとして銀行カードローンに申込みした場合、そこまで審査は厳しくはありません!

特に消費者金融1件しか借入がない人は、借り換えとして利用したい旨を伝えれば高確率で銀行の審査は通ると言ってもよいでしょう。

なぜなら、今銀行カードローンは消費者金融を利用している客層を銀行に取り込もうとしています。

キャッシングやカードローンで最初に思い浮かぶのは、やはりまだ消費者金融会社なのです。

低金利なのは銀行だと誰もが思っているのですが、急にお金が必要になったときにすぐに借りられるのは消費者金融のイメージがまだ圧倒的に強いのです。

銀行カードローンは消費者金融からの借り換えを欲しがっている!?

横浜銀行カードローン借り換えローン

カードローンは1件で50万円の限度額で利用している人が最も多く、2件~3件など借入件数が多くなればなるほど利用者は少なくなっています。

そのため最初に消費者金融から借りた人は、ずっと借入件数1件のまま、上手に利用している人がかなり多いのです。

銀行はその顧客を欲しがっています。そのため、消費者金融1件のみの借入でずっと利用している人から借り換えの申込みがあったのならば、よっぽど問題がなければ(支払いが遅れているや無職など)借り換えの審査は通過するはずです。

借り換えというのは、元のカードローンを新たに借りた融資金で完済しますので、実質的に借入件数は増えません。

消費者金融を利用していた人も、銀行で借り換えすることによって借入先は銀行カードローン1社に変更になるのです。

このことから言えることは、1社だけ借りていた消費者金融の支払いが問題なくできていた人は、金利を下げた銀行カードローンでは尚更返済は可能と判断されるのです。

金利を引き下げて返済額も下がった場合、今まで以上に返済が楽になりますので、その状態で支払いに悪影響がでることは考えにくいです。

上記の理由もあって実際のカードローン借り換え審査は、そこまで不安に思うこともなく、「申込みしてみたら、すんなりと審査通った!」と言う人が大半とも言えるのです。

借り換え審査でチェックされるポイントは?

カードローン借り換え審査の基準がすごく高くて審査に落ちてしまいそう..。このような不安は誰もがあると思います。そこで借り換え審査のポイントを説明します。

まず、借り換え審査でも新規カードローン契約時の審査同様に、信用情報と属性が重要です。

特に借り換えの場合は、銀行が契約先になる事が多いのもあって、属性の評価が高いと審査に有利といえます。

属性とは、具体的に以下のような情報です。

カードローン審査の属性

・年収
・職業
・年齢
・勤続年数
・雇用形態
・住居形態
・家族構成

借り換え審査でも、収入の安定性という点で返済能力が重視されるので、上記の属性は返済能力を証明するポイントといえます。

年収は200万円以上あると借り換え審査通過が難なく出来る可能性が高いです。

ただ、正社員や公務員の方は200万円以上という年収も難しくないですが、アルバイトやパートなどの非正規雇用者の方の場合はなかなか年収の高さという点では評価が付きにくいでしょう。

しかし、上記を見ても分かるように属性は年収だけが審査でチェックされるわけではありません。

もし、年収が低くても、勤続年数が長ければ離職する可能性が低く、収入の安定性が高いという事で審査に有利になります。

その為、収入という面で借り換え審査に自信がなくても、勤続年数が3年以上なら属性評価の挽回が可能といえるでしょう。

借り換え審査は信用情報は異動・参考情報に注意

加えて、信用情報の審査では、絶対に借り換えができない信用情報状態にだけ気を付けてください。

基本的に、5~10年以内に債務整理や自己破産などで金融事故を起こしている場合は、信用情報に異動・参考情報が記録されています。

その異動情報が信用情報から消えないうちは、借り換え審査通過はほぼ確実に不可能です。

また、3カ月以上の長期間の返済遅れは延滞として異動情報となり、借り換え審査落ちの原因になり易いといえます。

それら2点に関しては、申し込む前に確認してから借り換え審査に臨みましょう。

カードローン借り換えの審査で調査される指定信用情報機関は、JICC(日本信用情報機構)とCIC(シー・アイ・シー)の2社です。

2社とも加盟している場合2社の信用情報が照会されますが、1社だけの加盟している信用情報だけの照会となります。

JICCとCICは貸金業法の指定信用情報機関に認定されており、総量規制(年収3分の1以上の貸付を禁止)を守るためにお互いの情報を共有しています。総量規制のためホワイト情報の交流をFINEと言います。

カードローン借り換えの流れや手順を説明

カードローン借り換えと、フリーローン新規契約との違いは、借り換え先で融資金を借りたら、すぐに借り換え前の金融機関の完済に充てる点といえます。

借り換えで受ける融資金は、好きに使って良いお金ではありません(借り換えが条件で融資を受けた場合)。

既存の金融機関から残高を移し、より良い条件で新しい金融機関で契約し直すことが借り換えの目的です。

その為、借り換え契約時に受けた融資は、まずは返済に使います。

最初の融資金で前の金融機関での残高を完済する点にだけ注意すれば、借り換えの手続は難しくありません。

借り換え申し込みからの流れを簡単にまとめると以下の通りです。

借り換えの申込から融資までの流れ

STEP1:元利合計の計算
借り換えたい残高を利息を含めて算出
STEP2:低金利な借り換え先を探す
低金利でメリットがある借り換え先を探す
STEP3:希望する限度額を考える
借り換え後に追加借入したいなら上乗せした限度額で申込みすること
STEP4:申し込み
借り換えしてメリットがあるカードローンへ申込する
STEP5:借り換え審査
借り換え目的で申込みの場合は、電話で詳細なことを質問されることもあります
STEP6:融資
審査通過後は融資金が振り込まれます
STEP7:借入先を完済
融資金で借り換えしたいローンを完済(完済報告が必要になるケースも有)

借り換えは、申し込み前に利息含む総残高をしっかり把握して起き、その金額を一番良い条件で借り換えできる先を見つける事が重要です。

借り換え先を決めて申し込んでからは、審査通過と融資を待つだけなので、新規カードローン契約と変わりはありません。

ただ、借り換えではより細かい点を精査する為に、申し込み後に電話でいくつか収支や他社借り入れに関して聞かれる事があります。

申し込みは勿論ですが、金融機関から質問の電話があった際も嘘などはつかずに、丁寧に答えるようにしましょう。

また、借り換えを申し込む際、資金用途に借り換えの選択肢がない場合は、備考欄にその旨を入力したり事前に電話で借り換え目的である事を伝えたりしてください。

特に、消費者金融で年収の3分の1以上を総量規制オーバーの状態で借り換えたい場合は、その旨を申し込み時に必ず伝えましょう。

借り換え審査に無事通過した後は融資を受け、先述もしたように借り換え前の金融機関にある残高を完済することで、借り換えが完了します。

完済後に完済証明書などを提出して、借り換えをした報告を求められることもあるので、その場合は滞りなく借り換え先の金融機関に書類を提出し完済したことを報告してください。

借り換え後は、契約したカードローンによって、追加借り入れ出来る場合もあれば、完済するまでは融資が受けられない場合もあるので、そのあたりも申し込む前に把握しておくことをおすすめします。

リボ払いもカードローンで借り換え可能?

リボ払い借り換え

時に、借り換えをするべきなのはカードローンだけとは限りません。実はクレジットカードのリボ払いの分割手数料も、銀行カードローンの金利に比べると利率が高い場合があります。

リボ払い分割手数料の平均は年15.0%~18.0%程で、万が一年18.0%でリボ払いを続けている場合は、消費者金融カードローンと変わらない利息を払っている事になります。

その為、消費者金融から銀行へ借り換えた方が低金利になるように、リボ払い分も銀行カードローンへ借り換えた方が良いといえるでしょう。

リボ払い分割手数料は限度枠が大きくてもあまり利率が変わりませんが、銀行カードローンの場合は限度額が大きい場合はより低金利なるので、その様な点でも借り換えがおすすめできます。

オリックス銀行カードローンなどは、特にリボ払いからの借り換えに積極的といえます。

カードローンと住宅ローンの関係について

カードローンと住宅ローン

時に、カードローン契約をしていると、住宅ローンの契約に響く!と思っている方は少なくないでしょう。

住宅ローン借り換えもローンの借り換えで有名ですし、高額の融資を受ける事になるので、カードローンの契約や借り換えが何か影響を与えないか気になると思います。

基本的に、カードローンの新規契約や借り換えをしたからといって、住宅ローンの契約や借り換えに不利になってしまう事はありません。

ただ、カードローンでの借り入れ残高や借入件数が多すぎると、住宅ローンの契約や借り換えの際に審査落ちの原因となってしまう可能性があります。

というのは、住宅ローンでは返済負担率(返済比率)が審査で重要な傾向にあるからです。

返済負担率は年間の合計返済額÷年収で算出され、住宅ローン以外のローンなどがある事で、返済負担率は高くなり易いといえます。

返済負担率が大体30%を超えてくると、住宅ローン審査に不利になってきます。

また、年間の合計返済額には、残高が残っていないカードローンの枠も含まれてしまうので、利用していないカードローンは解約をしておいた方が良いでしょう。

加えて、カードローンを複数契約している場合も、返済不能になるリスクが高いとして住宅ローンに落ちてしまう可能性があります。

他社借入が4社以上の場合は、多重債務の状態といえるので住宅ローンを検討する前に、まずはカードローンをおまとめして残高を減らすことをオススメします。

多重債務でなくても、複数のカードローンで借入枠を持っているよりは、ローンを一本化してからの方が返済比率も抑えられるでしょう。

銀行カードローンでは借り換えが厳しくなった?

カードローン借り換え先は、銀行カードローンが金利も低く、最もおすすめでしたが、2018年より即日融資とともに、借り換えやおまとめローンが非常に厳しくなりました。

その理由は、2017年にニュースとなった銀行の過剰貸し付けが原因になっています。

今の銀行カードローンは、即日融資もできなくなり(警察庁のデータベースの照会が義務付けられため)、おまとめローンや借り換えローンなど、安易に借りれるイメージを持つ商品に対しては広告自体を控えています。

全ての銀行カードローンが消極的な訳ではありませんが、おまとめローンは多くの銀行が消極的になっており、収入証明書不要カードローンなどで銀行から借入することは困難となりました。

まだ借り換えローンに関してはみずほ銀行や横浜銀行などが貸付を行っていますので、銀行カードローンでお金を借りる場合は、借り換えローンに対応している銀行に申込みした方が後々楽になるかもしれません。(取引実績によっては金額が大きい借り換え審査が通る可能性があるため)

新宿&名古屋の税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社から委託を受け広告収益を得て運用しております。
この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

国や自治体からお金を借りる方法。無職でも無利子でお金を借りたいなら個人公的融資制度がおすすめ

国や自治体からお金を借りる方法。無職でも無利子でお金を借りたいなら個人公的融資制度がおすすめ

【PR】本ページはプロモーションが含まれています。

生活費に困ったときにお金を借りるときの心情としては、「できるだけ低金利で、安心できるところから借りたい」のが本音だと思います。

この記事は安心してお金を借りられる国や自治体融資について徹底的に解説します。

「お金を借りる」といってもさまざまな背景やお金の使い道がありますが、本記事では以下の内容に絞って安心して借りられる方法をご紹介していきます。

本記事でわかること

・生活費に困ったときに頼れる国の融資
・無職の人が借りられる公的融資
・教育費を国から借りたい場合の借り入れ先
・医療費を自治体から借りる方法
・母子家庭の世帯が借りられる公的融資
・自治体独自の公的融資

なお、少し前のデータになりますが、参考までに平成27年に実施された「独立行政法人福祉医療機構」が実施したアンケート調査をご紹介します。

このデータを見ると、今回ご紹介する年金担保融資などを利用している人がいる一方で、総合支援資金などの制度そのものを知らない人もいることがわかりました。

誰でも申し込める公的融資は、低金利でリスクも少なく安心して借りられる制度です。生活に困ったときに備えて、今回の記事を参考にして頂ければと思います。

国や自治体から生活費のお金を借りる方法

まずは、「明日からの食費がない」「収入がなくて住むとところもない」など、最低限生活に必要なお金を借りる方法からご紹介します。

緊急時にお金を借りる方法としては、消費者金融も選択肢としては考えられます。しかし、消費者金融は原則「安定した収入があること」を利用条件にしています。そのため、食費さえもままならない無職の状態だと、実際のところ借り入れは難しいでしょう。

そのような切羽詰まったひとのために、地域の福祉協議会では「生活福祉資金貸付制度」を用意してくれています。

生活福祉資金貸付制度とは?お金を借りる種類を解説

生活福祉資金とは、最低限の生活さえもままならない世帯に対し一時的な融資を実施し、安心して生活が送れるようにサポートしてくれる国の制度です。

生活福祉資金貸付制度の概要については、下記の「厚生労働省公式サイト」でも詳しく解説されていますので、一度ご覧いただければと思います。

生活福祉資金貸付限度には、利用できる人の条件が定められています。下記に条件を表にしていますが、おもに低所得世帯や高齢者などが対象となります。

したがって、「職はあるけどギャンブルで一時的に生活が苦しい」といったケースにおいては、融資が受けられないことがありますので、その点は覚えておきましょう。

生活福祉資金貸付制度を利用した場合、ケースワーカーのサポートがあります。同時に、ハローワークなどで職探しをする必要があるなど、融資を受けたあとも生活再建に向けて努力しなければいけない点も重要なポイントです。

生活福祉資金貸付制度で借りられるお金は、おもに以下の種類に分けられます。

生活福祉資金貸付制度の種類
総合支援資金 ・生活支援費(生活再建までの間に必要な生活費用/二人以上世帯で月20万円以内・単身世帯で月15万円以内)
・住宅入居費(敷金、礼金等住宅の賃貸契約を結ぶために必要な費用/40万円以内)
・一時生活再建費(生活を再建するために一時的に必要かつ日常生活費で賄うことが困難である費用/60万円以内)
教育支援資金 ・教育支援費(低所得世帯に属する者が高等学校、大学又は高等専門学校に修学するために必要な経費/高校で月3.5万円以内など)
・就学支度費(低所得世帯に属する者が高等学校、大学又は高等専門学校への入学に際し必要な経費/50万円以内)
福祉資金緊急小口資金 ・福祉費(生業を営むために必要な経費、日常生活上一時的に必要な経費など/580万円以内
・緊急小口資金(緊急かつ一時的に生計の維持が困難となった場合に貸し付ける少額の費用/10万円以内)
不動産担保型生活資金 ・不動産担保型生活資金(低所得の高齢者世帯に対し、一定の居住用不動産を担保として生活資金を貸し付ける資金/評価額の70%、月30万円以内)
・要保護世帯向け不動産担保型生活資金(要保護の高齢者世帯に対し、一定の居住用不動産を担保として生活資金を貸し付ける資金/土地及び建物の評価額の70%程度(集合住宅の場合は50%)・生活扶助額の1.5倍以内)
生活福祉資金貸付制度を利用できる人の条件
低所得世帯 ・世帯の収入が一定基準以下の世帯(一定基準とは、おおむね市町村民税非課税程度。または生活保護法に基づく生活扶助基準1.5倍程度)
障害者世帯 1.身体障がい者世帯 (身体障がい者手帳の交付を受けている者の属する世帯)
2.知的障がい者世帯(療育手帳の交付を受けている者の属する世帯)
3.精神障がい者世帯 (精神障がい者保健福祉手帳の交付を受けている者の属する世帯)
高齢者世帯 ・日常生活上療養、または介護を要する65歳以上の高齢者の属する世帯
※療養または介護を要しない場合は該当しない
生活保護世帯 ・生活保護を受けている世帯

生活福祉資金貸付制度でお金を借りる注意点

生活福祉資金は、国の財源により貸し出されるものですので、「遊びに行くお金が欲しい」「出会系アプリや有料アプリに課金したい」「ギャンブルで負けたお金を補填したい」といった理由では融資は受けられません。

さらには、以下のような厳しい注意事項があることも覚えておく必要があります。お金がない状態は人それぞれですが、「気軽に申し込める融資制度ではない」点に注意が必要です。

生活福祉資金貸付制度の注意事項
融資は世帯単位 【世帯単位の貸付】この貸付は基本的に世帯を単位として貸付けるものであり、原則として「世帯主」が借入申込者となる。よって、1世帯に複数人の申し込みはできない
原則連帯保証人が必要 この貸付には、原則として連帯保証人が必要。連帯保証人は借受人と連帯して債務を負担しなければならない。
※連帯保証人を立てることができない場合でも、有利子で貸付は可能
民生委員のサポートがある 世帯の生活の安定を図る目的で、居住地域を担当する民生委員による相談から返済に至るまでのサポートがある
他に借入先があれば利用できない 金融機関からの借り入れなど、ほかの制度が利用できる場合はそちらが優先となる。
返済が必要で申込み時には審査がある 返済義務をともなう貸付制度である。そのため、融資時には貸付金の利用目的だけでなく借受人・連帯借受人、および連帯保証人の返済能力も含めて審査がおこなわれる。申請内容によつては、借り入れでいない場合もある

総合支援資金でお金を借りるための条件

生活福祉資金貸付制度のなかには、生活費に使える「総合支援資金」があります。

総合支援資金は幅広い用途での借り入れが可能ですが、いくつかの条件をクリアしている必要があります。詳しい条件を以下の表にまとめていますので参考にしてください。

このなかでも、もっとも重要なのは「生活再建の目処が立っているかどうか」です。

自立が見込まれない場合は、返済が必要な総合支援資金を利用するよりも、生活保護を申請した方が賢明かもしれません。

総合支援資金の利用条件

1.低所得世帯であって、収入の減少や失業等により生活に困窮し、日常生活の維持が困難となっていること
2.資金の貸付けを受けようとする者の本人確認が可能であること
3.現に住居を有していること又は住宅手当緊急特別措置事業における住宅手当の申請を行い、住宅の確保が確実に見込まれること
4.実施主体及び関係機関から、貸付け後の継続的な支援を行うことに同意していること
5.実施主体が貸付け及び関係機関とともに支援を行うことにより、自立した生活を営めることが見込まれ、返済が見込めること
6.失業等給付、就職安定資金融資、生活保護、年金等の他の公的給付又は公的な貸し付けを受けることができず、生活費を賄うことができないこと

無利子でお金を借りれる①緊急小口資金

「緊急小口資金」は、小口(10万円)での借入が可能で、かつ無利子で利用できる融資制度です。

緊急小口資金を利用する場合も、生活再建の目処が立っていることが条件になります。緊急小口資金は、据え置き期間終了後、一年で返済しなければいけないため、仕事が見つかる見込みがない場合は、利用を控えたほうがいいでしょう。

融資対象者 福祉資金の貸付け対象者で、緊急かつ一時的に生計の維持が困難となった世帯
借りられるお金 10万円以内
据置期間 貸付の日から2ヶ月以内
返済期間 据置期間経過後12ヶ月以内
金利 無利子
保証人 不要
申込む場所 地域の福祉協議会

無利子でお金を借りられる②臨時特例つなぎ資金貸付制度

職を失ったことが原因で公的融資を申請しても、申し込みから融資までには時間がかかります。そのため、申請中の公的融資がおりるまでのつなぎ融資として「臨時特例つなぎ資金貸付制度」も用意されています。

なお、この制度の利用は若干ハードルが高く、申請時には家族との面談が必要になるケースもあります。

当然のことながら、虚偽の申告などは認められず、あとで嘘が発覚した場合は「即時一括返済」が求められますので、くれぐれも正直に申告するようにしましょう。

融資対象者 住居のない離職者であって、以下の条件に該当していること
・離職者を支援する公的給付制度(失業等給付、住宅手当等)、または公的貸付制度(就職安定資金融資等)の申請を受理しており、かつ当該給付等の開始までの生活に困窮していること
・貸付けを受けようとする人名義の金融機関の口座を有していること
借りられるお金 10万円以内
金利 無利子
保証人 不要
申込む場所 地域の福祉協議会

収入がある人が無利子で借りたいなら大手消費者金融もおすすめ

国や自治体から無利子でお金を借りる方法は申し込みに多くの手間がかかり、尚且つ融資までに時間がかかります。中には家族との面談が必要なケースもあるため、簡単に借りることができません。

無職の人で、民間のカードローン会社から借りられない人なら仕方ないですが、もし多少でも収入があるのならば、大手消費者金融でも無利子(無利息)でお金を借りることができます。

大手消費者金融は新規契約で30日間の無利息サービスをしており、30日間以内にお金を返せば利息は1円も発生しません。レイクなら5万円以内は180日間無利子で融資を受けられます。

大手消費者金融は手続きは非常に簡単で、必要書類は運転免許証などの本人確認書類のみで借りることができます。
(※希望借入額が50万円超または他の貸金業者との借入が100万円超の場合は収入証明書が必要になります。)

審査時間は最短15秒~30分となっており、プロミスのように申込から融資までが最短3分のカードローンもあります(※お申込み時間や審査によりご希望に添えない場合がございます。)。

もしパートやアルバイトの安定収入がある人で無利子でお金を借りたいなら、消費者金融の方が手間やスピードを考えれば圧倒的におすすめです。1社から30日間無利息で借りて、30日後に新たな消費者金融で借り換えすれば、さらに30日間無利息で借りることができます。

無職の人が国からお金を借りる方法

地域の福祉協議会とは別に、ハローワークを窓口とした離職者専用の公的融資もあります。それが、求職者支援資金融資制度です。

求職者支援資金融資制度は、無職でもお金を借りる方法ですが、誰でも借りれるわけではなく融資対象者には条件があります。

求職者支援資金融資制度

求職者支援資金融資制度は、年3.0%の低金利で利用できるメリットがあるほか、職業訓練が終わる月(終了後も猶予期間あり)までは、利子のみの返済が認められている点が特徴です。

求職者支援資金融資制度は、無職でもお金を借りる方法ですが、誰でも借りれるわけではなく融資対象者には条件があります。

求職者支援資金融資制度

求職者支援資金融資制度は、年3.0%の低金利で利用できるメリットがあるほか、職業訓練が終わる月(終了後も猶予期間あり)までは、利子のみの返済が認められている点が特徴です。

家族がいる場合は、月額10万円まで借りられますので、当面の援助にはなるでしょう。ちなみにこの融資制度とは別に「職業訓練受講給付金」をもらっている場合も、別枠で融資の申請は可能です。

ただし、虚偽の申告をするなど不正融資を受けた場合は、以下のペナルティーがありますので注意が必要です。

不正申請をした時のペナルティー

・職業訓練を途中で辞めた場合には、1ヶ月以内にハローワークに届け出て、労働金庫で契約変更の手続きが必要。必要な手続きをおこなわない場合は、債務残高の全額を一括返済しなければならない

以下のケースでは、詐欺罪などで処罰されることもある

・就職支援拒否により、給付金が不支給になった場合
・不正受給により、給付金が不支給になった場合
・確認申請書類の虚偽記載などによる貸付の不正利用が発覚した場合

融資対象者 以下の要件を満たしていること
① 職業訓練受講給付金の支給決定を受けていること
② ハローワークで求職者支援資金融資要件確認書の交付を受けたこと
借りられるお金 ・同居または生計を一にする別居の配偶者、子または父母のいずれかがいる場合は月額10万円(上限)
・上記以外の場合(単身者など)は月額5万円(上限)
金利 年3.0% (信用保証料0.5%を含む)
元金と利息の返済が遅れた場合は、遅延している元金に対して年14.5%の損害金(遅延利息)の支払い義務が発生
返済 ・貸付日の属する月の翌月末以降、毎月末日が返済日
・訓練終了月(就職などにより訓練を途中で辞めた場合はその日が属する月)の3か月後の末日までは元金据え置き期間として利息のみの返済
・訓練終了月の4か月後の末日以降、貸付日から5年以内(貸付額が50万円以上の場合は10年以内)に元利均等払いにより返済(ただし、最終弁済時の年齢は65歳)
・貸付金の返済は、本人の労働金庫の口座から自動引き落とし
保証人 保証人は不要(労働金庫が指定する信用保証機関の利用が条件)
申込む場所 ハローワークで手続き後、ハローワークが指定する金融機関(労働金庫)で申し込み手続きが必要

年金担保融資でお金を借りる方法

年金担保融資は、年金受給者が利用できる公的融資です。年金受給者が対象ですので、将来の年金を前借りしたいといった現役世代の利用は認められていません。

なお、この制度は令和4年の3月に新規受付終了が決まっています。現在職に就けずに無職になっている高齢者の場合は、早めに利用を検討してみてもいいでしょう。

年金担保融資の概要
融資金額 利用者本人が必要とする額を限度とし、以下の3つの要件を満たす額の範囲内
①.10万円~200万円の範囲内(ただし資金使途が生活必需物品の購入の場合は、10万円~80万円の範囲内)
②.受給している年金の0.8倍以内(年額)(年金から源泉徴収されている所得税額に相当する額を除く)
③.1回あたりの返済額の15倍以内(融資額の元金相当額を、おおむね2年6ヶ月以内で返済する必要がある)
※融資金の必要性等の確認のため、見積書、請求書等の資料提示が必要
返済方法 独立行政法人福祉医療機構が、利用者の年金を年金支給機関から直接受け取ることにより返済がおこなわれる。年金支給機関から偶数月に支給される年金のうち、利用者が指定した額(定額返済額/1万円単位)を返済に充当。定額返済額の上限は、1回あたりの年金支給額の1/3以下となり下限は1万円
担保 年金を受ける権利(受給権)が担保となる。借り入れ申し込み時には年金証書と引き換えに「年金証書預り証」を受け取る
融資利率 年金担保貸付:2.8%(平成30年10月3日現在)
労災年金担保貸付:2.1%(平成30年10月3日現在)
連帯保証人 連帯保証人(審査基準あり)が必要。連帯保証人をたてる以外に、信用保証機関による信用保証制度(保証料が必要)を利用する方法もある。
※公益財団法人年金融資福祉サービス協会が保証

年金担保融資の廃止についての理由と詳細

以下が、年金担保融資の中止に関する記述です。参考までにご覧ください。

「年金担保融資はお金を必要とする高齢者に便利な融資制度でしたが、本来生活費として支給される年金が返済金として充当されることで、生活を圧迫する事例が数多く報告されていました。そのため、平成22年12月の閣議決定により廃止することが決定されています」
ちなみに、現在年金担保融資を利用中の場合は、令和4年3月を過ぎても一括返済する必要はなく、これまでどおり返済すればよいことになっています。

(引用元:厚生労働省公式サイト/年金担保貸付制度終了のご案内 )

国から教育費のお金を借りる(教育ローン)方法

義務教育を終えると、親の教育費負担は一気に増えてきます。高校の授業料なら無償化でやりくりできる世帯も多いでしょう。しかし大学に通うための費用となると、年間100万円程度の出費になるケースがあります。

このような教育費の支援をしてくれるのが、「国の教育ローン」です。

国の教育ローンは、日本政策金融公庫が取り扱っています。

国の教育一般貸付内容

教育費を借りる場合、「民間の金融機関から借りる方法」と「国の教育ローンを利用する方法」の2種類があります。

民間の金融機関でも低金利で借りられるところはありますが、母子家庭など特別な事情がある場合は国の教育ローンを利用したほうがいいでしょう。

少し前のデータにはなりますが、平成29年度(2017年度)だけでも国の教育ローン利用者は約12万件・計1,749億円の融資がおこなわれています。それだけ安心して利用できるということですので、教育費に困っている場合は一度検討してみる価値はありそうです。

国の教育ローンは、授業料や入学金だけではなく、学校に通うための定期代やパソコンの購入費用にも使えますので、幅広い用途で利用できる点もメリットです。

融資対象者 融資の対象となる学校に入学・在学する学生の保護者(おもに生計を維持している人)で、世帯年収(所得)が所定の金額以内であること
※申し込み世帯の扶養人数により上限額は異なる
借りられるお金 こども1人につき350万円以内(※下記の要件に該当する場合は450万円以内)
・自宅外通学
・修業年限5年以上の大学に通学すること(昼間部)
・大学院
・海外留学(修業年限3ヵ月以上の外国教育施設に留学する場合)
金利 年1.68%(固定金利・保証料別)(令和2年11月2日現在)
※母子家庭、父子家庭、世帯年収200万円(所得132万円)以内の方または子ども3人以上(注)の世帯、かつ世帯年収500万円(所得356万円)以内の場合は、上記利率の▲0.4%(固定金利・保証料別)
返済期間 15年以内(母子家庭、父子家庭、交通遺児家庭、世帯年収200万円(所得132万円)以内、または子ども3人以上の世帯、かつ世帯年収500万円(所得356万円)以内の場合は18年以内)
保証人 教育資金融資保証基金、または連帯保証人から選択可能(連帯保証人の条件)
・進学者・在学者の4親等以内の親族(進学者・在学者の配偶者を除く)
・申し込み者と別居している別生計であること
・予定連帯保証人の源泉徴収票、または確定申告書(控)が必要
申込む場所 日本政策金融公庫(インターネットや郵送で申し込みが可能)

看護師等修学資金でお金を借りる方法

以下に東京都の例を記載していますが、看護系の学校に通っており将来看護師などの職業に就く予定の人なら、「看護師等専修学資金」が利用できます。

ただ、成績優秀であることや経済的困難であることなどが条件になりますので、希望者全員が利用できる融資制度ではありません。

融資対象者 以下の①~⑤の要件をすべて満たしていること※予算の範囲内で選考される
①.都内の保健師、助産師、看護師及び准看護師の養成施設に在学していること。又は、看護師免許を取得し都内の大学院修士課程で、看護に関する専門知識を修得しようとしていること
②.成績優秀で、かつ心身健全であること
③.経済的理由により修学困難であること(第二種のみ申込時に所得制限有り)
④.同種の修学資金を借り受けていないこと
⑤.卒業又は修了後、都内の指定施設等において看護業務に従事する意思を有すること
借りられるお金 例(第一種=国公立の看護師/月額32,000円)
(第二種=月額25,000円)
返済期間 卒業又は修了(若しくは退学等貸与終了事由が発生)した月の翌月から、月賦又は半年賦、もしくは一括払いのいずれかの方法により、口座振替にて返済
■返済期間
・第一種…貸与を受けた期間と同期間内(大学院修士課程の方は最長10年以内)
・第二種…免許取得後、直ちに都内施設で看護業務に従事した場合=貸与を受けた期間と同期間内
都内で看護業務に従事しない場合=貸与を受けた期間の半分の期間内(例:24か月分貸与を受けたら半分の12か月以内)で返済
保証人 連帯保証人…1名必要
<連帯保証人の資格>
・ 原則、4親等以内の親族であること
・ 成年であること
・ 貸与申込時から返還終了時まで一定の職業に就き、かつ独立の生計を営んでいること。無職や年金収入のみは不可
・ 本修学資金に関して、他の被貸与者、申込者の保証をしていない(しない)こと
・ 債務整理中(破産等)ではないこと
・ 所得税法上の扶養に入っていないこと
申込む場所 各養成施設等の修学資金担当者

国から医療費のお金を借りる方法

つぎに医療費を借りられる公的融資についてもみていきましょう。健康保険を使って治療や入院をする場合は、高額医療費制度があるため一定額以上の費用の支払いは不要です。

ただ、医療費といっても差額ベッド代や食費、さらにはお見舞いに来てくれる家族の交通費など、なにかとお金が必要になるのも実状です。

高額医療費貸付制度の内容

高額医療費制度を使う場合、費用を一度立て替えて、後日精算する方法があります。このようなときに「高額療養費貸付制度」が利用できます。

高額医療費貸付制度は、名前こそ“貸付”となっていますが、借金とは異なる制度です。

「後日精算して戻ってくるお金を先に支給してもう制度」といったほうがわかりやすいかもしれません。したがって、精算時に差額が出た場合は調整が必要な場合もあります。

なお、健康保険料を滞納している場合は、当制度の利用はできませんので、その点は覚えておきましょう。

詳しい説明については、下記静岡がんセンターの公式サイトにわかりやすい説明がありましたので、こちらを参考にしてください。

生活福祉資金の「福祉費」でお金を借りる方法

冒頭でご紹介した、総合支援資金貸付制度のなかの「福祉費」で借りる方法もあります。

福祉費は、以下の用途でも利用できます。

・福祉用具等の購入に必要な費用
・障害者用の自動車の購入に必要な経費
・負傷又は疾病の療養に必要な経費及びその療養期間中の生計を維持するために必要な経費
・介護サービス、障害者サービス等を受けるのに必要な経費、およびその期間中の生計を維持するために必要な経費

融資対象者 生活福祉資金の貸付け対象者
借りられるお金 580万円以内
※資金の用途に応じて上限目安額を設定
金利 (保証人あり)…無利子
(保証人なし)…年1.5%
返済期間 据置期間経過後20年以内
保証人 原則必要但し、連帯保証人なしでも借入可
申込む場所 地域の福祉協議会

国から住宅に必要なお金を借りる方法

住宅を借りたり、リフォームをしたりするための借り入れ方法についても詳しくご紹介します。

住宅費用は金融機関からも借りられますが、低金利で借りるなら総合支援資金の住宅入居費から借りるのがいいでしょう。

総合支援資金/住宅入居費

以下が、住宅入居費の融資条件となります。

限度額は40万円と少なめですが、敷金や保証金をまかなうためには十分な金額と言えます。

保証人をたてることができれば、無利子での借り入れも可能です。

融資対象者 生活福祉資金の貸付け対象者
借りられるお金 敷金、礼金等住宅の賃貸契約を結ぶために必要な費用…40万円以内
金利 (保証人あり)…無利子
(保証人なし)…年1.5%
返済期間 据置期間経過後10年以内
保証人 原則必要但し、連帯保証人なしでも借入可
申込む場所 地域の福祉協議会

母子家庭のための費用を借りる方法

母子家庭で、生活が困窮している人向けの融資についてもみていきましょう。
母子家庭には、さまざまな支援制度が用意されていますが、そのなかでも地域の福祉保健センターで申し込める母子父子寡婦福祉資金貸付金制度は、さまざまな用途で利用できる融資制度です。

母子父子寡婦福祉資金貸付金制度

母子父子寡婦福祉資金貸付金は、以下のとおり「就職支援資金」「転宅資金」「教育資金」など、目的別に低金利(または無利子)で借りられる融資制度が整っています。

融資対象者 ・母子家庭の母または父子家庭の父(扶養する子に20歳未満の児童が含まれること)
・母子家庭の母または父子家庭の父が扶養する児童(修学資金・修業資金・就学支度資金・就職支度資金が対象)
・父母のない20歳未満の児童(修学資金・修業資金・就学支度資金・就職支度資金が対象)
・寡婦(配偶者のない女子であって、かつて母子家庭の母であったことが条件)
・寡婦が扶養する子(修学資金・修業資金・就学支度資金が対象)
・40歳以上の配偶者のない女子であって、現に子どもを扶養していない人(子どもが成人してから後に夫と死別・離婚した人、夫と死別・離婚した人のうち子どものいない人)
※税金の滞納がある場合や、すでに他の貸付制度を利用している場合は対象外となるケースがある
※貸付日までに必要な経費の一部、または全部を支払っている場合は融資の対象とはならない
借りられるお金と返済期間 ■技能習得資金(ひとり親が就労に必要な知識技能を習得するために必要な資金)…月額68,000円/車の免許取得費用46万円
※据え置き期間/習得期間後1年間
※返済期間20年
■就職支度資金(就労するために必要な被服などを購入する資金)…10万円円(車購入の場合は33万円)
※据え置き期間/貸付日から1年間
※返済期間6年
■転宅資金(住宅を移転するために住宅の賃貸に際し必要な資金)…26万円
※据え置き期間/貸付日から6ヵ月
※返済期間3年
■結婚資金(扶養している子どもの結婚に際し必要な資金)…30万円
※据え置き期間/貸付日から6ヵ月
※返済期間5年
金利 (保証人あり)…無利子
(保証人なし)…年1.0%
返済方法 ・口座引落し
・取扱金融機関での窓口払いにより返済
※返済が遅れた場合は、当初の返済期限の翌日を起算日として年3.0%の違約金がかかる
保証人 原則、以下の要件を満たす連帯保証人が必要
・近郊に6か月以上居住している60歳未満の成人であること
・独立の生計を営んでいるか、相当の資産もしくは信用を有する者であること
申込む場所 地域の保健福祉センター

自治体独自の融資制度でお金を借りる方法

以上のほかにも、自治体独自に用意されている融資制度があります。たとえば「東京都の女性福祉資金」などが、その例です。

東京都の女性福祉資金

以下が東京都の女性福祉資金の概要をまとめたものです。

この制度では、女性が経済的や社会的に自立するために必要な資金を融資してくれます。事業資金も含まれていますので、独立して起業する女性を応援してくれる融資制度でもあります。

ただし、連帯保証人が1名必要である点に注意が必要です。返済能力のある保証人がいない場合、融資は難しいでしょう。

融資対象者 ・25歳以上
・25歳未満の場合は、直系の親族または兄弟姉妹を扶養していること
・ほかの金融機関などから同種の資金を借り受けることが困難であること
※20歳未満の子どもを扶養している場合は、母子福祉資金の対象
資金の種類 ・事業開始資金:200万円
・事業継続資金:150万円
・住宅資金:115万円(災害などの場合は180万円)
・技能習得資金:月額22,000円(3年以内)
・生活資金:月額91,000円(3年以内)
・修学支援資金:月額90,000円
金利 無利子~0.5%
返済方法 元利均等払いにて年賦・半年賦・月賦のいずれかで返済
保証人 以下のすべての要件を満たす連帯保証人が1人必要
・都内またはその近県に引き続き6か月以上住んでいること
・独立の生計を営んでいること
・申し込み時点で、この資金の連帯保証人になっていないこと
・貸し付け金を確実に保証できること
申込む場所 東京都福祉保健局 少子社会対策部育成支援課 福祉資金担当

勤労者生活支援特別融資でお金を借りる方法

全国各地の労働金庫では、就職先の業績悪化などが原因で収入が減ったり、リストラなどにあったりした人を対象に「勤労者生活支援特別融資」制度が用意されています。
教育資金や住宅資金も借りられて、かつ実質年率で1.0%の低金利で利用できるため、離職後に生活再建に困った場合は、ぜひ利用したい融資制度のひとつといえます。

ただし、以下のとおり離職前に勤続年数が1年以上あることや、利用者によっては保証人をたてることが求められますので、若干審査通過のハードルは高いかもしれません。

融資対象者 下記①~⑤の条件を全て満たし、指定保証機関の保証を受けられること
①.勤務先の事情により収入が減少し返済が困難となっていること。離職した人(自然災害による場合も対象)
②.労働金庫の間接構成員、間接構成員だった人(労働金庫の会員労組に所属していた人)ただし、労組に入っていない勤労者の場合は、金庫との取引実績がありろうきん友の会へ入会可能な人
③.勤続1年以上(離職した人は離職までの勤続年数が1年以上あること)
④.金庫または保証機関が必要と判断した場合に個人保証人を追加できること
⑤.離職した人の場合は、雇用保険の失業給付要件を満たしていること
借りられるお金 ・生活資金200万円以内…生計費、自動車・耐久消費財購入費、医療、納税、育児・介護など
・教育資金300万円以内…教育費用全般
・住宅資金300万円以内…住宅・マンション・土地購入、増改築、住宅ローン借換えなど
金利 年1.0%(固定金利)
返済期間 ・生活資金…10年以内
・教育資金…20年以内
・住宅資金…25年以内
保証人 社団法人日本労働者信用基金協会
申込む場所 各地の労働金庫

東京都中小企業従業員生活資金融資でお金を借りる方法

東京都に住んでいるなら、中小企業従業員生活資金融資制度が利用できるかもしれません。

この制度の利用条件は以下のとおりで、勤務先が「中小企業」に限定される点が特徴といえます。

利用用途は、結婚資金・引越費用・レジャー費用など、幅広い使い道で利用できます。

下記の個人融資(さわやか)以外にも「子育て・介護支援融資(すくすく・ささえ)」や「家内労働者生活資金融資」といった融資もあります。

個人融資(さわやか)
融資対象者 ・都内に在勤又は在住の中小企業従業員
・現勤務先に6ヶ月以上勤務し、現住所に3ヶ月以上居住していること
・住民税を滞納していないこと
・返済の見込みがあること
借りられるお金 70万円以内
医療・教育・冠婚葬祭・住宅の増改築費は100万円以内
金利 年1.8%
返済期間 33年以内(70万円超の場合5年以内)元利均等月賦返済
保証人 一般社団法人 日本労働者信用基金協会が保証
申込む場所 労働金庫の窓口/都内の信用金庫

国や自治体からお金を借りる場合の注意点

最後に、国や自治体から融資を受ける場合の注意点についても、お伝えしておきます。

公的融資は「金利が低い」「収入が低くても借りられる」といった利点がありますが、その一方で借り入れから融資までのスピードが遅かったり、必要書類が多いなどのデメリットもあります。

国や自治体は必要書類が多い

一般的な金融機関からの融資の場合は、本人確認書類と収入証明書程度でお金を借りられますが、公的融資の場合はいくつかの必要書類を用意しなければいけません。

たとえば、下記は総合支援資金を借りる場合の必要書類ですが、以下6種類の書類が必要となります。

総合支援資金を利用する場合の必要書類

・総合支援資金特例貸付借入申込書
・総合支援資金特例貸付借用書
・総合支援資金特例貸付に関する重要事項説明書
・収入の減少状況に関する申立書
・総合支援資金特例貸付 貸付にかかる申出書
・確認チェックリスト

上記の書類を用意するだけでも1週間程度かかる場合もあります。融資を急ぐときは、公的融資を利用しないほうがいいかもしれません。

銀行や消費者金融であれば、収入証明書不要で借りれるカードローンがあります。書類も少なく、審査は最短30分のカードローンもありますので、今日中に結果を知りたい人は公的融資よりもカードローンの方がおすすめになります。

国や自治体は融資まで時間がかかる

公的融資は、申し込みから審査回答までに約1週間~10日程度かかるのが普通です。

さらに、融資が決定してから実際にお金が振り込まれるまでも、約7日程度の時間を要します。

そのため、申し込みから融資までの期間は早くて10日間、一般的には約2週間かかります。

一方、大手消費者金融は即日融資も可能です。収入がない人は消費者金融を利用できませんが、少しでも収入があって至急でお金を借りたいなら、消費者金融おすすめを検討したほうがいいかもしれません。

国や自治体からお金を借りる方法まとめ

今回ご紹介したとおり、国や自治体には低所得者や高齢者の人が利用できる、さまざまな融資制度が整っています。

冒頭でご紹介した「独立行政法人福祉医療機構」の調査結果にもあるとおり、お金に困っている人のなかには「気軽に借りられないかも」といった先入観から、公的融資を敬遠する人もいるようです。

公的融資は、条件さえ整えば無利子でも利用できる場合があります。本当にお金に困っているなら、面倒くさがらず、地域の福祉協議会や市役所などで相談することをオススメします。

この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号