Category Archives: お金の知識

プロミス増額審査はいつから?審査時間や審査落ち、増額は電話かアプリかも解説

プロミス増額審査はいつから?審査時間や審査落ち、増額は電話かアプリかも解説

【PR】本ページはプロモーションが含まれています。

プロミスの初回契約時に設定される限度額は、多くても50万円です。利用者によっては十分な金額かもしれませんが、他社借入が多い人や、すでに限度額いっぱいまで借りている人の場合、増額を希望する人も多いでしょう。

カードローンは2件目に新規申込をするよりも今現在借りている業者に限度額を増やしてもらう「増額(増枠)」をしてもらった方が圧倒的に手間がかからずに、簡単にお金を借りることができます。

増額であれば顧客の情報(住所や勤務先など)はカードローン会社が把握しているため、契約後に住所・勤務先・年収に変更があったかどうかを確認するだけですぐに審査に移れるのです。

そして新たに契約書を交わす必要もないため、顧客・カードローン会社どちらにとってもメリットが多い手続きになっています。

この記事はプロミスで限度額を増額してもらう方法と、増額審査に通るコツ、そしてプロミスはいつから増額が可能になるのか?などについて徹底的に解説します。

そもそも増額(増枠)はどんなメリットがあるのか?
プロミス増額のメリットとは

最初に増額について簡単に説明しておきます。冒頭でも説明しましたが、増額とは字のごとく、限度額を増やす手続きになります。増額と増枠の2種類の呼び方がありますが、一般的には増額(ぞうがく)と言われています。

どこのカードローンでも会員規約には、「極度額および利用限度額」の項目があり、極度額を上限として審査によって利用限度額を決めると書いてあります。

プロミスでも会員規約に下記の記載があります。

プロミスカード会員規約 第3条(極度額および利用限度額)
1.極度額は、お客様が希望した金額の範囲内で当社が承諾した金額とし、契約内容確認書に記載します。
2.当社はお客様の信用状況に関する当社の審査により、極度額を上限として利用限度額を定めます。お客様は利用限度額の範囲内で繰り返し借入ができます。
3.お客様に次の各号のいずれかにあたる事由が生じた場合、当社は利用限度額を減額することができます。
①本規約に違反したとき、または債務不履行があったとき
②当社から金銭消費貸借契約にもとづく借入をしたとき
③当社と他の極度借入基本契約を締結したとき
④お客様の信用状況に関する当社の審査により、当社が相当と認めたとき
4.前項に定めるほか、当社が相当と認めた場合は、当社は新たな借入を停止することができます。
5.お客様の信用状況に関する当社の審査により、当社が相当と認めた場合、当社は利用限度額を増額し、また新たな借入の停止を解除することができる。

カードローンの新規契約の場合、住所や勤務先などの申込情報を入力→審査→契約→借入となりますが、増額の場合は、住所や勤務先、年収などの変更の有無→審査→借入になるため、手続きが非常に簡単になっています。

何より契約を新たにする必要がなく、プロミス側が極度額の範囲内で利用限度額を変えるだけで、すぐに借入ができるのがメリットです。

また、2社から合計70万円借りるよりも、1社から70万円借りた方が月々の返済は低くなる場合が多く、返済の手間も2社よりも1社の方が当然楽です。

そのため、多くの人は今借りているカードローンに増額を申込み、増額審査に通らなかった場合に、新たなカードローンに申込するのが一般的になっています。

プロミスの限度額を増額してもらう方法を解説

ここからは、プロミスの限度額を増額してもらう方法について解説していきます。

まず、利用限度額を増額してもらう流れからお伝えします。

増額の申し込みそのものは、インターネット(会員サイトやアプリ)からと、電話で行うことができます。

プロミスの増額は電話よりもアプリの方が圧倒的に便利!
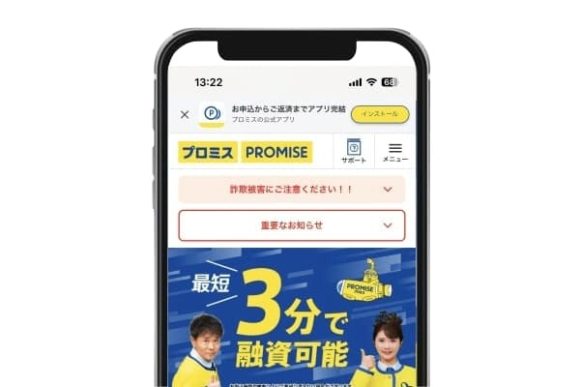
プロミスアプリ

簡単なのは圧倒的にWEBの会員サイトまたは、アプリからの増額申込です。

電話での増額申込は、プロミスコール(0120-24-0365)に電話を入れ、会員番号や本人確認をした後、住所や勤務先、年収などの再確認(変更の有無)をされるため、ある程度時間がかかります。

それに対し、アプリはたった2STEPで手続きは完了になります。

アプリからの増額申込は、後ほど説明するプロミス会員サイトやアプリから増額を申し込むに書いてある通り、プロミスアプリにログインし、「限度額申込」から希望金額を入力するだけで申込みが完了します。

ただ、増額を希望する場合は事前のセルフチェックをしたり必要書類を用意するなど、“事前準備”が重要になってきます。

プロミス詳細はこちら>>

プロミス増額審査に落ちたら他の消費者金融がおすすめ

プロミスの増額審査に落ちたとしても、他社で普通に借入できる可能性は十分にあります。

但し、申し込みしすぎると信用情報に融資申込の履歴が残り、逆に審査に不利になるので、他社申込は2社以内にしておいた方が無難です。
アコム

アコム

金利 年2.40%~17.90%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アコムの詳細はこちら

*お申込時間や審査によりご希望に添えない場合がございます。

SMBCモビット
金利 年3.0%~18.0%
限度額 最大800万円*
審査時間 最短即日
融資時間 最短即日*
公式サイト SMBCモビット詳細はこちら

*申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。

アイフル

アイフル

金利 年3.0%~18.0%
限度額 最大800万円*
審査時間 最短18分*
融資時間 最短18分*
公式サイト アイフル詳細はこちら

*ご利用限度額50万円超、または他社を含めた借り入れ金額が100万円超の場合は源泉徴収票など収入を証明するものが必要です。
*お申込の状況によってはご希望に沿えない場合がございます。
*貸付条件はリンク先の公式サイトをご確認下さい。

レイク

365日間無利息のレイク

金利 年4.5%~18.0%
限度額 最大500万円
融資時間 最短8分*
公式サイト レイク詳細はこちら

*お申込み時間や審査状況により、ご希望にそえない場合があります。

商号 新生フィナンシャル株式会社
ご融資額 1万円~500万円
ご利用対象 満20歳~70歳
安定した収入のある方(パート・アルバイトで収入のある方も可)
貸付利率(実質年率) 年4.5%~18.0%
※貸付利率はご契約額およびご利用残高によって異なります。
遅延損害金 年20.0%
ご返済方式 残高スライドリボルビング方式
元利定額リボルビング方式
ご返済期間・回数 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数はお借入れ及び返済計画に応じて変動します。
必要書類 運転免許証等
収入証明(契約額に応じて新生フィナンシャルが必要とする場合)
担保・保証人 不要
貸金業登録番号 関東財務局長(11) 第01024号 日本貸金業協会会員第000003号
dスマホローン

金利(実質年率) 優遇適用後金利 0.9%~17.9%*1
基準金利 3.9%~17.9%*1
限度額 1万円~300万円
審査時間 最短即日*2
融資時間 最短即日*2
公式サイト dスマホローンHP

ドコモが貸付するdスマホローンは、ドコモ利用者は対象のドコモサービスの利用状況に応じ最大年率3.0%の金利優遇が受けられるローンになっています※1。

ドコモの回線契約に基づく優遇金利年率-1.0%、dカード GOLD U、GOLD、PLATINUM契約に基づく優遇金利年率-1.5%(dカード契約ありの場合は年率-0.5%)、d払い残高からのお支払いありに基づく優遇金利※3が年率-0.5%となっており、全部の優遇金利を受けた場合、基準金利から年率3.0%差し引いた金利(年率0.9%~17.9%※1)で借りることが可能です。

原則自宅へ郵送物なしで借りれるので家族に内緒で利用したい人にもおすすめです。ドコモ回線を利用していなくてもdアカウントをもっていれば申し込みができます。

注意事項

※1 優遇適用後金利 0.9%~17.9%(実質年率)/基準金利 3.9%~17.9%(実質年率) ドコモ回線などのご利用状況に応じて、最大年率3.0%の金利優遇が適用。適用条件はdスマホローン公式サイトでご確認ください。
※2 即日審査:年末年始を除く。17時までのお申込みに限ります。申込み状況等により、翌営業日以降の審査となる場合がございます。即日融資:システムメンテナンス時間はご利用いただけません。振込実施のタイミングはご利用の金融機関により異なります。
※3 d払い残高からの支払いが対象となります。電話料金合算払いからのお支払い、dカードを含むクレジットカードからのお支払い、dポイント利用は対象外です。ただし、d払い残高からのお支払いとdポイント利用を併用いただいた場合は対象となります。

銀行カードローンならここがおすすめ!

次におすすめの銀行カードローンを紹介します。
横浜銀行カードローン

横浜銀行カードローン

金利 年1.5%~14.6%
限度額 最大1,000万円
審査時間 最短即日
融資時間 最短当日
公式サイト 横浜銀行カードローンHP

横浜銀行カードローンは、神奈川県、東京都、群馬県(前橋市、高崎市、桐生市のみ)に居住またはお勤めの方におすすめのカードローンです。

横浜銀行の口座なしでも申込可能で、審査時間は最短即日、ご契約と同時に希望の口座へ振込融資ができるため、最短当日融資も可能になっています。

銀行水準の金利なので、消費者金融などの借入を一本化するおまとめローンとしても利用でき、借入・返済の提携ATM手数料は0円(ただし、横浜銀行ATM、コンビニ等ATM以外の提携金融機関ATMでのお借り入れには、所定の利用手数料が必要となります。)と非常に便利になっています。
セブン銀行カードローン

セブン銀行カードローン

金利 年15.0%
限度額 初回最高50万円
審査時間 最短翌営業日
融資時間 最短翌営業日
公式サイト セブン銀行カードローンHP

セブン銀行カードローンは原則24時間365日、セブン銀行ATMの借入・返済手数料が0円に加えて、申し込みから契約までアプリで完結するので非常に便利です。

利用にはセブン銀行の普通預金口座が必要ですが、Myセブン銀行(スマートフォンアプリ)からの申し込みなら最短10分で開設が可能となっています(※最短10分で口座を開設するには平日9時から19時までのお申込みが必要です)。

金利が年15.0%で最短翌営業日融資の銀行カードローンなので、急ぎの方にもおすすめです。
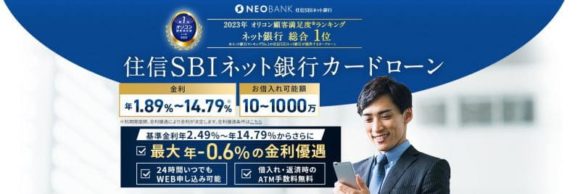
住信SBIネット銀行カードローン

住信SBIネット銀行カードローン

金利 年2.64%~年14.94%
限度額 10万円~1,000万円
審査時間 数日
融資時間 数日

住信SBIネット銀行カードローンの金利は年2.64%~年14.94%の銀行水準となっていますが、下記条件が該当する方はさらに最大0.6%の金利優遇が受けられます。

1.SBI証券口座保有登録済みの方
2.住信SBIネット銀行の住宅ローン*残高がある方
基準金利より年-0.5%
3.住信SBIネット銀行のミライノカード(JCB)を所有し、
かつ住信SBI銀行口座を引落口座に設定している方
基準金利より年-0.1%

金利優遇に加えて「かんたん診断」は最短30秒で金額・金利目安が確認でき、借入や返済時の提携ATM(イオン銀行、セブン銀行、ローソン銀行、イーネット)手数料が0円なのも大きなメリットです。

消費者金融からの借り換えはもちろん、おまとめローンとしての利用もおすすめできます。銀行カードローンでも自宅にカード等の郵送がないため、安心して利用できます。
三井住友銀行カードローン

三井住友銀行カードローン

金利 年1.5%~14.5%
限度額 10万円~800万円
審査時間 最短当日*
融資時間 最短当日*

*申込完了後の確認事項や、本人の確認書類の提出状況によって異なる場合がございます。

三井住友銀行カードローンは銀行でも最短当日融資が可能になっています。

三井住友銀行の普通預金口座不要で申込みでき、ローン契約機でカードを受け取る場合、もしくはカードレスを選択される場合に、自宅への郵送物なしで借入することもできます。プライバシーを守りたい人にはおすすめの銀行カードローンです。

プロミスで限度額を増やしてもらえるかセルフチェック

プロミスの利用限度額増額には、審査が伴います。そのため、無計画に増枠審査に申し込むと融資申込の履歴が信用情報機関に残り、今後のローン審査にも悪影響を及ぼすこともあります。

プロミスで増額を希望する場合は、以下のポイントにて審査前のセルフチェックをするようにしましょう。

セルフチェックPOINT

・ポイント1:増額後、総量規制(※)に該当しないかどうか?
・ポイント2:プロミスや他社ローンで延滞を繰り返していないか?
・ポイント3:増額しても返済に無理はないか?

※総量規制とは貸金業法で定められたルールのこと。総量規制では、貸金業者からの借入は年収の三分の一までと決められている。詳しくは貸金業協会HP参照

特に、「ポイント1」の総量規制に該当する場合、利用者に信用力があっても増額審査通過は難しいでしょう。総量規制に関する内容については、このあと詳しく解説します。

プロミス増額審査の必要書類を用意する

セルフチェックで問題なければ、増額に必要な書類を準備しておきましょう。

用意する書類の例は、以下の収入証明書類です。

源泉徴収票(最新のもの) ・提出日が1月1日から2月末日の場合は、証明する年度が前々年度以降のもの
・提出日が3月1日から12月31日の場合は、証明する年度が前年度のもの
確定申告書(最新のもの) ・証明年度が前年分のもの
(提出日が1月1日から3月31日の場合は、証明年度が前々年分のものも受付可能)
税額通知書・所得(課税)証明書 ・所得(課税)証明書は「収入額」と「所得額」の記載があるもの
・提出日が1月1日から6月30日の場合は、証明する年度が前々年度以降のもの
・提出日が7月1日から12月31日の場合は、証明する年度が前年度のもの
給与明細書 ・直近1年間に賞与がない場合…直近2ヶ月分
・直近1年間に賞与がある場合…直近2ヶ月+1年分の賞与明細書
※現在の勤務先から発行される書類であること

ただ、増額審査に申し込む人全員、上記の書類が必要になるわけではありません。収入証明書が必要なのは以下に該当する場合のみです。

セルフチェックPOINT

・過去に収入証明書類を提出していて、前回提出日から3年以上が経過している
・増額後にプロミスの利用限度額が50万円を超える
・増額後にプロミスの利用限度額と他の貸金業者から借入額合計が100万円を超える

仮に現在の限度額が30万円で、50万円の限度額へ増額申込し、増額審査結果が限度額70万円で出ることはよくある話です。50万円以下の限度額希望でも収入証明書を用意しておくことをおすすめします。※70万円の結果が出ても50万円で契約すれば収入証明書不要です。

プロミス会員サイトやアプリから増額を申し込む
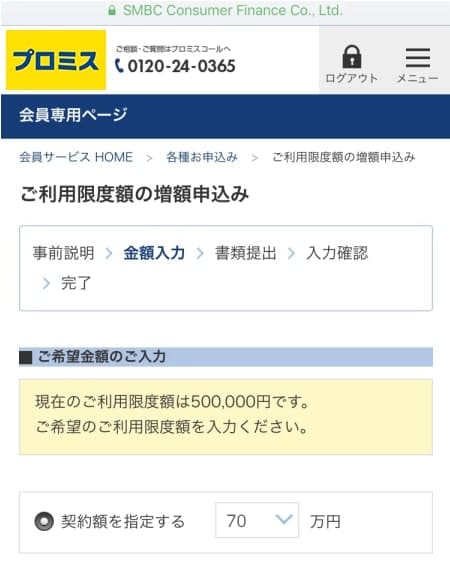
プロミスアプリから増額申込

上記の事前準備が終わったら、パソコンやスマホで会員サイトにログインするか、アプリを使って以下のとおり増額申請をしてください。

プロミス増額申込みの流れ

STEP1:アプリから申込
プロミスアプリにログイン
STEP2:選択
会員サービス一覧から「限度額申込」を選択
STEP3:金額
希望金額を入力
STEP4:申し込み完了
増額審査申し込み完了

なお、プロミスの増額審査申し込みは24時間行えます。ただ、審査可能時間は9時~18時までです。

夜間の申し込みは翌日審査回答になりますので、その点は覚えておきましょう。

審査は基本的には申込順になりますので、早く結果が知りたい人は夜間でも申込だけしておきましょう。

プロミス増額審査時間は最短20分!土日でも審査可能
プロミス

プロミス増額審査の時間は新規申込と同じ、最短20分となっています。増額審査は新規申込の審査よりも手間が少ないため、もっと審査が早くてもいい気がしますが、プロミス公式サイトには最短20分と書かれています(※お申込み時間や審査によりご希望に添えない場合がございます)。

また、プロミス増額は土日でも審査が可能となっています。そのため土日祝に急遽お金が必要になった場合でも審査してくれるので安心です。

土日の営業時間 ・インターネット:24時間
・プロミスコール(電話):9:00~21:00(自動音声対応)
平日の営業時間 ・インターネット:24時間
・プロミスコール(電話):9:00~21:00(9:00~18:00はオペレーター対応

プロミスの増額審査でチェックされるポイント

プロミスで増額を申し込むと、プロミス側で増額しても問題がないかどうか審査が実施されます。

詳しい審査基準は公開されていませんが、以下のポイントは必ずチェックされます。下記のポイントに自分が該当していないか、よく確認してから申し込むようにしましょう。

①プロミスで入金遅れがないか?延滞歴の有無を確認

プロミス利用中に何度も延滞した履歴があったり、増額申し込みの時点で延滞したりしている場合は、審査通過は難しいでしょう。

プロミスも慈善事業で融資をしているわけではありませんので、返済されないリスクがある利用者に、新たな融資は行いません。

また、毎月1週間~2週間程度の延滞をしている顧客は、プロミスから督促のハガキを出したり、携帯電話に請求の電話をするなど、コストや手間がかかっています。多少でも毎月延滞している人は、基本的に増額審査に通らないと思っておきましょう。

そして、プロミス同様、他社カードローンやクレジットカードで延滞している場合も信用情報で判明するため、審査通過は難しくなります。

②自転車操業になっていないか?

この点はプロミスの判断によりますが、申し込む時点で限度額いっぱいまで借りて「借りては返す」といった自転車操業に陥っている場合も要注意です。

プロミスは入出金の履歴が当然わかりますので、返済後に限度額内ですぐに追加借入をしている人は返済が厳しいと思われる可能性があります。

自転車操業になっている場合、プロミスの返済は滞りなくされているケースも多く、一見すると問題ないように思います。

しかし実際は借金は減っておらず、場合によっては借入が増えている場合もあります。

新たな増額融資をすることで「返済不能になる」と判断されると、プロミスの増額審査にも落ちてしまう可能性がありますので、十分注意したいところです。

③信用情報機関にキズ(異動・参考情報)はないか?

さきほどの「他社カードローン延滞」をした場合、信用情報機関にはネガティブな情報が登録されてしまいます。

プロミスは、増額審査時に「CIC(シー・アイ・シー)」や「JICC(日本信用情報機構)」といった信用情報機関の登録データをチェックしますので、他社延滞情報や債務整理の情報が登録されていると審査に不利な状態となります。

審査に不利になる登録情報
延滞 支払期日から3ヶ月以上延滞中
延滞解消 支払期日から3ヶ月以上延滞して入金
債務整理 債務者が債務に関する整理行為を行為をとった情報
債権回収 債権者が訴訟や支払督促等の法的手続きを行った情報
特定調停 債務者が特定調停を申立てた情報
民事再生 債務者が民事再生法(小規模個人再生手続、給与所得者等再生手続き等)の適用を申立てた情報
破産申立 債務者が破産を申立てた情報
保証履行 保証会社が債務者に代わって支払いを行った情報

④借入が総量規制に該当(抵触)しないか?

総量規制については先ほどお伝えしたように、貸金業法によって年収の3分の1以上の借入は法律によって禁止されています。

以下の表のとおり、消費者金融やクレジットカードキャッシングなどの「貸金業者からの借入」が年収の三分の一を超える、総量規制オーバーの場合、増額申し込みをしても審査通過は難しいでしょう。

ちなみに、総量規制に該当しないからといって「年収の三分の一ギリギリまで融資されるか?」というと、実際はそうではありません。

「年収の三分の一まで」というのは、あくまでの貸金業法の法律上の話しです。年収の三分の一以下でも”返済能力に問題あり”と判断されると、増額審査は通過できません。

増額時は注意!プロミスが保証会社になっている銀行カードローンも要チェック
プロミスが保証会社になっている銀行カードローン

SMBCコンシューマーファイナンスのプロミスは、自社の融資事業だけではなく、銀行カードローンの保証も担っている会社です。

そのため、プロミスが保証会社になっている銀行カードローンで延滞をしていると、プロミス社内データに延滞情報が記録されている可能性があります。

信用情報機関のデータは最長5年で消えますが、プロミスのデータ情報を消すかどうかはプロミスに委ねられています。

以下に、プロミスが保証会社になっている銀行カードローンの一部をご紹介しています。これらのカードローンで延滞していると増額審査にも落ちてしまう可能性があります。

プロミスが保証会社の銀行

・三井住友銀行/三井住友銀行カードローン
・PAYPAY銀行//PAYPAY銀行カードローン
・住信SBIネット銀行/住信SBIネット銀行カードローン
・北洋銀行/スーパーアルカ
・横浜銀行/横浜銀行カードローン
・広島銀行/スーパーカードローンVIP

プロミス増額審査に落ちる人の特徴

ここまでの情報以外にも「プロミスの増額審査に影響する要素」があります。

たとえば、プロミスの利用期間が短い場合、いくら年収が多くても増額審査に落ちてしまう可能性もあり、注意が必要です。

プロミスの利用(取引)期間が短い

「プロミスのカードローンを契約して間もない」「契約後6ヶ月未満で増額審査に申し込んだ」といった場合は、残念ながら増額審査に落ちてしまう可能性が高くなります。

なぜなら、カードローン利用月数が短い場合、プロミスとしては「信頼できる利用者かどうか」判断がつかないからです。

では「何年利用すれば増額できるのか?」と疑問がわいてきますが、残念ながら増額に必要な最低利用期間は公開されていません。

過去の利用データや口コミなどがから見るかぎり、最低でも「6ヶ月」理想は「1年以上」の利用期間があれば、増額審査通過の可能性は高くなります。

筆者から一言

プロミスを含む消費者金融各社では、契約者の利用データを定期的にチェックしています。これを「途上審査」といいます。途上審査では、カードローン利用者の借り入れ状況や返済状況を確認し、延滞があるなど利用上の問題があれば限度額を減枠するケースもあります。
逆に、堅実な利用を継続していれば限度額の増額対象となります。利用期間が短く増額審査に通らないのは、「途上審査の結果が出ていないため」という見方もあります。

増額審査は一度申込後は6ヶ月間は申込できないところが多く、それが最低6ヶ月と言われている原因ですが、新規借入3ヶ月で増額できた人もいます。さすがに3ヶ月未満は厳しいと思いますが、必ず6ヶ月という決まりがあるわけではありません。しかし、確実に増額希望なら6ヶ月利用するのは正解でしょう。

プロミス以外のカードローンに多数申し込んでいる

増額を申し込むということは、「現状のままではお金が足らない」「もっと借りたい」という状況の人が多いのではないでしょうか。

そのようなケースの場合、お金を必要とするがあまり、プロミス以外の多数のカードローンに同時申し込みをしている場合があります。

短期間に多数のカードローンに申し込むと、「申し込みブラック」という状態になり、次々と審査落ちする原因になります。カードローンに申し込むと、金融機関は信用情報機関に照会をかけますが、照会履歴は6ヶ月間残ります。

この照会履歴は、信用情報機関に加盟している他社金融機関も確認が可能です。

照会履歴ばかりたくさんあってローンの契約履歴が少ないと、「この人はカードローンに申し込んだが、次々と審査落ちしている」といったことが消費者金融各社にもバレてしまうのです。

「審査落ちしているということは貸せない理由があるはず」と各社は考えるため、より一層審査に通らなくなるのです。

短期間に同時申し込みするのは、せめて2~3社にとどめておくのが無難です。

増額申込後プロミスの電話連絡に応対できない人

増額審査申し込みをすると、プロミスから電話かメールで増額審査に関する意思確認の連絡が入ることがあります。

このタイミングで「電話に出られない」と、審査が一時的にストップすることもあります。中には、連絡がつかない状態が続くことで審査落ちにつながることもあります。

増額を申し込んだときは、必ず電話に出るように心がけましょう。もし電話に出られなかったら、すぐに折り返し連絡をすれば問題ありません。

プロミス増額はいつから?増額できるタイミングとは

プロミス増額はいつから可能になるのか?初めてプロミスを借りた人で、増額を考えている人はきっとこの疑問を持つと思います。

プロミスの増額がいつから可能になるのかは、さきほども触れましたが、プロミスを契約してすぐに増額審査に申し込んでも、審査通過は難しいでしょう。

最低でも3ヶ月、一般的には6ヶ月利用しなければ増額審査に通るのは厳しくなります。

そこで、プロミスの増額審査に通過できるベストタイミングや、いくつかの注意点もお伝えしておきます。

プロミスからの増額案内を待つのがベスト

プロミスの増額審査に通りたいなら、自分から申し込みをせずに「プロミスからの増額案内」を待つのがいいでしょう。

前述のとおり、プロミスでは利用者データを定期的にチェックしており、「信用がある」「もっとお金を貸してもきちんと返済してくれる」といった優良顧客には、優先して増額案内をします。

増額案内は電話やメールでおこなわれますので、自分に案内が来たら迷わずに増額審査を申し込んでみましょう。

プロミスから増額案内があっても審査に落ちる理由

ただ、増額の案内があったからといって、すべての人が審査通過できるわけではありません。

なぜなら、増額の案内をするタイミングでは、細かな信用調査は行っておらず(勝手に信用情報を照会できないため)、あくまでプロミスの「簡易的な途上審査」しか実施していないためです。

そのため、増額案内が来てから申し込んでも、利用者の中には審査落ちするケースもありますので注意したいところです。特に、直近で他社カードローンの借入が急に増えたりした人は要注意です。

増額審査は契約時から他社借入が増えているか?が重要なポイントになります。プロミス契約時から他社の借入が増えている人は返済能力に不安要素があるため、増額審査落ちになる可能性が高いです。

プロミスが融資枠を拡大したいタイミングで増額を狙う

どんな企業でも同じですが、「売上を上げなければならない期間」があります。たとえば、家電量販店などであれば赤字覚悟で値引きをしてでも、販売数を増やすタイミングがあります。

プロミスを含む貸金業界の場合は、売上=融資額となりますので、プロミス社内で「融資額アップ」の指令がでたときが増額のチャンスです。

ただ、いくら増枠のチャンスでも信用情報機関にキズがあるような人の場合、審査通過は難しいでしょう。

プロミスの融資額アップの時期は不明ですが、決算前などの時期に融資額アップの指令が出るケースが多いようです。

筆者から一言

これまでも数多くの消費者金融カードローンを利用した経験上、一番増額案内が多かったのは「お盆休み」「ゴールデンウイーク」「年末年始」のタイミングです。
これらの時期にはお金を使う用事が増えるため、増額案内をかけると申し込む利用者も多いというのが理由なのでしょう。実際のところ、筆者がカードローンを利用していたときも7月ごろの増額案内は多かった記憶があります。増額を希望する場合は、特にこの時期が狙い目かもしれませんね。

プロミスの増額審査で在籍確認はある?

プロミス在籍確認

プロミスの増額審査で気になるのが、職場への在籍確認です。カードローンの初回申し込みには利用者の返済能力を確認する一環で職場への在籍確認が実施されます。

では、増額のときにも再度在籍確認が行われるのか、プロミス在籍確認について詳しく見ていきます。

プロミス増額審査で基本的に在籍確認はない!?

結論からいうと、増枠審査の際に在籍確認が実施されるのは稀なケースです。カードローンの初回契約時には、信用できる利用者かどうかがわからないため、プロミスとしても厳格な在籍確認を実施します。

一方、増額審査をする段階では過去の返済実績を見て増枠できるかどうかを判断しますので、わざわざ在籍確認をしないケースがほとんどです。

ただ、返済状況に問題があり勤務先が変更になっている場合は、在籍確認が行われる可能性もゼロではありません。

増確かに新規契約時と比べると在籍確認はかなり柔軟になっているでしょう。しかし100%在籍確認がないかと言えば、そうでもありません。中には勤務先を退職している人や、転職している人もいるため、審査次第で在籍確認はあると思っていた方が無難です。

プロミスの限度額増額で注意すべきポイント

プロミスを堅実に利用しており、かつ総量規制の範囲内であれば審査次第で増額は可能です。

ただ、いくら手軽に増額をしてもらえるからといって、安易に増枠審査に申し込むとあとで後悔する場合もあります。

この記事の最後では、プロミスの限度額増額で注意すべきポイントについても、いくつかお伝えしておきます。

返済シミュレーションで増額後の返済をチェックする

増額審査では利用者の返済能力もチェックされますので、返済能力に無理がある場合は過剰な融資は行われません。

しかし、プロミスの限度額増額審査では、信用情報や年収データなど表面上の判断しかできません。一方で、実際の返済には家計の出費などが大きく影響してきます。

そのため、プロミスの限度額アップを希望する場合は、あらためて返済シミュレーションでチェックして、増額しても返済に無理がないかをよく確認することが大切です。

プロミスを含む他社ローンの返済比率も要確認

返済シミュレーションで毎月の返済額や返済期間がわかったら、毎月の収入や他社返済額もよく考えて「返済比率」もチェックしておきましょう。

「返済比率」とは、年間の収入に対し借金返済額が占める割合のことを表します。

たとえば、年収300万円の人が1年間に100万円を返済している場合、300万円÷100万円で返済比率は33%となります。

この返済比率が大きくなると返済が苦しくなり、最悪のケースでは返済不能に陥ります。

理想的な返済比率は25%前後までといわれています。プロミスの返済額はもちろん、マイカーローンや住宅ローンなどの返済額も考慮に入れて、無理のない返済が可能なのかをよく確認するようにしましょう。

年収が下がると返済専用ローンになる可能性も!

先ほどもお伝えした通り、プロミスで収入証明書類を一度提出すると3年ごとに書類を提出しなければいけません。利用者の中には3年前よりも「年収が減った」というケースもあるでしょう。

借入額に対し年収が減ることで総量規制に抵触した場合は、一時的に借入枠が減額されることもあります。

この場合、プロミスで新たな借入はできず返済専用ローンとなりますので、何らかの事情で年収が減ってしまった場合は要注意です。

増額ができず返済が困難なら債務整理も検討するべき

返済比率を考えて、増額しても返済が厳しそうなら、いま以上の借入は控えたほうがいいかもしれません。

新たに限度額アップをしてもらった場合、一時的には生活が楽になるかもしれませんが、次第に返済に行き詰りいずれは返済不能になるケースもあります。

「増枠しても返済が厳しい」「増額審査に落ちた」といった場合は、勇気をもって債務整理も検討してみましょう。

ただし、債務整理を弁護士や司法書士に依頼し、受任通知がカードローン会社に届いた時点で信用情報に「債務整理」の事故情報(参考情報)が登録されます。

債務整理の事故情報は、債務整理で返済が終了(完済)してから5年間登録され続けるため、債務整理中も含めるとかなりの長期間事故情報が消えません。

一回でも事故情報が登録されれば、クジレットカードや自動車ローン、住宅ローン、携帯の分割ローンなど、ありとあらゆるローンに通らなくなり、非常に大きなデメリットとなります。

このため、軽い気持ちで債務整理をするのは絶対にやめておきましょう。特に借金減額診断などの広告で、借金が減ることだけを考えて依頼する人がいますが、デメリットをきちんと知ったうえで債務整理をしなければ絶対に後悔します。

本当に返済が困難で支払いができない人にしか債務整理はおすすめできません。

安易に債務整理を依頼して、信用情報に事故情報が登録されたため長期間ローンやクレカが作れずに苦しんでいる人が多くいます。債務整理で借金が減額されるなどの広告をよく見ますが、債務整理は本当に最後の手段にしておきましょう。まずは身内に恥を忍んで立て替えの相談から行うべきです。一度信用情報に事故情報が付くとその代償は非常に大きく、ほとんどの人が後悔しています。

プロミス増額審査のまとめ

プロミスの増額は、アプリや公式サイトで簡単にできます。ただ、簡単にできるからといってやみくもに申し込むと、増枠審査に落ちてしまう場合もあります。

増額審査で最も重要なことは、前回のプロミス契約時から他社借入が増えていない事です。借入が増えていなければ、6ヶ月程度の入出金履歴で返済能力の有無が判断できます。

仮に前回契約(新規契約または増額)よりも他社負債合計が減っており、支払い遅れもなく借入が総量規制の範囲内であれば、増額される可能性はあります。

逆に件数や負債金額が増えている人は、増額審査は不利になると思ってください。

プロミスの増額に関しては、今回お伝えした内容をおさらいしておきますので、今後の増額申し込みの参考にしていただければと思います。

プロミス増額のまとめ

・プロミスの増枠に申し込むと、必ず審査が行われる
・増額審査では信用情報機関のデータが照会される
・プロミスの利用期間が極端に短い場合は、審査落ちする場合がある
・増額の際には、利用者の年収と借入額によっては収入証明書類の提出が必要
・他社で借入を延滞している場合は、プロミスの増額審査に落ちる可能性もある
・増額ができる場合でも返済比率を確認して無理のない返済ができるかどうかも重要

この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社、SMBCコンシューマーファイナンス社、アイフル社から委託を受け広告収益を得て運用しております。

LINE( ライン)ポケットマネー増額審査は厳しいのか?必要書類についても説明

LINE(ライン)ポケットマネー増額審査は厳しいのか?必要書類についても説明

【PR】本ページはプロモーションが含まれています。

LINEポケットマネーは2019年にサービス開始から怒涛の勢いで申込されており、今最も注目の消費者金融(貸金業者)と言っても過言ではありません。

LINEポケットマネーが大きくなったのはLINEの知名度はもちろんありますが、来店不要で、借入まで全てスマホで完結できる仕組みにあります。

また基本的にはオペレーターとの会話(電話)もないことから、非常に申込しやすくなっている点が人気の理由です。

今現在多くの人が申込しているLINEポケットマネーですが、他の消費者金融同様に、借入後しばらくすれば、増額も可能になっています。

そこで、この記事はラインポケットマネーの増額に関して詳しく解説していきます。この記事を見ている人は、すでにラインポケットマネーで借入している人が多いと思いますので、ラインポケットマネーの内容や申込方法などについては省略いたします。

LINEポケットマネーの増額とは?審査時間はどれぐらい?

ラインポケットマネーの増額審査時間は?

ラインポケットマネーの増額は、ログイン後に増額申請のリンクをタップするだけで申請ができます。

増額とは限度額を増やすことを言います。仮に今現在50万円の限度額で借りている場合、増額で限度額が70万円になれば、限度額が上がった20万円を追加で借りれることになります。

今借りているカードローンの限度額が一杯になり、追加融資を受けられない時、選択する方法は2種類あり、1つは他社に新規申込をして借入することです。

ただこの場合、借入れ件数が2件目になるため、毎月の支払いも大幅に増えることになります。

もう1つの方法は今借りている業者に限度額を上げてもらう(増額)ことです。

増額した方が、借入件数は1件のままですし、増額可能だった場合、毎月の返済金額も他社で新たに借入するよりも低くなる可能性が高いです。

なにより、他社で新規契約を申し込みすれば審査や本人確認の提出、在籍確認など、いろいろと手間がかかるのがデメリットになります。

このことから、借りている業者があれば、まずは増額審査をしてもらうことが一般的になるのです。

LINEポケットマネーの場合、他の消費者金融よりも簡単に増額申請ができます。

そして増額審査は新規申込と同様、人の手で審査を行うため、原則10時以降の営業時間内しか結果は出ません。

新規申込と違い、ラインポケットマネーの増額審査は、早ければ即日に結果が出ます。遅くても翌営業日には結果が出るので、他社に新規申込するよりも時間も手間も楽なのです。

平日10時以降であれば、増額審査は2時間~3時間で結果が分かるでしょう。

しかし、LINEポケットマネーは非常に人気なため、混みあっている場合半日程度かかる場合もあります。

急ぎでお金を借りたいなら保険としてプロミスにも申込しておく

プロミス

LINEポケットマネーの増額審査は2~3時間は見ておく必要がありますが、「その時間待って審査落ちだったら困る」「2~3時間で確実にお金を借りたい」人は、プロミスにも申込しておくことをおすすめします。

プロミスは申込から融資までが最短3分*となっており、カードローン業界でもNo.1のスピードとなっております(*お申込の状況によってはご希望に沿えない場合がございます)。

審査が早いおすすめカードローン

※当社調べ

プロミス

金利 年2.50%~18.00%
限度額 800万円まで
審査時間 最短3分*
融資時間 最短3分*
公式サイト プロミス詳細はこちら

*お申込み時間や審査によりご希望に添えない場合がございます。

プロミスは申込から融資まで最短3分です(※お申込の状況によってはご希望に沿えない場合がございます)。

そして即日融資は原則24時間365日最短10秒で振込完了となりますので、契約完了後は深夜、早朝など銀行時間外でも即日融資が可能です。

WEB完結契約時にカード不要を選択すれば自宅への郵送物もなしで借りれます。メールアドレスとWEB利用明細の登録で30日間無利息になります。

アコム

アコム審査時間

金利 年2.40%~17.9%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アコム詳細はこちら

*お申込時間や審査によりご希望に添えない場合がございます。

アコム審査も最短20分で結果が分かります。(※お申込時間や審査によりご希望に添えない場合がございます。)

プロミス同様に即日融資は原則24時間365日最短10秒(※金融機関により異なります)で振込可能となっていますので、急ぎの方にはおすすめのカードローンです。

新規契約者は契約日翌日から30日間金利0円サービスもあります。
※アコムの最短即日融資は金融機関・お申込時間帯によってはご利用いただけない場合がございます。

アイフル

アイフル

金利 年3.0%~18.0%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アイフル詳細はこちら

*WEB申込みの場合
*お申込みの状況によってはご希望に添えない場合がございます。

アイフルは申込から融資まで最短20分が可能※なカードローンです。

急ぎの場合は、WEBで申し込み後にコールセンターに電話をして急ぎと伝えると、優先して審査をしてもらえます。

レイク

365日間無利息のレイク

金利 年4.5%~18.0%
限度額 最大500万円
融資時間 最短8分*
公式サイト レイク詳細はこちら

*お申込み時間や審査状況により、ご希望にそえない場合があります。

初めてWebでの契約で契約額50万円未満なら60日間は利息0円、契約額50万円以上なら365日間は利息0円となります。契約額によっていずれかの無利息期間が適用されます。

備考

※無利息について
365日間無利息:初めてのご契約。Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。
60日間無利息:初めてのご契約。Webお申込み、ご契約額が50万円未満の方。
365日間無利息・60日間無利息共通:無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。

商号 新生フィナンシャル株式会社
ご融資額 1万円~500万円
ご利用対象 満20歳~70歳
安定した収入のある方(パート・アルバイトで収入のある方も可)
貸付利率(実質年率) 年4.5%~18.0%
※貸付利率はご契約額およびご利用残高によって異なります。
遅延損害金 年20.0%
ご返済方式 残高スライドリボルビング方式
元利定額リボルビング方式
ご返済期間・回数 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数はお借入れ及び返済計画に応じて変動します。
必要書類 運転免許証等
収入証明(契約額に応じて新生フィナンシャルが必要とする場合)
担保・保証人 不要
貸金業登録番号 関東財務局長(11) 第01024号 日本貸金業協会会員第000003号
横浜銀行カードローンなら最短当日融資が可能

金利 年1.5%~14.6%
限度額 最大1,000万円
審査時間 最短即日
融資時間 最短即日
公式サイト 横浜銀行カードローンHP

横浜銀行カードローンは、神奈川県、東京都、群馬県(前橋市、高崎市、桐生市のみ)に居住またはお勤めの方におすすめのカードローンです。

横浜銀行の口座なしでも申込可能で、審査時間は最短即日、ご契約と同時に希望の口座へ振込融資ができるため、最短当日融資も可能になっています。

銀行水準の金利なので、消費者金融などの借入を一本化するおまとめローンとしても利用でき、借入・返済の提携ATM手数料は0円(ただし、横浜銀行ATM、コンビニ等ATM以外の提携金融機関ATMでのお借り入れには、所定の利用手数料が必要となります。)と非常に便利になっています。

ドコモ利用者ならdスマホローンがお得に借りれる

金利(実質年率) 優遇適用後金利 0.9%~17.9%*1
基準金利 3.9%~17.9%*1
限度額 1万円~300万円
審査時間 最短即日*2
融資時間 最短即日*2
公式サイト dスマホローンHP

ドコモが貸付するdスマホローンは、ドコモ利用者は対象のドコモサービスの利用状況に応じ最大年率3.0%の金利優遇が受けられるローンになっています※1。

ドコモの回線契約に基づく優遇金利年率-1.0%、dカード GOLD U、GOLD、PLATINUM契約に基づく優遇金利年率-1.5%(dカード契約ありの場合は年率-0.5%)、d払い残高からのお支払いありに基づく優遇金利※3が年率-0.5%となっており、全部の優遇金利を受けた場合、基準金利から年率3.0%差し引いた金利(年率0.9%~17.9%※1)で借りることが可能です。

原則自宅へ郵送物なしで借りれるので家族に内緒で利用したい人にもおすすめです。ドコモ回線を利用していなくてもdアカウントをもっていれば申し込みができます。

注意事項

※1 優遇適用後金利 0.9%~17.9%(実質年率)/基準金利 3.9%~17.9%(実質年率) ドコモ回線などのご利用状況に応じて、最大年率3.0%の金利優遇が適用。適用条件はdスマホローン公式サイトでご確認ください。
※2 即日審査:年末年始を除く。17時までのお申込みに限ります。申込み状況等により、翌営業日以降の審査となる場合がございます。即日融資:システムメンテナンス時間はご利用いただけません。振込実施のタイミングはご利用の金融機関により異なります。
※3 d払い残高からの支払いが対象となります。電話料金合算払いからのお支払い、dカードを含むクレジットカードからのお支払い、dポイント利用は対象外です。ただし、d払い残高からのお支払いとdポイント利用を併用いただいた場合は対象となります。

LINEポケットマネー増額審査に通るには

ラインポケットマネー審査結果

ラインポケットマネーの増額に関して、審査基準が公表されていませんので、明確に言うことはできませんが、ラインポケットマネーも一般のカードローン増額と同等の基準になっていると思われます。

増額審査のPOINT

・最低でも3回は返済をしている
・過去に返済の遅れがない
・他社からの借入を増やしていない
・勤務先を変更していない

一般的に消費者金融や銀行カードローンの増額審査では上記のことが重要となります。

LINEポケットマネーに関してもこれらのことは重要な審査ポイントとなるでしょう。

最低でも3回は返済をしている

LINEポケットマネーの増額審査では、契約時から最低3回(3ヶ月)程度の返済(入金)が必要となります。

新規契約の限度額があなた自身の与信額となっており、それから何も変わっていないのなら、当然限度額は同じままです。

しかし、3回(3ヶ月)返済を行った場合、返済の実績が作られます。お金を貸す側としては、初回から返済しない人(返済意思が初めからない人)もいる中、3回でも返済したことで、新規契約時とは違う判断材料になるのです。

そのため、新規契約して一度も返済をしないまま増額申込をしても、基本的には審査落ちになる可能性が高いです。

仮に今30万円の限度額で借りていて、一度も返済がないまま、50万円に増額ができるなら、ラインポケットマネーは最初から50万円で審査結果を出していたはずです。

LINEポケットマネーの審査基準が変わったり、キャンペーン中などでなければ、借りてすぐに増額申込しても断られると思っておいた方が無難です。

過去の返済に遅れがない

これは当然のことですが、今現在借りていて過去の返済を遅れたことがある人は、増額審査に通らない可能性が高いです。

仮に増額したとしても、また返済が遅れると思われている人は、基本的に審査には通りません。

他社からの借入を増やしていない

LINEポケットマネーの増額審査では、当然信用情報を照会します。

貸金業法では融資申込時は必ず信用情報を照会し、その内容を保存することが義務となっています。

そのため、新規申込時のあなたの借入情報(何件でいくら借入があるのか)は必ず保存されています。

増額申込時に改めて信用情報を照会した時、新規申込時から大幅に借入が増えていれば、返済能力の面を考慮して審査落ちになる可能性が高くなります。

逆に新規申込時と増額申込時で、借入件数や金額が変わっていないまたは減っていれば、返済面での信用は高くなり増額審査に有利になるでしょう。

勤務先を変更していない

勤務先を変更していると、勤続年数や会社規模によって与信が低くなる可能性が高いです。

例えば、新規申込時に公務員で10年勤務だったのが、転職して中小企業に3ヶ月勤務に変わった場合、年収が上がっていたとしても勤続年数と会社規模によって、スコアリング点数が変わってしまうのです。

LINEポケットマネーは、独自のラインスコアで金利と限度額を決めているため、大手消費者金融に比べると、勤務先変更でのデメリットはそこまで大きくはないでしょう。

契約だけして使っていない人や数万円だけの人は増額されやすい?

ラインポケットマネーの増額口コミを調べていると、新規契約だけしておいて、まったく利用していない人(利用残高0円)や、利用残高2万円〜3万円など少額の人は、そこまで期間を空けなくても数週間で増額が可能だった口コミをよく見ます。

逆に限度額一杯まで利用している人が増額申込をしたら審査落ちになった口コミもあることから、 LINEポケットマネーは現在顧客を増やしたいために、あまり利用していない人に関してては審査が甘くなっている可能性があります。

もし、前にLINEポケットマネーを契約だけして利用していない人がいたら、一度増額申込をしてみることをおすすめします。

うまくいけば、限度額が上がるのと一緒に金利が下がる可能性があります。

ラインポケットマネー契約内容画像

実際に、知人は新規契約から金利が4.0%とかなり低かったのですが、借入せずに増額申込したところ、限度額100万円、金利は年3.5%に下がったとのことです。

これはあくまで稀なケースだと思いますが、一度も利用していない人は、利用前に増額申込した方が良いでしょう。

LINEポケットマネー増額の流れ

ラインポケットマネーの増額の流れは非常に簡単です。

LINEポケットマネー増額申込画面画像

増額審査が可能な人は、LINEポケットマネーメインページに「利用限度額の引き上げ申込みが可能です」と表示されます。

増額申込のリンクをタップして申込すると、収入証明書提出の画面になります。

収入証明書提出画面

LINEポケットマネーの増額は基本的に収入証明書が必要になるみたいです。

給料明細は直近2ヶ月分が必要になります。多くの人は源泉徴収票になるでしょう。

もしどちらもなければ、市役所で所得証明書を発行してもらい、それを提出してもOKです。その他、納税証明書でも問題ありません。

選んだ書類をアップロードして提出します。

LINEポケットマネー増額の限度額選択画面

次に希望の限度額を選択します。5万円単位で選ぶことができ、最高は100万円となっています。

ちなみに、限度額55万円以上はプレミアムプランとなり、振込手数料が月1回、実質無料(ポイント還元)になります。

利用限度額の申込を受け付けました画像

増額申込後は上記画面となり、審査結果が出るまで待つことになります。

増額審査時間は、人の手で審査を行うため、当日の申込混み具合によって変わります。

新規申込等が多い日(20日や25日、月末など)であれば、半日から1日程度は時間を見ておいた方が良いでしょう。

混み合っていなければ、通常は2時間〜3時間程度で結果が送られてきます。

利用限度額引き上げの審査結果が出ましたので下記ボタンよりご確認ください。

審査結果が送られてきて、詳細をタップすれば確認することができます。

LINEポケットマネーの増額の流れはこんな感じです。

LINEポケットマネー増額審査では在籍確認なし?

LINEポケットマネーは、新規契約時も在籍確認はあまり取っていません。

そのため、オペレーターと会話することもほぼ無く、自宅への郵送物もないことから、若者を中心にかなり人気になっています。

新規契約時に在籍確認がなければ、増額審査時にも在籍確認なしになるのが一般的です。

LINEポケットマネーは増額審査結果がでるまでに早くても2~3時間かかります。

その時に在籍確認の電話を入れられる可能性はありますが、増額審査は基本的に収入証明書を提出するため、収入証明で会社の在籍確認を行っている可能性があります。

なので、会社に電話での在籍確認はないと思って良いでしょう。ただし、あくまで審査次第になりますので、100%在籍確認がないかと言えば断言はできません。

しかし、大手消費者金融や銀行カードローンに比べれば、在籍確認はかなり緩い感じになっているのは間違いありません。

LINEポケットマネー増額審査で落ちたら借りれないのか?

LINEポケットマネーの増額は誰もが審査通過するわけではなく、審査落ちする人も必ずいます。

ラインポケットマネーの増額審査で落ちた場合、他の消費者金融でもう借りられないのか?と言えばそうでもありません。

増額審査は最初に書いたように、ある程度の期間と返済実績が重要ポイントになります。

しかし、他社で新規申込した場合は期間と返済実績は関係なく、申込内容と信用情報の調査、そしてスコアリングで結果が出るため、LINEポケットマネーの増額審査に通らなかった人でも十分借りることが可能なのです。

LINEポケットマネーは実際に3.5%や4%の金利で借りている人もいますが、多くの人は16%〜18%の金利帯が多いです。

このことから考えると、プロミスやアコムなどの大手消費者金融よりも審査基準は厳しいことが予想されます。

そのため、LINEポケットマネー増額審査→審査落ち→大手消費者金融申込の流れが一般的に良いでしょう。

特にプロミスやアコム、レイクに関しては、審査時間や融資時間はLINEポケットマネーよりも断然早くなっています。

もし増額審査落ちでも、プロミス等の審査においては特に影響はありませんので、申込すればすんなり審査に通る可能性があります。

新宿&名古屋の税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社から委託を受け広告収益を得て運用しております。
この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

マジでお金が欲しい!今すぐアプリや副業で稼げる方法を解説

マジでお金が欲しい!今すぐアプリや副業で稼げる方法を解説

お金が欲しい

【PR】本ページはプロモーションが含まれています。

本業収入だけだと生活が厳しいときや急な出費が必要なときは、あらたな収入源が必要です。

しかしどんなお金の稼ぎ方があるのか、どのアプリや副業が効率的なのか、わからなくて悩む人も多いのではないでしょうか。継続的にお金が必要なら、スキマ時間を使った副業で稼ぐ方法がおすすめです。

一方でいますぐお金が必要なら、お金を借りることや不要品を売却して収入を得ることも視野に入れましょう。

事前にお金を稼ぐ方法やお金を借りる方法を知っていれば、状況に合った適切な方法でお金を入手できます。

本記事では「マジでお金が欲しい」と考えている人に、今すぐお金を手に入れられるアプリや、安全に稼げる副業方法をご紹介します。

また稼ぎにくい副業や詐欺などに巻き込まれる危ない副業についても解説するので、損をしたくない人は確認しておきましょう。

お金が欲しい!状況別でお金を手に入れる方法をアドバイス

お金が欲しい時の状況別対処法

お金が欲しいシチュエーションごとに、お金を入手するおすすめの方法をご紹介します。

お金が欲しい状況別でお金を手に入れる方法
いますぐにお金が必要→ 消費者金融のカードローンで借りる
1ヵ月以内にお金が必要→ 銀行ローンで借りる
働けなくなったために緊急でお金が必要→ 公的融資で借りる
継続してお金が必要→ 副業で稼ぐ
単発でとりあえずお金が必要→ 質屋や不要品販売でお金を手に入れる

お金が欲しいタイミングやお金が欲しい理由などは、人によって異なります。

たとえば、「なんらかのトラブルが発生したため3日後にお金を支払う必要がある人」は、即日借入可能な消費者金融おすすめがいいでしょう。

また「毎月3万円の赤字が続いている人」は、収入源を増やすために副業をはじめるなどがおすすめです。

お金を手に入れるためには、上記の表のように状況に合わせて対応方法を選ぶことが大切です。

今すぐお金が欲しいなら30分以内にカードローンで借りるのがおすすめ

いますぐお金が欲しい人は、最短30分以内にお金を借りられるカードローンがおすすめです。

カードローンは、WEBやアプリから申し込みや書類提出ができるため、手続きをスピーディーに進められます。

大手消費者金融なら、審査回答までの時間が「最短20分」などスピーディーなことが多く、急いでお金が必要な人におすすめです。

また、大手消費者金融カードローンなら、セブン銀行やローソン銀行でQRコードを読み取って借入れや返済ができる「スマホATM取引」を取り入れています。

契約手続きが完了すれば、カード発行を待たずに近所のコンビニから借入可能です。

急ぎの借入やバレたくない人におすすめだが金利が高いのがデメリット

カードレス契約を選ぶことで、カードが自宅に届いてバレる心配や、到着までの時間を待つ必要もありません。

カードローンは、急いで借りたい人や周囲にバレたくない人にとって、利便性の高い借入方法といえます。

ただし、カードローンは金利が高いデメリットがあります。

カードローンの貸付金利(実質年率)の上限は約年18.0%であり、銀行ローンと比較すると約年4%、公的融資と比較すると約年17%も金利が高くなります。

たとえば、金利年18%で10万円を借りると1ヵ月の利息は約1,480円ですが、金利年14%なら1,150円です。

カードローンを利用する際は、申し込むまえに金利や返済額などを確認し、しっかりと返済計画を立てましょう。

Check

無利息適用があるカードローンなら、30日以内に完済すれば無利子になります。その場合公的融資よりも低金利でお金を借りることができるのです。

急ぎではないが1ヵ月以内にお金が欲しいなら銀行カードローン

急ぎでなくお金が欲しいなら銀行カードローン

急ぎではないが1ヵ月以内にお金が欲しい人は、銀行ローンがおすすめです。

銀行カードローンは、消費者金融のカードローンなどに比べて低金利であるため、審査が慎重になり厳しい傾向にあります。

銀行カードローンの申し込みから融資までの時間は「最短翌日以降」など、即日対応していないことが多いです。そのため、銀行カードローンは急いでいる人には不向きといえます。

ただ、銀行カードローンの魅力は、月々の負担を抑えてお金を借りられることです。

銀行カードローンの最大金利は年15.0%前後が多く、消費者金融カードローンに比べると約年3.0%も低く設定されています。

代表的な銀行カードローンと消費者金融の金利
三井住友銀行カードローン 年1.5%~14.5%
三菱UFJ銀行カードローン 年1.8%~14.6%
プロミス 年2.50%~18.00
アコム 年2.40%~17.90%

また、コンビニATMで借りる場合の手数料が、消費者金融カードローンなら通常1回につき110円~220円必要である一方で、ほとんどの銀行カードローンは無料です(提携銀行ATMに限る)。

銀行カードローンなら低金利やATM手数料無料など、総額費用を抑えて借入可能です。

また、銀行カードローンは総量規制対象外(※)であるため、専業主婦や他社で借入中の人でも借りられる可能性があります。

Check

総量規制とは他社含む借入額の合計は「年収の3分の1まで」と貸金業法で定められたルールです。銀行は貸金業者ではないので総量規制は対象外となります。

<金融庁公式サイト「貸金業法Q&A」>
Q:貸金業法の対象となる「貸金業者」とは、どんな業者ですか?
A:お金を貸す業務を行っており、財務局又は都道府県に登録をしている業者のことを、「貸金業者」といいます。具体的には、消費者金融、クレジットカード会社などが貸金業者です。銀行や、信用金庫、信用組合、労働金庫なども、様々な融資を行っていますが、これらは「貸金業者」ではありません。
(引用元:金融庁公式サイト)

収入が途絶えてお金が欲しいなら緊急小口資金などの公的融資

お金が欲しいなら公的融資制度を知る

もしも収入が途絶えたなら、緊急小口資金などの公的融資を活用しましょう。

緊急小口資金とは、生活に困っている低所得者や高齢者などが対象の「生活福祉資金制度」です。

生活福祉資金制度のひとつである緊急小口資金なら、最大10万円を無利子で借りられます。

生活福祉資金制度には、生活費を一定期間継続して借りられる「生活支援費」や、賃貸契約を結ぶために必要な費用を借りられる「住宅入居費」など、さまざまな種類があります。

教育や福祉のためなど目的によって融資額や適用条件が異なるため、自分が利用できる制度はないか確認してみましょう。

生活福祉資金制度の金利は、保証人の有無によって「無利子」または「年1.5%~3.0%」です。

ただ、生活福祉資金制度でお金を借りる場合、申し込みから融資まで数週間かかる恐れがあります。

生活福祉資金制度は、だれでも利用できるわけではなく、国から「支援が必要である」と認められなければ融資を受けられません。

収入が途絶えたなら、なるべく早く社会福祉協議会で相談してみましょう。

生活福祉資金の金利一例
資金種類 生活支援費
貸付利子 連帯保証人有:無利子
連帯保証人無:年1.5%
連帯保証人 原則必要。ただし連帯保証人なしでも貸付可
資金種類 教育支援費
貸付利子 無利子
連帯保証人 原則不要
※世帯内で連帯借受人が必要
資金種類 不動産担保型生活資金
貸付利子 年3%または長期プライムレートのいずれか低い利率
連帯保証人 必要
※推定相続人の中から選任

継続的にお金が欲しいなら安定的に稼げる副業がおすすめ

お金が欲しいなら副業でアルバイト

継続的にお金が欲しい人は、安定して稼げる副業をはじめてみるのもおすすめです。

副業としてオーソドックスな方法は、アルバイトで働くことです。アルバイトは、時間単位や日単位で会社から雇われて働くため、安定した収入を得られます。

長期的に働く仕事や1日単位の単発バイトなど、さまざまな働き方があるため自分に適した仕事を見つけやすいメリットもあります。

アルバイトは、主婦や学生など決まった空き時間がある人に向いています。アルバイトで雇われて稼ぐ以外にも、クラウドソーシングで稼ぐ方法があります。

お金が欲しい人に人気の副業は「クラウドソーシング」

クラウドソーシングで副業している女性

クラウドソーシングとは、仕事を発注したい企業と仕事を請けたい個人をマッチングしてくれるサービスのことで、webライティングやデザインなど多種多様な仕事があるのが特徴です。

クラウドソーシングで稼ぐ場合、カフェや自宅など場所を問わず自分のペースで働けるため自由度が高いです。

ただ、クラウドソーシングは仕事内容で報酬が異なり、毎月決まった仕事を受注できる保証がないため不安定かもしれません。

そのため、クラウドソーシングはダブルワークで副収入を得たい人や、スキマ時間で働きたい人に向いています。

副業はあくまでも本業の補助収入であるため、本業に支障が出ないように注意しましょう。

副業にも多くの種類があるため、安定的に稼ぎたい人は自分のスキルや経験を活かせる仕事を探しましょう。

Check

副業収入の合計が20万円を超えると確定申告が必要になります。当事務所は最短2日で申告可能ですので、ご相談等ありましたらこちらからご連絡ください。

単発でとりあえずお金が欲しいなら質屋や不要品販売から始める

とりあえずお金が欲しいなら質屋か不要品販売から

単発でとりあえずお金が欲しい人は、質屋でお金を借りたり不要品を販売したりして、お金を手に入れる方法がおすすめです。

質屋とは、品物を預けてお金を借りる方法です。預ける物を担保とするため、返済能力の審査はありません(信用情報も照会しません)。

高額なブランド品や電化製品など価値の高い品物であれば、高額でも即日借入可能です。

ただし、質入れした品物は、期日までに返済できなければ「質流れ」として戻ってこないため注意しましょう。返済期日は約3ヵ月で設定されており、一定期間であれば利息を払うことで延長できます。

<質流れとは?>
質預かりでは、自分の物を「担保」として質屋から融資を受けているわけですから、当然のことながら決められた期限までに返済をする義務が生じます。その期間内は、預けた品物の所有権は自分にありますが、定められた期日を1日でも過ぎてしまった場合には、その品物の所有権は質屋のものとなるのです。このように、一時的に預けていたものが取り戻せなくなる状態を「質流れ」と言います。
(引用元:質屋さんドットコム)
Check

質流れになった場合、融資を受けた元金と利息に関しては支払う必要がなくなりますが、預けた物は原則返してもらうことはできません。

不要品販売は、使わなくなった物を売って収入を得る方法です。

売却方法は、買取業者で買い取ってもらう方法や、フリマアプリなどを使って売却する選択肢があります。

買取業者なら査定後すぐに収入を得られますが、フリマアプリやオークションなどを利用して売るなら、収入を得るまでに時間がかかる可能性があります。

ただ、フリマアプリやオークションなどは、買取業者と違って自分で価格を決められるため、高値で売れる可能性が高いです。

質屋や不要品販売は、返済能力の審査がないため手軽に利用できる方法であり、短期的な資金調達に向いています。

今すぐお金が欲しい人向け!最速で借入ができるアプリも紹介

すぐにお金が欲しいなら、最速でお金を借りられるアプリがおすすめです。

お金借りるアプリは、24時間365日いつでも好きなタイミングで申込可能です。必要書類の提出などもすべてアプリで完結するため、手続きが簡単に進められます。

お金を借りるアプリは、審査回答までの時間が「最短20分」など即日融資も可能であることから、すぐにお金を借りたい人に最適です。

また、ほとんどのお金を借りるアプリはコンビニATMからカードレスで借入可能です。

ほかにも、キャッシュレス決済へチャージしたり、指定銀行に振り込みしたりと利用シーンに合わせて選択できます。

お金を借りるアプリなら、カードレスであるため誰かにバレるリスクは少なく、最速でお金が手に入ります。

プロミスアプリローンは最短3分審査でカード発行前に借りれる

プロミスアプリローン

プロミスのアプリローンは、申し込みから最短3分で審査結果を確認できます(※お申込み時間や審査によりご希望に添えない場合がございます)。

プロミスのアプリを利用してコンビニATMや振り込みで借りられるため、カード発行前でも現金を用意できるのが特徴です。

また、原則電話による在籍確認なしのため、勤務先にバレるリスクも抑えられます。

アプリローンは、カードレス借入れできたり郵送物なしで契約できたりする特徴があることから、急いでいる人やバレたくない人におすすめです。

プロミスは、初回借入日から最大30日間の無利息キャッシングが適用されます。いますぐお金が必要ではない場合でも、万一に備えて先に契約を済ませておけば、後日お金に困ったときに借入れしても無利息期間が適用されるためお得です。

このように、プロミスのアプリローンはお得に借りたい人にもおすすめです。

プロミスアプリローンの基本概要
申込条件 ・18歳~74歳(高校生を除く)
※お申込時の年齢が18歳および19歳の場合は、収入証明書類のご提出が必須となります。
※高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。
※収入が年金のみの方はお申込いただけません。

・本人に安定した収入がある人
利用限度額 800万円まで
貸付金利(実質年率) 年2.50%~18.00
審査回答までの時間 最短3分*
公式サイト プロミス詳細はこちら

*お申込み時間や審査によりご希望に添えない場合がございます。

アイフルのアプリは急ぎでお金が欲しい人向け

急ぎでお金が欲しい人はアイフルアプリ

アイフルは急ぎの審査に対応しているため、すぐにお金が欲しい人におすすめです。

アイフルの審査回答は、申し込みから最短20分で届きます(お申込の状況によってはご希望に沿えない場合がございます)。

さらに、アイフルではWEBから申し込んだあと「審査を急いでほしい」と伝えれば、優先して審査を実施してくれます。

審査回答を最短20分としていても、申込時の込み具合によっては時間がかかる恐れがあるため、面倒でも優先してほしいことをと伝えておくと安心です。

なお、アイフル公式アプリ「ai-app」は、アプリデザインの着せ替えができます。

一見アイフルとはわかりにくいシンプルなデザインや、反対にハッキリとアイフルとわかるデザインなど、6種類から選択可能です。

アイフルアプリのアイコンデザイン

(画像引用:スマホアプリのご紹介│アイフル公式サイト)

わかりにくいデザインなら誰かにスマホ画面を見られてもバレにくいですし、ハッキリわかるデザインならアプリを探す手間なくスムーズに借入れできます。

アイフルは、急ぎでお金が欲しい人や、誰にもバレたくない人にも向いています。

アイフルカードローンの基本概要
申込条件 ・20歳~69歳
・本人に安定した収入がある人
利用限度額 最高800万円*
貸付金利(実質年率) 年3.0%~18.0%*
審査回答までの時間 最短18分*
公式サイト アイフル詳細はこちら

*お申込の状況によってはご希望に沿えない場合がございます。
*貸付条件はリンク先の公式サイトをご確認下さい。

【すぐにお金が欲しい人向き】レイクアプリなら最短15秒で審査

レイクアプリ

レイクアプリでは、最短15秒で借入可能額が確認できます。

WEB申し込みなら借入れまで最短8分も可能で、途中の審査状況もアプリから確認できます。

ただ、即日借入れを希望する場合は、契約を21:00(日曜日は18:00)までに完了させる必要があります。

夜間は審査を実施していないため、即日借りたい人は遅くても20:00(日曜日は17:00)までに申し込みましょう。

レイクでは、下記の3種類から無利息期間を選べる魅力があります。

レイクの選べる無利息期間

最大180日間 ・借入額のうち5万円まで適用される
・電話や自動契約機からの申し込みでも適用可能
最大60日間 ・借入額全額が適用
・WEBからの申込限定
最大30日間 ・借入額全額が適用
レイク無利息注意点

・60日間無利息(Web申込み限定)、5万円まで180日間無利息(契約額1万円~200万円まで)、30日間無利息の併用はできません
・新生フィナンシャルで初めて契約いただいた方が対象。60日間無利息はWeb申込みの方で契約額が1~200万円の方のみ
・無利息開始日は契約日の翌日から。借入れ日の翌日からではありません
・契約額が200万円超の方は30日間無利息のみ(30日間無利息は契約額1万円~500万円まで)
・無利息期間中も返済日があります。借入れ後の返済日を確認ください
・返済日はレイクの会員ページ、契約時の書類で確認ください
・無利息期間中に返済が滞った場合、無利息期間が終了となり返済日の翌日以降の遅延損害金及び利息負担となります
・無利息期間終了後は通常金利適用となります
・Web以外(自動契約機や電話)で申し込んだ場合は30日間無利息を選択できる

レイクでは、借入額や返済スケジュールによって無利息期間を選べるため、お得にお金を借りられます。

レイクカードローンの基本概要
申込条件 ・20歳~70歳
・本人に安定した収入がある人
利用限度額 最高500万円
貸付金利(実質年率) 年4.5%~18.0%
審査回答までの時間 最短15秒*

*お申込み完了後、最短15秒で審査結果を表示

SMBCモビットはバレずにお金を借りたい人向け

モビットアプリはバレない

SMBCモビットは、バレずにお金を借りたい人におすすめです。

SMBCモビットの審査では、原則在籍確認を必要としています。ただ、SMBCモビットへ「電話を避けてほしい」と事前に相談すれば、書面での代替確認ができる可能性があります。

電話での在籍確認は、オペレーターの個人名でかけるとしても、周囲に気付かれるリスクがあります。

また、勤務先の営業時間内に電話をかける必要があるため、確認が取れず審査が長引いたり落ちたりする恐れもあります。書面確認であれば、勤務先へバレずに在籍確認がおこなえます。

バレずに借りたい人SMBCモビットがおすすめです。

SMBCモビットカードローンの基本概要
申込条件 ・20歳~74歳
・本人に安定した収入がある人
※収入が年金のみの方はお申込いただけません
利用限度額 最高800万円
貸付金利(実質年率) 年3.0%~18.0%
審査回答までの時間 最短15分
※申込の曜日、時間帯によって翌日以降の取扱となる場合あり

公式サイト 詳細はこちら

アコムの「myac」なら手数料無料で最短10秒振込が可能

アコムのアプリ「myac」から振込借入れする場合、楽天銀行宛ての口座であれば最短10秒での入金が可能です。

楽天銀行以外の場合でも、振込先の銀行や手続き時間によって異なりますが最短1分で振込可能です。夜間や休日を問わず手数料無料で利用できるため、急いでいる人でも自宅に居ながらすぐにお金を借りられます。

アコムには、24時間対応のフリーコールがあり、夜間や休日の申し込みであっても相談可能です。

操作方法や入力内容がわからなくても、画面共有サポートで実際の画面を見ながら丁寧に教えてくれますので、アプリ操作が不安な人でも安心して手続きできるでしょう。

アコムはサポート体制が充実しているため、はじめてお金を借りる人にもおすすめです。

また、アコムの公式アプリ「myac」では、アプリ上でクレジットカードも即日発行可能ですので、通販やネット決済のためにお金が必要なら、クレジットカードでそのまま決済できます。

アコムのクレジットカードにはカードローン機能も付いているため、用途に合わせて借入可能です。

アコムカードローンの基本概要
申込条件 ・20歳以上
・本人に安定した収入がある人
利用限度額 最高800万円
貸付金利(実質年率) 年2.40%~17.90%
審査回答までの時間 最短20分*
公式サイト アコムの詳細はこちら

*お申込の状況によってはご希望に沿えない場合がございます。

LINEポケットマネーはいつものLINEアプリで1円から借りられる

お金が欲しいならLINEでも借りれる

LINEポケットマネーは、たくさんの人が普段利用している「LINE」アプリで、1円から借入可能です。

LINEポケットマネーの借入方法は、下記の2種類があります。

借入方法

・1円から細かく金額を指定できる、LINE Pay残高へのチャージ借入れ
・5万円以上の借入れで利用できる、振込借入れ

<X(旧Twitter)口コミより>
単発バイトに受からないので、来月末は初めて消費者金融を使ってみようと思います…………LINEポケットマネーってやつ………………………3万借りるだけ……………3日後に返せるから………………
(引用元:X(旧Twitter)

ちなみに、LINEポケットマネーには、コンビニから直接借りる方法がありません。

しかし、一旦LINEPay残高へチャージしたあとなら、セブン銀行ATMから出金可能です。

LINEポケットマネーは5万円以下の借入れは振込キャッシングが利用できないため、5万円以下の現金を借りたい人は、一旦LINE Pay残高へチャージしてから出金しましょう。

なお、LINEポケットマネーには最大100日間の無利息期間があり、支払った利息はLINE Pay残高へキャッシュバックされます。

利息のキャッシュバックは、毎月末日までに支払った利息額が翌月の中旬ごろに付与されます。

返済が遅れるとキャッシュバックが適用されないため、損をしたくないなら返済日を過ぎないように覚えておきましょう。

LINEポケットマネーの基本概要
申込条件 ・20歳以上
・本人に安定した収入がある人
・「LINE アカウント」と「LINE Moneyアカウント(LINE Pay)」の登録が必要
利用限度額 最高300万円
貸付金利(実質年率) 年3.0%~18.0%
審査回答までの時間 最短10分

オリックスマネーはカードを持ち歩く必要がないカードローンアプリ

お金が欲しいならオリックスマネーもおすすめ

オリックスマネーはスマホだけで手続きや借入れが完結するため、完全カードレスで利用できます。カードの持ち歩きが不要になることで、紛失やバレる心配を軽減できます。

オリックスマネーの借入方法は、スマホATMもしくはインターネット振込の2種類です。

スマホATMは、全国の「セブン銀行ATM」に対応しており、セブンイレブン以外にも駅や商業施設などで利用できます。

インターネット振込では、手数料無料で希望の口座へ即時振込可能です。本人名義であればPayPay銀行やゆうちょ銀行などに、夜間や休日問わずいつでも即時振り込めます。

ちなみに、オリックスマネーは下記の3つの優待特典が利用できます。

オリックスマネー会員限定特典

オリックスレンタカー 基本料金が優待価格で利用可能
オリックスカ―シェア 新規入会で下記の特典が利用可能
・ICカード発行手数料(1,050円)が無料
・月額基本料2ヵ月無料
・2,200円分の時間料金無料×2ヵ月
オリックスカーリース 新規成約でAmazonギフト券2,000円分プレゼント

オリックスマネーの特典は、おもに車関係のサービスです。

「時々車を借りている人」や「あらたにカーリースの契約を検討している人」などは、オリックスマネーがおすすめです。

オリックスマネーの基本概要
申込条件 ・20歳~69歳
・本人に安定した収入がある人
利用限度額 最高800万円
貸付金利(実質年率) 年1.5%~17.8%
審査回答までの時間 最短60分

マジでお金が欲しいときにおすすめの副業

おすすめの副業

お金がないときは借りる方法もありますが、本業以外で安定収入を得たいなら副業をするのがおすすめです。

副業は、選択肢が多くどんな副業をはじめようか迷う人も多いと思います。

副業といっても「アルバイト」や、スキルを持った人がクライアントから仕事を請ける「クラウドソーシング」など多くの方法があります。

また、働いて稼ぐ以外に、不要品を売却して稼ぐ副業もあります。

都合のよい時間だけ働けるバイトアプリは主婦や高校生に人気

副業でお金が欲しいならバイトアプリ

主婦や高校生など時間に限りがある人には、都合のいい時間だけ働けるバイトアプリが人気です。

「子供が帰宅するまでの午前中だけ」や「学校が休みの日曜日だけ」など、学校や家庭の都合に合わせて無理なく稼げます。

ただ、高校生の場合は、アルバイトを禁止している学校もあるため、事前に規則を確認しましょう。

バイトアプリは、「タウンワーク」や「バイトル」など数多くのアプリがあり、それぞれ特徴があります。

たとえば、タウンワークなら求人数が多く、未経験や学生など幅広い求人が掲載されています。

一方で、バイトルはタウンワークより求人数は劣るものの、仕事によって就職が決まればお祝い金が貰える仕事もあります。

バイトアプリで仕事を探すなら、複数のアプリを利用するといいでしょう。長期的な仕事が多いアルバイトですが、なかには日払いや週払いなどすぐに収入を得られる単発バイトもあります。

「タイミー」や「ショットワークス」などのバイトアプリは、単発バイトの求人が多く見つけやすいです。

単発バイトは、面接や履歴書が不要だったり働いたその日に収入を得られたりと、すぐにお金が欲しい人におすすめです。

<X(旧Twitter)口コミより>
ショットワークス、とりあえず二日分採用されたからお小遣い稼げる
(引用元:X(旧Twitter))

ダブルワークがいいならクラウドソーシングが副業でおすすめ

クラウドワークスが副業で人気

ダブルワークで稼ぎたいなら、クラウドソーシングがおすすめです。クラウドソーシングとは、インターネット上で特定の業務を発注したい企業と、個人をつなげるサービスのことです。

クラウドソーシングのアプリは、「クラウドワークス」や「ランサーズ」「ココナラ」などがあります。

クラウドソーシングは、自分のスキルや経験を活かしてスキマ時間に仕事ができるため、ダブルワークで稼ぎたい人にピッタリです。

クラウドソーシングは、ライティングなど初心者でもできる仕事からWebアプリ制作など専門知識が必要な仕事まで、幅広い分野の仕事があります。仕事内容や報酬は自分で選んで仕事を受けるため、無理なく稼げます。

ただ、クラウドソーシングは、収入が不安定な点がデメリットです。雇用されて働くアルバイトでは、契約時に時間や日単位で報酬が決まっているのに対して、クラウドソーシングで仕事をする場合は、仕事内容で報酬が異なります。

また、毎月決まった仕事を受注できる保証はないため、不安定になりやすいです。

募集案件のなかには詐欺まがいの仕事もありますので、クライアントの評価などをよく確認し、信頼できる仕事を選ぶといいでしょう。

<X(旧Twitter)口コミより>
ランサーズにくらべてクラウドワークスは詐欺案件多いな、、小銭稼げる案件も多いけど;;
(引用元:X(旧Twitter))

クラウドソーシングは、あくまでも本業の補助収入として利用することがおすすめです。

お金が欲しい時はメルカリやヤフオクで不要品を売るのもおすすめ

マジでお金が欲しい時はメルカリで不要品を売る

自宅に不要品があるなら、「メルカリ」や「ヤフオク」で売却して稼ぐこともおすすめです。

「メルカリ」や「ラクマ」などのフリマアプリは、手元にある不要品をスマホで撮影し、自由に価格を決めて出品します。

提示した価格に納得したユーザーが購入するため、自分の希望価格で売却できます。

フリマアプリは、着なくなった服や使わなくなった小物など、中古品でも売れやすいのが特徴です。

一方で、「ヤフオク」や「モバオク」などのオークションアプリは、オークション形式で売るため売価はユーザー次第となります。

フリマアプリと違う点は、競売によって価格が吊り上げられ、希望よりも高額で売却できる可能性があることです。

オークションアプリは、ブランド品や限定物など価値が高いものを売却したい人におすすめです。

フリマアプリやオークションアプリは、実際に商品が売れるまで費用が発生しないため気軽に利用できます。

買い手が見つかった際は、アプリを通しているため支払いに関するトラブルなどもありませんし、匿名配送サービスで発送できるため安全に利用できます。

ただ、自分で梱包や発送手続きが必要であるため、出品する際は発送の流れや費用も確認しておきましょう。

ポイントサイトやせどりは副業で稼げない人が多い

マクロミルは副業で稼げない可能性が高い

ポイントサイトや「せどり」は、稼げない可能性が高いので注意しましょう。ポイントサイトは、アンケートに回答したり広告をクリックしたり簡単なタスクをこなしてポイントを獲得し、現金や商品券などに交換できるサービスです。

ポイントサイトは、無料ではじめられるため気軽に利用できる副業です。

ただ、ポイントサイトの報酬は、アンケート回答で1件につき数円〜数十円などそれほど多くありません。そのため、ポイントサイトで稼ぐには、かなりの時間と労力が必要です。

「せどり」とは、安く仕入れた商品を高く販売し、その差額を収入とするビジネスのことです。

せどりとは、既製品を安く買って高く売り、その差額で儲けるビジネスのことです。もともと、価値の高い本を見つけて古本屋に売る人のことを古書業界で「せどり屋」と呼んでいたことに由来します。
最近では、実店舗やECサイト、フリマアプリなどで商品を仕入れ、それをインターネットで販売する方法が一般的です。
せどりは、安く買って高く売る、という点で転売と違いはありません。転売というとマイナスなイメージがあり、せどりや転売が違法だと捉えられているケースが多く見られます。しかし、ルールに則って行えば、せどりや転売という行為自体は違法ではありません。
(引用元:副業せどりの始め方や注意点は?確定申告の必要性も解説)

「せどり」は安く仕入れるほど収入が増えますが、仕入れるための初期費用や在庫を保管するスペースが必要です。

また、専門知識を必要としない「せどり」ですが、市場の価格変動や流行などを細かくチェックし続ける必要があります。

ポイントサイトや「せどり」で稼ぐには、努力と忍耐力が必要です。

ポイントサイトや「せどり」は、労力に見合う報酬を得られないことが多いため、稼ぐ目的であれば不向きといえます。

また、SNSなどでポイントサイトや「せどり」に関する詐欺まがいな募集もあるため、注意しましょう。

執筆者S氏の体験談

過去にお小遣い稼ぎになればと、アンケートポイントサイトの「マクロミル」に登録していたことがありました。アンケートに回答してポイントがもらえる仕組みだったのですが、とにかく稼げないです。1件回答しても1円とか10円程度で、大量にアンケートがくるわけではないので稼ぎたい人には不向きですね。

お金が欲しい..!悩んだときにやってはいけない3つの副業

「お金が欲しいけど、どうしたらいいかわからない」と悩んだときに、絶対に手を出してはいけない3つの副業をご紹介します。

NGの副業

・消費者金融を使った副業
・クレジットカードの現金化
・SNSで募集されている副業

上記の副業は、詐欺や犯罪に巻き込まれるリスクが潜んでいるため絶対に避けましょう。

なかでも、クレジットカードの現金化は専門業者が存在するため、安全だと思って手を出してしまう人が多いですがカード会社の規約違反となります。

また、SNS上で「簡単に稼げる」などと言われ副業をはじめて、お金を騙し取られる詐欺もあります。

手軽に稼げる副業は、大きなリスクが潜んでいるため注意しましょう。

check

簡単に稼げる副業などはなく、ほとんどは稼ぐための情報を数万円~数十万円で売りつける情報商材がほとんどです。その高価な情報を買っても中身は一般的に知られている方法の場合が多く、ただお金を取られるだけなので絶対に買わないようにしましょう。

消費者金融を使った副業は絶対に怪しい!

SNSやインターネット上で、「消費者金融を利用した副業」と偽った詐欺が発生しているため注意しましょう。

大手消費者金融のプロミスでは、下記のような詐欺事例が掲載されています。


・登録料/初期費用やサポート費用の名目で消費者金融への申込及び借入を指示し、その借入したお金を騙し取る事案
懸賞に当選やお金をプレゼントするため受取に必要という名目で、本人確認書類の画像や個人情報を送信するよう指示があり、消費者金融での契約を誘導するという事案
(引用元:プロミス公式サイトより「副業・アルバイト詐欺事例について」)

消費者金融を利用した副業詐欺では、消費者金融へ申し込むことや、IDなど個人情報を知らせるよう指示される特徴があります。

また、画面操作アプリをインストールさせられて、勝手に申し込まれるケースもあります。

上記のような副業は詐欺であり、騙されて多額の借金を抱えたり、犯罪に巻き込まれたりするリスクが高いです。

消費者金融を使った副業は犯罪の危険性があるため、絶対に利用してはいけません。

クレジットカードの現金化を誘う業者は違法業者の可能性大

クレジットカードの現金化を誘う業者は、違法業者の可能性が高いため注意しましょう。

クレジットカードの現金化とは、指定された商品を購入し業者に買い取ってもらい現金を得る行為です。

現在はさまざまな現金化業者が登場しており、一見安全な方法に見えますがカード会社の規約違反に該当します。

三井住友カードの規約では、下記のように記載されています。


会員は、現行紙幣・貨幣の購入、または、現金化を目的として商品・サービスの購入(当該商品等を転売しあるいは委託販売する等その名目の如何を問わないものとします)その他これらと実質的に同視できる取引などにカードのショッピング枠を使用してはならず、また違法な取引に使用してはなりません
(引用元:三井住友カード会員規約)

クレジットカードの現金化がバレてしまうと、残高の一括支払いや強制解約などのペナルティを受ける可能性があります。

<X(旧Twitter)の口コミより>
◎NG行為 ③ 換金性の高いものを大量に買う:セドリをやっている人は要注意。ギフト券、商品券、ブランド品なを大量に購入するとのはNG。カード会社の規約で禁止されている「クレジットカードの現金化」が疑われる。利用停止や強制解約などの措置が取られる
(引用元:X(旧Twitter))

また、ペナルティを受けることによって、信用情報に悪影響を及ぼすリスクもあります。

現金化業者は高い手数料を取られたり、個人情報を悪用されたりと危険性が高いです。

お金が欲しいからといって、クレジットカードの現金化は絶対にしてはいけません。

SNSで募集されている副業は疑ってかかったほうがいい

SNSで募集されている副業は、多くが詐欺や違法行為であるため注意しましょう。

大手消費者金融のレイクでは、頻発しているSNSを使った副業詐欺の実例が紹介されています。


「稼ぐ方法を教えます」などの謳い文句で、SNSの投稿やダイレクトメッセージ経由で勧誘してきます。教材費などの名目で高額の代金を請求し、支払い後は音信不通になったり、さらに高額のサポート費用を請求されるケースがあります。
「ネットショップを開設すれば月に数十万円稼げます」などの謳い文句で勧誘し、開設費用などの名目で代金を請求されるものの、実際には稼ぐことができず、開設費用が騙し取られるケースです。
(引用元:レイクより「詐欺の実例」)

上記の被害事例は一部であり、ほかにも「覆面調査員詐欺」や「スタンプ送信詐欺」などの事例が紹介されています。

怪しい副業に手を出してしまうと、お金を騙し取られるだけでなく、犯罪行為に巻き込まれる危険性もあります。

SNSで募集されている副業は、危険が潜んでいるため避けましょう。

お金が欲しいときにありがちなよくある質問

お金が欲しいときにありがちな、よくある質問について解説していきます。

副業をはじめる際やお金を借りる際は、はじめての人であれば誰しも不安に感じると思います。

特にお金を借りるときは、「SNSで聞く融資は安全なのか?」「もし返済が滞ったらどうしよう…」など、慎重になる人も多いです。

また、中学生や専業主婦はお金を稼げない、借りられないと思う人も多いですが、安全にお金を手に入れる方法はあります。

中学生や専業主婦でも諦めずに、紹介する方法を確認してみましょう。

お金が欲しいときは、切羽詰まった状況であることが多く、詐欺や違法行為に引っかかりやすいです。

知らないうちに危険な方法に手を出さないよう、事前に知っておきましょう。

Q:中学生でも稼げる副業はありますか?

中学生でも稼げる副業は、クラウドソーシングやSNSを使った副業がおすすめです。中学生は労働基準法により、原則アルバイトはできません。

ただ、新聞配達や芸能関係の仕事など、一部の限られた職業では中学生でも働けます。

しかし、負担が大きく簡単にできる仕事ではありません。

クラウドソーシングを使った副業なら、フリーランスとなるため中学生でも働けます。クラウドソーシングなら、自分のペースで働けることから学業の邪魔になりにくいです。

クラウドソーシングで仕事を獲得する以外にも、動画を製作して配信したりブログを立ち上げたりと、SNSを使って稼ぐ方法もあります。

<ココナラ公式サイト「未成年者のサービス利用について>
未成年者もご利用いただけます。ただし、未成年者の会員登録は事前に親権者など法定代理人の同意が必要です。
手続き方法:会員登録画面で親権者・法定代理人の同意入力欄「私はココナラの利用について、親権者の同意を得ています。」にチェックを入れてください。
(引用元:ココナラ公式サイト)

中学生が副業で稼ぐときは、2つの注意点があります。

SNSを使った副業詐欺は中学生などが陥りやすい

SNSで「簡単に稼げる」と甘い言葉に誘われて、怪しいサイトに登録したりお金を払ったりしてはいけません。

危険なトラブルに巻き込まれないためにも、しっかり親御さんに相談してから副業をはじめましょう。

中学生でもある程度稼いだ場合は確定申告が必要

働き方にもよりますがSNSなど個人で稼いだ場合、年間48万円の収入を超えると所得税が発生し確定申告が必要になります。

税金を払いたくないなら、収入を年間48万円以下に抑えましょう。

Check

会社員で収入があり、副業を行っている場合は年間20万円を超えると確定申告が必要になります。48万円は会社員ではなく専業の個人事業主の場合になりますので注意が必要です。確定申告に関しては、当事務所で最短2日で申告が可能です。詳しくはこちら。

Q:専業主婦がお金を借りる方法を教えてください

専業主婦がお金を借りる場合、収入の有無によって2つの選択肢があります。

わずかでもパートなどの収入があるなら、消費者金融カードローンへ申し込めます。消費者金融は本人に安定した収入があれば申し込めるため、パートなどで毎月数万円の収入があれば申込可能です。

また、消費者金融のカードローンは、WEB完結やカードレスで借入れできるため、配偶者など家族にバレたくない人におすすめです。

一方、働いておらず収入のない専業主婦は銀行カードローンがおすすめです。銀行カードローンのなかには、配偶者に安定した収入があれば申し込めるローンもあります。

銀行カードローンは、低金利で借りられてATM手数料が無料である商品も多く、節約したい主婦に向いています。

ただし「どうしてもお金を借りたいから」と、配偶者の名義で申し込んだりウソの勤務先を入力したりする行為は絶対にやめましょう。

審査では、「虚偽の申告はないか?」「本当に勤務しているのか?」など、隅々まで確認するためウソはバレてしまいます。

Q:Twitterの個人間融資は危険ですか?

Twitterの個人間融資は、ヤミ金融が運営していることが多く危険です。

Twitter上でよく募集される個人間融資では、「お金を振り込みます」といわれても実際にはお金を騙し取られたり、違法な金利で請求されたりする被害が出ています。

<政府広報オンラインより「個人間融資の具体的被害事例」>
SNSで「個人で融資します」という書き込みを見て相手に連絡を取り、60万円の融資を申し込んだ。すると、相手から「まず2万円を銀行口座に振り込むので、そのままこちらへ振り込んで返してほしい。そこで審査をする」と言われ、銀行口座などの個人情報を伝えてしまった。しかし、心配になりやめたいと伝えたら、「すでに1万円を振り込んだので、1週間後に3万円を返すように」と言われた。(20歳代男性)
(引用元:政府広報オンライン)

繰り返しお金を貸す行為は、個人間であっても法律上「貸金業」に該当し、国や都道府県の登録が必要です。

また、SNSなどで「お金を貸します」などと、勧誘することも法律に抵触する場合があります。

正当な貸金業者は、かならず「貸金業登録番号」が交付されており、金融庁の「登録貸金業者情報検索サービス」で確認可能です。

Twitterの個人間融資は、どれだけ他の人からの口コミが良くて信用できそうだと思っても、騙されないように注意しましょう。

Q:給与ファクタリングでお金が手に入ると聞きましたが安全ですか?

給与ファクタリングは「貸金業」に該当し、国から登録を受けていない(貸金業登録番号が発行されていない)業者はヤミ金融です。

ファクタリングとは、法人や個人事業主などの事業者が、請求書(売掛債権等)を買い取ってもらい現金化する正当な資金調達方法です。

給与ファクタリングは、個人へ勤務先から支払われる給与を現金化する方法であり、ファクタリング自体は違法ではありません。

ただ、ファクタリングは「貸金業」に該当するため、国や都道府県の登録が必要です。貸金業登録を受けていない業者はヤミ金融であり、高額な手数料を取られたり、不当な取り立ての被害に遭ったりと危険が潜んでいます。

2021年には「無登録」「法外金利を請求した」として、大手給与ファクタリング業者が摘発されています。

金融庁では、給与ファクタリングに関する、実際の被害事例も紹介されています。

・年利換算で数百%にもなる利息の支払
・家族や勤務先へのしつこい電話や大声での恫喝
・高額な遅延損害金の請求
(引用元:<金融庁より「給与ファクタリング」に関する被害事例>)

もしも、給与ファクタリングを利用したいと考えているなら、大手だからと安心せずに安全な業者か事前に調べてから利用しましょう。

Q:お金を借りて返済できないとどうなりますか?

借りたお金を返済できない場合、最終的に「財産の差し押さえ」となる恐れがあります。

消費者金融のカードローンで返済期日を延滞した場合は、下記のような流れで進みます。

消費者金融で滞納した場合の流れ
1.電話や郵送で連絡がくる
返済が遅れると電話やメール、郵送で督促状などが届きます。返済日の翌日から「遅延損害金」が発生し、返済するまで損害金の支払いが必要です。ただ、現時点でカードローンへ相談や返済ができれば、大きな問題へ繋がることはありません。

2催告書が届いて一括返済を求められる
複数回の督促状が届いても無視し続けると、「催告書」が届いて一括返済を求められます。催告書は内容証明郵便で届き、「これ以上無視すると法的措置に出ますよ」という最終通告です。

3.給与や財産を差押られる
催告書に応じない場合、裁判所から「訴状」または「支払督促」が届きます。いわゆる「裁判となりますよ」といった書面です。「訴状」または「支払督促」が手元に届いても、異議申し立てをしなかったり返済を拒否したりすると、強制的に給与や財産を差し押さえられる可能性があります。

お金を借りるときは、きちんと返済できる計画を立ててから利用することが大切です。もしも返済できない場合は、すぐに借入先へ相談しましょう。

お金が欲しいときのまとめ

いますぐアプリや副業で稼ぎたいときは、下記の5つのポイントで自分にあった方法を考えるようにしましょう。

アプリや副業で稼ぐPOINT

・いますぐお金が欲しいなら、アプリからお金を借りる
・継続的にお金が欲しいなら副業を検討する
・一時的にお金が欲しいなら、不要品販売や質屋でお金を手に入れる
・「簡単に稼げる」と言われても、危険な副業には絶対に手を出さない
・お金を借りるときは、返済計画を立ててから申し込む

いますぐお金が欲しいときは、自分の状況に合った方法でお金を手に入れましょう。

今後もお金に困らないためにも、いまから継続的な副収入を得ておくことも得策です。

お金が必要だからと焦っていても、決して「審査なしで貸します」「すぐに稼げます」などの、うまい話に騙されないように注意しましょう。

新宿&名古屋の税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社から委託を受け広告収益を得て運用しております。
この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

収入証明書不要のカードローンを一挙公開!即日融資可能なおすすめの借入先を税理士が解説

収入証明書不要のカードローンを一挙公開!即日融資可能なおすすめの借入先を税理士が解説

【PR】本ページはプロモーションが含まれています。

貸金業法が平成22年6月18日に大きく変わり、消費者金融等の貸金業者からの借入総額は年収の3分の1を超えない「総量規制」が設けられました。

多重債務に陥ってしまう個人の方が増えたために保護する観点から設けられたのですが、借入額や年収次第ではお金に困っても貸金業者から借りられないことがあります。

この総量規制のため、消費者金融など貸金業者が提供しているカードローン・キャッシングではお申込者の収入を確認するために収入証明書の提出を求めています。

収入証明書は最新の源泉徴収票、直近1ヵ月分の給与明細書、市民税・県民税決定通知書、課税証明書または通知書、所得証明書または通知書などです。

保管している方が多いでしょうが、もし保管していなかった場合は急な出費で即日融資を受けたい時に新規借入が制限されることがあります。

この記事ではどのカードローンなら収入証明書不要で借入できるのか紹介していきたいと思っています。おすすめのカードローンは下記に紹介しているのでぜひ参考にして下さい。

収入証明書不要カードローンおすすめランキングを紹介

最初に収入証明書不要で借りれるカードローンのおすすめランキングを掲載します。

基本的に消費者金融カードローンがメインになりますが、借入希望額が50万円以下または、他の消費者金融・クレジットカードのキャッシング残高と借入希望額の合計が100万円以下であれば、原則収入証明書の提出は不要となっています。

銀行カードローンでも借入希望額が50万円以下であれば基本的に収入証明書は不要(銀行によって基準が異なります)となっていますが、銀行は審査が厳しいため、50万円以下でも収入証明の提出を求められる可能性があります。

そのため、ランキングでは銀行カードローンは除外して掲載しています。

収入証明書不要で申込みするならプロミスがおすすめ

プロミス収入証明書不要

CMでお馴染みのプロミスですが、審査時間が最短3分(※お申込み時間や審査によりご希望に添えない場合がございます)と短いのが特徴です。

webなら24時間いつでも申込できるため、前日の夜に申込すれば翌日には融資が受けられます。契約書やカード等の郵送物をなしにできるweb完結が利用できます。

また土日でも三井住友銀行かPayPay銀行などの24時間振込可能な金融機関の預金口座を持っていれば最短10秒で口座に融資が振込される瞬フリというサービスが非常に便利です。初めての方はメールアドレス登録とweb明細利用の登録をすれば30日間無利息で利用できます。

プロミスはセブン銀行ATMからスマホアプリで借入や返済ができ非常に便利です。

金利 年2.5%~18.0%
限度額 1~800万円
審査時間 最短3分*
融資時間 最短3分*
収入証明書 原則50万円または借入の総額が100万円を超える場合は必要
(それ以下でも収入証明書が必要になる場合あり)
公式サイト プロミス詳細はこちら

*お申込み時間や審査によりご希望に添えない場合がございます。

アコムも一定条件なら収入証明書不要で借りれる

アコム収入証明書不要で借りる

アコムの審査時間は最短20分(※お申込時間や審査によりご希望に添えない場合がございます。)となっており即日融資が可能なカードローンです。

アコムと初めて契約した場合、30日間金利0円サービスを利用できます。また楽天銀行の口座を持っていれば、原則24時間365日最短10秒で振込融資を受けることができます。

金利 年2.40%~17.90%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
収入証明書 原則50万円または借入の総額が100万円を超える場合は必要
(それ以下でも収入証明書が必要になる場合あり)
公式サイト アコムの詳細はこちら

*お申込み時間や審査によりご希望に添えない場合がございます。

アイフルは原則在籍確認なしで即日借入が可能

アイフルから収入証明書なしで借りる方法

アイフルはカードローントップクラスの融資スピードで、WEB申込から最短18分融資が可能となっております(※お申込みの状況によってはご希望に添えない場合がございます)。

また原則電話による在籍確認をしていない※ため、勤務先への電話による在籍確認が不安な人はアイフルがおすすめです(※申込内容に不備があれば電話確認有)。

今すぐにでもお金を借りたい人はWEB申し込み後にコールセンターに電話して急いでいる旨を伝えることで優先的に審査をしてもらえます。

WEB完結はもちろん、自宅への郵送物なしにも対応しているため、全ての面でおすすめなカードローンです。

金利 年3.0%~18.0%
限度額 最大800万円
審査時間 最短18分*
融資時間 最短18分*
収入証明書 原則50万円または借入の総額が100万円を超える場合は必要
(それ以下でも収入証明書が必要になる場合あり)
公式サイト アイフル詳細はこちら

*お申込み時間や審査によりご希望に添えない場合がございます。

収入証明書不要で借りられるカードローンはどこなのか

収入証明書不要で借りたい女性

貸金業者に50万円を超える借入を行う場合、他社の貸金業者を含めた借入総額が100万円を超える場合は収入証明書が必要なだけで、これ以下(50万円以下または他の貸金業者との借入合計が100万円以下)の場合は提出不要です。

運転免許証や保険証、パスポートなどの本人確認書類のみでお申込みすることが可能です。消費者金融などのカードローン・キャッシングへインターネットでお申し込みするときのお申込フォームには希望契約額を選択する項目があります。

収入証明書を保管していなくて提出できない場合は50万円以下を選択、他社の貸金業者から借入がある方は合計で100万円を超えない希望契約額を選択されると良いです。

また総量規制において借入できる金額も制限されました。年収の1/3を超える借入はできなくなったのです。しかし総量規制の対象となるのは消費者金融や信販会社といった貸金業者のみとなっているのです。

総量規制のポイント

・年収の1/3までしか借入することができない
・50万円または貸金業者からの借入総額100万円を超えると収入証明書必要

総量規制には例外貸付と除外貸付がある

総量規制には例外貸付と除外貸付があります。例外貸付は顧客が一方的に有利になる借換えローン、緊急医療費の借入、配偶者と併せて年収3分の1を超えない借入などです。

除外貸付は住宅ローンや自動車ローン、担保が自宅以外の不動産担保ローンなどです。

専業主婦の方でも配偶者と併せて年収3分の1を超えなければ借入することが可能です。その代わりに配偶者の同意や婚姻関係を証明できる書類の提出が必要です。

銀行カードローンは総量規制対象外の為、収入証明書不要で借りれるのか?

銀行は収入証明書不要で借りられるのか?

貸金業法は貸金業を対象にしており銀行は対象外です。このため銀行のカードローンによって収入証明書が不要になる借入額がまちまちです。

100万円を超える借入で提出が必要になる銀行カードローンもあれば、オリックス銀行カードローンように、原則300万円以下は収入証明書不要の銀行のカードローンもあります。(現在は50万円以上で必要になります)

収入証明書の提出だけを見ると消費者金融など貸金業者のほうが50万円を超える借入と低いです。希望契約額を大きくしたい場合は銀行のカードローンのほうが有利となっています。

その代わりに銀行のカードローンのほうが審査に厳しい傾向がありますので、借入する時には銀行カードローンか、消費者金融か、よく考えて申込みすることが大切と言えます。

カードローンはなぜ収入証明書が必要なのか?

収入証明書が借入に必要な理由

総量規制で年収の1/3までしか貸付できないため、年収を把握するのに必要となるのです。収入証明では契約者の返済能力が確認できます。

そもそも総量規制導入の背景には、貸金業者(主に消費者金融)が、借り手の返済能力を超える貸付を行い、返済不能に陥るといったケースが多発したことにあります。そこで国が返済可能な借入額は年収の1/3と設定したのです。

また収入も原則、申告のみでよかったのですが、借りるために虚偽の申告する人も多く、一定の借入額(50万円または総借入額100万円)を超える場合は、収入証明提出を義務化することにより多重債務問題の解決を図ろうと導入されたのです。

つまり健全な取引を行うために収入証明書の提出は必要なのです。消費者金融で借入できなくなった人が、違法な高金利で貸付を行う「闇金」に手を出さないように銀行カードローンが受け皿となったのです。

貸金業法で認められている収入証明書の種類を紹介

収入証明書と言ってもいろいろな種類がありますが、カードローン審査で認められている収入証明書は下記になります。

収入証明書の種類

・源泉徴収票(直近の期間に係るもの)
・支払調書(直近の期間に係るもの)
・給与の支払明細書*直近の2か月分以上(地方税額の記載があれば1か月分)
・確定申告書(直近の期間に係るもの)
・青色申告決算書(直近の期間に係るもの)
・収支内訳書(直近の期間に係るもの)
・納税通知書(直近の期間に係るもの)
・納税証明書(直近の期間に係るもの)
・所得証明書(直近の期間に係るもの)
・年金証書
・年金通知書(直近の期間に係るもの)

※上記④から⑨の書類については、複数年分の事業所得を用いて年収を算出する場合には、その複数年分の書類が必要となります。

カードローン審査で収入証明書の提出を求められた場合、上記のどれかを提出することになります。給料明細書は直近2ヶ月分となっていますが、これは2ヶ月の平均を12ヵ月計算して年収にするためです。

賞与(ボーナス)がある会社であれば、賞与明細も提出しなければ賞与分は年収に含まれなくなります。総量規制で年収の3分の1ギリギリの人は賞与明細も提出しなければ、総量規制オーバーで審査落ちになる可能性もあります。

収入証明書はカードローンだけではなく、住宅や自動車ローンなどの審査、最近では結婚相談所の入会の必要書類にもなっていますので、特に会社から発行される源泉徴収票は保管しておくことが大切です。財布の中に入れて保管している人も多くいます。

消費者金融や銀行カードローンの収入証明不要な金額はいくら?

消費者金融プロミス

消費者金融と銀行カードローンの年収証明不要な金額を比較してみました。消費者金融と銀行カードローンを比較しても収入証明書が必要な金額に違いはありません。

今回比較している銀行カードローンは大手となっています。地方銀行には、収入証明書が不要な金額が大きくなっているカードローンもあります。

以前、銀行カードローンは、100万円~300万円まで収入証明書不要で借入できていました。

しかし過剰貸付問題により審査の厳格化を求められ現在は50万円以上で必要となるカードローンが多くなっています。

収入証明書不要な金額は消費者金融でも銀行でも大きな違いはありません。

ただ融資までの時間が短いのは消費者金融です。

収入証明書不要のカードローンなら審査に通りやすいのか?

収入証明書不要だからといって審査に通りやすい、審査が甘いということは間違いです。

収入証明書が無くても消費者金融や銀行は年収を把握できます。虚偽の申告をして明らかにおかしな収入を申告してもバレてしまい審査に影響を与えます。

細かくは把握できないため、10万円~20万円程度であればバレないかもしれません。万が一収入証明書の提出を求められたら印象はよくありませんので正直に申告はしましょう。

カードローンを選ぶ基準はやはり金利?

カードローン金利で選ぶなら?

カードローンを選ぶ時に収入証明書不要額も気になりますが、やはり一番気になるのは金利ではないでしょうか?

貸金業協会のデータによれば、借入先を選択する時に重要視するポイントは「金利が低いこと」が65.4%となっています。2位が「申込み手順がわかりやすいこと」が39.7%となっています。

人気カードローンの金利を比較してみました
アコム 年2.40%~17.90%
三井住友銀行カードローン 年1.5%~14.5%
楽天銀行スーパーローン 年1.9%~14.5%
静岡銀行カードローン 年4.0%~14.5%

金利を比較するなら下限金利より上限金利をチェックが必要です。

下限金利はどのカードローンも5%以下で1%台のカードローンもあります。下限金利がが適用されるのは、限度額の上限近くまで借入できた場合です。

そんな大きな限度額で利用できる人は、ほとんどいないので下限金利で比較する意味はありません。

初めての利用の場合は、ほぼ間違いなく上限金利が適用されます。おまとめローンや借り換えローンとして大きな金額を借入する場合は、金額によって上限金利より低い金利が適用されることもあります。

上限金利を比較すると銀行カードローンが2%~3%低いです。消費者金融は、ほとんどが18.0%で設定されています。金利で選ぶなら、上限金利の低い銀行カードローンをおすすめします。

収入証明書があれば在籍確認の必要がない?

収入証明書不要で在籍確認なし

収入証明書不要な金額や金利はカードローンを選ぶ要素となってきます。その他にも借入がバレる可能性が低いカードローンを選ぶ基準にしている人もいるのではないでしょうか?

借入がバレる可能性として自宅への書類郵送と勤務先への在籍確認が挙げられます。

web完結の条件として三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行の口座を持っていること、給与明細2ヶ月分、運転免許証かパスポート、保険証の4つがあれば利用できます。

カードローンは健康保険証のみでは借入できなくなったのか?

収入証明書不要で申込可能な場合でも本人確認書類は必ず必要となります。しかしこの本人確認書類の条件が変わりました。原因は平成28年10月1日に犯罪収益移転防止法が改正されたからです。

本人確認書類とは免許証や保険証、パスポートが挙げられるのです。変わった点は顔写真付きであることが条件となりました。つまり免許証やパスポートはクリアするのですが、保険証だけでは借入ができなくなったのです。

保険証しかない人は借入ができなくなったわけではなく、住民票等の住所がわかる書類があれば借入は可能となります。しかし、収入証明書不要でも保険証しか無ければ住民票を用意しなければならなくなったのは少し不便です。

免許証の住所を書き換えていなかったら借入できない?

住民票の異動をしておらず、免許証の住所も旧住所のままという人もおられると思います。そんな場合は免許証の住所を現住所へ書き換えなければ審査して貰えないのでしょうか?

そのような場合でも、居住していることを証明できる書類があれば問題ありません。例えば電気、ガス、水道等の公共料金の領収書、納税証明書等を用意すれば審査可能となります。

しかし、あまり古いものだと居住している証明とならないため、できれば直近、古くても半年以内のものを用意しましょう。

居住している証明書がないからといって、嘘をついて旧住所(免許証住所)で申込することは絶対に辞めましょう。運よく借入できてもバレたら一括返済を求められたり、最悪詐欺罪で訴えられることもあります。

専業主婦(夫)は配偶者の収入証明書不要で借入できるのか?

専業主婦(夫)は消費者金融から借入できないと考えて下さい。配偶者の同意があれば貸付できますが、実際は行われていません。

全ての銀行ではありませんが、専業主婦(夫)でも借入できるカードローンがあります。金額はMAX30万円~50万円までと考えて下さい。

審査は配偶者の年収に基づいて審査されます。申告のみで収入証明書不要で借入できるカードローンもあります。

収入証明書不要でフリーローン・マイカーローンは借りれる?

収入証明書なしマイカーローン

カードローン以外にもフリーローンというお金を借りれる商品があります。一般的に消費者金融ではなく銀行や信金などで取り扱っています。

フリーローンはその名の通り、使い道自由なローンであり、おまとめローンとして利用できることもあります。

カードローンとフリーローンの大きな違いは商品性です。カードローンは限度額内で追加借入可能、フリーローンは返済のみとなっています。

収入証明書が必要となる金額は銀行などの審査次第によって変わってきますが、収入証明書は原則必要と考えておいたほうがいいでしょう。

またマイカローンも同じく審査次第によって収入証明書は必要となってきます。

カードローンとフリーローン・マイカーローンでは金利も違ってきます。フリーローン・マイカーローンの方が低金利で借りれるほうが多いです。

カードローンとフリーローン・マイカーローンをどちらを利用するかは収入証明書の要・不要で判断すべきではありません。

収入証明書不要でクレジットカード審査は通るのか?

収入証明書不要でクレジットカード審査は通る?

収入証明書不要でクレジットカードの審査を通り作ることはできます。

ご存知のようにクレジットカードにはショッピング枠とキャッシング枠があり、ショッピング枠は割賦販売法が適用されるため収入証明書が必要となる金額は決まっていません。

ただキャッシング枠はカードローンと同じく貸金業法が適用となるため、50万円または他社との借入総額100万円超となれば収入証明書が必要となります。それ以下でも必要な場合あり。

つまり収入証明書なしでクレジットカードを作るならショッピング枠のみ申し込みするようにしましょう。

学生ローンは収入証明なしでも借入できる?

学生(大学)でもお金を借りたい時に学生ローンで検索するとあまり知らない会社(アミーゴやキャンパスなど)が出てきます。

それらでは実際学生ローンを取り扱っていますが、貸付条件は消費者金融おすすめのアコムやプロミスなどと大きな違いはありません。

その理由はどちらも貸金業登録をしている業者だからです。

学生ローンの中には18歳以上で借りれるとこもありますがが、基本的に学生ローンであっても20歳以上や安定した収入(バイトなど)が必要となります。

つまり学生ローンでも50万円以上または借入総額100万円を超える時は収入証明書が必要となります。

ただ学生に対して50万円以上貸し付ける学生ローンはなく、総額100万円を超える業者もほとんどないでしょう。もし貸してくれるなら違法業者という可能性もあります。

そういうことも踏まえると学生がお金を借りるなら学生ローンではなく大手消費者金融できないでしょうか。

まず大手であるという安心感もあります。大きな金額は無理でしょうが少額(10万円くらいまで)なら審査を心配する必要もありません。

収入証明書不要なら嘘の年収で申込みしてもいいのか?

一定額までは収入証明書不要で借入できるのは説明してきた通りです。つまり申告した年収は申告を基に審査することになります。

そうすると申込者が嘘の年収(実際より多く)を申告すれば、いくらでも収入証明書がなくても借りれることになってしまいます。

当然数万~数十万といった差であればバレない可能性もありますが、実際は勤務先や役職、勤続履歴などでおおよその年収は判断できるようになっています。

つまり嘘をついてもほとんどの場合バレてしまいます。嘘をついてもバレますし、嘘ついて多く借りても返済できなくなるだけなので、正直に申告しましょう。

銀行カードローンの過剰貸付が以前に社会問題になりました

この記事も説明していますが、銀行カードローンは以前収入証明書不要で借入できたり、総量規制対象外のため貸付できる金額に制限がありませんでした。それにより過去に消費者金融であった過剰貸付が銀行カードローンによって行われ2017年4月頃に社会問題となりました。

そして今までなら総量規制以上(年収の1/3以上)の借入、収入証明書がなくても大きな金額の借入も銀行カードローンなら可能となっていました。しかし、自主規制という形で貸付上限の減額、収入証明書が必要となる金額の引き下げ等で審査の厳格化を行っています。それに伴い銀行カードローンの限度額内での借入が急にできなくなる可能性も十分にあるのです。

現在総量規制以上に借入している人は、新たな借入することが厳しくなってくるので銀行や消費者金融で「おまとめローン」「借り換えローン」を利用して債務を減らしていくようにすることが大事になってきます。

もちろん新たな借入ができないからといって闇金から借入することだけは絶対に辞めましょう。そして返済が苦しいのであれば弁護士等へ相談するようにして下さい。

この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社、SMBCコンシューマーファイナンス社、アイフル社から委託を受け広告収益を得て運用しております。
カードローン増額審査に通るコツは?限度額いっぱいの人に増枠を解説

カードローン増額審査に通るコツは?限度額いっぱいの人に増枠を解説

【PR】本ページはプロモーションが含まれています。

カードローンを契約すると、かならず「利用限度額」が設定されます。

契約者は限度額の範囲内でしか借りられないわけですが、人によっては設定された限度額では足らなくなることもあるでしょう。

ただカードローンの限度額を上げてもらうには、増額審査に通過する必要があります。

この記事はカードローンの利用限度額が決まる仕組みや、増額審査でチェックされるポイントなどを徹底解説します。

本記事のポイント

・カードローンの限度額が決まる仕組み
・カードローンの増額・増枠審査でチェックされるポイント
・増額できなかったときの対処法
・カードローンブランド別、増額の方法

カードローンの増額審査条件

消費者金融プロミス

まず、カードローン増額手続き審査でチェックされるポイントから見ていきましょう。

詳しい審査基準は非公開ですが、おおよそのチェック項目を理解しておけば増額審査の通過率を上げることも可能です。

カードローンの増額で見られるポイントは、「お金を貸す立場になって考える」とよくわかります。

自分がお金を貸すとして、いつもローンやカードの支払いを延滞しているような人に、お金を貸すことはないでしょう。

消費者金融や銀行も同じで、他社で延滞しているような人に増額融資をすることはありません。

延滞のほかにも、増額審査では以下の点がチェックされます。

増額審査でチェックされること

・総量規制の範囲内かどうか?
・信用情報機関のデータにネガティブな情報が残されていないか?
・増額後の完済時の年齢がカードローンの利用条件にマッチするか?

審査が早いおすすめカードローンを紹介
プロミス

金利 年2.50%~18.00%
限度額 800万円まで
審査時間 最短3分*
融資時間 最短3分*
公式サイト プロミス詳細はこちら

*お申込み時間や審査によりご希望に添えない場合がございます。

プロミスは申込から融資まで最短3分です(※お申込の状況によってはご希望に沿えない場合がございます)。

そして即日融資は原則24時間365日最短10秒で振込完了となりますので、契約完了後は深夜、早朝など銀行時間外でも即日融資が可能です。

WEB完結契約時にカード不要を選択すれば自宅への郵送物もなしで借りれます。メールアドレスとWEB利用明細の登録で30日間無利息になります。

アコム

アコム審査時間

金利 年2.40%~17.9%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アコム詳細はこちら

*お申込時間や審査によりご希望に添えない場合がございます。

アコム審査も最短20分で結果が分かります。(※お申込時間や審査によりご希望に添えない場合がございます。)

プロミス同様に即日融資は原則24時間365日最短10秒(※金融機関により異なります)で振込可能となっていますので、急ぎの方にはおすすめのカードローンです。

新規契約者は契約日翌日から30日間金利0円サービスもあります。
※アコムの最短即日融資は金融機関・お申込時間帯によってはご利用いただけない場合がございます。

アイフル

アイフル

金利 年3.0%~18.0%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アイフル詳細はこちら

*WEB申込みの場合
*お申込みの状況によってはご希望に添えない場合がございます。

アイフルは申込から融資まで最短20分が可能※なカードローンです。

急ぎの場合は、WEBで申し込み後にコールセンターに電話をして急ぎと伝えると、優先して審査をしてもらえます。

レイク

金利 年4.5%~18.0%
限度額 最大500万円
審査時間 最短15秒*
融資時間 Webで最短8分*
公式サイト レイク詳細はこちら

*21時(日曜日は18時)までのご契約手続き完了(審査・必要書類の確認含む)で、当日中にお振込みが可能です。一部金融機関および、メンテナンス時間等を除きます。

レイクの審査は最短15秒のスピード審査です。初めて契約する人は3つの無利息から選べるので人気のカードローンになっています。

レイク無利息注意点

・60日間無利息(Web申込み限定)、5万円まで180日間無利息(契約額1万円~200万円まで)、30日間無利息の併用はできません
・新生フィナンシャルで初めて契約いただいた方が対象。60日間無利息はWeb申込みの方で契約額が1~200万円の方のみ
・無利息期間経過後は通常金利適用となります
・初回契約翌日から無利息適用となります

商号 新生フィナンシャル株式会社
ご融資額 1万円~500万円
ご利用対象 満20歳~70歳
安定した収入のある方(パート・アルバイトで収入のある方も可)
貸付利率(実質年率) 年4.5%~18.0%
※貸付利率はご契約額およびご利用残高によって異なります。
遅延損害金 年20.0%
ご返済方式 残高スライドリボルビング方式
元利定額リボルビング方式
ご返済期間・回数 最長5年・最大60回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数はお借入れ及び返済計画に応じて変動します。
必要書類 運転免許証等
収入証明(契約額に応じて新生フィナンシャルが必要とする場合)
担保・保証人 不要
貸金業登録番号 関東財務局長(11) 第01024号 日本貸金業協会会員第000003号
横浜銀行カードローンなら最短当日融資が可能

金利 年1.5%~14.6%
限度額 最大1,000万円
審査時間 最短即日
融資時間 最短即日
公式サイト 横浜銀行カードローンHP

横浜銀行カードローンは、神奈川県、東京都、群馬県(前橋市、高崎市、桐生市のみ)に居住またはお勤めの方におすすめのカードローンです。

横浜銀行の口座なしでも申込可能で、審査時間は最短即日、ご契約と同時に希望の口座へ振込融資ができるため、最短当日融資も可能になっています。

銀行水準の金利なので、消費者金融などの借入を一本化するおまとめローンとしても利用でき、借入・返済の提携ATM手数料は0円(ただし、横浜銀行ATM、コンビニ等ATM以外の提携金融機関ATMでのお借り入れには、所定の利用手数料が必要となります。)と非常に便利になっています。

三井住友銀行カードローンはカードレス対応で便利

三井住友銀行カードローン

金利 年1.5%~14.5%
限度額 10万円~800万円
審査時間 最短当日
融資時間 最短当日
公式サイト 三井住友銀行カードローンHP

三井住友銀行カードローンは最短当日での借り入れが可能なおすすめカードローンです。銀行ならではの金利に加えて、口座なしでも申し込み可能なのがうれしいポイント。

カードレス対応になっているためカード発行が不要な人はスマホで手続きが完結します。カード発行の場合、提携コンビニATMが手数料無料で利用できるので使い方に合わせて選ぶことができます。

契約時に自宅への書類郵送が不安な人は、ローン契約機で手続きすることで郵送物なしで契約ができます。

カードローン増額は総量規制の対象になるかどうかが重要

増額審査に申し込みした女性

総量規制とは貸金業法で定められたルールのことで、総量規制では「貸金業者からの借入れは年収の三分の一まで」と決められています。

そのため、消費者金融カードローンで増額をしてもらう場合は、増額後の借入額が総量規制に該当するかどうかが重要なポイントとなります(※銀行にも同様の規制がございます)。

たとえば、年収が300万円の人の場合は以下のような考え方となります。

年収300万円の増額可否パターン
・他社借入額(消費者金融やクレカの借入分):30万円
・増額後の限度額(増額希望のカードローン分):50万円
審査次第で可能
・他社借入額(消費者金融やクレカの借入分):50万円
・増額後の限度額(増額希望のカードローン分):50万円
審査次第で可能だが総量規制ギリギリのため希望額の増額は難しい
・他社借入額(消費者金融やクレカの借入分):50万円
・増額後の限度額(増額希望のカードローン分):50万円
不可(借入額合計が年収の三分の一を超えるため)

上記の表にもある通り、「他社借入額」+「増額後の限度額」の合計が、年収の三分の一以内だったとしても必ずしも増額審査に通るとは限りません。

増額審査では、これまでのローン利用状況や勤務先の条件、勤続年数などを考慮し総合的に判断されます。

カードローン増額審査では信用情報機関のデータが利用される

カードローンの増額審査を申し込むと、かならず信用情報機関のデータが照会されます。

信用情報機関には、以下のデータが記録されていますので、少しでもネガティブな情報が残っていると増額審査に落ちる可能性が高くなります。

信用情報機関に記録される情報

・カードローンやクレジットカードの契約情報
・各種ローンやクレジットカードの借入れ、返済状況
・延滞などが原因で保証会社が代位弁済(代わりに返済すること)した事実
・自己破産や債務整理をした事実

信用情報機関に記録されるネガティブな情報は、最長5年間(銀行系の自己破産などの記録は10年間)残ります。

したがって、過去に延滞したり債務整理をした履歴があったりすると、カードローンの増額は難しいでしょう。

また、信用情報機関に記録されるデータが消えても「社内登録情報」には注意が必要です。

信用情報機関の記録は保存期間が決められていますが、貸金業者の社内に残されるデータの記録期間は会社ごとでことなります。

たとえばアコムで延滞した履歴がある場合は、信用情報機関のデータが消えてもアコムの社内データに延滞記録が残り続ける可能性があり、社内データが消えないかぎり増額審査に落ち続けることも考えられます。

他社ローンで延滞していると増額審査に落ちる

CRIN

増額を希望しているカードローンで延滞していなくても、他社ローンで延滞していると増額審査は厳しくなります。

信用情報機関には、消費者金融やクレジットカード会社が加盟する「JICCやCIC」、そして銀行などの金融機関が加盟する「KSC全国銀行個人情報センター」の3つがあります。

人によっては「消費者金融はKSCには加盟していないので、銀行カードローンの延滞は審査に影響しない」と思っているケースがあるかもしれません。

しかし、3つの信用情報機関は「CRIN」と呼ばれる情報連携システムでつながっています。

銀行カードローンで延滞すると、JICCやCICに加盟している消費者金融にも情報が流れる仕組みになっているため、とにかく審査通過は難しいでしょう。

CRIN1

カードローン増額審査に通るコツ

ここからは、カードローンの増額審査に通るコツについて、具体的に解説していきます。

カードローンの増額審査では、「総量規制」と「信用情報」が非常に重要であることは、すでにお伝えして通りです。

ただ総量規制に該当しておらず、かつカードローンで延滞していなかったとしても、増額審査に落ちることもあります。

では、増額審査の通過率を少しでも上げるには、どうすればいいのか詳しく見ていきましょう。

カードローン増額審査で聞かれる質問は準備しておく

カードローンの増額審査に申し込むと、いくつかの質問が来ます。

質問は電話で行われる場合と、WEBサイトで入力する方法の2パターンがあり、消費者金融や銀行などによって手続き方法は異なります。

増額審査時に慌てないように、以下の質問はすぐに答えられるように準備しておきましょう。

カードローンの増額審査で聞かれる質問

・勤務先に変更はないか?(会社名、住所、連絡先など)
・自宅の住所や連絡先に変更はないか?
・他社消費者金融などからどれくらい借りているか?
・年収は初回申し込み時と変更はないか?

上記の質問で注意すべきなのは、「他社借入額」と「年収」です。

総量規制の関係で他社借入額が増え年収が下がったなど貸金業者からの総借入額が年収の三分の一を超えるリスクがあると、増額審査は通りにくくなります。

また、消費者金融1社あたりの借入れが50万円以上、または他社貸金業者からの借入れと増額希望の消費者金融限度額の合計が100万円を超える場合は収入証明書類の提出が必要です。

上記の条件に該当する可能性が高いなら、審査をスムーズに進めてもらうためにも、収入証明書類は事前に用意したほうがいいでしょう。

限度額増額の電話やメールが来たときに申し込む

消費者金融や銀行は、カードローン利用者の借入れ状況などを定期的に審査します。

利用者の状況を定期的に審査することを「途上審査」と呼びますが、途上審査で増額可能と判断してもらえると、消費者金融などから増額案内が届きます。

増額を希望している場合は、増額の案内が来たときがチャンスです。

もし借入れ限度額のアップを希望している場合は、増額案内時に申し込んでみましょう。

ただし、利用者の増額案内時には信用情報機関の情報は照会されていないケースがあります。

そのため、利用者によっては「増額案内が来たのに、実際に申し込んでみると審査に落ちた」といったこともあるかもしれません。

筆者も、過去にアコムやじぶん銀行のカードローンを利用していて何度も増額の案内電話がかかってきましたが、何度か増額審査に通らなかった経験があります。

増額案内が来ても、審査落ちすることもあります。

ただ「増額案内が来る」ということは、少なくとも消費者金融社内の増額審査基準は満たしている可能性が高いでしょう。

なにも案内がないタイミングで増額申込をするよりは、増額案内がきたときのほうが審査通過の可能性は高いといえます。

一定期間の適度な借入れと返済を心がける

増額審査に通りたいなら、消費者金融や銀行から信用を得ることがもっとも重要です。

「いくら借りてくれるのかもわからない」「堅実に返済してくれる人かどうかわからない」といった段階では、お金を貸す方も増額していいのか判断がつきません。

一般的に、カードローンで増額可能となるのは「初回契約後6ヶ月経過してから」です。

消費者金融や銀行によっては、1年経過しないと増額審査に通らないケースもあります。

お金を貸す側の貸金業者や銀行から信用を得るには、下記の条件を満たしていることが必要です。

・適度に借入れをして、利息を払ってくれる利用者
・確実に返済をする信用できる利用者

限度額の増額を希望するなら、最低でも6ヶ月~1年間は適度な借入れと確実な返済を続け、信用できる利用者であることをしっかりアピールしておきましょう。

他社借入れを返済し収入を上げることも重要

増額審査の通過率を上げるには、「他社借入れの返済」と「年収増」は非常に大切なポイントです。

増額を希望している段階で、他社借入れを積極的に返済するのは難しいかもしれません。

ただ、数社からの借入れがある場合は、金利の高いカードローンから優先的に返済していくようにしましょう。

金利手数料は、カードローンの「元金」に対してかかってきます。

金利手数料が高いローンから多めに返済していけば、結果として金利手数料も節約できますので、借入れの元金返済スピードも上がるでしょう。

増額審査時には年収の質問がありますので、「初回申し込み時より年収がアップしている」とアピールできれば、増額審査の通過率もアップできます。

ただし、嘘の年収を申告するのはカードローンの規約違反になりますので、注意が必要です。

消費者金融や銀行によっては、少しでも審査に不審な点があると「収入証明書類の提出」を求められることもあります。

「後日、収入証明書類を提出して嘘がバレた」とならないように、年収は正直に申告するようにしましょう。

最近では、副業を解禁している会社も増えてきました。

副業で年間20万円以上の収入があれば、確定申告をすることで「本業年収+副業年収」の合計年収の証明書を提出することも可能です。

本業以外に年収がある人は、増額審査時には消費者金融や銀行に相談してみてもいいでしょう。

カードローン増額審査の在籍確認について

在籍確認

カードローンの初回契約時には、勤務先に在籍確認の電話がかかってくるケースがほとんどです。そのため「増額審査時にも在籍確認はあるのか」と不安に思う人も多いかもしれません。

結論からいうと、増額審査の際に在籍確認を行うケースは、非常に稀です。

カードローンの在籍確認は、利用者の返済能力を確認する一環でおこなわれるものです。

一定期間カードローンを利用していれば、消費者金融や銀行は「返済能力がある人かどうか」判断がつきます。

そのため、増額審査でよほど不審なことがないかぎり、再度の在籍確認はおこなわれないのが一般的です。

カードローンの増額&増枠の仕組み

カードローンの増額を依頼するときは、最低限「利用限度額が決まる仕組み」や「増額のメリットデメリット」は理解しておきましょう。

仕組みを理解せずに増額に申し込んでも、審査落ちの原因になるだけです。

増額希望なら利用限度額が決まる仕組みを理解しよう

カードローンの限度額は、以下のようなステップを経て決定されます。

ただ、契約者の与信(信用度)を決める基準は、消費者金融や銀行によってことなります。

そのため、同じ年収や年齢の人でも、A社とB社とでは設定される限度額は異なるのが一般的です。

カードローンの限度額が決まるまでの流れ

step1:申込情報をもとにスコアリング。(スコアリング=信用度に点数をつけること)
スコアリングの条件:年齢・勤務先・勤続年数・年収・他社借入れ状況など
step2:信用情報機関のデータを照会し、他社ローンやカードの利用状況が確認
他社ローンで延滞していると、スコアリングの点数が低くなる
step3:消費者金融や審査会社(保証会社)の社内データと照合
スコアリングで出た点数に対しどれくらいの限度額が適正か判断される
step4:不審な点がないか確認
消費者金融の場合は、最終的に電話や自動契約機で担当者と申込者が直接会話する。

ちなみに、STEP2で重要になってくるのが「総量規制のルール」です。

総量規制についてはさきほどお伝えしたとおりで、貸金業者からの借入れが年収に対し三分の一を超える場合、限度額の増枠はできません。

カードローンの増額に関しては、「ローン極度額」や「限度額」「増額や増枠」といった用語が使われます。

参考までに、それぞれの用語の意味も詳しく解説していますので、下記の表をご覧いただければと思います。

極度額 ◆カードローンに設定されている「商品設定上の最大借入可能額」
※実際にユーザーに適用されるのは下記の限度額であることが多い
限度額 ◆実際に借りられる限度額
※ユーザーの利用状況や他社借入額により変動する
(例:契約直後は限度額10万円でも、堅実に利用していれば1年後に50万円に上がるケースもある)
増額・増枠 ◆限度額を上げてもらうこと。増額と増枠は同じ意味

なお、契約金額が一度に振り込まれるフリーローンなどは「証書型ローン」と呼ばれ、カードローンのように限度額の範囲内で借りたり返したりするローンは「極度型ローン」と呼ばれます。

ちなみに、極度型ローンはローン会社が極度額の範囲内で自由に限度額を調整でき、限度額を変更するたびに契約書を締結しなおす必要はありません。

消費者金融によっては、「極度額」と「限度額」とを同じ意味で表現しているところもあります。

カードローン増額のメリットデメリット

カードローンの利用限度額を増額してもらうと、借入可能額が増え余裕のある使い方ができるメリットがあります。

また増額後は金利を下げてもらえる場合も多く、返済負担の軽減にもつながります。

一方で、増額の申請をすることで逆に限度額が下がってしまうリスクもあり、増額にはデメリットがある点にも注意が必要です。

メリット:金利が下がる場合がある

カードローンの増額に伴い、利用限度額が一定額以上になると、上限金利が変更になる場合があります。

以下は日本貸金業協会公式サイトに記載されている、利息制限法で決められている上限金利の表です。

たとえば、消費者金融で適用されることの多い「利用限度額50万円」の場合は、上限金利18%が適用されます。

さらに限度額があがり、100万円以上の限度額が設定されると、金利は3%下がり上限金利は15%となります。

利息制限法による上限金利
10万円未満 20%
100万円未満 18%
100万円以上 15%

上記の通り、本来は借入額によって上限金利が変わるのですが、実際は借入額ではなく「設定された限度額」で上限金利が決まるのが一般的です。

たとえば消費者金融で100万円の限度額が設定された場合、実際の借入れが10万円だったとしても、上限金利は15%のままとなります。

メリット:他社申し込みより審査が簡単

カードローンの増額審査には、「新規申し込みよりも簡単で早い」といったメリットがあります。

より多くのお金を借りたい場合、新規で他社に申し込むよりは、利用中のローンで増額してもらうほうが手続きはスムーズです。

申し込み時に聞かれる内容も、以下の通り増額申し込み時のほうが簡略化されています。

新規カードローン申込と増額申込との比較※消費者金融の場合
新規申込 申込方法
・WEB、アプリ、自動契約機、電話
本人確認や申告内容
・本人確認書類…提出必須
・申告内容…勤務先、年収、他社借入額、扶養家族、持ち家の状況など質問が多岐にわたる
※1社あたり50万円以上、または他社貸金業者からの借入と合計して100万円を超える場合は収入証明書類の提出必須
審査時間
・30分~60分
増額申込 申込方法
・WEB、アプリ、自動契約機、電話
本人確認や申告内容
・本人確認書類…住所氏名に変更なければ再提出不要
・申告内容…勤務先、年収、他社借入額の再確認あり
※1社あたり50万円以上、または他社貸金業者からの借入と合計して100万円を超える場合は収入証明書類の提出必須
審査時間
・30分~60分(50万円以内なら60秒審査回答の消費者金融もある)

デメリット:増額審査で限度額ダウンの可能性がある

一方、カードローンの増額にはデメリットもあります。

増額のデメリットでもっとも気をつけたいのが、「増額希望を出すことで逆に限度額が下がる」点です。

増額手続きによって限度額が下がるのは、総量規制の影響を受けるためです。

さきほどのとおり、消費者金融の場合はカードローン利用中でも契約者の情報を定期的に審査しています。(途上審査といいます)

ただ、途上審査では「自社ローンの借入れや返済状況の確認」が主にチェックされるだけで、他社ローンの返済状況や年収はチェックされていないのが一般的です。

そのため、消費者金融側が知らないうちに他社借入れが増えていたりすると、増額審査のタイミングで総量規制に該当していることがバレてしまい、限度額が下げられる場合があるのです。

他社借入れ以外にも、年収ダウンにも注意が必要です。

年収が下がり、現時点での借入額が「年収の三分の一までの借入れ」に該当してしまったら、総量規制の範囲におさまるように限度額は下げられます。

ちなみに、利用限度額が下がっても新規借入ができないだけで、これまで通り分割返済は可能です。

一括返済する必要はありませんので、その点は覚えておきましょう。

Q2-2. 貸金業者からの借入残高が年収の3分の1を超えている場合、超えている額をすぐに返済しなければならないのですか?
A2-2. 年収の3分の1を超える借入れがある場合でも、貸金業者から新規の借入れができなくなるだけで、直ちに年収の3分の1までの返済が求められるわけではありません。契約どおりに返済を続けてください。

引用元:金融庁公式サイト/総量規制に関する質問

デメリット:収入証明書類の提出を求められる

在籍確認

増額申込のタイミングで、収入証明書類の提出が必要になることもあります。

この点をデメリットととらえるかどうかは人それぞれですが、手続きに手間がかかるのは否めないでしょう。

ちなみに、増額申込で収入証明書類の提出を求められるのは、以下のケースです。

増額申込で収入証明書類の提出を求められるケース
銀行カードローン ・銀行が増額可否を審査するうえで必要と判断した場合
・増額後の限度額が年収の1/3~1/2に該当した場合(各銀行の基準による)
消費者金融 ・1社あたりの借入額が50万円を超える場合
・利用中の消費者金融カードローン借入額+他社貸金業者からの借入額合計が100万円を超える場合

収入証明書類の提出を求められた場合は、以下の書類が必要となります。

必要な収入証明書

・源泉徴収票の控え
・直近の給与明細や賞与明細
・確定申告書の控え
・課税証明書や収入証明書類(役所発行のもの)

なお、総量規制の影響を受けない銀行カードローンでも、銀行の自主規制により収入証明書類の提出基準が厳しくなっているのが現状です。

2017年の全国銀行協会の申し合わせにより、銀行カードローンでも過剰融資は控えるようになっています。

過去の銀行カードローンの広告では「収入証明書不要」を全面に打ち出していた銀行がほとんどでしたが、申し合わせ以降は収入証明書類の提出基準を見直す銀行が増えています。

カードローンが限度額いっぱいでも借りる方法

上記のポイントをおさえて増額審査に申し込んでも、残念ながら「限度額いっぱい」で増額審査に通らないこともあり得ます。

増額審査に通らない場合は、以下3つの方法をためしてみましょう。

限度額いっぱいで増額審査に通らない場合

・総量規制に該当しない銀行カードローンに申し込む
・消費者金融のおまとめローンを利用する
・比較的審査の柔軟な、中小消費者金融に申し込む

総量規制オーバーなら銀行カードローンに申し込む

消費者金融を利用中で、総量規制オーバーが原因で増額審査に落ちたのなら、銀行カードローンに申し込む方法があります。

銀行カードローンは総量規制の対象外ですので、返済能力さえ問題なければ新規の借入れは可能です。

ただ、前述の通り銀行融資でも「借入れは年収の三分の一まで」としている銀行もありますので、絶対に借りられる保証はありません。

さらに、銀行カードローンは銀行と保証会社の二重審査があり、消費者金融より厳格な審査がおこなわれる点にも注意が必要です。

一方、審査さえ通過できれば、銀行カードローンは消費者金融より3~5%ほど上限金利が低く借りられる点が特徴です。

消費者金融のおまとめローンに申し込む

アイフルおまとめローン

銀行カードローンが無理なら、消費者金融のおまとめローンを利用やカードローン借り換えする方法もあります。

消費者金融のおまとめローンは、総量規制の例外貸付けとなるため、返済能力さえ問題なければ年収の三分の一以上の借入れも可能です。

ただし、消費者金融のおまとめローンで借りた金額は「年収の三分の一以内の借入額」にはカウントされます。

したがって、「おまとめローンの借入額」+「消費者金融の借入額」の合計が年収の三分の一を超えている場合、消費者金融カードローンでの新規融資は受けられません。

中小消費者金融なら少額融資してもらえる場合も

フクホーおまとめローン

大手消費者金融カードローンでの増額が無理でも、中小消費者金融なら借りられる場合があります。

ただ中小消費者金融でも、他社で延滞をしていたり総量規制に該当する場合は、審査通過は難しいでしょう。

中小消費者金融の場合、多額の融資が難しくでも10万円以内の少額なら柔軟に融資をしてくれるケースがあります。

たとえば、以下でご紹介する「フクホー」なら、金利20%で10万円の融資が可能な場合もあります。

「あと5万円だけ借りたい」といった少額融資を希望する場合には、一度相談してみる価値はありそうです。

カードローンの増額で審査落ちしたときの対策

審査落ち

増額審査に落ちてしまった場合は、おまとめローンや中小消費者金融カードローンに申し込む以外にも、いくつか対処できる方法はあります。

特に大手消費者金融カードローンでの増額審査に落ちた場合、総量規制に該当していないなら、他社の大手消費者金融カードローンで審査通過できる場合もあります。

総量規制範囲内なら他社消費者金融カードローンに申し込む

アコム自動契約機

大手消費者金融カードローンでの増額が無理だったとしても、別の大手消費者金融カードローンに申し込めば融資してもらえる場合があります。

さすがに、総量規制を超えての新規融資は無理ですが、総量規制の範囲内なら他社カードローンで新たな借入ができるかもしれません。

なぜなら、融資できるかどうかの審査基準は、消費者金融各社で異なるからです。

カードローンの審査時には、各社とも収入や勤続年数・他社借入れ状況などを考慮し融資可否を判断するわけですが、それぞれの判断基準は大手消費者金融各社ごとに異なります。

たとえば、同じ年収・同じ他社借入額だったとしても、A社は「勤続年数1年以上でなければ融資しない」のに対し、B社であれば「6ヶ月以上なら融資OK」としているケースもあります。

短期間で数多くのカードローンに申し込むのはオススメできませんが、同じ大手でもお試しで他社に申し込むと、審査通過できるかもしれません。

信用情報機関の情報を確認してから再度申し込む

信用情報機関にネガティブな情報があるかぎり、どのカードローンで増額申込をしても審査通過は難しいでしょう。

増額申し込みをして審査に落ちた場合は、他社に申し込む前に、自分で信用情報機関のデータを確認してみることをオススメします。

信用情報機関には、本人開示サービスがあり、1,000円の手数料を支払えば本人情報が確認可能です。

情報開示の結果、過去の滞納履歴が残っているなど審査落ちの理由がわかったら、情報が消えるまで再申込は待ったほうがいいでしょう。(CICやJICCに残る滞納情報は5年で消えます)

参考情報

・CIC本人開示の方法

無審査で貸してくれるヤミ金は危険

カードローンの増額審査に落ちたくないからといって、「審査不要」「身分確認のみで融資します」といった広告を出している業者を利用するのは危険です。

貸金業法では、融資の際に厳格な審査を義務付けています。

したがって、審査不要で融資をするような業者は、貸金業登録をしていない「ヤミ金」や「ソフト闇金」と思ったほうがいいでしょう。

ヤミ金業者は、たしかに簡単な身分確認のみで融資をしてくれるかもしれません。

しかし、一度ヤミ金を利用すると法外な金利手数料を取られるだけではなく、滞納時には実家や職場に嫌がらせを受けるなど、取返しのつかないことになる可能性もあります。

ヤミ金被害については、以下の公式サイトに有益な情報がありますので、ぜひ参考にしてください。

カードローンブランド別で増額手続き方法を解説

最後に、いくつかの代表的なカードローンで増額申込をする流れについても、詳しく解説しておきます。

ちなみに、代表的な大手消費者金融での増額手続きは、自動契約機やWEBですべての手続きが完了します。

契約情報の確認についても、「WEBでの書類確認」に指定しておけば自宅に郵便物が届くこともありません。

ただし、いきなり自動契約機に行って増額手続きをしようとすると画面上に手続き用のボタンが出てこないケースがあります。

増額を希望する場合は、前もって電話をしたうえで申し込みをし、最終の手続きを自動契約機やWEBでしたほうがスムーズに完了します

アコムはWEBや自動契約機で増額申込可能

アコムで増額を希望する場合は、必ず下記のアコム総合カードローンデスクへ電話をし、増額申込をしましょう。

アコム総合カードローンデスク

・連絡先:0120‐629-215
・受付時間:9:00~18:00

電話以外でも、WEBや自動契約機から増額の申し込みも可能ですが、利用限度額について相談しながら手続きするには電話が便利です。

電話で増額できるかどうか回答をもらったら、以下の方法で増額手続きを完了させましょう。

アコムで増額手続きをする方法と受付時間
会員ページ(インターネット) 24時間可能
アコムのATM 24時間
自動契約機 9:00~21:00(年中無休※年末年始は除く)
店頭窓口 9:30~18:00(土日祝は休業)

※WEBやATMからの増額申込みでも、21:50~8:00の申し込み分は9時以降の審査回答
※自動契約機での手続きには運転免許証などの本人確認書類が必要

アイフルの限度額審査は原則即日回答

アイフル増額

アイフルも、電話やWEBで増額手続きが可能です。

下記にそれぞれの手続き方法についてまとめていますので、参考にしてください。

電話で相談する必要がないなら、夜間でも手続き可能なWEB申込みでいいかもしれません。

SMBCモビットなら原則電話なしで在籍確認OK

SMBCモビットの公式スマホアプリから「Myモビ」にはいり、「増額審査申込」のボタンを押して手続きすれば、増額申込は完了です。

増額審査の結果はMyモビを見ればわかるようになっており、原則審査結果に関する電話はありません。

自宅や職場にいて、カードローンに関する電話をとりたくない人には、おすすめの方法です。

プロミスなら即日限度額アップも可能

プロミスの増額相談をしたい場合は、以下のプロミスコールへ電話をしてみましょう。

増額に関する相談や質問

・プロミスコール…0120-24-0365

プロミスの場合、50万円以下の増額なら最短20分で審査回答してくれる点がメリットといえます。(WEB申込みの場合)

利用限度額が50万円を超える場合でも最短20分で審査回答が来ますので、急ぎの融資を希望する場合には非常に頼りになります。

ただ、前述の通りプロミスの借入れ限度額が50万円を超える場合や、他社貸金業者の借入れ額とプロミスの限度額合計が100万円を超える場合は、収入証明書類が必要です。

該当する可能性があるなら、増額申込の前に用意しておくことをオススメします。

三井住友銀行カードローン増額のポイント

三井住友銀行カードローン増額

三井住友銀行カードローン利用中で増額を希望する場合も、事前に電話で相談したほうがいいでしょう。

三井住友銀行カードローンプラザ

・連絡先:0120-923-923
・9:00~18:00(土日・祝日、12月31日から1月3日を除く))

三井住友銀行カードローンは、カードローンの利用限度額が50万円を超えるケースに限っては収入証明書類の提出が必要となります。

具体的には源泉徴収票か税額通知表のコピーが必要となりますので、該当する場合は事前に用意しておきましょう。

カードローン増額審査に通るコツは?限度額いっぱいの人に増枠を解説まとめ

今回お伝えしたとおり、カードローンで増額を希望する場合は、一定の審査基準をパスする必要があります。

増額審査には、「総量規制を超えないか?」「信用情報機関にネガティブな情報は残っていないか?」など大切なポイントがあることもご理解いただけたかと思います。

筆者も、過去にアコムやじぶん銀行カードローンを利用していましたが、カードローンの増額をしてもらうことで、金利はかなり下がりました。

一例を上げると、じぶん銀行カードローンでは、初回契約時の金利は10%でしたが増額後は4%の金利ダウンに成功しています。

カードローンで余裕ある使い方をしたいなら、自分の返済能力をよく確認したうえで増額申込にチャレンジしてみましょう。

新宿&名古屋の税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社から委託を受け広告収益を得て運用しております。
この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号