Category Archives: お金の知識

LINEポケットマネー審査と在籍確認有無を解説!リアルな口コミも紹介
LINEポケットマネー審査と在籍確認有無を解説!リアルな口コミも紹介

LINEポケットマネー審査在籍確認

【PR】本ページはプロモーションが含まれています。

2018年にLINEが個人向けローンサービスのLINEポケットマネーを開始すると発表し、2019年9月からiPhoneでもAndroidでも利用できるようになり、2024年現在LINEポケットマネーは大手消費者金融並みに人気のある貸金業者になっています。

最近ではお笑いコンビ麒麟の川島さんを起用したテレビCM、ネット広告を多く見る機会があり知名度は一気に上がっています。

そこでLINEポケットマネーってどうなの?本当に良いの?と、申し込みするかどうか迷っている人のためにLINEポケットマネーの審査と在籍確認について詳しく解説します。

また、LINEポケットマネーのリアルな口コミも紹介するのでぜひ参考にしてみてください。

LINEポケットマネーのメリットとデメリットを紹介
LINEポケットマネー

この記事を長々と読むのが面倒な人のために、LINEポケットマネーの内容(メリット・デメリット)を最初に書いておきます。

LINEポケットマネーを簡単に説明

・申込から審査、借入までアプリで簡単にできる
・LINEアカウント・LINE Pay(LINE Money)アカウントに登録が必要
・融資はLINE Payにチャージされる
・LINE Payから現金で出金するには登録銀行口座へ振込かセブン銀行から出金可能
・審査時間は1日~3日程度かかるため、すぐに借りれない
・自宅への郵送物はなしで借りることができる
・金利は年3.0%~18.0%なので消費者金融並みに高い
・在籍確認が取られない場合もある

上記を見れば、LINEポケットマネーがどんな商品かすぐに分かると思いますが、それぞれ説明していきます。

Check

LINEポケットマネーはLINE上のやりとりで完結することと、LINEという大企業のグループ会社が貸付しているので安心感・信頼感が大きいのが特徴です。

LINEポケットマネーは申し込み・審査・借入までアプリで完結
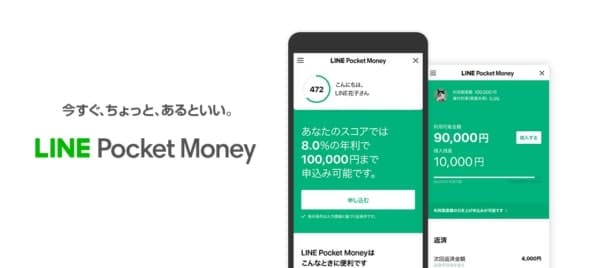
LINEポケットマネーの審査

LINEポケットマネーは、申込から審査、借入まで全てアプリで完結することができます。(※LINEポケットマネーはスマートフォンからしか利用できません)

お金を借りるアプリは、大手消費者金融を中心に非常に便利で人気になっていますが、申込・審査・契約・借入までアプリで完結するのは、大手消費者金融とLINEポケットマネーぐらいです。

銀行カードローンのアプリは、残高照会や本人確認書類のアップロードがメインになっており、申込はできますが、アプリで借入することはできません。

その点、LINEポケットマネーはスマホのみで借入まで完了するので非常に便利です。

LINEアカウントとLINEPayのアカウント登録が必要
LINEPayアカウント登録が必要

LINEポケットマネーを利用するには、LINEカウントはもちろん、LINE Pay(LINE Money)のアカウントも必要になります。

まず最初にLINE Score(ラインスコア)をしますが、それはLINEアカウントからしかできません。

また、融資金はLINE Payにチャージされますので、LINE PayのLINE Moneyアカウントも必須となります。

LINE Payには、本人確認なしのLINE Cashと、本人確認が必要なLINE Moneyに分かれますが、LINEポケットマネーは、LINE Moneyのアカウントが必要です。

アカウント開設が面倒な人・早く借りたい人は大手消費者金融へ
早くお金を借りたい人は大手消費者金融がおすすめ

LINEポケットマネーはLINE上でやりとりできるのが大きなメリットですが、LINEPayのアカウント開設をしなければならない点、融資までの時間が大手消費者金融よりも遅い点がデメリットになっています。

プロミスならweb上で全て完結でき、融資までは最短3分(*お申込み時間や審査によりご希望に添えない場合がございます)のため、今すぐにお金を借りたい人は下記の大手消費者金融の方がおすすめです。

Check

LINEポケットマネーは非常に便利ですが、新しい貸金業者になるため、大手消費者金融に比べるとスピードなど劣る面がまだあります。

プロミス
プロミス

実質年率 年2.50%~18.00%
限度額 800万円まで
審査時間 最短3分*
融資時間 最短3分*
公式サイト プロミス詳細はこちら

※お申込み時間や審査によりご希望に添えない場合がございます。

プロミスは申し込みから融資まで最短3分(*お申込み時間や審査によりご希望に添えない場合がございます)でお金を借りることが可能です。限度額50万円以下の申し込みで、他社借入額と融資申込額の合計が100万円以下の場合は原則収入証明書不要になっています。

カードレス対応で自宅への郵送物なしで借りられるので安心して利用することができます。

アコム

アコム

実質年率 年2.40%~17.90%
限度額 最高800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アコムの詳細はこちら

*最短20分融資は、お申込時間や審査によりご希望に添えない場合がございます。

アコムは勤務先への在籍確認100%なしでお金を借りることができます(審査で必要と判断した場合は在籍確認が取られます)。

圧倒的な知名度と三菱UFJフィナンシャル・グループのため安心して利用することができます。

SMBCモビット

モビット

実質年率 年3.0%~18.0%
限度額 最高800万円
審査時間 最短15分*
融資時間 最短15分*
公式サイト SMBCモビット詳細はこちら

*お申込時間や審査によりご希望に添えない場合がございます。

SMBCモビットのWEB完結なら、電話連絡・郵送物なしでお金を借りられるため、内緒で借入したい人にはおすすめのカードローンです。

レイク

365日間無利息のレイク

レイクには、365日間利息が0円となるサービスがあります(WEB申し込み限定)。

初めてWebでの契約で契約額50万円未満なら60日間は利息0円、契約額50万円以上なら365日間は利息0円となります。契約額によっていずれかの無利息期間が適用されます。

レイクは無利息期間が長く、サービスも充実しているので利用しやすい消費者金融として人気です。

最短8分融資可能と早く借りたい方にはおすすめです。申込みもスマホで完結でき、カード発行などの手間もかからずお金を借りられます。

実質年率 年4.5%~18.0%
限度額 最高500万円
融資時間 最短8分*
公式サイト レイク詳細はこちら

*お申込み時間や審査状況により、ご希望にそえない場合があります。

備考

※無利息について
365日間無利息:初めてのご契約。Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。
60日間無利息:初めてのご契約。Webお申込み、ご契約額が50万円未満の方。
365日間無利息・60日間無利息共通:無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。

商号 新生フィナンシャル株式会社
ご融資額 1万円~500万円
ご利用対象 ・年齢が満20歳以上70歳以下
・安定収入がある方(パート・アルバイトで収入がある方も可)
貸付利率(実質年率) 年4.5%~18.0%
※貸付利率はご契約額およびご利用残高によって異なります。
遅延損害金 年20.0%
ご返済方式 残高スライドリボルビング方式
元利定額リボルビング方式
ご返済期間・回数 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数はお借入れ及び返済計画に応じて変動します。
必要書類 運転免許証等
収入証明(契約額に応じて新生フィナンシャルが必要とする場合)
担保・保証人 不要
貸金業登録番号 関東財務局長(11) 第01024号 日本貸金業協会会員第000003号

銀行カードローンなら三井住友銀行カードローンがおすすめ

三井住友銀行カードローン

金利 年1.5%~14.5%
限度額 10万円~800万円
審査時間 最短当日
融資時間 最短当日
公式サイト 三井住友銀行カードローンHP

三井住友銀行カードローンは最短当日での借り入れが可能なおすすめカードローンです。銀行ならではの金利に加えて、口座なしでも申し込み可能なのがうれしいポイント。

カードレス対応になっているためカード発行が不要な人はスマホで手続きが完結します。カード発行の場合、提携コンビニATMが手数料無料で利用できるので使い方に合わせて選ぶことができます。

契約時に自宅への書類郵送が不安な人は、ローン契約機で手続きすることで郵送物なしで契約ができます。

LINE CachとLINE Moneyの違いってなに?

LINE CashとLINE Moneyは利用できる範囲が大きく違います。

LINE Cach

オンライン決済
送金 送金依頼のみ
割り勘 割り勘依頼のみ
外貨両替 ×
韓国ATM両替 ×
銀行口座への出金 ×
銀行口座への振込 ×
チャージ残高上限額 100,000円/1回

LINE Money

オンライン決済
送金 送金が可能
割り勘 割り勘が可能
外貨両替
韓国ATM両替
銀行口座への出金
銀行口座への振込
チャージ残高上限額 1,000,000円/1回

LINECashはLINE Payに登録した直後のアカウントになり、店舗やオンラインショッピングサイトなどの決裁はやLINE Payの基本的なサービスは問題なく利用することができます。

しかし、割り勘や送金などのサービスが利用できず、残高上限も最大10万円までになります。

一方、LINE Moneyは銀行だと思ってもらえば分かり易いです。送金や外貨両替、銀行口座から現金の出金も可能です。

LINE Payに登録後はLINE Cashになっていますが、LINE Moneyに移行するには、本人確認をするだけです。

本人確認の方法は以下の2通りありますが、どちらか1つで本人確認すればOKです。
※以前までは郵送による本人確認方法もありましたが、2020年2月14日をもちまして、受付停止となっています。

確認方法

1.銀行口座で本人確認
2.スマホでかんたん本人確認

銀行口座で本人確認する方法
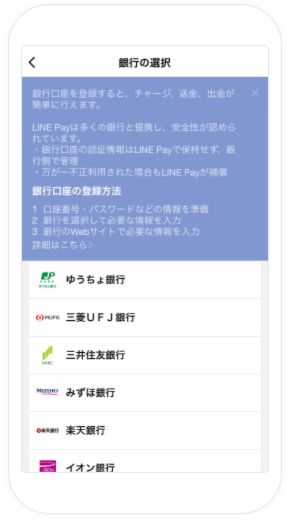
LINEポケットマネー本人確認方法

銀行口座で本人確認する方法は、自分名義の銀行口座をLINE Payと連動させればOKです。

連動可能な銀行

・みずほ銀行
・三井住友銀行
・三菱UFJ銀行
・楽天銀行
・イオン銀行
・ゆうちょATM
・りそな銀行
・auじぶん銀行
・ジャパンネット銀行
・その他地銀行

主な都市銀行はほとんど登録が可能になっています。

銀行口座を登録すると同時に本人確認が完了しますので、LINE Moneyに急ぎで移行したい人は銀行口座での本人確認をおすすめします。

スマホでかんたん本人確認する方法
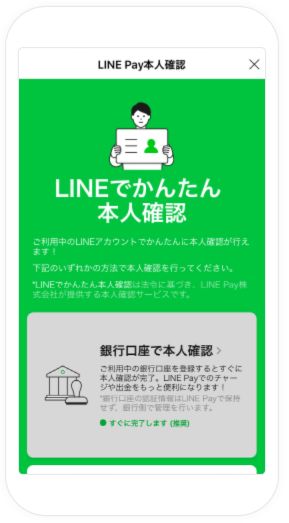
スマホでかんたん本人確認する方法

スマホで本人確認するには、以下の3つを行う必要があります。

スマホの本人確認方法

・本人確認書類の撮影
・顔の撮影
・本人情報の入力

本人確認書類は以下の6種類が利用可能となっています。

本人確認書類

・運転免許
・マイナンバーカード
・在留カード
・運転経歴証明書
・特別永住者証明書
・日本政府発行のパスポート

運転経歴書とは

運転免許証を自主返納した方や運転免許証の更新を受けずに失効した方は、運転経歴証明書の交付を受けることができます。ただし、自主返納後5年以上又は運転免許失効後5年以上が経過している方や、交通違反等により免許取消しとなった方等は運転経歴証明書の交付を受けることができません。
平成24年4月1日以降に交付された運転経歴証明書は、運転免許証に代わる公的な本人確認書類として、利用することができます。

(引用元:運転経歴証明書について│警察庁WEBサイト

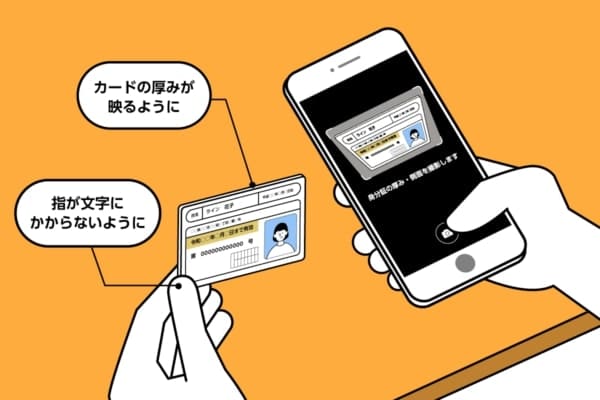
LINEポケットマネー運転免許書の撮影方法

運転免許証やマイナンバーカード、在留カードなどの、カードタイプの身分証明書の場合、1.表面の撮影、2.裏面の撮影、3.厚みの撮影の3枚の写真を撮る必要があります。

これはカラーコピーなどで免許証の偽装をさせないためです。

また、写真がぼやけていたり、身分証明書全体が映っていなかったりしても本人確認不可になりますので、写真を送る前に必ず確認しましょう。

LINEポケットマネーの融資はLINEPayにチャージされる
LINEポケットマネーの融資はLINEPayにチャージされる

LINEポケットマネーの特徴として、融資はすべてLINE Payにチャージされます。

一般的なカードローンでお金を借りる場合、自分の銀行口座に融資金が振込されるか、ローンカードやスマホを使ってセブン銀行などの提携ATMから出金しますが、LINEポケットマネーはカード発行がなく、融資金はLINE Payにしか入金(チャージ)されません。

そのため、クレジットカード等の引落しで、銀行口座に預入する必要がある場合は、LINEPayから銀行口座に振込する必要があります。

現金で出金するには銀行口座へ振込かセブン銀行から出金する

LINEポケットマネーはLINEPayにチャージされるため、現金が欲しい場合は、登録の銀行口座に振込をして、登録銀行口座から出金するか、セブン銀行から出金するかの2通りになりますが、LINEPayから出金するには1回あたり220円の手数料がかかります。

これがラインポケットマネーの最大のデメリットとも言えます。

大手消費者金融や銀行のカードローンの場合、銀行振込で融資を受ければ、同じ金融機関で時間帯にもよりますが、手数料無料で出金することが可能です。

また、ローンカードを使って出金する場合でも、銀行カードローンならコンビニ等の提携ATM手数料は無料が一般的ですし、消費者金融でもプロミスやSMBCモビットは三井住友銀行の提携ATM手数料が無料となっています。

三井住友銀行カードローン 三井住友銀行、セブン銀行、ローソン銀行、Enet、ゆうちょATM、三菱UFJ銀行(店舗外ATM)
楽天銀行スーパーローン セブン銀行、ローソン銀行、Enet、イオン銀行、三井住友銀行、みずほ銀行
三菱UFJ銀行バンクイック 三菱UFJ銀行、セブン銀行、ローソン銀行、Enet
プロミス 三井住友銀行
SMBCモビット 三井住友銀行
アコム アコムAT

LINEポケットマネー以外で仮に10万円を借りた場合、10万円の現金を手にすることが可能ですが、LINEポケットマネーは、LINEPayから現金で出金する場合、必ず220円の手数料が必要になりますので、10万円借りても現金で10万円出金することができないのです(※事前に220円チャージしておけば可能)。

そして、LINEPayから出金する場合、1日あたりの限度額も決められています。

LINE Payと連携している銀行 1日100万円まで
セブン銀行 1日10万円まで
三菱UFJ銀行 1日10万円まで

セブン銀行と三菱UFJ銀行ではLINEPayからの出金が1日最大10万円しかできません。

もし20万円やそれ以上の金額を出金したい場合、他の銀行の登録が必要になります。

Check

カードローンの出金・入金の手数料は1回数百円ですが、積み重なると非常に大きくなり負担が大きくなります。できるだけ手数料がないカードローンを選ぶことをおすすめします。

LINEポケットマネー審査時間は当日~3日ほどかかる?

LINEポケットマネーの審査は約1日~3日程度かかります。

銀行カードローンは2018年から申込者を警察庁データベースに照会することが義務付けられ、警察庁からの回答が最短でも翌日になるため、銀行カードローンは申込当日に本審査結果を知ることができませでした。

※2023年7月頃より銀行カードローンでも最短当日審査回答、最短当日融資が可能になっています。

国内銀行が来年1月からカードローンなどの個人向けの新規貸し出しに関し、即日の融資を取りやめる見通しとなったことが15日、分かった。
即日融資の取りやめは、借り手の情報を警察庁に照会する仕組みを導入して、暴力団員ら反社会的勢力との取引排除を徹底するのが狙い。運用が始まれば、融資審査には数日かかるようになるという。
(引用元:「即日融資」を停止、銀行カードローン縮小へ│産経ニュース-2017年9月15日

しかし、貸金業者の消費者金融やクレジット会社は警察庁データベースの照会は行っていませんので、審査はもちろん、融資も最短即日で可能になっています。

特に消費者金融大手のプロミスは、申込から借入まで最短3分融資も可能になっていますが(お申込時間や審査によりご希望に添えない場合がございます)、LINEポケットマネーは貸金業者にもかかわらず、審査時間が1日~3日程度と、大手消費者金融に比べるとかなり遅いです。

審査時間

LINEポケットマネー 当日~3日
プロミス 最短3分*
アコム 最短20分*
三井住友銀行カードローン 最短当日※
三菱UFJ銀行バンクイック 最短当日

融資時間

LINEポケットマネー 当日~3日
プロミス 最短3分*
アコム 最短20分*
レイク 最短8分可
三井住友銀行カードローン 最短当日※
三菱UFJ銀行バンクイック 最短当日

*お申込時間や審査によりご希望に添えない場合がございます。
※三井住友銀行カードローンは申込完了後の確認事項や、本人確認書類の提出状況によっては異なる場合もございます。

もし、申込当日に借入したいのなら、LINEポケットマネーでは即日融資ができないため、大手消費者金融に申込みする必要があります。

すぐにでもお金を借りたいなら大手消費者金融がおすすめ
LINEポケットマネーよりも大手消費者金融がおすすめ

LINEポケットマネーは手軽にLINEで申込できることから若者の間では人気になっていますが、その分審査に時間がかかっています。

早ければ当日審査結果が届きますが、平均すると2日程度は見ておいた方が良いでしょう。

もし今すぐにでもお金を借りたい人は、LINEポケットマネー申し込みと同時に大手消費者金融への申し込みをおすすめします。

もしLINEポケットマネーに審査通過したなら、消費者金融から借りなければ良いだけの話です。

LINEポケットマネー審査に落ちた場合の事も考えて保険として申込しておくことをおすすめします。

LINEポケットマネーは自宅への郵送物なしで借りれる

これは先ほども書きましたが、LINEポケットマネーはカード自体の発行がありませんので、契約はネットで完結することから、自宅への郵送物なしで借りることができます。

このため、同居の親や配偶者に内緒で借りたい人にはおすすめできます。

銀行でもローン契約機がない銀行カードローンは、必ず自宅にカードを送ってきますが、大手消費者金融はカードレス対応になっている業者が多く、カードレス対応であればWEB契約であっても、郵送物なしで借りることができます。

web契約で郵送物なし

LINEポケットマネー
プロミス
アコム
SMBCモビット
レイク
三井住友銀行カードローン ○※
オリックス銀行カードローン ×
楽天銀行スーパーローン ×

※三井住友銀行カードローンはローン契約機でローン専用カードを受け取る場合、もしくはカードレスを選択される場合は郵送物はありません。

大手消費者金融のプロミスやレイク、SMBCモビットはアプリから申込、審査、契約、借入がすべてでき、しかも郵送物なしで借りることも可能です。

LINEポケットマネー金利は消費者金融と同じぐらい高い?

LINEポケットマネーは金利が年3.0%~18.0%なので、アコムやSMBCモビット、アイフルと同じ金利になっています。

一般的に上限金利18.0%はカードローンでは高い金利になります。

実質年率

LINEポケットマネー 年3.0%~18.0%
みずほ銀行 年2.0%~14.0%
三井住友銀行カードローン 年1.5%~14.5%
楽天銀行スーパーローン 年1.9%~14.5%
オリックス銀行カードローン 年1.7%~14.8%
プロミス 年2.50%~18.00%
アコム 年2.40%~17.90%
アイフル 年3.0%~18.0%*
SMBCモビット 年3.0%~18.0%

*アイフル貸付条件は公式サイトをご確認下さい。

上記は有名カードローンの金利一覧になります。プロミスやアコムアイフルなどの消費者金融では限度額が100万円未満の場合、新規契約では必ず上限金利が適用されます。

それに対し、LINEポケットマネーは100万円未満でも年18.0%より低い金利が適用されることもあるため、大手消費者金融よりは低金利が見込める借入先と言えるでしょう。

LINEポケットマネーは在籍確認なしで借りれるのか?
LINEポケットマネー在籍確認なし

ネット上の口コミ等で、「LINEポケットマネーからお金を借りたが勤務先の在籍確認を取られなかった」という書き込みが多々あります。

また、実際に借りた人に在籍確認があったのか聞きましたが、LINEポケットマネーでは審査次第になりますが、在籍確認なしで借入することは十分に可能と思われます。

しかしながら、あくまでも「審査次第」と思っておいた方が無難です。在籍確認が取られにくい人は、与信が高い人になります。

例として、大企業や公務員などの信頼性のある会社で長年勤めていて、負債(借金)もない人が挙げられます。

逆に低与信の人(負債が多くアルバイトやパート勤務、中小企業で勤続年数1年未満など)は電話による在籍確認はあると思っておいた方が良いでしょう。

LINEポケットマネー公式サイトには、在籍確認の有無については書かれていません。もし絶対的に勤務先への電話が嫌な人は、アイフルまたはSMBCモビットへの申し込みをおすすめします。

アイフルは公式サイトで「原則、電話での在籍確認は実施しない」と記載されています。

また、SMBCモビットのweb完結なら自宅、会社への電話連絡・郵送物なしで借りることが可能となっています。

実際にLINEポケットマネーのLINEscoreを試してみた
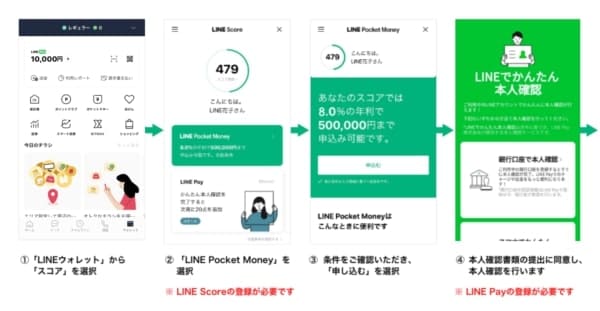
LINEscore(ラインスコア)

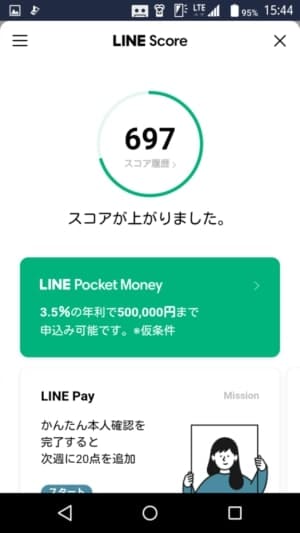
LINEポケットマネーは予めLINEScore(ラインスコア)に登録することで、ある程度の仮条件結果が表示されます。

LINE公式ブログには、申込条件としてラインスコアが201点以上の方と記載してあるため、LINEスコアが200点以下の人は申込ができません。

そこで、実際に筆者がどれぐらいのLINEスコアがでるのか、実際に試してみました。
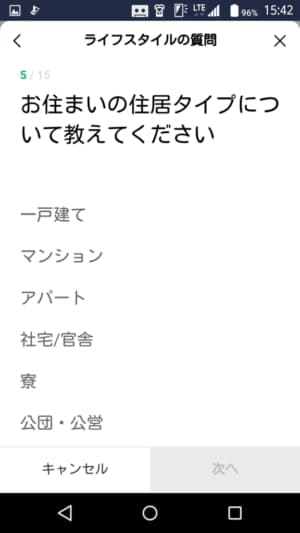
お住まいの住居タイプ

LINEスコアは、ライフスタイルに関する15の質問に答えることによって点数化されます。

本人確認やLINE家計簿を継続して使うことで点数を上げることができると書いてあります。
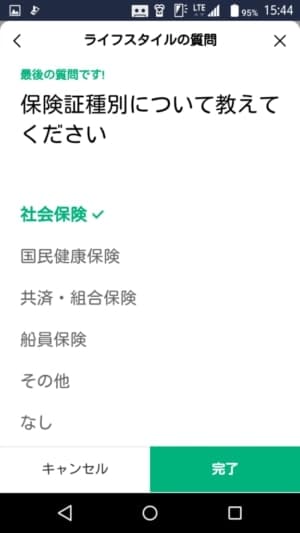
保険証種別について教えて下さい

LINEスコアが上がりました

筆者がラインスコアをやってみたところ、697点になりました。ちなみに他社借入は無しです。
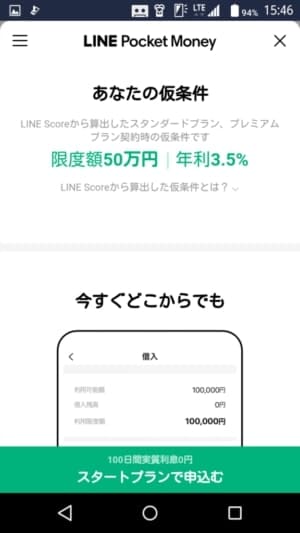
あなたの仮条件 限度額 50万円│年利3.5%

LINEポケットマネーの仮条件は年利3.5%、限度額50万円と出ました。

しかし、これはあくまで仮条件です。LINEポケットマネーでは仮条件でかなり低金利の結果が出たのにもかかわらず、本審査結果は高い金利だったという情報も有ります。

もし本当に仮審査結果の年3.5%の金利で借りれるのならば、はっきり言って自動車ローンよりも安い金利帯になります。

LINEポケットマネーの口コミを見ると、実際にこれぐらいの低金利で借りた人も多く見受けられます。

このことから、LINEポケットマネーは審査次第でかなり低金利で借りられる可能性があると言えるでしょう。

ラインポケットマネーの口コミや評判

LINEポケットマネーってどれくらいで審査連絡くるんやろ。もうすぐ丸一日経つけど。
(引用元:X(旧Twitter)
LINEポケットマネーから借り換えがお得とメッセージがくるので見てみると、提示された金利は今借りてるのと比較すると6~8%ほど高いし300万円以上は貸してくれないらしい。
(引用元:X(旧Twitter)
利率15パーくらいで借り換えアピールされても高い!ってなるLINEポケットマネー。JAバンクとか信金で借り換えるともっと安い
(引用元:X(旧Twitter)
LINEポケットマネー、「2、3日審査に時間がかかります」って事でちょっとワクワクしながら申請したんだけど、10分で落とされてマジギレしてる
(引用元:X(旧Twitter)
LINEポケットマネー100日間は無利子で50万円貸してくれるという大盤振る舞いです。50万円満額借りました。
(引用元:X(旧Twitter)

LINEポケットマネーの口コミは、やはり人気の借入先のこともあり、審査時間が長い口コミがけっこう多くありました。

その一方で、低金利で審査に通り、そのまま契約してお金を借りた人も多くいます。口コミを調べた総評としては、今すぐにお金を借りたい人でなければ、低金利を狙ってまずはLINEポケットマネーに申込した方がメリットが多いと思われます。

確かにプロミスやアコムは審査が早いのですが、金利が年18.0%になることを考えると、保険として申し込みして、LINEポケットマネーの審査が通れば、そのまま借りずに限度枠だけ置いておくのが良い方法かと思われます。

LINEポケットマネー審査に落ちた人はもう借りられないのか?

LINEポケットマネーは審査がありますので、すべての人が借りられるわけではなく、当然審査に落ちる人もいます。

LINEポケットマネーの審査通過率は公表されていないため、どれぐらいの人が審査に通るのかはっきりと分かりません。

しかし、消費者金融と同じ上限金利18.0% であれば、銀行カードローンよりは審査に通りやすいことが予想されます。

大手消費者金融の審査通過率が35%~40%程度(月によって変動あり)のことから、まだ比較的新しいLINEポケットマネーの審査通過率は大手消費者金融よりも低いと考えられます。

筆者の個人的見解では、LINEポケットマネーの審査通過率は30%程度ではないかと思います。

大手消費者金融よりも審査は厳しめと考えられることから、LINEポケットマネーの審査に落ちたとしても、大手消費者金融で借りられる可能性は充分にあります。

LINEポケットマネーはラインスコアを基準にして審査をしていることから、大手消費者金融と審査基準も違います。

もし審査落ちしたなら、一度大手消費者金融に申込みしてみることをおすすめします。

新宿&名古屋の税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社から委託を受け広告収益を得て運用しております。
この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

プロミス増額審査はいつから?審査時間や審査落ち、増額は電話かアプリかも解説

プロミス増額審査はいつから?審査時間や審査落ち、増額は電話かアプリかも解説

【PR】本ページはプロモーションが含まれています。

プロミスの初回契約時に設定される限度額は、多くても50万円です。利用者によっては十分な金額かもしれませんが、他社借入が多い人や、すでに限度額いっぱいまで借りている人の場合、増額を希望する人も多いでしょう。

カードローンは2件目に新規申込をするよりも今現在借りている業者に限度額を増やしてもらう「増額(増枠)」をしてもらった方が圧倒的に手間がかからずに、簡単にお金を借りることができます。

増額であれば顧客の情報(住所や勤務先など)はカードローン会社が把握しているため、契約後に住所・勤務先・年収に変更があったかどうかを確認するだけですぐに審査に移れるのです。

そして新たに契約書を交わす必要もないため、顧客・カードローン会社どちらにとってもメリットが多い手続きになっています。

この記事はプロミスで限度額を増額してもらう方法と、増額審査に通るコツ、そしてプロミスはいつから増額が可能になるのか?などについて徹底的に解説します。

そもそも増額(増枠)はどんなメリットがあるのか?

プロミス増額のメリットとは

最初に増額について簡単に説明しておきます。冒頭でも説明しましたが、増額とは字のごとく、限度額を増やす手続きになります。増額と増枠の2種類の呼び方がありますが、一般的には増額(ぞうがく)と言われています。

どこのカードローンでも会員規約には、「極度額および利用限度額」の項目があり、極度額を上限として審査によって利用限度額を決めると書いてあります。

プロミスでも会員規約に下記の記載があります。

プロミスカード会員規約 第3条(極度額および利用限度額)
1.極度額は、お客様が希望した金額の範囲内で当社が承諾した金額とし、契約内容確認書に記載します。
2.当社はお客様の信用状況に関する当社の審査により、極度額を上限として利用限度額を定めます。お客様は利用限度額の範囲内で繰り返し借入ができます。
3.お客様に次の各号のいずれかにあたる事由が生じた場合、当社は利用限度額を減額することができます。
①本規約に違反したとき、または債務不履行があったとき
②当社から金銭消費貸借契約にもとづく借入をしたとき
③当社と他の極度借入基本契約を締結したとき
④お客様の信用状況に関する当社の審査により、当社が相当と認めたとき
4.前項に定めるほか、当社が相当と認めた場合は、当社は新たな借入を停止することができます。
5.お客様の信用状況に関する当社の審査により、当社が相当と認めた場合、当社は利用限度額を増額し、また新たな借入の停止を解除することができる。

カードローンの新規契約の場合、住所や勤務先などの申込情報を入力→審査→契約→借入となりますが、増額の場合は、住所や勤務先、年収などの変更の有無→審査→借入になるため、手続きが非常に簡単になっています。

何より契約を新たにする必要がなく、プロミス側が極度額の範囲内で利用限度額を変えるだけで、すぐに借入ができるのがメリットです。

また、2社から合計70万円借りるよりも、1社から70万円借りた方が月々の返済は低くなる場合が多く、返済の手間も2社よりも1社の方が当然楽です。

そのため、多くの人は今借りているカードローンに増額を申込み、増額審査に通らなかった場合に、新たなカードローンに申込するのが一般的になっています。

プロミスの限度額を増額してもらう方法を解説

ここからは、プロミスの限度額を増額してもらう方法について解説していきます。

まず、利用限度額を増額してもらう流れからお伝えします。

増額の申し込みそのものは、インターネット(会員サイトやアプリ)からと、電話で行うことができます。

プロミスの増額は電話よりもアプリの方が圧倒的に便利!

プロミスアプリ

簡単なのは圧倒的にWEBの会員サイトまたは、アプリからの増額申込です。

電話での増額申込は、プロミスコール(0120-24-0365)に電話を入れ、会員番号や本人確認をした後、住所や勤務先、年収などの再確認(変更の有無)をされるため、ある程度時間がかかります。

それに対し、アプリはたった2STEPで手続きは完了になります。

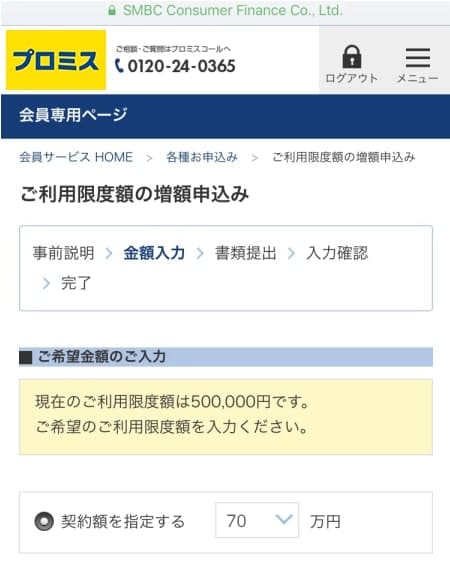
アプリからの増額申込は、後ほど説明するプロミス会員サイトやアプリから増額を申し込むに書いてある通り、プロミスアプリにログインし、「限度額申込」から希望金額を入力するだけで申込みが完了します。

ただ、増額を希望する場合は事前のセルフチェックをしたり必要書類を用意するなど、“事前準備”が重要になってきます。

プロミス詳細はこちら>>

プロミス増額審査に落ちたら他の消費者金融がおすすめ

プロミスの増額審査に落ちたとしても、他社で普通に借入できる可能性は十分にあります。

但し、申し込みしすぎると信用情報に融資申込の履歴が残り、逆に審査に不利になるので、他社申込は2社以内にしておいた方が無難です。

アコム

アコム

金利 年2.40%~17.90%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アコムの詳細はこちら

*お申込時間や審査によりご希望に添えない場合がございます。

SMBCモビット
金利 年3.0%~18.0%
限度額 最大800万円*
審査時間 最短即日
融資時間 最短即日*
公式サイト SMBCモビット詳細はこちら

*申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。

アイフル

アイフル

金利 年3.0%~18.0%
限度額 最大800万円*
審査時間 最短18分*
融資時間 最短18分*
公式サイト アイフル詳細はこちら

*ご利用限度額50万円超、または他社を含めた借り入れ金額が100万円超の場合は源泉徴収票など収入を証明するものが必要です。
*お申込の状況によってはご希望に沿えない場合がございます。
*貸付条件はリンク先の公式サイトをご確認下さい。

レイク

365日間無利息のレイク

金利 年4.5%~18.0%
限度額 最大500万円
融資時間 最短8分*
公式サイト レイク詳細はこちら

*お申込み時間や審査状況により、ご希望にそえない場合があります。

商号 新生フィナンシャル株式会社
ご融資額 1万円~500万円
ご利用対象 満20歳~70歳
安定した収入のある方(パート・アルバイトで収入のある方も可)
貸付利率(実質年率) 年4.5%~18.0%
※貸付利率はご契約額およびご利用残高によって異なります。
遅延損害金 年20.0%
ご返済方式 残高スライドリボルビング方式
元利定額リボルビング方式
ご返済期間・回数 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数はお借入れ及び返済計画に応じて変動します。
必要書類 運転免許証等
収入証明(契約額に応じて新生フィナンシャルが必要とする場合)
担保・保証人 不要
貸金業登録番号 関東財務局長(11) 第01024号 日本貸金業協会会員第000003号
dスマホローン

金利(実質年率) 優遇適用後金利 0.9%~17.9%*1
基準金利 3.9%~17.9%*1
限度額 1万円~300万円
審査時間 最短即日*2
融資時間 最短即日*2
公式サイト dスマホローンHP

ドコモが貸付するdスマホローンは、ドコモ利用者は対象のドコモサービスの利用状況に応じ最大年率3.0%の金利優遇が受けられるローンになっています※1

ドコモの回線契約に基づく優遇金利年率-1.0%、dカード GOLD U、GOLD、PLATINUM契約に基づく優遇金利年率-1.5%(dカード契約ありの場合は年率-0.5%)、d払い残高からのお支払いありに基づく優遇金利※3が年率-0.5%となっており、全部の優遇金利を受けた場合、基準金利から年率3.0%差し引いた金利(年率0.9%~17.9%※1)で借りることが可能です。

原則自宅へ郵送物なしで借りれるので家族に内緒で利用したい人にもおすすめです。ドコモ回線を利用していなくてもdアカウントをもっていれば申し込みができます。

注意事項

※1 優遇適用後金利 0.9%~17.9%(実質年率)/基準金利 3.9%~17.9%(実質年率) ドコモ回線などのご利用状況に応じて、最大年率3.0%の金利優遇が適用。適用条件はdスマホローン公式サイトでご確認ください。
※2 即日審査:年末年始を除く。17時までのお申込みに限ります。申込み状況等により、翌営業日以降の審査となる場合がございます。即日融資:システムメンテナンス時間はご利用いただけません。振込実施のタイミングはご利用の金融機関により異なります。
※3 d払い残高からの支払いが対象となります。電話料金合算払いからのお支払い、dカードを含むクレジットカードからのお支払い、dポイント利用は対象外です。ただし、d払い残高からのお支払いとdポイント利用を併用いただいた場合は対象となります。

銀行カードローンならここがおすすめ!

次におすすめの銀行カードローンを紹介します。

横浜銀行カードローン

横浜銀行カードローン

金利 年1.5%~14.6%
限度額 最大1,000万円
審査時間 最短即日
融資時間 最短当日
公式サイト 横浜銀行カードローンHP

横浜銀行カードローンは、神奈川県、東京都、群馬県(前橋市、高崎市、桐生市のみ)に居住またはお勤めの方におすすめのカードローンです。

横浜銀行の口座なしでも申込可能で、審査時間は最短即日、ご契約と同時に希望の口座へ振込融資ができるため、最短当日融資も可能になっています。

銀行水準の金利なので、消費者金融などの借入を一本化するおまとめローンとしても利用でき、借入・返済の提携ATM手数料は0円(ただし、横浜銀行ATM、コンビニ等ATM以外の提携金融機関ATMでのお借り入れには、所定の利用手数料が必要となります。)と非常に便利になっています。

セブン銀行カードローン

セブン銀行カードローン

金利 年15.0%
限度額 初回最高50万円
審査時間 最短翌営業日
融資時間 最短翌営業日
公式サイト セブン銀行カードローンHP

セブン銀行カードローンは原則24時間365日、セブン銀行ATMの借入・返済手数料が0円に加えて、申し込みから契約までアプリで完結するので非常に便利です。

利用にはセブン銀行の普通預金口座が必要ですが、Myセブン銀行(スマートフォンアプリ)からの申し込みなら最短10分で開設が可能となっています(※最短10分で口座を開設するには平日9時から19時までのお申込みが必要です)。

金利が年15.0%で最短翌営業日融資の銀行カードローンなので、急ぎの方にもおすすめです。

住信SBIネット銀行カードローン

住信SBIネット銀行カードローン

金利 年2.64%~年14.94%
限度額 10万円~1,000万円
審査時間 数日
融資時間 数日

住信SBIネット銀行カードローンの金利は年2.64%~年14.94%の銀行水準となっていますが、下記条件が該当する方はさらに最大0.6%の金利優遇が受けられます。

1.SBI証券口座保有登録済みの方
2.住信SBIネット銀行の住宅ローン*残高がある方
基準金利より年-0.5%
3.住信SBIネット銀行のミライノカード(JCB)を所有し、
かつ住信SBI銀行口座を引落口座に設定している方
基準金利より年-0.1%

金利優遇に加えて「かんたん診断」は最短30秒で金額・金利目安が確認でき、借入や返済時の提携ATM(イオン銀行、セブン銀行、ローソン銀行、イーネット)手数料が0円なのも大きなメリットです。

消費者金融からの借り換えはもちろん、おまとめローンとしての利用もおすすめできます。銀行カードローンでも自宅にカード等の郵送がないため、安心して利用できます。

三井住友銀行カードローン

三井住友銀行カードローン

金利 年1.5%~14.5%
限度額 10万円~800万円
審査時間 最短当日*
融資時間 最短当日*

*申込完了後の確認事項や、本人の確認書類の提出状況によって異なる場合がございます。

三井住友銀行カードローンは銀行でも最短当日融資が可能になっています。

三井住友銀行の普通預金口座不要で申込みでき、ローン契約機でカードを受け取る場合、もしくはカードレスを選択される場合に、自宅への郵送物なしで借入することもできます。プライバシーを守りたい人にはおすすめの銀行カードローンです。

プロミスで限度額を増やしてもらえるかセルフチェック

プロミスの利用限度額増額には、審査が伴います。そのため、無計画に増枠審査に申し込むと融資申込の履歴が信用情報機関に残り、今後のローン審査にも悪影響を及ぼすこともあります。

プロミスで増額を希望する場合は、以下のポイントにて審査前のセルフチェックをするようにしましょう。

セルフチェックPOINT

・ポイント1:増額後、総量規制(※)に該当しないかどうか?
・ポイント2:プロミスや他社ローンで延滞を繰り返していないか?
・ポイント3:増額しても返済に無理はないか?

※総量規制とは貸金業法で定められたルールのこと。総量規制では、貸金業者からの借入は年収の三分の一までと決められている。詳しくは貸金業協会HP参照

特に、「ポイント1」の総量規制に該当する場合、利用者に信用力があっても増額審査通過は難しいでしょう。総量規制に関する内容については、このあと詳しく解説します。

プロミス増額審査の必要書類を用意する

セルフチェックで問題なければ、増額に必要な書類を準備しておきましょう。

用意する書類の例は、以下の収入証明書類です。

源泉徴収票(最新のもの) ・提出日が1月1日から2月末日の場合は、証明する年度が前々年度以降のもの
・提出日が3月1日から12月31日の場合は、証明する年度が前年度のもの
確定申告書(最新のもの) ・証明年度が前年分のもの
(提出日が1月1日から3月31日の場合は、証明年度が前々年分のものも受付可能)
税額通知書・所得(課税)証明書 ・所得(課税)証明書は「収入額」と「所得額」の記載があるもの
・提出日が1月1日から6月30日の場合は、証明する年度が前々年度以降のもの
・提出日が7月1日から12月31日の場合は、証明する年度が前年度のもの
給与明細書 ・直近1年間に賞与がない場合…直近2ヶ月分
・直近1年間に賞与がある場合…直近2ヶ月+1年分の賞与明細書
※現在の勤務先から発行される書類であること

ただ、増額審査に申し込む人全員、上記の書類が必要になるわけではありません。収入証明書が必要なのは以下に該当する場合のみです。

セルフチェックPOINT

・過去に収入証明書類を提出していて、前回提出日から3年以上が経過している
・増額後にプロミスの利用限度額が50万円を超える
・増額後にプロミスの利用限度額と他の貸金業者から借入額合計が100万円を超える

仮に現在の限度額が30万円で、50万円の限度額へ増額申込し、増額審査結果が限度額70万円で出ることはよくある話です。50万円以下の限度額希望でも収入証明書を用意しておくことをおすすめします。※70万円の結果が出ても50万円で契約すれば収入証明書不要です。

プロミス会員サイトやアプリから増額を申し込む

プロミスアプリから増額申込

上記の事前準備が終わったら、パソコンやスマホで会員サイトにログインするか、アプリを使って以下のとおり増額申請をしてください。

プロミス増額申込みの流れ

STEP1:アプリから申込
プロミスアプリにログイン
STEP2:選択
会員サービス一覧から「限度額申込」を選択
STEP3:金額
希望金額を入力
STEP4:申し込み完了
増額審査申し込み完了

なお、プロミスの増額審査申し込みは24時間行えます。ただ、審査可能時間は9時~18時までです。

夜間の申し込みは翌日審査回答になりますので、その点は覚えておきましょう。

審査は基本的には申込順になりますので、早く結果が知りたい人は夜間でも申込だけしておきましょう。

プロミス増額審査時間は最短20分!土日でも審査可能

プロミス

プロミス増額審査の時間は新規申込と同じ、最短20分となっています。増額審査は新規申込の審査よりも手間が少ないため、もっと審査が早くてもいい気がしますが、プロミス公式サイトには最短20分と書かれています(※お申込み時間や審査によりご希望に添えない場合がございます)

また、プロミス増額は土日でも審査が可能となっています。そのため土日祝に急遽お金が必要になった場合でも審査してくれるので安心です。

土日の営業時間 ・インターネット:24時間
・プロミスコール(電話):9:00~21:00(自動音声対応)
平日の営業時間 ・インターネット:24時間
・プロミスコール(電話):9:00~21:00(9:00~18:00はオペレーター対応

プロミスの増額審査でチェックされるポイント

プロミスで増額を申し込むと、プロミス側で増額しても問題がないかどうか審査が実施されます。

詳しい審査基準は公開されていませんが、以下のポイントは必ずチェックされます。下記のポイントに自分が該当していないか、よく確認してから申し込むようにしましょう。

①プロミスで入金遅れがないか?延滞歴の有無を確認

プロミス利用中に何度も延滞した履歴があったり、増額申し込みの時点で延滞したりしている場合は、審査通過は難しいでしょう。

プロミスも慈善事業で融資をしているわけではありませんので、返済されないリスクがある利用者に、新たな融資は行いません。

また、毎月1週間~2週間程度の延滞をしている顧客は、プロミスから督促のハガキを出したり、携帯電話に請求の電話をするなど、コストや手間がかかっています。多少でも毎月延滞している人は、基本的に増額審査に通らないと思っておきましょう。

そして、プロミス同様、他社カードローンやクレジットカードで延滞している場合も信用情報で判明するため、審査通過は難しくなります。

②自転車操業になっていないか?

この点はプロミスの判断によりますが、申し込む時点で限度額いっぱいまで借りて「借りては返す」といった自転車操業に陥っている場合も要注意です。

プロミスは入出金の履歴が当然わかりますので、返済後に限度額内ですぐに追加借入をしている人は返済が厳しいと思われる可能性があります。

自転車操業になっている場合、プロミスの返済は滞りなくされているケースも多く、一見すると問題ないように思います。

しかし実際は借金は減っておらず、場合によっては借入が増えている場合もあります。

新たな増額融資をすることで「返済不能になる」と判断されると、プロミスの増額審査にも落ちてしまう可能性がありますので、十分注意したいところです。

③信用情報機関にキズ(異動・参考情報)はないか?

さきほどの「他社カードローン延滞」をした場合、信用情報機関にはネガティブな情報が登録されてしまいます。

プロミスは、増額審査時に「CIC(シー・アイ・シー)」や「JICC(日本信用情報機構)」といった信用情報機関の登録データをチェックしますので、他社延滞情報や債務整理の情報が登録されていると審査に不利な状態となります。

審査に不利になる登録情報
延滞 支払期日から3ヶ月以上延滞中
延滞解消 支払期日から3ヶ月以上延滞して入金
債務整理 債務者が債務に関する整理行為を行為をとった情報
債権回収 債権者が訴訟や支払督促等の法的手続きを行った情報
特定調停 債務者が特定調停を申立てた情報
民事再生 債務者が民事再生法(小規模個人再生手続、給与所得者等再生手続き等)の適用を申立てた情報
破産申立 債務者が破産を申立てた情報
保証履行 保証会社が債務者に代わって支払いを行った情報

④借入が総量規制に該当(抵触)しないか?

総量規制については先ほどお伝えしたように、貸金業法によって年収の3分の1以上の借入は法律によって禁止されています。

以下の表のとおり、消費者金融やクレジットカードキャッシングなどの「貸金業者からの借入」が年収の三分の一を超える、総量規制オーバーの場合、増額申し込みをしても審査通過は難しいでしょう。

ちなみに、総量規制に該当しないからといって「年収の三分の一ギリギリまで融資されるか?」というと、実際はそうではありません。

「年収の三分の一まで」というのは、あくまでの貸金業法の法律上の話しです。年収の三分の一以下でも”返済能力に問題あり”と判断されると、増額審査は通過できません。

増額時は注意!プロミスが保証会社になっている銀行カードローンも要チェック

プロミスが保証会社になっている銀行カードローン

SMBCコンシューマーファイナンスのプロミスは、自社の融資事業だけではなく、銀行カードローンの保証も担っている会社です。

そのため、プロミスが保証会社になっている銀行カードローンで延滞をしていると、プロミス社内データに延滞情報が記録されている可能性があります。

信用情報機関のデータは最長5年で消えますが、プロミスのデータ情報を消すかどうかはプロミスに委ねられています。

以下に、プロミスが保証会社になっている銀行カードローンの一部をご紹介しています。これらのカードローンで延滞していると増額審査にも落ちてしまう可能性があります。

プロミスが保証会社の銀行

・三井住友銀行/三井住友銀行カードローン
・PAYPAY銀行//PAYPAY銀行カードローン
・住信SBIネット銀行/住信SBIネット銀行カードローン
・北洋銀行/スーパーアルカ
・横浜銀行/横浜銀行カードローン
・広島銀行/スーパーカードローンVIP

プロミス増額審査に落ちる人の特徴

ここまでの情報以外にも「プロミスの増額審査に影響する要素」があります。

たとえば、プロミスの利用期間が短い場合、いくら年収が多くても増額審査に落ちてしまう可能性もあり、注意が必要です。

プロミスの利用(取引)期間が短い

「プロミスのカードローンを契約して間もない」「契約後6ヶ月未満で増額審査に申し込んだ」といった場合は、残念ながら増額審査に落ちてしまう可能性が高くなります。

なぜなら、カードローン利用月数が短い場合、プロミスとしては「信頼できる利用者かどうか」判断がつかないからです。

では「何年利用すれば増額できるのか?」と疑問がわいてきますが、残念ながら増額に必要な最低利用期間は公開されていません。

過去の利用データや口コミなどがから見るかぎり、最低でも「6ヶ月」理想は「1年以上」の利用期間があれば、増額審査通過の可能性は高くなります。

筆者から一言

プロミスを含む消費者金融各社では、契約者の利用データを定期的にチェックしています。これを「途上審査」といいます。途上審査では、カードローン利用者の借り入れ状況や返済状況を確認し、延滞があるなど利用上の問題があれば限度額を減枠するケースもあります。
逆に、堅実な利用を継続していれば限度額の増額対象となります。利用期間が短く増額審査に通らないのは、「途上審査の結果が出ていないため」という見方もあります。

増額審査は一度申込後は6ヶ月間は申込できないところが多く、それが最低6ヶ月と言われている原因ですが、新規借入3ヶ月で増額できた人もいます。さすがに3ヶ月未満は厳しいと思いますが、必ず6ヶ月という決まりがあるわけではありません。しかし、確実に増額希望なら6ヶ月利用するのは正解でしょう。

プロミス以外のカードローンに多数申し込んでいる

増額を申し込むということは、「現状のままではお金が足らない」「もっと借りたい」という状況の人が多いのではないでしょうか。

そのようなケースの場合、お金を必要とするがあまり、プロミス以外の多数のカードローンに同時申し込みをしている場合があります。

短期間に多数のカードローンに申し込むと、「申し込みブラック」という状態になり、次々と審査落ちする原因になります。カードローンに申し込むと、金融機関は信用情報機関に照会をかけますが、照会履歴は6ヶ月間残ります。

この照会履歴は、信用情報機関に加盟している他社金融機関も確認が可能です。

照会履歴ばかりたくさんあってローンの契約履歴が少ないと、「この人はカードローンに申し込んだが、次々と審査落ちしている」といったことが消費者金融各社にもバレてしまうのです。

「審査落ちしているということは貸せない理由があるはず」と各社は考えるため、より一層審査に通らなくなるのです。

短期間に同時申し込みするのは、せめて2~3社にとどめておくのが無難です。

増額申込後プロミスの電話連絡に応対できない人

増額審査申し込みをすると、プロミスから電話かメールで増額審査に関する意思確認の連絡が入ることがあります。

このタイミングで「電話に出られない」と、審査が一時的にストップすることもあります。中には、連絡がつかない状態が続くことで審査落ちにつながることもあります。

増額を申し込んだときは、必ず電話に出るように心がけましょう。もし電話に出られなかったら、すぐに折り返し連絡をすれば問題ありません。

プロミス増額はいつから?増額できるタイミングとは

プロミス増額はいつから可能になるのか?初めてプロミスを借りた人で、増額を考えている人はきっとこの疑問を持つと思います。

プロミスの増額がいつから可能になるのかは、さきほども触れましたが、プロミスを契約してすぐに増額審査に申し込んでも、審査通過は難しいでしょう。

最低でも3ヶ月、一般的には6ヶ月利用しなければ増額審査に通るのは厳しくなります。

そこで、プロミスの増額審査に通過できるベストタイミングや、いくつかの注意点もお伝えしておきます。

プロミスからの増額案内を待つのがベスト

プロミスの増額審査に通りたいなら、自分から申し込みをせずに「プロミスからの増額案内」を待つのがいいでしょう。

前述のとおり、プロミスでは利用者データを定期的にチェックしており、「信用がある」「もっとお金を貸してもきちんと返済してくれる」といった優良顧客には、優先して増額案内をします。

増額案内は電話やメールでおこなわれますので、自分に案内が来たら迷わずに増額審査を申し込んでみましょう。

プロミスから増額案内があっても審査に落ちる理由

ただ、増額の案内があったからといって、すべての人が審査通過できるわけではありません。

なぜなら、増額の案内をするタイミングでは、細かな信用調査は行っておらず(勝手に信用情報を照会できないため)、あくまでプロミスの「簡易的な途上審査」しか実施していないためです。

そのため、増額案内が来てから申し込んでも、利用者の中には審査落ちするケースもありますので注意したいところです。特に、直近で他社カードローンの借入が急に増えたりした人は要注意です。

増額審査は契約時から他社借入が増えているか?が重要なポイントになります。プロミス契約時から他社の借入が増えている人は返済能力に不安要素があるため、増額審査落ちになる可能性が高いです。

プロミスが融資枠を拡大したいタイミングで増額を狙う

どんな企業でも同じですが、「売上を上げなければならない期間」があります。たとえば、家電量販店などであれば赤字覚悟で値引きをしてでも、販売数を増やすタイミングがあります。

プロミスを含む貸金業界の場合は、売上=融資額となりますので、プロミス社内で「融資額アップ」の指令がでたときが増額のチャンスです。

ただ、いくら増枠のチャンスでも信用情報機関にキズがあるような人の場合、審査通過は難しいでしょう。

プロミスの融資額アップの時期は不明ですが、決算前などの時期に融資額アップの指令が出るケースが多いようです。

筆者から一言

これまでも数多くの消費者金融カードローンを利用した経験上、一番増額案内が多かったのは「お盆休み」「ゴールデンウイーク」「年末年始」のタイミングです。
これらの時期にはお金を使う用事が増えるため、増額案内をかけると申し込む利用者も多いというのが理由なのでしょう。実際のところ、筆者がカードローンを利用していたときも7月ごろの増額案内は多かった記憶があります。増額を希望する場合は、特にこの時期が狙い目かもしれませんね。

プロミスの増額審査で在籍確認はある?

プロミス在籍確認

プロミスの増額審査で気になるのが、職場への在籍確認です。カードローンの初回申し込みには利用者の返済能力を確認する一環で職場への在籍確認が実施されます。

では、増額のときにも再度在籍確認が行われるのか、プロミス在籍確認について詳しく見ていきます。

プロミス増額審査で基本的に在籍確認はない!?

結論からいうと、増枠審査の際に在籍確認が実施されるのは稀なケースです。カードローンの初回契約時には、信用できる利用者かどうかがわからないため、プロミスとしても厳格な在籍確認を実施します。

一方、増額審査をする段階では過去の返済実績を見て増枠できるかどうかを判断しますので、わざわざ在籍確認をしないケースがほとんどです。

ただ、返済状況に問題があり勤務先が変更になっている場合は、在籍確認が行われる可能性もゼロではありません。

増確かに新規契約時と比べると在籍確認はかなり柔軟になっているでしょう。しかし100%在籍確認がないかと言えば、そうでもありません。中には勤務先を退職している人や、転職している人もいるため、審査次第で在籍確認はあると思っていた方が無難です。

プロミスの限度額増額で注意すべきポイント

プロミスを堅実に利用しており、かつ総量規制の範囲内であれば審査次第で増額は可能です。

ただ、いくら手軽に増額をしてもらえるからといって、安易に増枠審査に申し込むとあとで後悔する場合もあります。

この記事の最後では、プロミスの限度額増額で注意すべきポイントについても、いくつかお伝えしておきます。

返済シミュレーションで増額後の返済をチェックする

増額審査では利用者の返済能力もチェックされますので、返済能力に無理がある場合は過剰な融資は行われません。

しかし、プロミスの限度額増額審査では、信用情報や年収データなど表面上の判断しかできません。一方で、実際の返済には家計の出費などが大きく影響してきます。

そのため、プロミスの限度額アップを希望する場合は、あらためて返済シミュレーションでチェックして、増額しても返済に無理がないかをよく確認することが大切です。

プロミスを含む他社ローンの返済比率も要確認

返済シミュレーションで毎月の返済額や返済期間がわかったら、毎月の収入や他社返済額もよく考えて「返済比率」もチェックしておきましょう。

「返済比率」とは、年間の収入に対し借金返済額が占める割合のことを表します。

たとえば、年収300万円の人が1年間に100万円を返済している場合、300万円÷100万円で返済比率は33%となります。

この返済比率が大きくなると返済が苦しくなり、最悪のケースでは返済不能に陥ります。

理想的な返済比率は25%前後までといわれています。プロミスの返済額はもちろん、マイカーローンや住宅ローンなどの返済額も考慮に入れて、無理のない返済が可能なのかをよく確認するようにしましょう。

年収が下がると返済専用ローンになる可能性も!

先ほどもお伝えした通り、プロミスで収入証明書類を一度提出すると3年ごとに書類を提出しなければいけません。利用者の中には3年前よりも「年収が減った」というケースもあるでしょう。

借入額に対し年収が減ることで総量規制に抵触した場合は、一時的に借入枠が減額されることもあります。

この場合、プロミスで新たな借入はできず返済専用ローンとなりますので、何らかの事情で年収が減ってしまった場合は要注意です。

増額ができず返済が困難なら債務整理も検討するべき

返済比率を考えて、増額しても返済が厳しそうなら、いま以上の借入は控えたほうがいいかもしれません。

新たに限度額アップをしてもらった場合、一時的には生活が楽になるかもしれませんが、次第に返済に行き詰りいずれは返済不能になるケースもあります。

「増枠しても返済が厳しい」「増額審査に落ちた」といった場合は、勇気をもって債務整理も検討してみましょう。

ただし、債務整理を弁護士や司法書士に依頼し、受任通知がカードローン会社に届いた時点で信用情報に「債務整理」の事故情報(参考情報)が登録されます。

債務整理の事故情報は、債務整理で返済が終了(完済)してから5年間登録され続けるため、債務整理中も含めるとかなりの長期間事故情報が消えません。

一回でも事故情報が登録されれば、クジレットカードや自動車ローン、住宅ローン、携帯の分割ローンなど、ありとあらゆるローンに通らなくなり、非常に大きなデメリットとなります。

このため、軽い気持ちで債務整理をするのは絶対にやめておきましょう。特に借金減額診断などの広告で、借金が減ることだけを考えて依頼する人がいますが、デメリットをきちんと知ったうえで債務整理をしなければ絶対に後悔します。

本当に返済が困難で支払いができない人にしか債務整理はおすすめできません。

安易に債務整理を依頼して、信用情報に事故情報が登録されたため長期間ローンやクレカが作れずに苦しんでいる人が多くいます。債務整理で借金が減額されるなどの広告をよく見ますが、債務整理は本当に最後の手段にしておきましょう。まずは身内に恥を忍んで立て替えの相談から行うべきです。一度信用情報に事故情報が付くとその代償は非常に大きく、ほとんどの人が後悔しています。

プロミス増額審査のまとめ

プロミスの増額は、アプリや公式サイトで簡単にできます。ただ、簡単にできるからといってやみくもに申し込むと、増枠審査に落ちてしまう場合もあります。

増額審査で最も重要なことは、前回のプロミス契約時から他社借入が増えていない事です。借入が増えていなければ、6ヶ月程度の入出金履歴で返済能力の有無が判断できます。

仮に前回契約(新規契約または増額)よりも他社負債合計が減っており、支払い遅れもなく借入が総量規制の範囲内であれば、増額される可能性はあります。

逆に件数や負債金額が増えている人は、増額審査は不利になると思ってください。

プロミスの増額に関しては、今回お伝えした内容をおさらいしておきますので、今後の増額申し込みの参考にしていただければと思います。

プロミス増額のまとめ

・プロミスの増枠に申し込むと、必ず審査が行われる
・増額審査では信用情報機関のデータが照会される
・プロミスの利用期間が極端に短い場合は、審査落ちする場合がある
・増額の際には、利用者の年収と借入額によっては収入証明書類の提出が必要
・他社で借入を延滞している場合は、プロミスの増額審査に落ちる可能性もある
・増額ができる場合でも返済比率を確認して無理のない返済ができるかどうかも重要

この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社、SMBCコンシューマーファイナンス社、アイフル社から委託を受け広告収益を得て運用しております。

LINE( ライン)ポケットマネー増額審査は厳しいのか?必要書類についても説明

LINE(ライン)ポケットマネー増額審査は厳しいのか?必要書類についても説明

【PR】本ページはプロモーションが含まれています。

LINEポケットマネーは2019年にサービス開始から怒涛の勢いで申込されており、今最も注目の消費者金融(貸金業者)と言っても過言ではありません。

LINEポケットマネーが大きくなったのはLINEの知名度はもちろんありますが、来店不要で、借入まで全てスマホで完結できる仕組みにあります。

また基本的にはオペレーターとの会話(電話)もないことから、非常に申込しやすくなっている点が人気の理由です。

今現在多くの人が申込しているLINEポケットマネーですが、他の消費者金融同様に、借入後しばらくすれば、増額も可能になっています。

そこで、この記事はラインポケットマネーの増額に関して詳しく解説していきます。この記事を見ている人は、すでにラインポケットマネーで借入している人が多いと思いますので、ラインポケットマネーの内容や申込方法などについては省略いたします。

LINEポケットマネーの増額とは?審査時間はどれぐらい?

ラインポケットマネーの増額審査時間は?

ラインポケットマネーの増額は、ログイン後に増額申請のリンクをタップするだけで申請ができます。

増額とは限度額を増やすことを言います。仮に今現在50万円の限度額で借りている場合、増額で限度額が70万円になれば、限度額が上がった20万円を追加で借りれることになります。

今借りているカードローンの限度額が一杯になり、追加融資を受けられない時、選択する方法は2種類あり、1つは他社に新規申込をして借入することです。

ただこの場合、借入れ件数が2件目になるため、毎月の支払いも大幅に増えることになります。

もう1つの方法は今借りている業者に限度額を上げてもらう(増額)ことです。

増額した方が、借入件数は1件のままですし、増額可能だった場合、毎月の返済金額も他社で新たに借入するよりも低くなる可能性が高いです。

なにより、他社で新規契約を申し込みすれば審査や本人確認の提出、在籍確認など、いろいろと手間がかかるのがデメリットになります。

このことから、借りている業者があれば、まずは増額審査をしてもらうことが一般的になるのです。

LINEポケットマネーの場合、他の消費者金融よりも簡単に増額申請ができます。

そして増額審査は新規申込と同様、人の手で審査を行うため、原則10時以降の営業時間内しか結果は出ません。

新規申込と違い、ラインポケットマネーの増額審査は、早ければ即日に結果が出ます。遅くても翌営業日には結果が出るので、他社に新規申込するよりも時間も手間も楽なのです。

平日10時以降であれば、増額審査は2時間~3時間で結果が分かるでしょう。

しかし、LINEポケットマネーは非常に人気なため、混みあっている場合半日程度かかる場合もあります。

急ぎでお金を借りたいなら保険としてプロミスにも申込しておく

プロミス

LINEポケットマネーの増額審査は2~3時間は見ておく必要がありますが、「その時間待って審査落ちだったら困る」「2~3時間で確実にお金を借りたい」人は、プロミスにも申込しておくことをおすすめします。

プロミスは申込から融資までが最短3分*となっており、カードローン業界でもNo.1のスピードとなっております(*お申込の状況によってはご希望に沿えない場合がございます)。

審査が早いおすすめカードローン

※当社調べ

プロミス

金利 年2.50%~18.00%
限度額 800万円まで
審査時間 最短3分*
融資時間 最短3分*
公式サイト プロミス詳細はこちら

*お申込み時間や審査によりご希望に添えない場合がございます。

プロミスは申込から融資まで最短3分です(※お申込の状況によってはご希望に沿えない場合がございます)。

そして即日融資は原則24時間365日最短10秒で振込完了となりますので、契約完了後は深夜、早朝など銀行時間外でも即日融資が可能です。

WEB完結契約時にカード不要を選択すれば自宅への郵送物もなしで借りれます。メールアドレスとWEB利用明細の登録で30日間無利息になります。

アコム

アコム審査時間

金利 年2.40%~17.9%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アコム詳細はこちら

*お申込時間や審査によりご希望に添えない場合がございます。

アコム審査も最短20分で結果が分かります。(※お申込時間や審査によりご希望に添えない場合がございます。)

プロミス同様に即日融資は原則24時間365日最短10秒(※金融機関により異なります)で振込可能となっていますので、急ぎの方にはおすすめのカードローンです。

新規契約者は契約日翌日から30日間金利0円サービスもあります。
※アコムの最短即日融資は金融機関・お申込時間帯によってはご利用いただけない場合がございます。

アイフル

アイフル

金利 年3.0%~18.0%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アイフル詳細はこちら

*WEB申込みの場合
*お申込みの状況によってはご希望に添えない場合がございます。

アイフルは申込から融資まで最短20分が可能※なカードローンです。

急ぎの場合は、WEBで申し込み後にコールセンターに電話をして急ぎと伝えると、優先して審査をしてもらえます。

レイク

365日間無利息のレイク

金利 年4.5%~18.0%
限度額 最大500万円
融資時間 最短8分*
公式サイト レイク詳細はこちら

*お申込み時間や審査状況により、ご希望にそえない場合があります。

初めてWebでの契約で契約額50万円未満なら60日間は利息0円、契約額50万円以上なら365日間は利息0円となります。契約額によっていずれかの無利息期間が適用されます。

備考

※無利息について
365日間無利息:初めてのご契約。Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。
60日間無利息:初めてのご契約。Webお申込み、ご契約額が50万円未満の方。
365日間無利息・60日間無利息共通:無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。

商号 新生フィナンシャル株式会社
ご融資額 1万円~500万円
ご利用対象 満20歳~70歳
安定した収入のある方(パート・アルバイトで収入のある方も可)
貸付利率(実質年率) 年4.5%~18.0%
※貸付利率はご契約額およびご利用残高によって異なります。
遅延損害金 年20.0%
ご返済方式 残高スライドリボルビング方式
元利定額リボルビング方式
ご返済期間・回数 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数はお借入れ及び返済計画に応じて変動します。
必要書類 運転免許証等
収入証明(契約額に応じて新生フィナンシャルが必要とする場合)
担保・保証人 不要
貸金業登録番号 関東財務局長(11) 第01024号 日本貸金業協会会員第000003号
横浜銀行カードローンなら最短当日融資が可能

金利 年1.5%~14.6%
限度額 最大1,000万円
審査時間 最短即日
融資時間 最短即日
公式サイト 横浜銀行カードローンHP

横浜銀行カードローンは、神奈川県、東京都、群馬県(前橋市、高崎市、桐生市のみ)に居住またはお勤めの方におすすめのカードローンです。

横浜銀行の口座なしでも申込可能で、審査時間は最短即日、ご契約と同時に希望の口座へ振込融資ができるため、最短当日融資も可能になっています。

銀行水準の金利なので、消費者金融などの借入を一本化するおまとめローンとしても利用でき、借入・返済の提携ATM手数料は0円(ただし、横浜銀行ATM、コンビニ等ATM以外の提携金融機関ATMでのお借り入れには、所定の利用手数料が必要となります。)と非常に便利になっています。

ドコモ利用者ならdスマホローンがお得に借りれる

金利(実質年率) 優遇適用後金利 0.9%~17.9%*1
基準金利 3.9%~17.9%*1
限度額 1万円~300万円
審査時間 最短即日*2
融資時間 最短即日*2
公式サイト dスマホローンHP

ドコモが貸付するdスマホローンは、ドコモ利用者は対象のドコモサービスの利用状況に応じ最大年率3.0%の金利優遇が受けられるローンになっています※1

ドコモの回線契約に基づく優遇金利年率-1.0%、dカード GOLD U、GOLD、PLATINUM契約に基づく優遇金利年率-1.5%(dカード契約ありの場合は年率-0.5%)、d払い残高からのお支払いありに基づく優遇金利※3が年率-0.5%となっており、全部の優遇金利を受けた場合、基準金利から年率3.0%差し引いた金利(年率0.9%~17.9%※1)で借りることが可能です。

原則自宅へ郵送物なしで借りれるので家族に内緒で利用したい人にもおすすめです。ドコモ回線を利用していなくてもdアカウントをもっていれば申し込みができます。

注意事項

※1 優遇適用後金利 0.9%~17.9%(実質年率)/基準金利 3.9%~17.9%(実質年率) ドコモ回線などのご利用状況に応じて、最大年率3.0%の金利優遇が適用。適用条件はdスマホローン公式サイトでご確認ください。
※2 即日審査:年末年始を除く。17時までのお申込みに限ります。申込み状況等により、翌営業日以降の審査となる場合がございます。即日融資:システムメンテナンス時間はご利用いただけません。振込実施のタイミングはご利用の金融機関により異なります。
※3 d払い残高からの支払いが対象となります。電話料金合算払いからのお支払い、dカードを含むクレジットカードからのお支払い、dポイント利用は対象外です。ただし、d払い残高からのお支払いとdポイント利用を併用いただいた場合は対象となります。

LINEポケットマネー増額審査に通るには

ラインポケットマネー審査結果

ラインポケットマネーの増額に関して、審査基準が公表されていませんので、明確に言うことはできませんが、ラインポケットマネーも一般のカードローン増額と同等の基準になっていると思われます。

増額審査のPOINT

・最低でも3回は返済をしている
・過去に返済の遅れがない
・他社からの借入を増やしていない
・勤務先を変更していない

一般的に消費者金融や銀行カードローンの増額審査では上記のことが重要となります。

LINEポケットマネーに関してもこれらのことは重要な審査ポイントとなるでしょう。

最低でも3回は返済をしている

LINEポケットマネーの増額審査では、契約時から最低3回(3ヶ月)程度の返済(入金)が必要となります。

新規契約の限度額があなた自身の与信額となっており、それから何も変わっていないのなら、当然限度額は同じままです。

しかし、3回(3ヶ月)返済を行った場合、返済の実績が作られます。お金を貸す側としては、初回から返済しない人(返済意思が初めからない人)もいる中、3回でも返済したことで、新規契約時とは違う判断材料になるのです。

そのため、新規契約して一度も返済をしないまま増額申込をしても、基本的には審査落ちになる可能性が高いです。

仮に今30万円の限度額で借りていて、一度も返済がないまま、50万円に増額ができるなら、ラインポケットマネーは最初から50万円で審査結果を出していたはずです。

LINEポケットマネーの審査基準が変わったり、キャンペーン中などでなければ、借りてすぐに増額申込しても断られると思っておいた方が無難です。

過去の返済に遅れがない

これは当然のことですが、今現在借りていて過去の返済を遅れたことがある人は、増額審査に通らない可能性が高いです。

仮に増額したとしても、また返済が遅れると思われている人は、基本的に審査には通りません。

他社からの借入を増やしていない

LINEポケットマネーの増額審査では、当然信用情報を照会します。

貸金業法では融資申込時は必ず信用情報を照会し、その内容を保存することが義務となっています。

そのため、新規申込時のあなたの借入情報(何件でいくら借入があるのか)は必ず保存されています。

増額申込時に改めて信用情報を照会した時、新規申込時から大幅に借入が増えていれば、返済能力の面を考慮して審査落ちになる可能性が高くなります。

逆に新規申込時と増額申込時で、借入件数や金額が変わっていないまたは減っていれば、返済面での信用は高くなり増額審査に有利になるでしょう。

勤務先を変更していない

勤務先を変更していると、勤続年数や会社規模によって与信が低くなる可能性が高いです。

例えば、新規申込時に公務員で10年勤務だったのが、転職して中小企業に3ヶ月勤務に変わった場合、年収が上がっていたとしても勤続年数と会社規模によって、スコアリング点数が変わってしまうのです。

LINEポケットマネーは、独自のラインスコアで金利と限度額を決めているため、大手消費者金融に比べると、勤務先変更でのデメリットはそこまで大きくはないでしょう。

契約だけして使っていない人や数万円だけの人は増額されやすい?

ラインポケットマネーの増額口コミを調べていると、新規契約だけしておいて、まったく利用していない人(利用残高0円)や、利用残高2万円〜3万円など少額の人は、そこまで期間を空けなくても数週間で増額が可能だった口コミをよく見ます。

逆に限度額一杯まで利用している人が増額申込をしたら審査落ちになった口コミもあることから、 LINEポケットマネーは現在顧客を増やしたいために、あまり利用していない人に関してては審査が甘くなっている可能性があります。

もし、前にLINEポケットマネーを契約だけして利用していない人がいたら、一度増額申込をしてみることをおすすめします。

うまくいけば、限度額が上がるのと一緒に金利が下がる可能性があります。

ラインポケットマネー契約内容画像

実際に、知人は新規契約から金利が4.0%とかなり低かったのですが、借入せずに増額申込したところ、限度額100万円、金利は年3.5%に下がったとのことです。

これはあくまで稀なケースだと思いますが、一度も利用していない人は、利用前に増額申込した方が良いでしょう。

LINEポケットマネー増額の流れ

ラインポケットマネーの増額の流れは非常に簡単です。

LINEポケットマネー増額申込画面画像

増額審査が可能な人は、LINEポケットマネーメインページに「利用限度額の引き上げ申込みが可能です」と表示されます。

増額申込のリンクをタップして申込すると、収入証明書提出の画面になります。

収入証明書提出画面

LINEポケットマネーの増額は基本的に収入証明書が必要になるみたいです。

給料明細は直近2ヶ月分が必要になります。多くの人は源泉徴収票になるでしょう。

もしどちらもなければ、市役所で所得証明書を発行してもらい、それを提出してもOKです。その他、納税証明書でも問題ありません。

選んだ書類をアップロードして提出します。

LINEポケットマネー増額の限度額選択画面

次に希望の限度額を選択します。5万円単位で選ぶことができ、最高は100万円となっています。

ちなみに、限度額55万円以上はプレミアムプランとなり、振込手数料が月1回、実質無料(ポイント還元)になります。
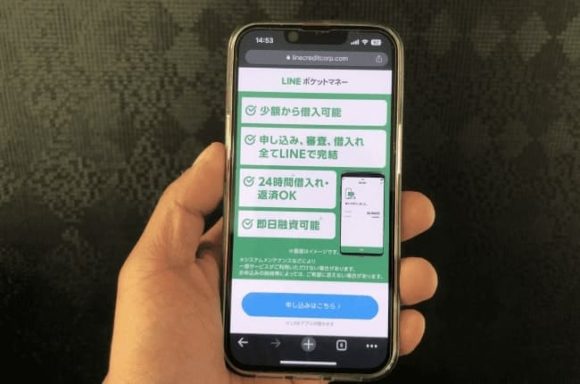
利用限度額の申込を受け付けました画像

増額申込後は上記画面となり、審査結果が出るまで待つことになります。
増額審査時間は、人の手で審査を行うため、当日の申込混み具合によって変わります。

新規申込等が多い日(20日や25日、月末など)であれば、半日から1日程度は時間を見ておいた方が良いでしょう。

混み合っていなければ、通常は2時間〜3時間程度で結果が送られてきます。

利用限度額引き上げの審査結果が出ましたので下記ボタンよりご確認ください。

審査結果が送られてきて、詳細をタップすれば確認することができます。

LINEポケットマネーの増額の流れはこんな感じです。

LINEポケットマネー増額審査では在籍確認なし?

LINEポケットマネーは、新規契約時も在籍確認はあまり取っていません。

そのため、オペレーターと会話することもほぼ無く、自宅への郵送物もないことから、若者を中心にかなり人気になっています。

新規契約時に在籍確認がなければ、増額審査時にも在籍確認なしになるのが一般的です。

LINEポケットマネーは増額審査結果がでるまでに早くても2~3時間かかります。

その時に在籍確認の電話を入れられる可能性はありますが、増額審査は基本的に収入証明書を提出するため、収入証明で会社の在籍確認を行っている可能性があります。

なので、会社に電話での在籍確認はないと思って良いでしょう。ただし、あくまで審査次第になりますので、100%在籍確認がないかと言えば断言はできません。

しかし、大手消費者金融や銀行カードローンに比べれば、在籍確認はかなり緩い感じになっているのは間違いありません。

LINEポケットマネー増額審査で落ちたら借りれないのか?

LINEポケットマネーの増額は誰もが審査通過するわけではなく、審査落ちする人も必ずいます。

ラインポケットマネーの増額審査で落ちた場合、他の消費者金融でもう借りられないのか?と言えばそうでもありません。

増額審査は最初に書いたように、ある程度の期間と返済実績が重要ポイントになります。

しかし、他社で新規申込した場合は期間と返済実績は関係なく、申込内容と信用情報の調査、そしてスコアリングで結果が出るため、LINEポケットマネーの増額審査に通らなかった人でも十分借りることが可能なのです。

LINEポケットマネーは実際に3.5%や4%の金利で借りている人もいますが、多くの人は16%〜18%の金利帯が多いです。

このことから考えると、プロミスやアコムなどの大手消費者金融よりも審査基準は厳しいことが予想されます。

そのため、LINEポケットマネー増額審査→審査落ち→大手消費者金融申込の流れが一般的に良いでしょう。

特にプロミスやアコム、レイクに関しては、審査時間や融資時間はLINEポケットマネーよりも断然早くなっています。

もし増額審査落ちでも、プロミス等の審査においては特に影響はありませんので、申込すればすんなり審査に通る可能性があります。

新宿&名古屋の税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社から委託を受け広告収益を得て運用しております。
この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

20万円~30万円借りたいときのおすすめ方法は?即日借りるベストな手段を解説

20万円~30万円借りたいときのおすすめ方法は?即日借りるベストな手段を解説

【PR】本ページはプロモーションが含まれています。

「どうしても明日までに20万借りたい。」「急に20万~30万のまとまったお金が必要になった..。」

そんなお金の悩みを抱えている人は多いかもしれません。

即日でお金を借りたい人には、消費者金融でお金を借りる方法が最もおすすめです。

消費者金融は即日融資が可能で無利息で借りられたりするメリットがあります。一方、なるべく金利を抑えて借りたいなら銀行カードローンや公的融資が向いています。

0万円、30万円借りるフローチャート

20万円や30万円を借りたいときの方法一覧

20万30万借りたい

消費者金融 ○即日融資可能
○無利息期間がある
×銀行カードローンより利息が高い
銀行カードローン ○消費者金融に比べ低めの上限金利
×融資開始まで最短当日~数日かかる
定期預金・保険の契約者貸付 ○低金利で借りられる
×利用できる人が限定的
公的融資 ○無利子、保証人なしで利用できる
×融資開始までに時間がかかる
クレジットカード(キャッシング) ○すぐに現金化できる
×ショッピングの利用可能枠が減る
×借入枠がないと利用できない
質屋で現金化 ○審査がない
×利息が払えないと質流れになる
リサイクルショップで現金化 ○その場ですぐに現金化できる
×希望通りの査定額ではない可能性がある

大手消費者金融なら20万円~30万円を無利息で借りられる

すぐに20万を借りたい場合は、大手消費者金融を利用する方法があります。

借りる期間によっては無利息で利用できます。また初めての借入れの場合、消費者金融なら20万円~30万円を収入証明書不要で借りれることがほとんどです。

消費者金融のメリットは下記の4点です。

消費者金融のメリット

・即日借り入れができる
・無利息キャッシングが利用できる
・保証人や担保が不要
・大手消費者金融カードローンならアプリやWEBだけで手続きが完結する

プロミスは初回借入れ後30日間無利息で20万円融資可能

プロミスは、初回の借入れから30日間無利息で融資を受けられ、一度にまとめて20万円の借入れも可能です。

プロミス審査は最短3分とスピーディーな融資が可能です。

また、審査に通過できれば最短10秒で振込キャッシングも利用できるため急いでお金を借りたい方におすすめです。

WEBやコンビニATMから、簡単に借入れや返済ができるメリットもあります。

そのほか、女性専用のカードローンもありカードローンの利用がはじめての女性でも利用しやすい環境が整っています。

プロミスカードローンの特徴
申込対象 ・年齢18歳~74歳
※お申込時の年齢が18歳および19歳の場合は、収入証明書類のご提出が必須となります。
※高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。
※収入が年金のみの方はお申込いただけません。

・安定した収入があること
限度額 800万円まで
貸付金利(実質年率) 年2.50%~18.00%
審査スピード 最短3分
*お申込み時間や審査によりご希望に添えない場合がございます
即日融資 可能
無利息キャッシング あり(初回借入後翌日から最大30日間)
公式サイト プロミス詳細はこちら

レイクは20万円を借りても60日間無利息で借りられる

レイク

レイクには、一度に20万円を借りられて60日間は利息が0円となるサービスがあります(WEB申し込み限定)。

このほかにも、お借入額の5万円までなら180日間無利息で借りられるサービスもあります。

しかし無利息サービスは1つしか選ぶことができないので注意が必要です。

レイクは、無利息期間が長くサービスも充実しているので、利用しやすい消費者金融として人気です。

審査の時間は最短で15秒、WEBで最短8分融資可能と早く借りたい方にはおすすめです。申込みもスマホで完結でき、カード発行などの手間もかからずお金を借りられます。

レイク公式サイトはこちら>>

レイクカードローンの特徴
申込対象 ・満20歳~70歳
・安定した収入のある方(パート・アルバイトで収入のある方も可)
限度額 最高500万円
貸付金利(実質年率) 4.5%~18.0%
審査スピード 最短25分
*21時(日曜日は18時)までのご契約手続き完了(審査・必要書類の確認含む)で、当日中にお振込みが可能です。
一部金融機関および、メンテナンス時間等を除きます。
即日融資 可能
無利息キャッシング あり(初回契約の翌日から30日間、60日間、180日間のいずれか)
レイク無利息注意点

・60日間無利息(Web申込み限定)、5万円まで180日間無利息(契約額1万円~200万円まで)、30日間無利息の併用はできません
・新生フィナンシャルで初めて契約いただいた方が対象。60日間無利息はWeb申込みの方で契約額が1~200万円の方のみ
・無利息期間経過後は通常金利適用となります
・初回契約翌日から無利息適用となります

商号 新生フィナンシャル株式会社
ご融資額 1万円~500万円
ご利用対象 満20歳~70歳
安定した収入のある方(パート・アルバイトで収入のある方も可)
貸付利率(実質年率) 年4.5%~18.0%
※貸付利率はご契約額およびご利用残高によって異なります。
遅延損害金 年20.0%
ご返済方式 残高スライドリボルビング方式
元利定額リボルビング方式
ご返済期間・回数 最長5年・最大60回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数はお借入れ及び返済計画に応じて変動します。
必要書類 運転免許証等
収入証明(契約額に応じて新生フィナンシャルが必要とする場合)
担保・保証人 不要
貸金業登録番号 関東財務局長(11) 第01024号 日本貸金業協会会員第000003号

アイフルは急ぎの融資にも対応可能

アイフルで20万円借りる方法

アイフルの最大の特徴は急ぎの融資にも対応が可能な点です。

急いでいるときだからこそ早く審査にも通りたいものです。

アイフルは、Webからの申し込み後に電話すれば、審査時間をさらに短縮してもらえます。

9:00~21:00の間に申し込んでコールセンターに「急いで欲しい」と電話すれば、優先して審査をすすめてくれます。

また、ホームページで事前に電話の混雑状況も確認できるため、急いでいるときには本当に頼りになるカードローンです。

また、アイフル審査は原則「電話での在籍確認なし」としているカードローンです。

20万円を借りるだけで職場に電話がかかってくることは、できれば避けたいものです。

アイフルの利用がはじめてなら、契約日の翌日から最大30日間無利息でキャッシングできる点も評価したいポイントといえます。

アイフルカードローンの特徴
申込対象 ・満20歳以上70歳未満
・定期的な収入があること
・返済能力を有していること
限度額 最高800万円
貸付金利(実質年率) 3.0%~18.0%
審査スピード 最短18分
*お申込み時間や審査状況によりご希望にそえない場合があります。
即日融資 可能
無利息キャッシング あり(初めての方は契約後最大30日間)
公式サイト アイフル詳細はこちら

*貸付条件はリンク先の公式サイトをご確認下さい。

SMBCモビットは家族や職場に内緒で20万円が借りられる

モビット

SMBCモビットでは、家族や職場に内緒で20万円を借りられます

原則、電話による本人確認や在籍確認がないので、会社や家族に知られずに借りられます。

そのほかにも200円の利息を返済するごとにVポイントが1P貯まるため、Vポイントを貯めたい方にもおすすめです。

SMBCモビットの特徴
申込対象 ・満20歳~74歳
・安定した定期収入のあること
限度額 最高800万円
貸付金利(実質年率) 3.0%~18.0%
審査スピード 最短15分*
*お申込の状況によってはご希望に沿えない場合がございます。
即日融資 可能*
無利息キャッシング なし
公式サイト SMBCモビット詳細はこちら

*最短即日融資は申込の曜日、時間帯によって翌日以降の取扱となる場合があります。

アコムは原則お勤め先へ在籍確認なし※で借りられる

アコム

アコムは原則、お勤め先へ在籍確認の電話を行いません。

申し込みから融資まで最短20分のスピードと、トップクラスの知名度で安心・安全に利用できることがメリットです。

はじめてのご利用時は契約日の翌日から30日間無利息サービスになります。

アコムの特徴
申込対象 ・20歳以上
・安定した定期収入のあること
限度額 最高800万円
貸付金利(実質年率) 2.40%~17.90%
審査スピード 最短20分*
*お申込時間や審査によりご希望に添えない場合がございます。
即日融資 可能
無利息キャッシング あり(契約日の翌日から30日間無利息)
公式サイト アコム詳細はこちら

銀行カードローンでも20万円~30万円借入は可能

20万円から30万円借りる銀行カードローン

銀行カードローンでも20万円~30万円借りることは十分に可能です。

2023年7月頃から銀行カードローンでも最短当日審査結果可能となり、一部の銀行では最短当日融資もできるようになっています。

それに加えて、銀行カードローンの金利は銀行水準になっているため、安心してお金を借りられるメリットがあります。

「なるべく利息を抑えて借りたい人」には、銀行カードローンはおすすめの借入方法といえるでしょう。

最短当日融資可能!「横浜銀行カードローン」

横浜銀行カードローンは、神奈川県、東京都、群馬県(前橋市、高崎市、桐生市のみ)に居住またはお勤めの方におすすめのカードローンです。

横浜銀行の口座なしでも申込可能で、審査時間は最短即日、ご契約と同時に希望の口座へ振込融資ができるため、最短当日融資も可能になっています。

銀行水準の金利なので、消費者金融などの借入を一本化するおまとめローンとしても利用でき、借入・返済の提携ATM手数料は0円(ただし、横浜銀行ATM、コンビニ等ATM以外の提携金融機関ATMでのお借り入れには、所定の利用手数料が必要となります。)と非常に便利になっています。

横浜銀行カードローンの特徴
申込対象 次の条件をすべて満たす方
1.ご契約時満20歳以上69歳以下の方
2.安定した収入のある方、およびその配偶者
(パート・アルバイトの方も可。学生の方は不可。年収には年金を含みます)
3.次の地域に居住またはお勤めの方
・神奈川県内全地域
・東京都内全地域
・群馬県内の前橋市、高崎市、桐生市
・保証会社(SMBCコンシューマーファイナンス株式会社)の保証が受けられる方
・横浜銀行ならびにSMBCコンシューマーファイナンス株式会社の個人情報の取り扱いに同意される
限度額 10万円~1,000万円
貸付金利(実質年率) 年1.5%~年14.6%
審査スピード 最短即日
即日融資 最短当日
無利息キャッシング なし
公式サイト 横浜銀行カードローンHP

三井住友銀行カードローンは来店不要・郵送無しで申し込める

三井住友銀行カードローン

三井住友銀行カードローンは、来店不要・書類郵送なしで申し込め、最短当日審査回答可能な銀行カードローンです。

Webやローン契約機で手続きが完結できるので(※本人確認をオンラインでされた方はWEB完結が可能)、銀行の店舗に行ったり書類を郵送したりなど、面倒な手続きは不要です。

また、カードレス(※1)やローン契約機でカードを受け取れば郵送も回避できるため、プライバシーを守りたい人にもおすすめのカードローンといえます。

三井住友銀行の普通預金口座を持っていなくても申し込める点は、メリットのひとつです。

三井住友銀行に普通預金口座があれば、申込時の入力項目が少なくなるので、簡単に申し込みができます。

借り入れ(※2)は三井住友銀行のATMだけではなく、全国の提携コンビニATMの利用も可能です。

※1.三井住友銀行の普通預金口座をお持ちでない方、またWEBよりお申込みのお客さまで、本人確認をオンラインで行った場合に限り「カードレス」の選択が可能です。
※2.カードレスを選択の場合は(SMBCダイレクト)インターネットによるご利用となり、ATMはご利用いただけません。

三井住友銀行カードローンの特徴
申込対象 ・満20歳以上満69歳以下
・安定した収入がある人
・SMBCコンシューマファイナンス株式会社の保証が受けられる人
限度額 10万円~800万円
貸付金利(実質年率) 年1.5%~年14.5%
審査スピード 最短当日*
即日融資 最短当日
無利息キャッシング なし

*申し込み完了後の確認事項や、本人の確認書類の提出状況によって異なる場合がございます。

楽天銀行スーパーローンは楽天ユーザーにおすすめ

楽天銀行スーパーローンには、楽天ユーザーにお得なサービスがたくさんあります。

特におすすめなのが、楽天ランクに応じて審査優遇(一部例外あり)される点です。

ローン審査に不安のある方でも、楽天ユーザーなら優遇されることもあります。

また、利用限度額に応じて金利が変わるので、まとまったお金を借りたい人におすすめです。

さらに、楽天銀行スーパーローンではポイントキャンペーンも定期的に行われています。

入会でもれなく楽天ポイント1,000ポイントがプレゼントされるので、普段楽天ポイントを貯めているユーザーはお得に利用できるでしょう。

楽天銀行スーパーローンの特徴
申込対象 ・満20歳以上62歳以下
・日本国内に居住している人
※外国籍の方は、永住権または特別永住権をお持ちの方
・安定した定期収入のある人
限度額 最大800万円
貸付金利(実質年率) 年1.9%~年14.5%
審査スピード 最短即日から
最短即日から 不可
無利息キャッシング なし
公式サイト 楽天銀行スーパーローンHP

住信SBIネット銀行カードローンは所定条件で最大0.6%の金利優遇あり

20万円~30万円借りるなら住信SBIネット銀行がおすすめ

住信SBIネット銀行カードローンの金利は年2.64%~年14.94%の銀行水準となっていますが、下記条件が該当する方はさらに最大0.6%の金利優遇が受けられます。

1.SBI証券口座保有登録済みの方
2.住信SBIネット銀行の住宅ローン*残高がある方
基準金利より年-0.5%
3.住信SBIネット銀行のミライノカード(JCB)を所有し、
かつ住信SBI銀行口座を引落口座に設定している方
基準金利より年-0.1%

金利優遇に加えて「かんたん診断」は最短30秒で金額・金利目安が確認でき、借入や返済時の提携ATM(イオン銀行、セブン銀行、ローソン銀行、イーネット)手数料が0円なのも大きなメリットです。

消費者金融からの借り換えはもちろん、おまとめローンとしての利用もおすすめできます。銀行カードローンでも自宅にカード等の郵送がないため、安心して利用できます。

バンクイックは三菱UFJ銀行ATMと提携コンビニATM手数料無料が魅力

バンクイック

三菱UFJ銀行カードローンバンクイックは、三菱UFJ銀行ATMと提携コンビニATM手数料が無料でお得に利用できるカードローンです。

カードローンを利用するたびにATM手数料が発生するのはもったいないですし、意外にストレスがかかるものです。

三菱UFJ銀行カードローンバンクイックなら、三菱UFJ銀行ATMや提携コンビニATMの利用手数料が無料です。

20万円のまとまったお金を借りたい場合でも手数料がかからないので、気軽に借りられます。

Webからの申し込みならいつでも受付可能で、融資を受けるまでの時間も比較的早いです。

専用のアプリを使って三菱UFJ銀行の口座と連携すれば、借り入れや返済も簡単に利用できます。

三菱UFJ銀行カードローンバンクイックの特徴
申込対象 ・満20歳以上65歳未満
・国内に居住する人
・原則安定した収入がある人
・アコム株式会社の保証が受けられること
限度額 最高800万円
貸付金利(実質年率) 年1.4%~年14.6%
審査スピード 最短翌営業日以降
即日融資 不可
無利息キャッシング なし

アプリで20万円を借りたいならカードレスで契約のローンへ

20万円を借りたいなら、カードレスで、かつアプリだけで契約できるローンに申し込みましょう。

カードがないと借りられないカードローンだと、カードが届くまでの期間はお金が借りられません。

急いでいるときだからこそ、カードの到着を待つ時間さえも短縮させたいものです。

とにかく早く20万円や30万円を借りたいまら、アプリを使って申し込みができ、借入れまで完結できるアプリサービスを利用しましょう。

LINEポケットマネーなら必要な金額だけ借りられる

LINEポケットマネー

LINEポケットマネーなら、おなじみのLINEアプリで必要なお金だけを借りられます。

LINEポケットマネーの特徴は、以下のとおりです。

LINEポケットマネーの特徴

・いつでも、必要なときに借りられる
・必要な分だけ借り入れや返済ができる
・手続きがすべて「LINE」上で完結する

LINEポケットマネーは、必要な分だけ借りられるので、借りすぎることもなく計画的に利用できるローンです。

また、最大の特徴として下記2つのプラン「マイペースプラン」「スタンダードプラン」が用意されており、自分に合ったプランを選択できます。

利用限度額 マイペースプラン:~3万円
スタンダードプラン:~50万円
貸付利率(実質年率) マイペースプラン:18.0%
スタンダードプラン:3.0%~18.0%
初回返済日(新規借入から) マイペースプラン:最短6か月後
スタンダードプラン:最短翌日以降
支払利息のキャッシュバック マイペースプラン:なし
スタンダードプラン:最大100日間
入金先 マイペースプラン:LINEPayのみ
スタンダードプラン:LINEPayか銀行口座
増枠申請 マイペースプラン:不可
スタンダードプラン:300万円まで

一度に20万円を借りたい場合は、スタンダードプランを利用しましょう。

スタンダードプランには、最大100日間の支払利息キャッシュバックサービスがあり、新規契約から100日間に支払った利息がLINEPayでキャッシュバックされる仕組みになっています。

このほかにも、スタンダードプラン利用者がアップグレードできる「プレミアムプラン」もあります。

LINEポケットマネーの特徴
申込対象 ・満20歳~59歳
・安定かつ継続した収入の見込めること
限度額 最高300万円
貸付金利(実質年率) 年3.0%~年18.0%
審査スピード 審査結果まで1週間以上かかることもある
即日融資 不可
無利息キャッシング なし

オリックスマネーはカードレスで30万円の融資も可能

オリックスマネー

オリックスマネーは、カードレスで30万円の融資を受けられます。

利用方法はとても簡単で、公式アプリ「ORIX MONEY」を使って申し込み、審査完了後にセブン銀行のATMからQRコードを読み取って操作すれば、簡単にお金を借りられます。

申し込みはWebやスマートフォンから、24時間365日申し込みが可能です。

オリックスマネーの最大の特徴は、最高800万円までの契約枠があることです。

各契約枠によって金利が変動し、自分に合った契約枠を希望できるのもオリックスマネーならではの特徴といえます。

また、オリックスマネーの利用者なら、オリックスグループ限定の特典サービスも利用できます。

オリックスグループの特典

・オリックスレンタカーが優待価格で利用できる
・カーシェアの特典
・カーリースの新規契約でAmazonギフト券がもらえる

オリックスマネーの特徴
申込対象 ・満20歳以上64歳まで
・日本国内に居住
・毎月安定した収入があること
限度額 最高800万円
貸付金利(実質年率) 年1.5%~年17.8%
審査スピード 最短60分
即日融資 可能
無利息キャッシング なし

dスマホローンはドコモユーザーなら金利優遇ありで利用できる

dスマホローン

dスマホローンには、ドコモユーザーが利用できる金利優遇サービスがあります。

金利優遇サービス
ドコモの回線契約 年率-1.0%
dカード GOLD U、dカードGOLD、dカードPLATINUM 年率-1.5%
dカード 年率-0.5%
d払い残高からのお支払い※1 年率-0.5%

※ドコモ回線と紐づくdアカウントで申し込む必要あり

dスマホローンは申込から利用までスマホで完結でき、郵送での書類提出も不要です。

ローン契約後は、d払い残高への入金手続きも即時にでき、d払いを利用※2すればdポイントが貯まるサービスも適用されます。

ドコモユーザーにとっては、普段利用しているサービスと簡単に連携できるので、使いやすいローンといえます。

dスマホローンの特徴
申込対象 ・満20歳以上満68歳以下
・日本国内に居住する個人で安定した収入がある
・ドコモ回線を契約している人、またはdアカウントを保有している人
限度額 最高300万円
貸付金利(実質年率) 優遇適用後金利 0.9%~17.9%
基準金利 3.9%~17.9%*3
審査スピード 最短即日可能※4
即日融資 可能※5
無利息キャッシング 30日間利息0円キャンペーン実施中※6
注意事項

※1 d払い残高からの支払いが対象となります。電話料金合算払いからのお支払い、dカードを含むクレジットカードからのお支払い、dポイント利用は対象外です。 ただし、d払い残高からのお支払いとdポイント利用を併用いただいた場合は対象となります。
※2 d払い残高をご利用いただく場合は、d払いアプリのダウンロード、d払い残高の利用登録および本人確認が必要です。(d払い残高種別が「現金バリュー」の方のみご利用いただけます。)
※3 ドコモ回線やその他ドコモサービスのご利用状況に応じて、最大年率3.0%の金利優遇が適用。適用条件詳細はこちら(https://loan.docomo.ne.jp/borrow/benefit/)
※4 年末年始を除く。17時までのお申込みに限ります。申込み状況等により、翌営業日以降の審査となる場合がございます。
※5 即日融資:システムメンテナンス時間はご利用いただけません。振込実施のタイミングはご利用の金融機関により異なります。
※6 要事前エントリー。はじめての契約でdスマホローン契約日時点のdポイントクラブの会員ランクに応じて、契約日から30日間、最大で300万円~10万円までの借入残高に対して発生する利息の支払いを免除。詳しい適用条件はこちら(https://loan.docomo.ne.jp/campaign/202404_rank/)

メルペイスマートマネーは20万円までならメルカリアプリで借りられる

メルペイスマートマネー

メルペイスマートマネーはメルカリアプリを使って、20万円までの借入れができます。

申込方法は簡単で、メルカリアプリから本人確認の手続きをとり、希望の借入額など入力して審査に進むだけです。

審査に通過できればメルペイ残高にチャージされるので、普段の買い物にも利用できるようになります。

また、メルペイスマートマネーには、初回利息分のポイント還元プログラムの特典もついています。

ポイント還元プログラムでは、はじめてメルペイスマートマネーを利用した人限定で、初回に限り返済した利息相当分のポイントが1回だけ還元されます。

普段からメルカリを利用している人にとっては、お得なサービスといえるでしょう。

メルペイスマートマネーの特徴
申込対象 ・満20歳~70歳
限度額 最高20万円
貸付金利(実質年率) 年3.0%~年15.0%
審査スピード 即日可能
即日融資 可能
無利息キャッシング なし

auPAYスマートローンはauIDを持っていればカードレスで借りられる

auPAYスマートローン

auPAYスマートローンなら、auIDを持っていればカードレスでまとまったお金を借りられます。

スマートフォンやパソコンからの申し込みなら、24時間365日申込可能なので、時間を気にする必要はありません。(審査は24時間対応ではありません)

借りたお金はauPAY残高にチャージでき、全国のauPAY加盟店で利用できます。

さらに、auPAYの利用でPontaポイントが貯まる特典もついています。

自分の都合に合わせた返済ができる点もメリットです。

auPAYスマートローンの返済方法

・口座引き落とし
・セブン銀行スマホATM
・指定口座への振込

auPAYスマートローンの特徴
申込対象 ・満20歳~70歳
・定期的な収入がある人
・現住所が国内の人
限度額 最高100万円
貸付金利(実質年率) 年2.9%~年18.0%
審査スピード 最短30分
即日融資 可能
無利息キャッシング なし

ファミペイローンは申し込みから審査までアプリだけで完結

ファミペイローン

ファミペイローンは、申し込みから審査までアプリだけで完結できるローンです。

ファミペイローンなら、20万円のまとまったお金も借入できます。

申し込みはファミペイアプリから可能で、必要事項を入力し運転免許証などの必要書類をアップロードするだけです。

審査結果もプッシュ通知でわかるので、スピーディーな手続きが可能です。

借りたお金はファミペイ残高にチャージもでき、ファミペイを使っての買い物も気軽にできます。

ファミペイローンでは、契約日から100日間に返済した利息が実質無料になるキャンペーンも実施されているので、返済負担をおさえた人にもおすすめです。

ファミペイローンの特徴
申込対象 ・満20歳以上70歳以下
・安定した収入がある人
限度額 最高300万円
貸付金利(実質年率) 年0.8%~年18.0%
審査スピード 最短当日
即日融資 可能
無利息キャッシング あり(契約日後最大100日間)

定期預金や保険契約がある人向け20万円を借りる方法

定期預金

「いますぐ20万円借りたいけど、高い利息のかかる消費者金融からは借りたくない」と思うなら、定期預金から借りる方法や保険からお金を借りる方法があります。

定期預金がある場合は、定期預金の残高を担保にしてお金を借りられます。

解約返戻金がある生命保険を契約しているなら、解約返戻金の範囲内でお金が借りられるかもしれません。

ゆうちょ銀行の自動貸付

郵便局

ゆうちょ銀行には、自動貸付のサービスがあります。

自動貸付サービスとは、普通預金の残高不足で引き落としや引き出しができない場合、定期預金の残高を担保に自動融資をしてくれるサービスです。

ゆうちょ銀行の自動貸付は下記3タイプです。

ゆうちょ銀行の自動貸付

1.定期預金や定額貯金などの貯金担保自動貸付
2.国債による自動貸付
3.財形貯蓄/財形住宅/財形年金による財産形成貯蓄による担保自動貸付

借りられる金額は担保の金額によりますが、貯金額の9割が借りられます。

たとえば定期預金に30万円を貯金している場合なら、27万円まで借りられる可能性があります。

自動貸付を利用したい場合は、事前の申し込みが必要ですが審査は不要です。

一度申し込みしてしまえば、いつでも借りることができます。

自動貸付の返済日は貸付日から2年、または2年以内に満期になる場合は満期日までです。

特に返済日が決まっていないので、返済の準備ができたら、入金しましょう。

しかし、借りた分だけ利息が発生する点には注意が必要です。

貸付金利
担保定額貯金を担保とする場合 返済時の約定金利(%)+0.25%
担保定期貯金を担保とする場合 預入時の約定金利(%)+0.5%

ゆうちょ銀行の自動貸付による金利は、各自動貸付によって多少違いはあるものの、消費者金融や銀行ローンと比べると低金利なのでおすすめです。

審査なしで借りられる生命保険の契約者貸付

生命保険を契約しているなら、契約者貸付を利用してお金が借りられる場合があります。

生命保険の契約者貸付とは、解約返戻金を担保にお金を借りる制度です。

解約返戻金とは保険会社に積み立てたお金のことで、保険が満期になったり解約したりするとお金が戻ってきます。

契約者貸付は、元々自分が積み立てたお金を担保にお金を借りるため、審査を受ける必要はありません

ただし、生命保険の契約者貸付には限度額があり、解約返戻金の全額が借りられるわけではありません。

また、契約者貸付は返済日や返済期間が決まっていないケースが多く、自分のタイミングで返済できる点も特徴です。

審査が不安なら公的融資で20万円や30万円を借りる

市役所

消費者金融のカードローンや銀行のカードローンの審査が不安なら、公的融資で20万円~30万円のお金が借りられます。

公的融資とは、公的機関が提供する融資のことで、日本政策金融公庫や地方自治体が扱っています。

事業に関する資金を借りたり起業資金を借りたいなら、公的融資を利用してみるのもよいでしょう。

総合支援資金を福祉事務所で相談する

総合支援資金

突然の失業や病気で働けないなど、生活するのが困難なら福祉事務所で総合支援資金の制度が利用できないか、相談してみましょう。

総合支援資金とは
「総合支援資金」は、失業などによって生活に困窮している人が、生活を立て直し、経済的な自立を図ることができるようにするために、社会福祉協議会とハローワークなどによる支援を受けながら、社会福祉協議会から、生活支援費や住宅入居費、一時生活再建費などの貸付けを受けられる貸付制度です。生活支援費は、生活を再建するまでの間に必要な生活費として、原則3か月間(最大12か月間まで延長可能)、月20万円までの貸付けを行うものです(単身世帯の場合は月15万円以内)。また、住宅入居費は、敷金、礼金など住宅の賃貸契約を結ぶために必要な資金として、40万円までの貸付けを行います。一時生活再建費は、就職活動や技能習得、家賃や公共料金などの滞納の一時立て替え、債務整理に必要な費用などについて、60万円までの貸付けを行います。
(引用元:政府広報オンライン)

仕事を辞めてしまい総合支援資金を利用したいなら、ハローワークで相談できます。

ハローワークで求職登録手続きを行い、支援金の手続きをすればお金が借りられます。

ただし、支援金が利用できるのは下記の条件に該当する人だけです。

貸付条件

(1)低所得者世帯(市町村民税非課税程度)で、失業や収入の減少などによって生活に困窮していること
(2)公的な書類などで本人確認が可能であること
(3)現在住居のある人、または、住居確保給付金の申請を行い、住居の確保が確実に見込まれること
(4)法に基づく自立相談支援事業などによる支援を受けるとともに、社会福祉協議会とハローワークなど関係機関から、継続的な支援を受けることに同意していること
(5)社会福祉協議会などが貸付け及び支援を行うことにより、自立した生活を営むことが可能となり、償還を見込めること
(6)他の公的給付または公的な貸付けを受けることができず、生活費をまかなうことができないこと

資金援助を希望する場合は、相談窓口である市区町村の社会福祉協議会を訪ねてみてください。

申込みには書類準備も必要ですので、事前によく確認しておきましょう。

無職なら求職者支援訓練を利用してお金を借りる

無職の方なら、求職者支援訓練を利用して求職者支援資金融資を利用する方法があります。

求職者支援資金融資とは、職業訓練受講給付金だけでは訓練受講中の生活費が足りない場合に、融資を受けられる制度です。

貸付金額は月額5万、または10万×受講予定訓練月数です。

利用するには下記2つの条件を満たしている必要があります。

2つの条件

1.職業訓練受講給付金の支給決定を受けていること
2.ハローワークで求職者支援資金融資要件確認書の交付を受けていること

また、貸付利息は年率3.0%(信用保証料0.5%を含む)です。

具体的な申し込み方法は以下のとおりです。

求職者支援資金融資の申込方法

1.ハローワークで確認申請を行います。
2.貸付条件を満たしていると判断された場合、求職者支援資金融資要件確認書が交付されます。
3.職業訓練受講給付金の支給決定を受けます。
4.求職者支援資金融資要件確認書、支給決定を受けたことが分かる書類(例えば、給付金支給記録
の写し)など必要書類をハローワークが指定する労働金庫に持参して貸付の手続きをします。
5.労働金庫の審査に通過した場合、融資を受けられます。
(引用元:厚生労働省公式サイト/求職者支援資金融資のご案内)

クレジットカードのキャッシング枠があるなら無審査で借りられる

クレジットカードのキャッシングで20万円から30万円借りる方法

クレジットカードを持っているなら、キャッシング枠を使って無審査で20万円を借りられます。

クレジットカードには、あらかじめキャッシング枠が設けられています。

キャッシング枠とは、クレジットカードを使って現金を借入れできる枠のことです。

普段利用しているクレジットカードにキャッシング枠が付いている場合は、審査を通すことなくお金を借りられます。

キャッシング枠があるかどうかわからない場合は、クレジット会社の会員サイトや契約時の申込書などで確認しましょう。

キャッシング枠が付いていない場合は、カード会社にキャッシング枠の申し込みができます。

ただし、クレジットカードのキャッシングは貸金業法により「原則年収の三分の一」以上の借入れはできません

また、ショッピング枠を使い過ぎるとキャッシング借入額が減ることもあるため注意しましょう。

専業主婦が20万円を借りたいなら中小消費者金融

主婦が20万円借りたいなら中小消費者金融へ

専業主婦が20万円を借りたい場合は、中小消費者金融を利用しましょう。

中小消費者金融は、大手消費者金融に比べ柔軟な審査が可能な場合があり、専業主婦でも気軽にお金を借りられる金融会社が多くあります。

一例として、ベルーナノーティスの配偶者貸付があります。

配偶者貸付とは、専業主婦本人と配偶者の収入を合算し、年収の三分の一までの借入れはできる「総量規制の対象外貸付」です。

配偶者の了承が必要になりますが、夫婦同意のもとでお金を借りたいなら、利用してみる価値はあるでしょう。

学生が20万円借りるなら学生ローン

マルイ

学生が20万円を借りるなら学生ローンの利用がおすすめです。

学生は、授業料はもちろん参考書を購入したりイベントに参加したりと何かとお金がかかります。

学生ローンとは、その名の通り学生を対象とした融資サービスです。

学生が借りられるお金と聞くと奨学金のイメージが強いですが、奨学金と学生ローンは違います。

一番大きな違いが「使用目的の違い」です。

学生ローン 特になし
奨学金 学生生活に関係した目的のもの
(進学・留学など)

学生ローンの良い点は、使用目的が限定されてない点です。

一方、奨学金の場合は学生生活に関係した目的でしか利用できません。

学生ローンを選ぶときは、正規の貸金業登録をしている安心できる業者を選ぶようにしましょう。

20万円を借りたいけど返済が不安ならリサイクルショップや質屋を利用する

質屋でお金を借りる

返済ができるかどうか不安なら、リサイクルショップや質屋を利用する手もあります。

リサイクルショップなら、電化製品から貴金属・ブランド品や日用品衣服など、あらゆる商品を買い取ってくれます。

特に貴金属やブランド品を持っている場合は、高額で買取りしてくれることもあります。

しかし、それぞれに買取相場が決まっており、買取価格が必要としている金額に満たない場合があるため注意しましょう。

一方、質屋を利用する方法もあります。

質屋は商品を一時的に預けてお金を借りるシステムです。

期限までに元金と利息分を払えば商品が戻ってきます。

「貴金属やブランドバックなど大切なものを売りたくないけどお金が必要」と思うなら、一度質屋の利用も検討してみてください。

利用目的が決まっているなら銀行や信販会社の目的ローン

銀行ローン

利用目的が決まっているなら、銀行や信販会社の目的ローンを利用する方法もあります。

銀行や信販会社には、カードローンとは別に目的に合わせたローン商品がそろっています。

目的ローンは、目的が決まっている融資のため、カードローンよりも低金利で借りられる点が特徴です。

ただし、利用目的を証明する書類が必要だったり、即日融資ができなかったりする点はデメリットといえます。

20万円や30万円を借りたい人が利用してはいけない金融業者

ここまで、20万円や30万円を借りるための方法を数多くご紹介してきましたが、なかには危険な金融業者もあります。

急いで借りたい気持ちはわかりますが、申し込む貸金業者が安心できる正規の業者かどうかは見極めるようにしましょう。

ここからは、お金を借りるときに絶対に利用してはいけない金融業者について解説します。

個人間融資は闇金が運営しているため利用してはいけない

個人間融資

個人間融資は闇金が運営しているため、利用してはいけません。

近年では、SNSやインターネットを使って、個人間でのお金の貸し借りの発信を多く見かけるようになりました。

お金を借りたい人に向けて、あたかも得になるような情報を流していますが、だまされてはいけません。

個人間融資は闇金がかかわっていることが多く、違法な融資です。

・個人であっても、反復継続する意思をもって金銭の貸付けを行うことは、貸金業に該当します。
・不特定多数が閲覧可能なSNS等で「お金を貸します」、「融資します」などと書き込んで、契約の締結を勧めることは、貸金業法の規定に抵触する場合があります。
・個人を装ったヤミ金融業者により違法な高金利での貸付けが行われるほか、更なる犯罪被害やトラブルに巻き込まれる危険性があります。
(引用元:金融庁SNSを利用した「個人間融資」にご注意ください)

クレジットカードの現金化は規約違反

クレジットカードの現金化は規約違反です。

クレジットカードの現金化とは、ショッピング枠を利用してカードで商品を購入し、すぐに転売して現金化する行為のことを指します。

日本クレジット協会のホームページでも注意喚起されています。

クレジットカード会社は、換金を目的とするクレジットカードの利用を認めていません。このことは、クレジットカード会社とカード会員との約束事である「クレジットカード会員規約」に記載されています。また、クレジットカードで現行紙幣・貨幣を購入することはショッピング枠の現金化に該当します。このようなことは、規約違反として、「残金の一括請求」、「カードの利用停止」、「カードの強制退会」等のペナルティを受けることにもなります。クレジットカードのショッピング枠を現金化しても、カード利用した代金はクレジットカード会社に支払わなければなりません。その場でいくらかの現金を手に入れたとしても一時的にしのげるだけで、結局は自分の債務を増やすことになります。
クレジットカードのショッピング枠を現金化する業者に提供したカード番号や個人情報等が悪用されてしまうことがあります。場合によっては、利用者本人が犯罪に問われることやトラブルに巻き込まれることもあります。
(引用元:日本クレジット協会公式サイト)

クレジットカードの現金化は、SNSや広告掲載などでも見かけることがありますが、違反なので安易に勧誘に乗らないようにしましょう。

給与ファクタリング

給与ファクタリングも法に触れる場合があります。

給与ファクタリングとは、給料日前に給料を買い取ってもらい現金化することです。

給与ファクタリングを使って融資をすることは貸金業に該当するため、サービス提供業者は貸金業登録が必要となるのです。

しかし、給与ファクタリングを提供している業者のなかには未登録の業者もあるため、トラブルが発生した場合には深刻なトラブルに巻き込まれるケースもあります。

給与ファクタリングなどと称して、業として個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、当該個人を通じて当該債権に係る資金の回収を行うことは、貸金業に該当します。
貸金業登録を受けていないヤミ金融業者により、年率換算すると数百~千数百%になる手数料を支払わされたり、大声での恫喝や勤務先への連絡といった私生活の平穏を害するような悪質な取立ての被害を受けたりする危険性があります。また、高額な手数料を支払ってしまうと、本来受け取る賃金よりも少ない金額の金銭しか受け取れなくなるため、経済的生活がかえって悪化し、生活が破綻するおそれがあります。ヤミ金融業者を絶対に利用しないでください。
(引用元:金融庁 給与ファクタリングに関する注意喚起)

貸金業登録をして、給与ファクタリングサービスを提供している業者は少しずつ増えているようですが、トラブルも多いのも事実です。

むやみに利用しないようにしましょう。

無審査や激甘審査で借りられるローンは違法業者の可能性大

無審査や審査が甘く、すぐにでも借りられる業者から借りるローンは違法業者の可能性が高いです。

「審査なしで即日融資可能です」と書かれた広告を目にした方もいらっしゃるのではないでしょうか。

審査なしで融資は受けられません

審査なしで融資できるとうたっているのは、明らかに闇金業者です。

貸金業を営む者は、主たる営業所等の所在地を管轄する財務局長又は都道府県知事の登録を受けなければならないこととなっています。借入れをする場合には、当該業者の登録の有無を確認し、登録の確認ができない業者からは、絶対に借入れしないで下さい。
(引用元:金融庁公式サイト)

金融庁では、無登録の業者や登録番号を詐称している会社をWeb上で公表しています。

お金を借りたい気持ちが先走ってしまう気持ちもわかりますが、冷静に考えて闇金業者に手を出さないようにしましょう。

20万円~30万円借りたいときのおすすめ方法のまとめ

今回は、20万円~30万円のまとまったお金を借りたい時のおすすめをご紹介しました。

即日で20万円程度を借りたいなら、大手消費者金融がおすすめです。

大手消費者金融なら借りる期間によって無利息で利用できる会社も多くあるため、返済計画をきちんと立てている人はお得に借りられます。

一方、急いでお金を借りる必要がない人や低金利で借りたい人は、銀行のカードローンや目的ローンなどを利用しましょう。

いずれも、自分の目的に合ったお金の借り方を選ぶことが大切です。

また、審査がない融資は闇金業者です。

お金を借りるにはリスクが伴います。

リスクをしっかりと理解し、計画的な借り入れを心がけるようにしましょう。

新宿&名古屋の税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社から委託を受け広告収益を得て運用しております。
この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

マジでお金が欲しい!今すぐアプリや副業で稼げる方法を解説

マジでお金が欲しい!今すぐアプリや副業で稼げる方法を解説

お金が欲しい

【PR】本ページはプロモーションが含まれています。

本業収入だけだと生活が厳しいときや急な出費が必要なときは、あらたな収入源が必要です。

しかしどんなお金の稼ぎ方があるのか、どのアプリや副業が効率的なのか、わからなくて悩む人も多いのではないでしょうか。継続的にお金が必要なら、スキマ時間を使った副業で稼ぐ方法がおすすめです。

一方でいますぐお金が必要なら、お金を借りることや不要品を売却して収入を得ることも視野に入れましょう。

事前にお金を稼ぐ方法やお金を借りる方法を知っていれば、状況に合った適切な方法でお金を入手できます。

本記事では「マジでお金が欲しい」と考えている人に、今すぐお金を手に入れられるアプリや、安全に稼げる副業方法をご紹介します。

また稼ぎにくい副業や詐欺などに巻き込まれる危ない副業についても解説するので、損をしたくない人は確認しておきましょう。

お金が欲しい!状況別でお金を手に入れる方法をアドバイス

お金が欲しい時の状況別対処法

お金が欲しいシチュエーションごとに、お金を入手するおすすめの方法をご紹介します。

お金が欲しい状況別でお金を手に入れる方法
いますぐにお金が必要→ 消費者金融のカードローンで借りる
1ヵ月以内にお金が必要→ 銀行ローンで借りる
働けなくなったために緊急でお金が必要→ 公的融資で借りる
継続してお金が必要→ 副業で稼ぐ
単発でとりあえずお金が必要→ 質屋や不要品販売でお金を手に入れる

お金が欲しいタイミングやお金が欲しい理由などは、人によって異なります。

たとえば、「なんらかのトラブルが発生したため3日後にお金を支払う必要がある人」は、即日借入可能な消費者金融おすすめがいいでしょう。

また「毎月3万円の赤字が続いている人」は、収入源を増やすために副業をはじめるなどがおすすめです。

お金を手に入れるためには、上記の表のように状況に合わせて対応方法を選ぶことが大切です。

今すぐお金が欲しいなら30分以内にカードローンで借りるのがおすすめ

いますぐお金が欲しい人は、最短30分以内にお金を借りられるカードローンがおすすめです。

カードローンは、WEBやアプリから申し込みや書類提出ができるため、手続きをスピーディーに進められます。

大手消費者金融なら、審査回答までの時間が「最短20分」などスピーディーなことが多く、急いでお金が必要な人におすすめです。

また、大手消費者金融カードローンなら、セブン銀行やローソン銀行でQRコードを読み取って借入れや返済ができる「スマホATM取引」を取り入れています。

契約手続きが完了すれば、カード発行を待たずに近所のコンビニから借入可能です。

急ぎの借入やバレたくない人におすすめだが金利が高いのがデメリット

カードレス契約を選ぶことで、カードが自宅に届いてバレる心配や、到着までの時間を待つ必要もありません。

カードローンは、急いで借りたい人や周囲にバレたくない人にとって、利便性の高い借入方法といえます。

ただし、カードローンは金利が高いデメリットがあります。

カードローンの貸付金利(実質年率)の上限は約年18.0%であり、銀行ローンと比較すると約年4%、公的融資と比較すると約年17%も金利が高くなります。

たとえば、金利年18%で10万円を借りると1ヵ月の利息は約1,480円ですが、金利年14%なら1,150円です。

カードローンを利用する際は、申し込むまえに金利や返済額などを確認し、しっかりと返済計画を立てましょう。

Check

無利息適用があるカードローンなら、30日以内に完済すれば無利子になります。その場合公的融資よりも低金利でお金を借りることができるのです。

急ぎではないが1ヵ月以内にお金が欲しいなら銀行カードローン

急ぎでなくお金が欲しいなら銀行カードローン

急ぎではないが1ヵ月以内にお金が欲しい人は、銀行ローンがおすすめです。

銀行カードローンは、消費者金融のカードローンなどに比べて低金利であるため、審査が慎重になり厳しい傾向にあります。

銀行カードローンの申し込みから融資までの時間は「最短翌日以降」など、即日対応していないことが多いです。そのため、銀行カードローンは急いでいる人には不向きといえます。

ただ、銀行カードローンの魅力は、月々の負担を抑えてお金を借りられることです。

銀行カードローンの最大金利は年15.0%前後が多く、消費者金融カードローンに比べると約年3.0%も低く設定されています。

代表的な銀行カードローンと消費者金融の金利
三井住友銀行カードローン 年1.5%~14.5%
三菱UFJ銀行カードローン 年1.8%~14.6%
プロミス 年2.50%~18.00
アコム 年2.40%~17.90%

また、コンビニATMで借りる場合の手数料が、消費者金融カードローンなら通常1回につき110円~220円必要である一方で、ほとんどの銀行カードローンは無料です(提携銀行ATMに限る)。

銀行カードローンなら低金利やATM手数料無料など、総額費用を抑えて借入可能です。

また、銀行カードローンは総量規制対象外(※)であるため、専業主婦や他社で借入中の人でも借りられる可能性があります。

Check

総量規制とは他社含む借入額の合計は「年収の3分の1まで」と貸金業法で定められたルールです。銀行は貸金業者ではないので総量規制は対象外となります。

<金融庁公式サイト「貸金業法Q&A」>
Q:貸金業法の対象となる「貸金業者」とは、どんな業者ですか?
A:お金を貸す業務を行っており、財務局又は都道府県に登録をしている業者のことを、「貸金業者」といいます。具体的には、消費者金融、クレジットカード会社などが貸金業者です。銀行や、信用金庫、信用組合、労働金庫なども、様々な融資を行っていますが、これらは「貸金業者」ではありません。
(引用元:金融庁公式サイト

収入が途絶えてお金が欲しいなら緊急小口資金などの公的融資

お金が欲しいなら公的融資制度を知る

もしも収入が途絶えたなら、緊急小口資金などの公的融資を活用しましょう。

緊急小口資金とは、生活に困っている低所得者や高齢者などが対象の「生活福祉資金制度」です。

生活福祉資金制度のひとつである緊急小口資金なら、最大10万円を無利子で借りられます。

生活福祉資金制度には、生活費を一定期間継続して借りられる「生活支援費」や、賃貸契約を結ぶために必要な費用を借りられる「住宅入居費」など、さまざまな種類があります。

教育や福祉のためなど目的によって融資額や適用条件が異なるため、自分が利用できる制度はないか確認してみましょう。

生活福祉資金制度の金利は、保証人の有無によって「無利子」または「年1.5%~3.0%」です。

ただ、生活福祉資金制度でお金を借りる場合、申し込みから融資まで数週間かかる恐れがあります。

生活福祉資金制度は、だれでも利用できるわけではなく、国から「支援が必要である」と認められなければ融資を受けられません。

収入が途絶えたなら、なるべく早く社会福祉協議会で相談してみましょう。

生活福祉資金の金利一例
資金種類 生活支援費
貸付利子 連帯保証人有:無利子
連帯保証人無:年1.5%
連帯保証人 原則必要。ただし連帯保証人なしでも貸付可
資金種類 教育支援費
貸付利子 無利子
連帯保証人 原則不要
※世帯内で連帯借受人が必要
資金種類 不動産担保型生活資金
貸付利子 年3%または長期プライムレートのいずれか低い利率
連帯保証人 必要
※推定相続人の中から選任

継続的にお金が欲しいなら安定的に稼げる副業がおすすめ

お金が欲しいなら副業でアルバイト

継続的にお金が欲しい人は、安定して稼げる副業をはじめてみるのもおすすめです。

副業としてオーソドックスな方法は、アルバイトで働くことです。アルバイトは、時間単位や日単位で会社から雇われて働くため、安定した収入を得られます。

長期的に働く仕事や1日単位の単発バイトなど、さまざまな働き方があるため自分に適した仕事を見つけやすいメリットもあります。

アルバイトは、主婦や学生など決まった空き時間がある人に向いています。アルバイトで雇われて稼ぐ以外にも、クラウドソーシングで稼ぐ方法があります。

お金が欲しい人に人気の副業は「クラウドソーシング」

クラウドソーシングで副業している女性

クラウドソーシングとは、仕事を発注したい企業と仕事を請けたい個人をマッチングしてくれるサービスのことで、webライティングやデザインなど多種多様な仕事があるのが特徴です。

クラウドソーシングで稼ぐ場合、カフェや自宅など場所を問わず自分のペースで働けるため自由度が高いです。

ただ、クラウドソーシングは仕事内容で報酬が異なり、毎月決まった仕事を受注できる保証がないため不安定かもしれません。

そのため、クラウドソーシングはダブルワークで副収入を得たい人や、スキマ時間で働きたい人に向いています。

副業はあくまでも本業の補助収入であるため、本業に支障が出ないように注意しましょう。

副業にも多くの種類があるため、安定的に稼ぎたい人は自分のスキルや経験を活かせる仕事を探しましょう。

Check

副業収入の合計が20万円を超えると確定申告が必要になります。当事務所は最短2日で申告可能ですので、ご相談等ありましたらこちらからご連絡ください。

単発でとりあえずお金が欲しいなら質屋や不要品販売から始める

とりあえずお金が欲しいなら質屋か不要品販売から

単発でとりあえずお金が欲しい人は、質屋でお金を借りたり不要品を販売したりして、お金を手に入れる方法がおすすめです。

質屋とは、品物を預けてお金を借りる方法です。預ける物を担保とするため、返済能力の審査はありません(信用情報も照会しません)。

高額なブランド品や電化製品など価値の高い品物であれば、高額でも即日借入可能です。

ただし、質入れした品物は、期日までに返済できなければ「質流れ」として戻ってこないため注意しましょう。返済期日は約3ヵ月で設定されており、一定期間であれば利息を払うことで延長できます。

<質流れとは?>
質預かりでは、自分の物を「担保」として質屋から融資を受けているわけですから、当然のことながら決められた期限までに返済をする義務が生じます。その期間内は、預けた品物の所有権は自分にありますが、定められた期日を1日でも過ぎてしまった場合には、その品物の所有権は質屋のものとなるのです。このように、一時的に預けていたものが取り戻せなくなる状態を「質流れ」と言います。
(引用元:質屋さんドットコム
Check

質流れになった場合、融資を受けた元金と利息に関しては支払う必要がなくなりますが、預けた物は原則返してもらうことはできません。

不要品販売は、使わなくなった物を売って収入を得る方法です。

売却方法は、買取業者で買い取ってもらう方法や、フリマアプリなどを使って売却する選択肢があります。

買取業者なら査定後すぐに収入を得られますが、フリマアプリやオークションなどを利用して売るなら、収入を得るまでに時間がかかる可能性があります。

ただ、フリマアプリやオークションなどは、買取業者と違って自分で価格を決められるため、高値で売れる可能性が高いです。

質屋や不要品販売は、返済能力の審査がないため手軽に利用できる方法であり、短期的な資金調達に向いています。

今すぐお金が欲しい人向け!最速で借入ができるアプリも紹介

すぐにお金が欲しいなら、最速でお金を借りられるアプリがおすすめです。

お金借りるアプリは、24時間365日いつでも好きなタイミングで申込可能です。必要書類の提出などもすべてアプリで完結するため、手続きが簡単に進められます。

お金を借りるアプリは、審査回答までの時間が「最短20分」など即日融資も可能であることから、すぐにお金を借りたい人に最適です。

また、ほとんどのお金を借りるアプリはコンビニATMからカードレスで借入可能です。

ほかにも、キャッシュレス決済へチャージしたり、指定銀行に振り込みしたりと利用シーンに合わせて選択できます。

お金を借りるアプリなら、カードレスであるため誰かにバレるリスクは少なく、最速でお金が手に入ります。

プロミスアプリローンは最短3分審査でカード発行前に借りれる

プロミスアプリローン

プロミスのアプリローンは、申し込みから最短3分で審査結果を確認できます(※お申込み時間や審査によりご希望に添えない場合がございます)。

プロミスのアプリを利用してコンビニATMや振り込みで借りられるため、カード発行前でも現金を用意できるのが特徴です。

また、原則電話による在籍確認なしのため、勤務先にバレるリスクも抑えられます。

アプリローンは、カードレス借入れできたり郵送物なしで契約できたりする特徴があることから、急いでいる人やバレたくない人におすすめです。

プロミスは、初回借入日から最大30日間の無利息キャッシングが適用されます。いますぐお金が必要ではない場合でも、万一に備えて先に契約を済ませておけば、後日お金に困ったときに借入れしても無利息期間が適用されるためお得です。

このように、プロミスのアプリローンはお得に借りたい人にもおすすめです。

プロミスアプリローンの基本概要
申込条件 ・18歳~74歳(高校生を除く)
※お申込時の年齢が18歳および19歳の場合は、収入証明書類のご提出が必須となります。
※高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。
※収入が年金のみの方はお申込いただけません。

・本人に安定した収入がある人
利用限度額 800万円まで
貸付金利(実質年率) 年2.50%~18.00
審査回答までの時間 最短3分*
公式サイト プロミス詳細はこちら

*お申込み時間や審査によりご希望に添えない場合がございます。

アイフルのアプリは急ぎでお金が欲しい人向け

急ぎでお金が欲しい人はアイフルアプリ

アイフルは急ぎの審査に対応しているため、すぐにお金が欲しい人におすすめです。

アイフルの審査回答は、申し込みから最短20分で届きます(お申込の状況によってはご希望に沿えない場合がございます)。

さらに、アイフルではWEBから申し込んだあと「審査を急いでほしい」と伝えれば、優先して審査を実施してくれます。

審査回答を最短20分としていても、申込時の込み具合によっては時間がかかる恐れがあるため、面倒でも優先してほしいことをと伝えておくと安心です。

なお、アイフル公式アプリ「ai-app」は、アプリデザインの着せ替えができます。

一見アイフルとはわかりにくいシンプルなデザインや、反対にハッキリとアイフルとわかるデザインなど、6種類から選択可能です。

アイフルアプリのアイコンデザイン

(画像引用:スマホアプリのご紹介│アイフル公式サイト

わかりにくいデザインなら誰かにスマホ画面を見られてもバレにくいですし、ハッキリわかるデザインならアプリを探す手間なくスムーズに借入れできます。

アイフルは、急ぎでお金が欲しい人や、誰にもバレたくない人にも向いています。

アイフルカードローンの基本概要
申込条件 ・20歳~69歳
・本人に安定した収入がある人
利用限度額 最高800万円*
貸付金利(実質年率) 年3.0%~18.0%*
審査回答までの時間 最短18分*
公式サイト アイフル詳細はこちら

*お申込の状況によってはご希望に沿えない場合がございます。
*貸付条件はリンク先の公式サイトをご確認下さい。

【すぐにお金が欲しい人向き】レイクアプリなら最短15秒で審査

レイクアプリ

レイクアプリでは、最短15秒で借入可能額が確認できます。

WEB申し込みなら借入れまで最短8分も可能で、途中の審査状況もアプリから確認できます。

ただ、即日借入れを希望する場合は、契約を21:00(日曜日は18:00)までに完了させる必要があります。

夜間は審査を実施していないため、即日借りたい人は遅くても20:00(日曜日は17:00)までに申し込みましょう。

レイクでは、下記の3種類から無利息期間を選べる魅力があります。

レイクの選べる無利息期間

最大180日間 ・借入額のうち5万円まで適用される
・電話や自動契約機からの申し込みでも適用可能
最大60日間 ・借入額全額が適用
・WEBからの申込限定
最大30日間 ・借入額全額が適用
レイク無利息注意点

・60日間無利息(Web申込み限定)、5万円まで180日間無利息(契約額1万円~200万円まで)、30日間無利息の併用はできません
・新生フィナンシャルで初めて契約いただいた方が対象。60日間無利息はWeb申込みの方で契約額が1~200万円の方のみ
・無利息開始日は契約日の翌日から。借入れ日の翌日からではありません
・契約額が200万円超の方は30日間無利息のみ(30日間無利息は契約額1万円~500万円まで)
・無利息期間中も返済日があります。借入れ後の返済日を確認ください
・返済日はレイクの会員ページ、契約時の書類で確認ください
・無利息期間中に返済が滞った場合、無利息期間が終了となり返済日の翌日以降の遅延損害金及び利息負担となります
・無利息期間終了後は通常金利適用となります
・Web以外(自動契約機や電話)で申し込んだ場合は30日間無利息を選択できる

レイクでは、借入額や返済スケジュールによって無利息期間を選べるため、お得にお金を借りられます。

レイクカードローンの基本概要
申込条件 ・20歳~70歳
・本人に安定した収入がある人
利用限度額 最高500万円
貸付金利(実質年率) 年4.5%~18.0%
審査回答までの時間 最短15秒*

*お申込み完了後、最短15秒で審査結果を表示

SMBCモビットはバレずにお金を借りたい人向け

モビットアプリはバレない

SMBCモビットは、バレずにお金を借りたい人におすすめです。

SMBCモビットの審査では、原則在籍確認を必要としています。ただ、SMBCモビットへ「電話を避けてほしい」と事前に相談すれば、書面での代替確認ができる可能性があります。

電話での在籍確認は、オペレーターの個人名でかけるとしても、周囲に気付かれるリスクがあります。

また、勤務先の営業時間内に電話をかける必要があるため、確認が取れず審査が長引いたり落ちたりする恐れもあります。書面確認であれば、勤務先へバレずに在籍確認がおこなえます。

バレずに借りたい人SMBCモビットがおすすめです。

SMBCモビットカードローンの基本概要
申込条件 ・20歳~74歳
・本人に安定した収入がある人
※収入が年金のみの方はお申込いただけません
利用限度額 最高800万円
貸付金利(実質年率) 年3.0%~18.0%
審査回答までの時間 最短15分
※申込の曜日、時間帯によって翌日以降の取扱となる場合あり

公式サイト 詳細はこちら

アコムの「myac」なら手数料無料で最短10秒振込が可能

アコムのアプリ「myac」から振込借入れする場合、楽天銀行宛ての口座であれば最短10秒での入金が可能です。

楽天銀行以外の場合でも、振込先の銀行や手続き時間によって異なりますが最短1分で振込可能です。夜間や休日を問わず手数料無料で利用できるため、急いでいる人でも自宅に居ながらすぐにお金を借りられます。

アコムには、24時間対応のフリーコールがあり、夜間や休日の申し込みであっても相談可能です。

操作方法や入力内容がわからなくても、画面共有サポートで実際の画面を見ながら丁寧に教えてくれますので、アプリ操作が不安な人でも安心して手続きできるでしょう。

アコムはサポート体制が充実しているため、はじめてお金を借りる人にもおすすめです。

また、アコムの公式アプリ「myac」では、アプリ上でクレジットカードも即日発行可能ですので、通販やネット決済のためにお金が必要なら、クレジットカードでそのまま決済できます。

アコムのクレジットカードにはカードローン機能も付いているため、用途に合わせて借入可能です。

アコムカードローンの基本概要
申込条件 ・20歳以上
・本人に安定した収入がある人
利用限度額 最高800万円
貸付金利(実質年率) 年2.40%~17.90%
審査回答までの時間 最短20分*
公式サイト アコムの詳細はこちら

*お申込の状況によってはご希望に沿えない場合がございます。

LINEポケットマネーはいつものLINEアプリで1円から借りられる

お金が欲しいならLINEでも借りれる

LINEポケットマネーは、たくさんの人が普段利用している「LINE」アプリで、1円から借入可能です。

LINEポケットマネーの借入方法は、下記の2種類があります。

借入方法

・1円から細かく金額を指定できる、LINE Pay残高へのチャージ借入れ
・5万円以上の借入れで利用できる、振込借入れ

<X(旧Twitter)口コミより>
単発バイトに受からないので、来月末は初めて消費者金融を使ってみようと思います…………LINEポケットマネーってやつ………………………3万借りるだけ……………3日後に返せるから………………
(引用元:X(旧Twitter

ちなみに、LINEポケットマネーには、コンビニから直接借りる方法がありません。

しかし、一旦LINEPay残高へチャージしたあとなら、セブン銀行ATMから出金可能です。

LINEポケットマネーは5万円以下の借入れは振込キャッシングが利用できないため、5万円以下の現金を借りたい人は、一旦LINE Pay残高へチャージしてから出金しましょう。

なお、LINEポケットマネーには最大100日間の無利息期間があり、支払った利息はLINE Pay残高へキャッシュバックされます。

利息のキャッシュバックは、毎月末日までに支払った利息額が翌月の中旬ごろに付与されます。

返済が遅れるとキャッシュバックが適用されないため、損をしたくないなら返済日を過ぎないように覚えておきましょう。

LINEポケットマネーの基本概要
申込条件 ・20歳以上
・本人に安定した収入がある人
・「LINE アカウント」と「LINE Moneyアカウント(LINE Pay)」の登録が必要
利用限度額 最高300万円
貸付金利(実質年率) 年3.0%~18.0%
審査回答までの時間 最短10分

オリックスマネーはカードを持ち歩く必要がないカードローンアプリ

お金が欲しいならオリックスマネーもおすすめ

オリックスマネーはスマホだけで手続きや借入れが完結するため、完全カードレスで利用できます。カードの持ち歩きが不要になることで、紛失やバレる心配を軽減できます。

オリックスマネーの借入方法は、スマホATMもしくはインターネット振込の2種類です。

スマホATMは、全国の「セブン銀行ATM」に対応しており、セブンイレブン以外にも駅や商業施設などで利用できます。

インターネット振込では、手数料無料で希望の口座へ即時振込可能です。本人名義であればPayPay銀行やゆうちょ銀行などに、夜間や休日問わずいつでも即時振り込めます。

ちなみに、オリックスマネーは下記の3つの優待特典が利用できます。

オリックスマネー会員限定特典

オリックスレンタカー 基本料金が優待価格で利用可能
オリックスカ―シェア 新規入会で下記の特典が利用可能
・ICカード発行手数料(1,050円)が無料
・月額基本料2ヵ月無料
・2,200円分の時間料金無料×2ヵ月
オリックスカーリース 新規成約でAmazonギフト券2,000円分プレゼント

オリックスマネーの特典は、おもに車関係のサービスです。

「時々車を借りている人」や「あらたにカーリースの契約を検討している人」などは、オリックスマネーがおすすめです。

オリックスマネーの基本概要
申込条件 ・20歳~69歳
・本人に安定した収入がある人
利用限度額 最高800万円
貸付金利(実質年率) 年1.5%~17.8%
審査回答までの時間 最短60分

マジでお金が欲しいときにおすすめの副業

おすすめの副業

お金がないときは借りる方法もありますが、本業以外で安定収入を得たいなら副業をするのがおすすめです。

副業は、選択肢が多くどんな副業をはじめようか迷う人も多いと思います。

副業といっても「アルバイト」や、スキルを持った人がクライアントから仕事を請ける「クラウドソーシング」など多くの方法があります。

また、働いて稼ぐ以外に、不要品を売却して稼ぐ副業もあります。

都合のよい時間だけ働けるバイトアプリは主婦や高校生に人気

副業でお金が欲しいならバイトアプリ

主婦や高校生など時間に限りがある人には、都合のいい時間だけ働けるバイトアプリが人気です。

「子供が帰宅するまでの午前中だけ」や「学校が休みの日曜日だけ」など、学校や家庭の都合に合わせて無理なく稼げます。

ただ、高校生の場合は、アルバイトを禁止している学校もあるため、事前に規則を確認しましょう。

バイトアプリは、「タウンワーク」や「バイトル」など数多くのアプリがあり、それぞれ特徴があります。

たとえば、タウンワークなら求人数が多く、未経験や学生など幅広い求人が掲載されています。

一方で、バイトルはタウンワークより求人数は劣るものの、仕事によって就職が決まればお祝い金が貰える仕事もあります。

バイトアプリで仕事を探すなら、複数のアプリを利用するといいでしょう。長期的な仕事が多いアルバイトですが、なかには日払いや週払いなどすぐに収入を得られる単発バイトもあります。

タイミー」や「ショットワークス」などのバイトアプリは、単発バイトの求人が多く見つけやすいです。

単発バイトは、面接や履歴書が不要だったり働いたその日に収入を得られたりと、すぐにお金が欲しい人におすすめです。

<X(旧Twitter)口コミより>
ショットワークス、とりあえず二日分採用されたからお小遣い稼げる
(引用元:X(旧Twitter)

ダブルワークがいいならクラウドソーシングが副業でおすすめ

クラウドワークスが副業で人気

ダブルワークで稼ぎたいなら、クラウドソーシングがおすすめです。クラウドソーシングとは、インターネット上で特定の業務を発注したい企業と、個人をつなげるサービスのことです。

クラウドソーシングのアプリは、「クラウドワークス」や「ランサーズ」「ココナラ」などがあります。

クラウドソーシングは、自分のスキルや経験を活かしてスキマ時間に仕事ができるため、ダブルワークで稼ぎたい人にピッタリです。

クラウドソーシングは、ライティングなど初心者でもできる仕事からWebアプリ制作など専門知識が必要な仕事まで、幅広い分野の仕事があります。仕事内容や報酬は自分で選んで仕事を受けるため、無理なく稼げます。

ただ、クラウドソーシングは、収入が不安定な点がデメリットです。雇用されて働くアルバイトでは、契約時に時間や日単位で報酬が決まっているのに対して、クラウドソーシングで仕事をする場合は、仕事内容で報酬が異なります。

また、毎月決まった仕事を受注できる保証はないため、不安定になりやすいです。

募集案件のなかには詐欺まがいの仕事もありますので、クライアントの評価などをよく確認し、信頼できる仕事を選ぶといいでしょう。

<X(旧Twitter)口コミより>
ランサーズにくらべてクラウドワークスは詐欺案件多いな、、小銭稼げる案件も多いけど;;
(引用元:X(旧Twitter)

クラウドソーシングは、あくまでも本業の補助収入として利用することがおすすめです。

お金が欲しい時はメルカリやヤフオクで不要品を売るのもおすすめ

マジでお金が欲しい時はメルカリで不要品を売る

自宅に不要品があるなら、「メルカリ」や「ヤフオク」で売却して稼ぐこともおすすめです。

「メルカリ」や「ラクマ」などのフリマアプリは、手元にある不要品をスマホで撮影し、自由に価格を決めて出品します。

提示した価格に納得したユーザーが購入するため、自分の希望価格で売却できます。

フリマアプリは、着なくなった服や使わなくなった小物など、中古品でも売れやすいのが特徴です。

一方で、「ヤフオク」や「モバオク」などのオークションアプリは、オークション形式で売るため売価はユーザー次第となります。

フリマアプリと違う点は、競売によって価格が吊り上げられ、希望よりも高額で売却できる可能性があることです。

オークションアプリは、ブランド品や限定物など価値が高いものを売却したい人におすすめです。

フリマアプリやオークションアプリは、実際に商品が売れるまで費用が発生しないため気軽に利用できます。

買い手が見つかった際は、アプリを通しているため支払いに関するトラブルなどもありませんし、匿名配送サービスで発送できるため安全に利用できます。

ただ、自分で梱包や発送手続きが必要であるため、出品する際は発送の流れや費用も確認しておきましょう。

ポイントサイトやせどりは副業で稼げない人が多い

マクロミルは副業で稼げない可能性が高い

ポイントサイトや「せどり」は、稼げない可能性が高いので注意しましょう。ポイントサイトは、アンケートに回答したり広告をクリックしたり簡単なタスクをこなしてポイントを獲得し、現金や商品券などに交換できるサービスです。

ポイントサイトは、無料ではじめられるため気軽に利用できる副業です。

ただ、ポイントサイトの報酬は、アンケート回答で1件につき数円〜数十円などそれほど多くありません。そのため、ポイントサイトで稼ぐには、かなりの時間と労力が必要です。

「せどり」とは、安く仕入れた商品を高く販売し、その差額を収入とするビジネスのことです。

せどりとは、既製品を安く買って高く売り、その差額で儲けるビジネスのことです。もともと、価値の高い本を見つけて古本屋に売る人のことを古書業界で「せどり屋」と呼んでいたことに由来します。
最近では、実店舗やECサイト、フリマアプリなどで商品を仕入れ、それをインターネットで販売する方法が一般的です。
せどりは、安く買って高く売る、という点で転売と違いはありません。転売というとマイナスなイメージがあり、せどりや転売が違法だと捉えられているケースが多く見られます。しかし、ルールに則って行えば、せどりや転売という行為自体は違法ではありません。
(引用元:副業せどりの始め方や注意点は?確定申告の必要性も解説

「せどり」は安く仕入れるほど収入が増えますが、仕入れるための初期費用や在庫を保管するスペースが必要です。

また、専門知識を必要としない「せどり」ですが、市場の価格変動や流行などを細かくチェックし続ける必要があります。

ポイントサイトや「せどり」で稼ぐには、努力と忍耐力が必要です。

ポイントサイトや「せどり」は、労力に見合う報酬を得られないことが多いため、稼ぐ目的であれば不向きといえます。

また、SNSなどでポイントサイトや「せどり」に関する詐欺まがいな募集もあるため、注意しましょう。

執筆者S氏の体験談

過去にお小遣い稼ぎになればと、アンケートポイントサイトの「マクロミル」に登録していたことがありました。アンケートに回答してポイントがもらえる仕組みだったのですが、とにかく稼げないです。1件回答しても1円とか10円程度で、大量にアンケートがくるわけではないので稼ぎたい人には不向きですね。

お金が欲しい..!悩んだときにやってはいけない3つの副業

「お金が欲しいけど、どうしたらいいかわからない」と悩んだときに、絶対に手を出してはいけない3つの副業をご紹介します。

NGの副業

・消費者金融を使った副業
・クレジットカードの現金化
・SNSで募集されている副業

上記の副業は、詐欺や犯罪に巻き込まれるリスクが潜んでいるため絶対に避けましょう。

なかでも、クレジットカードの現金化は専門業者が存在するため、安全だと思って手を出してしまう人が多いですがカード会社の規約違反となります。

また、SNS上で「簡単に稼げる」などと言われ副業をはじめて、お金を騙し取られる詐欺もあります。

手軽に稼げる副業は、大きなリスクが潜んでいるため注意しましょう。

check

簡単に稼げる副業などはなく、ほとんどは稼ぐための情報を数万円~数十万円で売りつける情報商材がほとんどです。その高価な情報を買っても中身は一般的に知られている方法の場合が多く、ただお金を取られるだけなので絶対に買わないようにしましょう。

消費者金融を使った副業は絶対に怪しい!

SNSやインターネット上で、「消費者金融を利用した副業」と偽った詐欺が発生しているため注意しましょう。

大手消費者金融のプロミスでは、下記のような詐欺事例が掲載されています。


・登録料/初期費用やサポート費用の名目で消費者金融への申込及び借入を指示し、その借入したお金を騙し取る事案
懸賞に当選やお金をプレゼントするため受取に必要という名目で、本人確認書類の画像や個人情報を送信するよう指示があり、消費者金融での契約を誘導するという事案
(引用元:プロミス公式サイトより「副業・アルバイト詐欺事例について」

消費者金融を利用した副業詐欺では、消費者金融へ申し込むことや、IDなど個人情報を知らせるよう指示される特徴があります。

また、画面操作アプリをインストールさせられて、勝手に申し込まれるケースもあります。

上記のような副業は詐欺であり、騙されて多額の借金を抱えたり、犯罪に巻き込まれたりするリスクが高いです。

消費者金融を使った副業は犯罪の危険性があるため、絶対に利用してはいけません。

クレジットカードの現金化を誘う業者は違法業者の可能性大

クレジットカードの現金化を誘う業者は、違法業者の可能性が高いため注意しましょう。

クレジットカードの現金化とは、指定された商品を購入し業者に買い取ってもらい現金を得る行為です。

現在はさまざまな現金化業者が登場しており、一見安全な方法に見えますがカード会社の規約違反に該当します。

三井住友カードの規約では、下記のように記載されています。


会員は、現行紙幣・貨幣の購入、または、現金化を目的として商品・サービスの購入(当該商品等を転売しあるいは委託販売する等その名目の如何を問わないものとします)その他これらと実質的に同視できる取引などにカードのショッピング枠を使用してはならず、また違法な取引に使用してはなりません
(引用元:三井住友カード会員規約

クレジットカードの現金化がバレてしまうと、残高の一括支払いや強制解約などのペナルティを受ける可能性があります。

<X(旧Twitter)の口コミより>
◎NG行為 ③ 換金性の高いものを大量に買う:セドリをやっている人は要注意。ギフト券、商品券、ブランド品なを大量に購入するとのはNG。カード会社の規約で禁止されている「クレジットカードの現金化」が疑われる。利用停止や強制解約などの措置が取られる
(引用元:X(旧Twitter)

また、ペナルティを受けることによって、信用情報に悪影響を及ぼすリスクもあります。

現金化業者は高い手数料を取られたり、個人情報を悪用されたりと危険性が高いです。

お金が欲しいからといって、クレジットカードの現金化は絶対にしてはいけません。

SNSで募集されている副業は疑ってかかったほうがいい

SNSで募集されている副業は、多くが詐欺や違法行為であるため注意しましょう。

大手消費者金融のレイクでは、頻発しているSNSを使った副業詐欺の実例が紹介されています。


「稼ぐ方法を教えます」などの謳い文句で、SNSの投稿やダイレクトメッセージ経由で勧誘してきます。教材費などの名目で高額の代金を請求し、支払い後は音信不通になったり、さらに高額のサポート費用を請求されるケースがあります。
「ネットショップを開設すれば月に数十万円稼げます」などの謳い文句で勧誘し、開設費用などの名目で代金を請求されるものの、実際には稼ぐことができず、開設費用が騙し取られるケースです。
(引用元:レイクより「詐欺の実例」

上記の被害事例は一部であり、ほかにも「覆面調査員詐欺」や「スタンプ送信詐欺」などの事例が紹介されています。

怪しい副業に手を出してしまうと、お金を騙し取られるだけでなく、犯罪行為に巻き込まれる危険性もあります。

SNSで募集されている副業は、危険が潜んでいるため避けましょう。

お金が欲しいときにありがちなよくある質問

お金が欲しいときにありがちな、よくある質問について解説していきます。

副業をはじめる際やお金を借りる際は、はじめての人であれば誰しも不安に感じると思います。

特にお金を借りるときは、「SNSで聞く融資は安全なのか?」「もし返済が滞ったらどうしよう…」など、慎重になる人も多いです。

また、中学生や専業主婦はお金を稼げない、借りられないと思う人も多いですが、安全にお金を手に入れる方法はあります。

中学生や専業主婦でも諦めずに、紹介する方法を確認してみましょう。

お金が欲しいときは、切羽詰まった状況であることが多く、詐欺や違法行為に引っかかりやすいです。

知らないうちに危険な方法に手を出さないよう、事前に知っておきましょう。

Q:中学生でも稼げる副業はありますか?

中学生でも稼げる副業は、クラウドソーシングやSNSを使った副業がおすすめです。中学生は労働基準法により、原則アルバイトはできません。

ただ、新聞配達や芸能関係の仕事など、一部の限られた職業では中学生でも働けます。

しかし、負担が大きく簡単にできる仕事ではありません。

クラウドソーシングを使った副業なら、フリーランスとなるため中学生でも働けます。クラウドソーシングなら、自分のペースで働けることから学業の邪魔になりにくいです。

クラウドソーシングで仕事を獲得する以外にも、動画を製作して配信したりブログを立ち上げたりと、SNSを使って稼ぐ方法もあります。

<ココナラ公式サイト「未成年者のサービス利用について>
未成年者もご利用いただけます。ただし、未成年者の会員登録は事前に親権者など法定代理人の同意が必要です。
手続き方法:会員登録画面で親権者・法定代理人の同意入力欄「私はココナラの利用について、親権者の同意を得ています。」にチェックを入れてください。
(引用元:ココナラ公式サイト

中学生が副業で稼ぐときは、2つの注意点があります。

SNSを使った副業詐欺は中学生などが陥りやすい

SNSで「簡単に稼げる」と甘い言葉に誘われて、怪しいサイトに登録したりお金を払ったりしてはいけません。

危険なトラブルに巻き込まれないためにも、しっかり親御さんに相談してから副業をはじめましょう。

中学生でもある程度稼いだ場合は確定申告が必要

働き方にもよりますがSNSなど個人で稼いだ場合、年間48万円の収入を超えると所得税が発生し確定申告が必要になります。

税金を払いたくないなら、収入を年間48万円以下に抑えましょう。

Check

会社員で収入があり、副業を行っている場合は年間20万円を超えると確定申告が必要になります。48万円は会社員ではなく専業の個人事業主の場合になりますので注意が必要です。確定申告に関しては、当事務所で最短2日で申告が可能です。詳しくはこちら

Q:専業主婦がお金を借りる方法を教えてください

専業主婦がお金を借りる場合、収入の有無によって2つの選択肢があります。

わずかでもパートなどの収入があるなら、消費者金融カードローンへ申し込めます。消費者金融は本人に安定した収入があれば申し込めるため、パートなどで毎月数万円の収入があれば申込可能です。

また、消費者金融のカードローンは、WEB完結やカードレスで借入れできるため、配偶者など家族にバレたくない人におすすめです。

一方、働いておらず収入のない専業主婦は銀行カードローンがおすすめです。銀行カードローンのなかには、配偶者に安定した収入があれば申し込めるローンもあります。

銀行カードローンは、低金利で借りられてATM手数料が無料である商品も多く、節約したい主婦に向いています。

ただし「どうしてもお金を借りたいから」と、配偶者の名義で申し込んだりウソの勤務先を入力したりする行為は絶対にやめましょう。

審査では、「虚偽の申告はないか?」「本当に勤務しているのか?」など、隅々まで確認するためウソはバレてしまいます。

Q:Twitterの個人間融資は危険ですか?

Twitterの個人間融資は、ヤミ金融が運営していることが多く危険です。

Twitter上でよく募集される個人間融資では、「お金を振り込みます」といわれても実際にはお金を騙し取られたり、違法な金利で請求されたりする被害が出ています。

<政府広報オンラインより「個人間融資の具体的被害事例」>
SNSで「個人で融資します」という書き込みを見て相手に連絡を取り、60万円の融資を申し込んだ。すると、相手から「まず2万円を銀行口座に振り込むので、そのままこちらへ振り込んで返してほしい。そこで審査をする」と言われ、銀行口座などの個人情報を伝えてしまった。しかし、心配になりやめたいと伝えたら、「すでに1万円を振り込んだので、1週間後に3万円を返すように」と言われた。(20歳代男性)
(引用元:政府広報オンライン

繰り返しお金を貸す行為は、個人間であっても法律上「貸金業」に該当し、国や都道府県の登録が必要です。

また、SNSなどで「お金を貸します」などと、勧誘することも法律に抵触する場合があります。

正当な貸金業者は、かならず「貸金業登録番号」が交付されており、金融庁の「登録貸金業者情報検索サービス」で確認可能です。

Twitterの個人間融資は、どれだけ他の人からの口コミが良くて信用できそうだと思っても、騙されないように注意しましょう。

Q:給与ファクタリングでお金が手に入ると聞きましたが安全ですか?

給与ファクタリングは「貸金業」に該当し、国から登録を受けていない(貸金業登録番号が発行されていない)業者はヤミ金融です。

ファクタリングとは、法人や個人事業主などの事業者が、請求書(売掛債権等)を買い取ってもらい現金化する正当な資金調達方法です。

給与ファクタリングは、個人へ勤務先から支払われる給与を現金化する方法であり、ファクタリング自体は違法ではありません。

ただ、ファクタリングは「貸金業」に該当するため、国や都道府県の登録が必要です。貸金業登録を受けていない業者はヤミ金融であり、高額な手数料を取られたり、不当な取り立ての被害に遭ったりと危険が潜んでいます。

2021年には「無登録」「法外金利を請求した」として、大手給与ファクタリング業者が摘発されています。

金融庁では、給与ファクタリングに関する、実際の被害事例も紹介されています。

・年利換算で数百%にもなる利息の支払
・家族や勤務先へのしつこい電話や大声での恫喝
・高額な遅延損害金の請求
(引用元:<金融庁より「給与ファクタリング」に関する被害事例>

もしも、給与ファクタリングを利用したいと考えているなら、大手だからと安心せずに安全な業者か事前に調べてから利用しましょう。

Q:お金を借りて返済できないとどうなりますか?

借りたお金を返済できない場合、最終的に「財産の差し押さえ」となる恐れがあります。

消費者金融のカードローンで返済期日を延滞した場合は、下記のような流れで進みます。

消費者金融で滞納した場合の流れ
1.電話や郵送で連絡がくる
返済が遅れると電話やメール、郵送で督促状などが届きます。返済日の翌日から「遅延損害金」が発生し、返済するまで損害金の支払いが必要です。ただ、現時点でカードローンへ相談や返済ができれば、大きな問題へ繋がることはありません。

2催告書が届いて一括返済を求められる
複数回の督促状が届いても無視し続けると、「催告書」が届いて一括返済を求められます。催告書は内容証明郵便で届き、「これ以上無視すると法的措置に出ますよ」という最終通告です。

3.給与や財産を差押られる
催告書に応じない場合、裁判所から「訴状」または「支払督促」が届きます。いわゆる「裁判となりますよ」といった書面です。「訴状」または「支払督促」が手元に届いても、異議申し立てをしなかったり返済を拒否したりすると、強制的に給与や財産を差し押さえられる可能性があります。

お金を借りるときは、きちんと返済できる計画を立ててから利用することが大切です。もしも返済できない場合は、すぐに借入先へ相談しましょう。

お金が欲しいときのまとめ

いますぐアプリや副業で稼ぎたいときは、下記の5つのポイントで自分にあった方法を考えるようにしましょう。

アプリや副業で稼ぐPOINT

・いますぐお金が欲しいなら、アプリからお金を借りる
・継続的にお金が欲しいなら副業を検討する
・一時的にお金が欲しいなら、不要品販売や質屋でお金を手に入れる
・「簡単に稼げる」と言われても、危険な副業には絶対に手を出さない
・お金を借りるときは、返済計画を立ててから申し込む

いますぐお金が欲しいときは、自分の状況に合った方法でお金を手に入れましょう。

今後もお金に困らないためにも、いまから継続的な副収入を得ておくことも得策です。

お金が必要だからと焦っていても、決して「審査なしで貸します」「すぐに稼げます」などの、うまい話に騙されないように注意しましょう。

新宿&名古屋の税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社から委託を受け広告収益を得て運用しております。
この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号