Author Archives: 永江 将典

一時的にお金を借りたいときの方法10選!無職でも市役所から借りる手段とは

一時的にお金を借りたいときの方法10選!無職でも市役所から借りる手段とは

【PR】本ページはプロモーションが含まれています。

「急な出費でお金が足りない」など一時的にお金を借りなければいけないシーンは、誰にでも起こり得ます。

本記事は、一時的にお金を借りるときの方法についてご紹介します。

一時的にお金を借りるならカードローンを利用する方法が一般的ですが、収入がないと利用できないローンもあるため注意が必要です。

この記事では、無職の人でも市役所などで相談しながらお金を借りる方法について徹底的に解説していきます。

一時的にお金借りたいときに利用できる制度や金融機関一覧

一時的にお金を借りられる方法をタイプによってまとめました。

申し込み状況によって、自分に合いそうな方法を選んで検討してみてください。
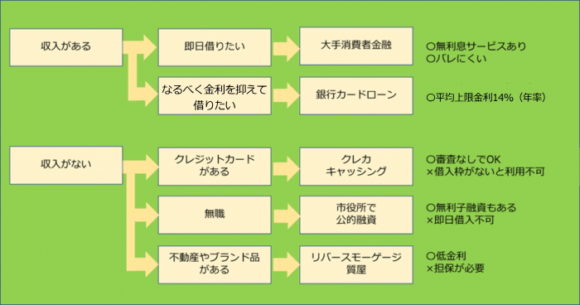
一次的にお金を借りたい時のフローチャート

一時的にお金借りたいときに利用できる制度や金融機関一覧
消費者金融系カードローン ・即日融資可能
・Web申し込みなら最短20分で審査結果が分かる
銀行カードローン ・即日融資不可(会社による)
・審査は60分から1週間程度かかる
ネット銀行カードローン ・即日融資不可
・低金利で利用できるローンが多い
政府・地方自治体の公的支援・融資 ・申請してから融資まで1週間から1ヵ月はかかる
・低金利で借りられる
ハローワークの求職者支援資金融資 ・低金利で借りられる
・月額5~10万円×受講予定訓練月数の融資可能
生命保険の契約者貸付 ・解約返戻金のある生命保険契約者なら、最短で即日融資可能
・解約返戻金の70~90%まで借り入れできる
学生内定者へ内定者専用ローン ・学生でも就職内定者なら借入可能
・元金の支払いは社会人になってからでOK
クレジットカードのキャッシング枠利用 ・所持しているクレジットカードにキャッシング枠が付いていることが必要
・キャッシング枠内で即日利用可能
不動産所有者へリバースモーゲージ ・自宅不動産を担保に毎月利息のみを返済できる
・契約者死亡時に不動産を売却して元金清算できる
質屋で物品を担保に融資 ・物品の査定以外審査も必要なく、即日融資可能
・期限内に返済しないと担保物品が売却されてしまう

一時的にお金を借りたい!すぐに返済できるなら消費者金融の30日無利息で借りる

一時的にお金を借りてすぐに返済できるなら、消費者金融の無利息サービスを利用するのがいいでしょう。

無利息サービスは、消費者金融各社をはじめて利用する人が対象で、30日~180日間の借入利息が0円になるサービスです。

消費者金融は、急いでいる人でもWebやスマホで申し込みでき、審査結果も最短25分程度と早いのが特徴です。

消費者金融の無利息キャッシングの仕組み

消費者金融の無利息サービスとは、具体的にどのような仕組みなのか見ていきましょう。

たとえば、消費者金融で10万円を金利18.0%で30日間借りた場合で考えてみます。

この場合の利息は「借入金10万円×実質年率18.0%÷365日×30日=1,479円」です。

この利息「1,479円」が、無利息サービス適用期間中にかぎり0円になるのが無利息キャッシングです。

ただし、無利息適用期間終了後は元金に対し金利がかかってきます

消費者金融各社で無利息サービス適用の条件や適用期間の計算方法が違うため、利用時にはよく確認するようにしましょう。

プロミスはアプリローンで最短3分審査回答
プロミス

プロミスなら融資を受けるまでの手続きがWeb上で完結でき、最短3分で即日融資が可能です。※プロミスの最短3分融資は、お申込み時間や審査によりご希望に添えない場合がございます。

Webやアプリなら原則24時間365日申し込み可能で、審査結果は申し込み完了から最短3分でメールか電話で連絡があります。

アプリローンの「スマホATM」なら、セブン銀行ATM・ローソン銀行ATMでスマートフォンのみで現金の借り入れが可能です。

プロミスとはじめて契約する方は、メールアドレス登録とWeb明細の利用で30日間の無利息キャッシングも利用できます。

プロミス詳細はこちら

プロミスの特徴

申込対象 ・18~74歳で本人に安定した収入があること
・主婦や学生でもアルバイトパートなど安定した収入がある場合は申込可能
※高校生(定時制高校生および高等専門学校生も含む)は申込対象外。収入が年金のみの場合も申込対象外
※お申込時の年齢が18歳および19歳の場合は、収入証明書類のご提出が必須となります。
無利息サービス 30日間無金利有(以下の必須条件あり)
・はじめて契約する際にメールアドレスを登録
・書面の受取方法を「Web明細」を選択
限度額や貸付金利(実質年率) 限度額800万円まで
金利年2.50%~18.00%%
審査スピード 最短3分
※お申込み時間や審査によりご希望に添えない場合がございます。
即日融資の可否 可能(Web、アプリ)

*契約には本人確認書類が必要になります。
*条件によって収入証明書が必要になります。

アコムは楽天銀行に夜間早朝でも約10秒で振り込んでくれる
アコム

アコムから直接振込してもらうときの振込先口座を楽天銀行にしておくと、毎日受付時間0:10~23:49の間なら10秒程度で振り込んでくれます。

そのほか、三菱UFJ銀行・三井住友銀行・ゆうちょ銀行・みずほ銀行の場合は次の通りです。

月曜 受付時間
① 0:10~8:59
②9:00~23:49
振込実施の目安
① 当日9:30頃
② 受付完了から1分程度
火曜~金曜 受付時間
・0:10~23:49
振込実施の目安
・受付完了から1分程度
月曜 受付時間
① 0:10~8:59
② 9:00~19:59
③ 20:00~23:49
振込実施の目安
① 当日9:30頃
② 受付完了から1分程度
③ 翌日9:30頃

参考:アコム公式サイト「金融機関ごとの振込実施時間」

WEB申込なら最短20分で審査完了融資も可能で、アコムでの契約がはじめてなら契約日の翌日から30日間金利0円で利用できます。

アコムの詳細はこちら>>

アコムの特徴

申込対象 20歳以上で安定した収入があること
無利息サービス はじめて契約する人限定で30日間金利ゼロ
限度額や貸付金利(実質年率) ・利用限度:1万円~800万円
・実質年率:2.4%~17.9%
審査スピード 最短20分で契約完了*
即日融資の可否 可能(Web、アプリ、自動契約機)

*お申込の状況によってはご希望に沿えない場合がございます。
*契約には本人確認書類が必要になります。
*条件によって収入証明書が必要になります。

レイクなら5万円を180日間利息0円で借りられる
一時的にお金を借りるならレイクがおすすめ

レイクは、5万円までの借入れに対し180日間の無利息期間が適用されるカードローンです。

レイクとはじめて契約する人なら、無利息サービスを下記3つのプランから選べます

①お借入額5万円まで180日間無利息
②60日間無利息(Web申し込み限定)
③30日間無利息

レイクアプリなら24時間365日申し込み可能で、21時(日曜日は19時)までの契約手続き完了で、即日融資も可能です。

カードが無くてもセブン銀行「スマホATM取引」を利用すれば、カードレスでキャッシングできるので、利便性を追求したい人にはおすすめのカードローンといえます。

レイク公式サイトを見る>>

レイク無利息注意点

・60日間無利息(Web申込み限定)、5万円まで180日間無利息(契約額1万円~200万円まで)、30日間無利息の併用はできません
・新生フィナンシャルで初めて契約いただいた方が対象。60日間無利息はWeb申込みの方で契約額が1~200万円の方のみ
・無利息期間経過後は通常金利適用となります
・初回契約翌日から無利息適用となります

商号 新生フィナンシャル株式会社
ご融資額 1万円~500万円
ご利用対象 満20歳~70歳
安定した収入のある方(パート・アルバイトで収入のある方も可)
貸付利率(実質年率) 年4.5%~18.0%
※貸付利率はご契約額およびご利用残高によって異なります。
遅延損害金 年20.0%
ご返済方式 残高スライドリボルビング方式
元利定額リボルビング方式
ご返済期間・回数 最長5年・最大60回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数はお借入れ及び返済計画に応じて変動します。
必要書類 運転免許証等
収入証明(契約額に応じて新生フィナンシャルが必要とする場合)
担保・保証人 不要
貸金業登録番号 関東財務局長(11) 第01024号 日本貸金業協会会員第000003号

アイフルは急ぎの審査にも対応!審査結果が出るのが早い

アイフル

アイフルのカードローンはWEB申込なら最短20分の融資も可能なので、急に現金が必要になった時でも安心です。

はじめてアイフルのカードローンを契約する場合は、最大30日間の無利息キャッシングが利用できます。

急ぎの場合はWebからカードローンの申し込みしたあとにコールセンターへ電話を入れると、優先して審査を実施してくれます。

土日祝を問わず、毎日9:00~21:00まで審査をしてくれますので、急ぎの融資を希望する際も安心です。

アイフル詳細はこちら>>

アイフルの特徴

申込対象 ・満20歳以上69歳まで
・定期的な収入と返済能力があること
無利息サービス はじめて契約する人限定で30日間無利息
限度額や貸付金利(実質年率) ・利用限度:1万円~800万円
・実質年率:3.0%~18.0
審査スピード 最短20分で融資可能*
即日融資の可否 可能(Web、アプリ)
10万円を30日借りたときの利息
※無利息期間を適用しない場合
1,479円(実質年率18.0%で借り入れした場合)
10万円×18.0%÷365日×30日=1,479円

*お申込の状況によってはご希望に沿えない場合がございます。
*貸付条件はリンク先の公式サイトをご確認下さい。
*契約には本人確認書類が必要です。
*条件によって収入証明書が必要になります。

SMBCモビットはカードレスでスマホATM取引から即日借りられる
SMBCモビット

SMBCモビットのスマホATM取引なら、カードレスでスマホアプリを使って24時間いつでもお金が借りられます。

原則電話による在籍確認もなく、郵送物もカードもありません

そのうえ振込キャッシングを利用すれば、最短約3分で希望の銀行口座に振り込まれます(※申込の曜日、時間帯によっては翌日以降の取扱となる場合があります)。

SMBCモビット詳細はこちら>>

SMBCモビットカードローンの特徴

申込対象 ・満年齢20才~74才
・安定した収入があること(SMBCモビットの審査基準を満たすこと)
・アルバイト、パート、自営業も利用可能
※収入が年金のみの場合は申込対象外(年金以外に安定した定期収入のある場合は申込可能)
無利息サービス 無し
限度額や貸付金利(実質年率) ・利用限度:1万円~800万円
・実質年率:3.0%~18.0%
審査スピード 最短15分
※申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
即日融資の可否 可能(Web、アプリ)
10万円を30日借りたときの利息
※無利息期間を適用しない場合
1,479円(実質年率18.0%で借り入れした場合)
10万円×18.0%÷365日×30日=1,479円
【Pickup】ドコモ利用者ならdスマホローンがお得に借りれる

dスマホローン

金利(実質年率) 優遇適用後金利 0.9%~17.9%*1
基準金利 3.9%~17.9%*1
限度額 1万円~300万円
審査時間 最短即日*2
融資時間 最短即日*2

ドコモが貸付するdスマホローンは、ドコモ利用者は対象のドコモサービスの利用状況に応じ最大年率3.0%の金利優遇が受けられるローンになっています※1

ドコモの回線契約に基づく優遇金利年率-1.0%、dカード GOLD U、GOLD、PLATINUM契約に基づく優遇金利年率-1.5%(dカード契約ありの場合は年率-0.5%)、d払い残高からのお支払いありに基づく優遇金利※3が年率-0.5%となっており、全部の優遇金利を受けた場合、基準金利から年率3.0%差し引いた金利(年率0.9%~17.9%※1)で借りることが可能です。

原則自宅へ郵送物なしで借りれるので家族に内緒で利用したい人にもおすすめです。ドコモ回線を利用していなくてもdアカウントをもっていれば申し込みができます。

dスマホローン公式サイトを見る>>

注意事項

※1 優遇適用後金利 0.9%~17.9%(実質年率)/基準金利 3.9%~17.9%(実質年率) ドコモ回線などのご利用状況に応じて、最大年率3.0%の金利優遇が適用。適用条件はdスマホローン公式サイトでご確認ください。
※2 即日審査:年末年始を除く。17時までのお申込みに限ります。申込み状況等により、翌営業日以降の審査となる場合がございます。即日融資:システムメンテナンス時間はご利用いただけません。振込実施のタイミングはご利用の金融機関により異なります。
※3 d払い残高からの支払いが対象となります。電話料金合算払いからのお支払い、dカードを含むクレジットカードからのお支払い、dポイント利用は対象外です。ただし、d払い残高からのお支払いとdポイント利用を併用いただいた場合は対象となります。

【Pickup】今人気上昇中のカードローンはau PAY スマートローン
auPAYスマートローン画像

金利 年2.9%~18.0%*
限度額 1万円~最大100万円
審査時間 最短30分
融最短即日* 最短即日*

*2020年4月28日以前にお申し込みの方は8.0%~18.0%(実質年率)
*お申し込みの時間帯や審査状況によっては、翌日以降のご連絡となる場合がございます。

au PAY スマートローンはカードレス(カード発行なし)のため、原則郵送物なしで借りることができます。また、銀行口座登録によって本人確認するので原則本人確認書類の提出も不要となっています。

au IDとの連携(登録情報自動反映)によって、auユーザーは少ない項目で簡単に申し込みができるのがメリットです。auユーザー以外でもその場でau IDを取得して申し込みができます。

借入・返済もスマホで完結し、ATMに行かなくてもau PAYにダイレクトチャージで借入できるローンとなっています(口座振込での借入も可能)。

商号 auフィナンシャルサービス株式会社
ご利用限度額 1万円~100万円(要審査)
金利(実質年率) 年2.9%~18.0%
※2020年4月28日以前にお申し込みの方は8.0%~18.0%(実質年率)
遅延損害金 年20.0%(実質年率)
ご返済方式 借入時残高スライド元利定額返済方式
返済回数及び返済期間 最長60回(5年)
担保・保証人 不要
貸金業登録番号 関東財務局長(4) 第01503号 日本貸金業協会会員第005845号

オリックスマネーはカードレス対応でオリックスの優待サービスも利用できる

オリックスマネー

オリックスマネーの会員は、オリックスグループのサービスが優待価格で利用可能です。

会員限定特典
・オリックスレンタカーの基本料金が優待価格で利用できる
・オリックスカーシェア新規入会でICカード発行手数料(1,050円)が無料のうえ、月額基本料も2ヵ月無料
・個人向けカーリース新規契約でAmazonギフト券2,000円分プレゼント

(引用元:オリックスクレジット会員限定特典)

オリックスマネーはカード発行がなく、アプリやWebから「メンバーズネットカウンター」にログインすれば、お金が借りられます。

アプリを使ってスマホATM取引で利用すればセブン銀行ATMからのキャッシングも可能で、振込融資やインターネット返済などの利用も可能です。

オリックスマネーの特徴

申込対象 ・年齢満20歳以上69歳までの人
・毎月定期収入がある人
・日本国内に居住している人
無利息サービス 無し
限度額や貸付金利(実質年率) ・利用限度:10万円~800万円
・実質年率:1.5%~17.8%
審査スピード 最短60分
即日融資の可否 契約完了後ならアプリで可
10万円を30日借りたときの利息
※無利息期間を適用しない場合
1,463円(実質年率17.8%で借り入れした場合)
10万円×17.8%÷365日×30日=1,463円

※契約には本人確認書類が必要です。
※条件によって収入証明書が必要になります。

LINEポケットマネーは100日間の利息がキャッシュバックされるのでお得
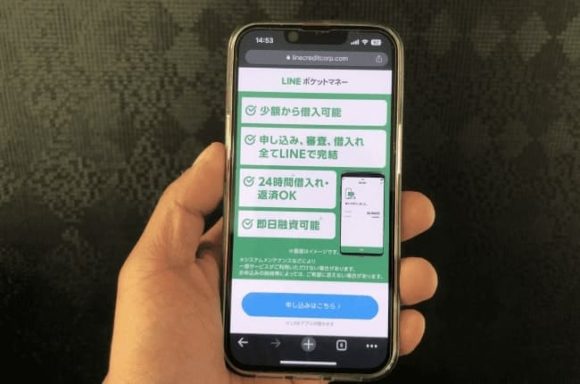
LINRポケットマネー

LINEポケットマネーなら、新規契約日から100日間に支払った利息が後日LINE Payでキャッシュバックされます。

そのため、一時的にお金を借りるのに便利なローンといえます。

申し込みや審査も、普段使っているLINEアプリで完結するので、書類を郵送したり店舗やATMに行ったりする必要はありません。

LINEポケットマネーの特徴

申込対象 ・年齢が満20歳から満65歳までの安定かつ継続した収入の見込める人、その他LINEポケットマネーが認める人
・LINE PayのアカウントタイプがLINE Moneyの人
・日本国内在住の人
無利息サービス 新規契約日から100日間に支払った利息を、後日LINE Payでキャッシュバック
限度額や貸付金利(実質年率) ・利用限度額:3万円~300万円
・実質年率:3.0%~18.0%
審査スピード 最短10分
即日融資の可否 契約完了後なら可
10万円を30日借りたときの利息
※無利息期間を適用しない場合
 1,479円(実質年率18.0%で借り入れした場合)
10万円×18.0%÷365日×30日=1,479円

※契約には本人確認書類が必要です。
※条件によって収入証明書が必要になります。

三井住友カードのカードローンは最大3ヵ月利息0円で借りられる
三井住友カードのカードローン

三井住友カードのカードローンに新規入会すると、最大3ヵ月間利息0円でキャッシングができます。

まさに一時的にお金を借りるのにぴったりなカードローンといえるでしょう。

即時発行で申し込めば最短5分で審査完了し、すぐにアプリから借り入れ可能です。

ただし、即時発行の対象となるのは9:00~19:30に申し込みを完了しオンラインで支払い口座の登録ができる人に限られます。

夜間や早朝の申し込みは翌営業日の発行になるため注意しましょう。

三井住友カード カードローンの特徴

申込対象 年齢満20歳以上69歳以下で安定収入のある人(学生除く)
無利息サービス 入会後、最大3ヵ月間利息0円
限度額や貸付金利(実質年率) ・利用限度額:10万円~900万円
・実質年率:1.5%~15.0%
審査スピード 「即時発行」申し込みなら最短5分
即日融資の可否 アプリで即日融資可
10万円を30日借りたときの利息
※無利息期間を適用しない場合
1,233円(実質年率15.0%で借り入れした場合)
10万円×15.0%÷365日×30日=1,233円

※契約には本人確認書類が必要です。
※条件によって収入証明書が必要になります。

なるべく金利を抑えて一時的にお金を借りたいなら銀行カードローンがおすすめ

三菱UFJ銀行カードローン

なるべく金利を抑えて一時的にお金を借りたいなら、銀行カードローンがおすすめです。

一般的な銀行カードローンの貸付金利は上限年14.0~15.0%前後で、消費者金融の上限年18.0%にくらべると、低い金利で借り入れできるのが特徴です。

今回、なるべく金利を抑えて借りられて返済も手軽にできる銀行カードローンをいくつかピックアップしてみましたので、ぜひ参考にしてください。

三井住友銀行カードローンは来店不要・郵送無しで申し込める
三井住友銀行カードローン

三井住友銀行カードローンは、来店不要・書類郵送なしで申し込め、最短当日審査回答可能な銀行カードローンです。

Webやローン契約機で手続きが完結できるので(本人確認をオンラインでされた方は、WEB完結が可能)、銀行の店舗に行ったり書類を郵送したりなど、面倒な手続きは不要です。

ローン契約機でカードを受け取るもしくは、カードレス*なら郵送も回避できるため、プライバシーを守りたい人にもおすすめのカードローンといえます。

三井住友銀行の普通預金口座を持っていなくても申し込める点は、メリットのひとつです。三井住友銀行に普通預金口座があれば、申込時の入力項目が少なくなるので、簡単に申し込みができます。

借り入れは三井住友銀行のATMだけではなく、全国の提携コンビニATMの利用も可能です。

*三井住友銀行の普通預金口座をお持ちでない方、またWEBよりお申込みのお客さまで、本人確認をオンラインで行った場合に限り「カードレス」の選択が可能
*カードレスを選択の場合は(SMBCダイレクト)インターネットによるご利用となり、ATMはご利用いただけません。

三井住友銀行カードローンの特徴

申込対象 ・満20歳以上満69歳以下
・安定した収入がある人
・SMBCコンシューマファイナンス株式会社の保証が受けられる人
限度額 10万円~800万円
貸付金利(実質年率) ・実質年率:1.5%~14.5%
審査スピード 最短当日*
即日融資 最短当日*
無利息キャッシング なし

*申し込み完了後の確認事項や、本人の確認書類の提出状況によって異なる場合がございます。

銀行カードローンのおすすめ3選
おすすめの銀行カードローン

横浜銀行カードローン

金利 年1.5%~14.6%
限度額 最大1,000万円
審査時間 最短即日
融資時間 最短当日
公式サイト 横浜銀行カードローンHP

“横浜銀行カードローンは、神奈川県、東京都、群馬県(前橋市、高崎市、桐生市のみ)に居住またはお勤めの方におすすめのカードローンです。

横浜銀行の口座なしでも申込可能で、審査時間は最短即日、ご契約と同時に希望の口座へ振込融資ができるため、最短当日融資も可能になっています。

銀行水準の金利なので、消費者金融などの借入を一本化するおまとめローンとしても利用でき、借入・返済の提携ATM手数料は0円(ただし、横浜銀行ATM、コンビニ等ATM以外の提携金融機関ATMでのお借り入れには、所定の利用手数料が必要となります。)と非常に便利になっています。

セブン銀行カードローン

金利 年15%
限度額 初回最高50万円
審査時間 最短翌営業日
融資時間 最短翌営業日
公式サイト セブン銀行カードローンHP

セブン銀行カードローンは原則24時間365日、セブン銀行ATMの借入・返済手数料が0円に加えて、申し込みから契約までアプリで完結するので非常に便利です。

利用にはセブン銀行の普通預金口座が必要ですが、Myセブン銀行(スマートフォンアプリ)からの申し込みなら最短10分で開設が可能となっています(※最短10分で口座を開設するには平日9時から19時までのお申込みが必要です)。

金利が年15.0%で最短翌営業日融資の銀行カードローンなので、急ぎの方にもおすすめです。
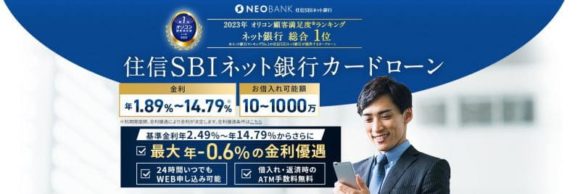
住信SBIネット銀行カードローン

金利 年2.64%~年14.94%
限度額 10万円~1,000万円
審査時間 数日
融資時間 数日

住信SBIネット銀行カードローンの金利は年2.64%~年14.94%の銀行水準となっていますが、下記条件が該当する方はさらに最大0.6%の金利優遇が受けられます。

1.SBI証券口座保有登録済みの方
2.住信SBIネット銀行の住宅ローン*残高がある方
基準金利より年-0.5%
3.住信SBIネット銀行のミライノカード(JCB)を所有し、
かつ住信SBI銀行口座を引落口座に設定している方
基準金利より年-0.1%

金利優遇に加えて「かんたん診断」は最短30秒で金額・金利目安が確認でき、借入や返済時の提携ATM(イオン銀行、セブン銀行、ローソン銀行、イーネット)手数料が0円なのも大きなメリットです。

消費者金融からの借り換えはもちろん、おまとめローンとしての利用もおすすめできます。銀行カードローンでも自宅にカード等の郵送がないため、安心して利用できます。

paypay銀行カードローンの無利息特約なら初回借入日から最大30日間利息0円
paypay銀行カードローン

paypay銀行カードローンは、はじめての借入日から30日間は何回借りても金利0円で利用できるカードローンです。

銀行カードローンで無利息キャッシングの期間を設定しているところは少ないため、利息をできるだけおさえたい人にはおすすめのカードローンといえます。

Paypay銀行カードローンはWebやローンアプリから手続き可能で、必要書類もアプリで提出可能です。

手続き完了メールが届き次第、すぐにお金が借りられます。

申込時に「初回自動借入」を希望しておけば、手続完了と同時に指定金額が普通預金口座に入金されます。

PayPay銀行カードローンの特徴

申込対象 ・申込時の年齢が20歳以上70歳未満
・仕事をしていて安定した収入があること
・paypay銀行に普通預金口座がある個人
・一定の審査基準を満たしSMBCコンシューマーファイナンス株式会社の保証が受けられること
無利息サービス 初回30日間は無利息
限度額や貸付金利(実質年率) ・利用限度額:10万円~1,000万円
・実質年率:1.59%~18.0%
審査スピード 最短60分で仮審査結果の連絡有
即日融資の可否 不可
10万円を30日借りたときの利息
※無利息期間を適用しない場合
1,479円(実質年率18.0%で借り入れした場合)
10万円×18.0%÷365日×30日=1,479円

※契約には本人確認書類が必要です。
※条件によって収入証明書が必要になります。

三菱UFJ銀行カードローンバンクイックはATM手数料無料で少額融資におすすめ
三菱UFJ銀行カードローンバンクイック

三菱UFJ銀行カードローン「バンクイック」なら、三菱UFJ銀行はもちろんセブン銀行・ローソン銀行・イーネットのATMから、ATM利用手数料無料で借り入れができます。

ATMでの借り入れは1,000円単位から可能で、少額の利用でも利用限度額の範囲内ならATM利用手数料無料で何度でも借り入れが可能です。

申し込みもWeb完結で24時間いつでも申し込みできます。

カードローン「バンクイック」の特徴

申込対象 ・年齢満20歳以上65歳未満の人
・原則安定した収入のある人
・保証アコム株式会社の保証を受けられる人
無利息サービス 無し
限度額や貸付金利(実質年率) ・利用限度額:10万円~500万円
・実質年率:1.8%~14.6%
審査スピード 最短で申込日翌営業日以降の9時~21時
即日融資の可否 不可
10万円を30日借りたときの利息
※無利息期間を適用しない場合
1,200円(実質年率14.6%で借り入れした場合)
10万円×14.6%÷365日×30日=1,200円

※契約には本人確認書類が必要です。
※条件によって収入証明書が必要になります。

イオン銀行カードローンなら主婦でも50万円までお金が借りられる
イオン銀行カードローン

イオン銀行カードローンなら、配偶者に安定かつ継続した収入があれば、限度額50万円までなら専業主婦お金借りることが可能です。

ちなみに、配偶者貸付は「原則年収の三分の一までしか借りられない」と定められた総量規制の例外扱いとなります。

ただし、配偶者の同意書が必要となるため、内緒で借りられない点には注意が必要です。

銀行は総量規制の制限を受けませんが、審査によっては配偶者の収入証明書の提出が必要となる場合もありますので、事前に確認してください。

配偶者貸付で必要なもの

1.配偶者の収入を証明する書類
2.夫婦間の身分関係を証明する公的書類(住民票・戸籍抄本など)
3.配偶者貸付を締結することについての配偶者の同意書
4.指定信用情報機関への信用情報の提供などに関する配偶者の同意書を提出する

引用元:日本貸金業協会「総量規制の例外貸付に分類される契約」

イオン銀行カードローンの特徴

申込対象 以下のすべての条件を満たす個人
・日本国内に居住していること、外国籍の場合は永住許可を受けていること
・契約時の年齢が満20歳以上満65歳未満
・本人に安定かつ継続した収入が見込めること
※パート、アルバイト、自営業者、専業主婦(夫)でも申込可
※学生は申込不可
・イオンクレジットサービス株式会社、またはオリックス・クレジット株式会社の保証が受けられること
無利息サービス 無し
限度額や貸付金利(実質年率) ・利用限度額:10万円~800万円
・実質年率:3.8%~13.8%
審査スピード 提出書類の確認と審査によって変動
即日融資の可否 基本はカードが届いてからの融資
イオン銀行口座があれば一度だけ振込融資可
10万円を30日借りたときの利息
※無利息期間を適用しない場合
1,134円(実質年率13.8%で借り入れした場合)
10万円×13.8%÷365×30=1,134

※契約には本人確認書類が必要です。
※条件によって収入証明書が必要になります。

無職でも一時的にお金を借りたいときは?市役所で相談できる
無職でも一時的にお金を借りる

無職で一時的にお金が足りないなら、市役所で相談したうえで国や地方自治体の制度を利用する方法があります。条件を満たせば無職でお金を借りることが可能です。

ただし、国や自治体の支援には融資までに時間がかかったり、利用できる人の条件が厳しかったりするケースがあります。

一方で、低金利または無金利で借り入れできる点は大きなメリットです。

下記に利用できる制度をまとめてみましたので、参考にしてください。

生活福祉資金貸付制度 ・居住地の市区町村社会福祉協議会が窓口
・対象は低所得者、高齢者、障がい者で生活を経済的に支えるのが目的
緊急小口資金 ・緊急かつ一時的に生計の維持が困難となった場合の少額融資
求職者支援資金融資 ・職業訓練受講給付金だけでは生活できないときに申請できる融資制度
職業訓練受講給付金 ・職業訓練を受講する者に毎月給付金を支給するもの
雇用保険 ・失業した場合などの給付金。再就職の援助をするのが目的

市役所で一時的にお金を借りる生活福祉資金貸付制度の内容と手続き方法

市役所

無職の人が国や市町村などの行政機関から一時的にお金を借りるなら、厚生労働省が提供している「生活福祉資金貸付制度」を利用してみましょう。

「生活福祉資金貸付制度」は、低所得者の支援のための貸付ですので、無職でも借り入れできる可能性があります。

生活福祉資金貸付制度の内容

生活福祉資金貸付制度とは、各市町村の社会福祉協議会を窓口に低所得世帯などが利用できる貸付制度です。

資金目的は次の通りです。

・就職に必要な知識・技術の取得のための資金
・大学等への就学のための資金
・介護サービス利用のための資金

資金貸付だけでなく、経済的援助にあわせて民生委員が相談支援をおこなうのが特徴です。

生活福祉資金貸付制度を利用したいときの相談先や申込窓口

生活福祉資金貸付制度に関する問い合わせ先は、住んでいる市区町村社会福祉協議会または都道府県社会福祉協議会です。

問い合わせ先の例
東京都社会福祉協議会 東京都新宿区神楽河岸1番1号セントラルプラザ内
03-3268-7171
愛知県社会福祉協議会 名古屋市東区白壁1丁目50番地愛知県社会福祉会館内
052-212-5500
大阪府社会福祉協議会 大阪市中央区中寺1丁目1番54号大阪社会福祉指導センター
06-6762-9471
広島県社会福祉協議会 広島市南区比治山本町12番2号広島県社会福祉会館内
082-254-3411
香川県社会福祉協議会 高松市番町一丁目10番35号
087-861-0545
福岡県社会福祉協議会 春日市原町3丁目1番7福岡県総合福祉センター(クローバープラザ)内
092-584-3377

引用元: 社会福祉法人全国社会福祉協議会公式サイト

生活福祉資金貸付制度の申込から融資までの流れ

生活福祉資金の申込みから融資までの流れについても、詳しく解説します。

総合支援資金や緊急小口資金を借りる場合は、生活困窮者自立支援制度における自立相談支援機関の利用が前提です。(すでに就職が内定している場合等を除く)。

自立相談支援機関とは、経済的困窮や社会的孤立・家庭内の問題などを抱える人を対象にした自立のための相談窓口のことです。

居住地の市区町村社会福祉協議会に相談すると、資金目的や借り入れ希望内容をヒアリングされ、自立相談支援機関につながれます。

自立相談支援機関では、相談者の個々の状況に応じた自立に向けた支援プランの検討をおこないます。

自立相談支援機関で相談するなかで生活福祉資金(総合支援資金、緊急小口資金)が利用可能と判断されたら、返済計画などを相談し必要書類を申請する流れです。

そのあと、申請書類等をもとに、都道府県社会福祉協議会において最終的な審査がおこなわれ融資可否が決まります。

貸付決定となった場合は、都道府県社会福祉協議会に借用書を提出したのち、貸付金の交付となります。
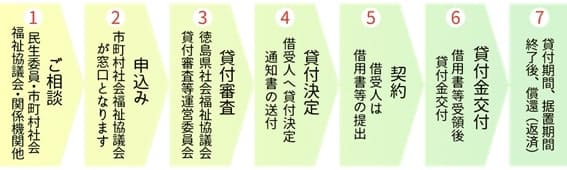
例:徳島県社会福祉協議会の貸付までの流れ

生活福祉資金貸付までの流れ

引用元:社会福祉法人徳島県社会福祉協議会公式サイト

必要書類

基本的な必要書類は以下の通りです。

必要書類

・借入申込書
・世帯全員記載の住民票(世帯主、続柄、本籍等全て記載されたもの)
・健康保険証被保険者証
・所得証明書(学生を除く世帯全員分)
・課税証明書および納税証明書(連帯保証人のみ)
・個人情報保護に関する同意書
・生活福祉資金貸付確認申請書
・その他、社会福祉協議会が指定する書類(申請内容を確認できる書類を申請者に提出)

課税証明書などは市役所などで発行してもらう必要があるため、事前に用意しておくといいでしょう。

社会福祉協議会による審査

生活福祉資金貸付の審査は、都道府県の社会福祉協議会が行います。

審査は1ヵ月以上かかることが多いので、審査中に「追加書類が必要になるなど」不備事柄が多いと審査もさらに長引きますし心象も悪くなります。

事前に自分が貸し付け対象や条件に当てはまるのかを確認し、必要書類をきちんとそろえて提出することが肝心です。

生活福祉資金の融資の特徴

参考までに、無職の人が利用できる「総合支援費」の内容をまとめてみました。

総合支援費の種類とその特徴
生活支援費
※生活再建までの間に必要な生活費用
貸付限度額
・2人以上は月20万円以内
・単身は月15万円以内
据置期間
・最終貸付日から6ヵ月以内
償還期限
・据置期間経過後10年以内
貸付利子
・連帯保証人有は無利子
・連帯保証人無は年1.5%
連帯保証人
・原則必要 ただし連帯保証人なしでも貸付・
一時生活再建費
※生活を再建するために一時的に必要かつ日常生活費で補うことが困難である費用
※就職、転職を前提とした技能習得に要する費用
※滞納している公共料金等の立替費用など
貸付限度額
・60万円以内
据置期間
・貸付の日(生活支援費とあわせて貸し付けている場合は、生活支援費の最終貸付日)から6ヵ月以内
償還期限
・据置期間経過後10年以内
貸付利子
・連帯保証人有は無利子
・連帯保証人無は年1.5%
連帯保証人
・原則必要 ただし連帯保証人なしでも貸付可
住居入居費
※敷金、礼金等住宅の賃貸契約を結ぶために必要な費用
貸付限度額
・40万円以内
据置期間
・貸付の日(生活支援費とあわせて貸し付けている場合は、生活支援費の最終貸付日)から6ヵ月以内
償還期限
・据置期間経過後10年以内
貸付利子
・連帯保証人有は無利子
・連帯保証人無は年1.5%
連帯保証人
・原則必要 ただし連帯保証人なしでも貸付可
緊急小口資金
※緊急かつ一時的に生計の維持が困難となった場合に貸し付ける 少額の費用
貸付限度額
・10万円以内
据置期間
・貸付の日から2ヵ月以内
償還期限
据置期間経過後12月以内
貸付利子
・無利子
連帯保証人
・不要

(注)総合支援資金および緊急小口資金については、既に就職が内定している場合等を除いて生活困窮者自立支援制度における自立相談支援事業の利用が貸付の要件
*据置期間とは資金の借入後返済を開始するまでの猶予期間
*償還期間とは借入金を返済する期間
引用元:社会福祉法人全国社会福祉協議会公式サイト「別表1 生活福祉資金一覧」

返済の仕組み

生活福祉資金の返済は、基本的に借り入れした本人名義の口座から口座振替でおこないます。

口座振替が難しい場合は、払い込み取扱票による返済も可能です。

生活福祉資金貸付制度利用時の注意点

生活福祉資金貸付制度は、低所得者世帯や障害者・高齢者を支援するための制度です。

そのため「自立が難しい」と判断された場合は融資が受けられない可能性があります。

たとえば次のような場合は利用できない可能性が強いため注意が必要です。

利用できないケース

・世帯収入が十分にある
・病気や障害などが理由で今後就労できる見込みがない
・生活保護や失業保険など他の公的支援をうけている
・すでに多額の借金がある。または連帯保証人になっている
・民生委員の面談で申請内容と異なる事態が発覚した

公的支援は国が監督する制度ですので、原資は国民の税金です。

そのため審査は簡単ではありません

申請する際には要件を満たしているかよく確認したうえで手続きをはじめるようにしましょう。

無職でお金を借りたいならハローワークで相談するのがおすすめ
ハローワーク

失業して無職になった場合は、ハローワークで相談するのがおすすめです。

ハローワークでは、無職になった人に対して積極的な就職支援をおこなっています。

要件さえ満たせば、訓練受講中の生活を支援する下記の各種手当や給付金を支給してくれます

1.求職者支援資金融資
2.職業訓練受講給付金
3.雇用保険

求職者支援資金融資なら最大毎月10万円借りられる

「求職者支援資金融資」は、職業訓練受講給付金を受給する予定の人を対象とした貸付制度です。

職業訓練受講給付金を受給しても、その給付金だけでは訓練受講中の生活費が不足する場合に融資が受けられます。

給付を受ける要件は、下記2つをどちらも満たしている人です。

支給要件

1.職業訓練受講給付金の支給決定を受けた
※確認書の交付要件ハローワークに確認申請を行った時点で、支給・不支給の決定が行われていない支給単位期間
(給付金支給申請の対象となる訓練期間)のうち、最初の支給単位期間についての支給決定

2.ハローワークで、求職者支援資金融資要件確認書の交付を受けた方
※確認書の交付要件
・貸付を希望する理由が適当と認められる
・貸付金を返済する意思があると認められる
・暴力団員ではない

ハローワークで要件を満たしていると判断されると、求職者支援資金融資要件確認書が交付され職業訓練受講給付金の支給決定となります。

そのあと、求職者支援資金融資要件確認書や支給決定を受けたことが分かる書類を、ハローワークが指定する労働金庫に持参し、貸付の手続きをする必要があります。

労働金庫の審査に通過すれば、融資決定です。

求職者支援資金融資制度の特徴
貸付額 ・同居または生計を一にする別居の配偶者、子または父母のいずれかがいる場合
月額10万円(上限)1万円単位 × 受講予定訓練月数(最大12)
・上記以外の場合(単身者など)
月額 5万円(上限)1万円単位 × 受講予定訓練月数(最大12)
貸付方法 本人の口座へ貸付金額を一括振込(労働金庫の口座に限る)
担保人・保証人 担保人・保証人は不要
ただし、労働金庫が指定する信用保証機関の利用が条件
貸付利率 年3.0%(信用保証料0.5%含む)
返済方法 貸付日の属する月の翌月末以降、毎月末日が約定返済日
・訓練終了月(就職などにより訓練を途中で辞めた場合は、その日が属する月)の3か月後の末日までは元金据え置き期間として、利息のみの返済
・訓練終了月の4か月後の末日以降、貸付日から5年以内(貸付額が50万円以上の場合は10年以内)に元利均等払いにより返済(ただし、最終弁済時の年齢は65歳)
・貸付金の返済は、本人の労働金庫の口座から自動引き落とし

引用元:厚生労働省「求職者支援資金融資のご案内」

職業訓練受講給付金の概要

雇用保険を受給できない人は、下記すべての支給要件に該当すれば職業訓練受講給付金の支給が受けられます。

支給要件

・本人の収入が月8万円以下
・世帯全体の収入が月25万円以下
・世帯全体の金融資産が300万円以下
・現在住んでいるところ以外に土地・建物を所有していない
・すべての訓練実施日に出席している
・世帯の中に給付金を受給して訓練を受けている人がいない
・過去3年以内に不正行為により特定の給付金の支給を受けたことがない

申し込む場合は、ハローワークに行って求職・職業相談を申し込み、職業訓練の受講申し込みと同時に給付金を申請します。

面接・筆記試験等を受験して合格したら受講でき、毎月一回ハローワークで職業相談を受け、給付金の申請をします。

申請が受理されれば、職業訓練受講給付金と通所手当ても受給可能です。

雇用保険手続きを申請する

失業して無職になっても、雇用保険の被保険者資格があれば失業給付金が受け取れます

受給の要件として下記の条件を満たす必要があります。

受給要件

1.ハローワークに来所し求職の申込みを行い、就職しようとする積極的な意思がある
2.いつでも就職できる能力があるにもかかわらず、本人やハローワークの努力によっても、職業に就くことができない「失業の状態」にある
3.離職の日以前2年間に、被保険者期間が通算して12か月以上ある
※被保険者期間とは、雇用保険の被保険者であった期間のうち、離職日から1か月ごとに区切っていた期間に賃金支払いの基礎となった日数が11日以上又は賃金の支払の基礎となった時間数が80時間以上ある月を1か月と計算する

要件を満たしている場合は、ハローワークで下記のとおり申請をおこないます。

申請方法

①ハローワークで求職の申し込みと、退職時に渡された離職票など必要書類を提出する
②7日間(土日祝日含む)の待機期間のあと、雇用保険説明会に出席する
③待機期間満了の翌日から2か月間は給付制限があるため給付はない
④毎月(4週間に一度)の失業認定日にハローワークに行って、その後約1週間程度で給付される

申請する際に必要な書類は次の通りです。

Check

・離職票1・2
・雇用保険被保険者
・本人確認書類(運転免許証、パスポート、マイナンバーカードなど)
・写真(縦3㎝×横2.5cm)2枚
・本人名義の普通預金口座(郵便局は除く)
・求職申込書(ハローワークホームページでダウンロード可)
・印鑑
・個人番号を確認できる書類

受給金額や受給期間は、賃金日額や離職理由などによって異なるため、詳しくはハローワークにて確認してください。

無職が市役所以外でお金を借りる方法6選
お金借りる

無職の人が市役所などの公的機関以外でお金を借りる方法についても詳しく解説します。

なかには審査なしで低金利で借りられる方法もありますので、ぜひ参考にしてください。

生命保険の契約者貸付

生命保険に加入しているなら「生命保険契約者貸付」が利用できるかもしれません。

生命保険の契約者貸付は、保険の解約返戻金の範囲内で保険会社からお金が借りられる制度です。

契約している保険に解約返戻金があるなら、解約返戻金の7~9割まで借入れができる場合があります。

保険の契約継続中なら審査なしで申し込めますし、金利も年率で2~7%程度と低金利で借りられるケースが多いのが特徴です。

ちなみに、生命保険の契約者貸付の資金使用使途は原則自由です。

返済は保険の満期日までに完了すれば大丈夫ですが、返済が遅れると解約返戻金と相殺されてしまうことがあります。

利息がかさみ解約返戻金を超えてしまうと、保険自体が失効することもありますので注意が必要です。

例:メットライフ生命 契約者貸付の特徴
申込対象 終身保険・積立利率変動型終身保険・逓増定期保険・長期平準定期保険など保険会社所定の保険に加入していて、かつ所定の条件を満たしている人
貸付可能額 契約者の保険種別による
貸付適用利率  2.00%~6.25%
申込方法 ・職業訓練を受講する者に毎月給付金を支給するもの
審査の有無 ・「ご契約者さまWEBサービス」ならWEB上で手続きが完結
・コールセンターでは、電話による手続きが可能
*100万円超の申し込み、または契約者が法人の場合は、書面での手続きとなるためコールセンターへ申し出が必要

引用元:メットライフ生命保険公式サイト「契約者貸付サービスについて」

就職予定の学生なら6カ月後の返済も可能な内定者専用ローンを利用する

就職内定者向けローンは就職内定者は学生でも申し込み可能で、最長6ヵ月間元金の支払いを猶予してもらえます。

元金据え置き期間中は、利息だけの支払いでOKです。

資金使途は下記のとおりで、事業性資金・投機目的資金・負債整理資金以外なら利用できます。

Check

・自動車、オートバイなど車両の購入資金、および免許取得資金
・引越しや家具・家電の購入資金
・卒業旅行資金
・そのほか新生活に備えて必要な資金

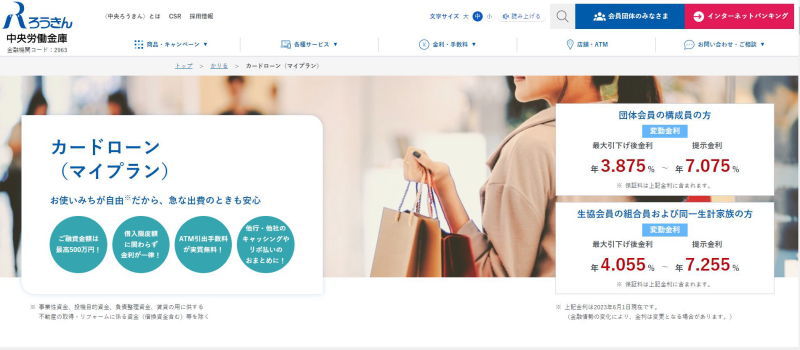
就職内定者ローンは、おもに「ろうきん」が取り扱っていますが、すべての「ろうきん」で取り扱いしているわけではありません。

下記で取り扱い可能な「ろうきん」を表にしていますので、参考にしてください。

就職内定者向けローン取扱一覧表
新潟ろうきん 年1.60~3.90%(使途によって変動)
長野ろうきん 年2.50~3.00%
静岡ろうきん 年2.00%~5.00%
東海ろうきん 年4.70%
例:東海ろうきん 就職内定者向けローン「みらいず」の特徴
申込対象 愛知・岐阜・三重県内に居住し、企業等から就職内定を受けている方で、東海3県下で勤務(見込)し、下記条件をすべて満たす方
(1)お申込み時年齢が満20歳以上30歳未満の方
(2)内定が証明できる書類(内定通知書等)をご提出いただける方
(3)SMBCファイナンスサービス㈱の保証が受けられる方
融資金額 10万円以上100万円以内(1万円単位)
金利 変動金利 年4.70%(保証料込・2023.1.1日現在)
返済期間 1年以上5年以内(元金据置期間を含む)
元金据置期間中の返済金目安 借入金10万円なら利息返済金額(目安) 391円/月

昔に契約したクレジットカードのキャッシング枠で借りる

以前に契約したクレジットカードにキャッシング枠があるなら、借入枠の範囲内でお金が借りられます。

クレジットカードには「キャッシング枠が付いているカード」と「付いていないカード」があります。

もし借入れ枠がないなら審査に申し込む必要があり、人によっては審査落ちすることもあるため、すべての人が借りられるわけではありません。

クレジットカードのキャッシング金利は、15~18%がほとんどです。

消費者金融の上限金利と変わらない金利のため、お金を借りたら早めに返済するように心がけましょう。

質屋なら審査なしで借りられる
質屋でお金を借りる

ブランド品や貴金属を持っているなら、質屋を利用して審査なしでお金が借りられます。

質屋でお金を借りる方法は簡単で、身分証明書を提示し物品を査定してもらい物品の価値に応じた現金と質札を受け取るだけです。

物品の査定以外、申し込みや審査などの手続きはなく即日融資も可能です。

ただし、利息制限法の規制を受けない質屋の利息は年利108%にもなりますので、月利も高く借り入れには注意が必要です。

質屋を利用しても、返済に対する催促や取り立ては一切ありません。

質札の期限内に返済しない場合は預けた物品が売却されてしまい、2度と預けた商品は戻ってこないので早めの返済がおすすめです。

無職がお金を借りてはいけない4つの業者

無職の場合は返済の目途もたたず、お金を借りること自体に不安を覚えることも多いでしょう。

しかし生活が立ち行かなくなってしまうと安易にお金を貸してくれる業者に頼ってしまうかもしれません。

ここからは、無職が絶対に手を出してはいけない違法業者の例をまとめてみました。

違法な業者を利用してしまうと、自分だけではなく家族にも迷惑がかかるため絶対に利用しないようにしましょう。

無審査で貸してくれる闇金業者

無審査でお金を借りてくれる業者は、闇金業者と思って間違いありません。

貸金業法では、融資をおこなう際の返済能力の調査を義務付けています。

したがって、はじめから「審査をしない」と広告を出している業者は、違法業者と判断できます。

無職でお金に困っているときに「低金利融資」や「無審査でお金貸します」などの好条件が書かれた広告を見ると、つい利用しようとする気持ちになるかもしれません。

闇金業者は法外な手数料を取るだけではなく、貸付金を回収できないと自宅や職場に嫌がらせをしてくる場合もあります。

悪質なヤミ金業者のなかには、実在する業者(アコムやプロミスなど)の商号やロゴを不正使用し、正規の業者を装いアプローチしてくるケースがあります。

悪質業者は、日本貸金業協会のホームページから調べられます。

参考情報

日本貸金業協会

個人間融資

SNSやインターネット掲示板で募集されている個人間融資も、絶対に利用してはいけません。

個人であっても、反復継続する意思をもって金銭の貸付けをおこなうことは、貸金業法上の「貸金業」に該当します。※貸金業を営む場合は国や都道府県の登録を受ける必要があります。

さらに、不特定多数が閲覧可能なSNSで融資を勧誘する行為は、貸金業法で規制されている「貸金業を営む目的をもって貸付けの契約の締結について勧誘をすること」に該当するおそれがあります。

貸金業の登録をせずに上記のような行為をおこなうことは違法であり、いずれも罰則の対象です。

個人間融資では違法な高金利での貸付けがおこなわれるほか、個人情報が悪用されるなどのトラブルに巻き込まれる危険性があります。

ヤミ金融業者による個人間融資は、絶対に利用しないようにしましょう。

金融庁「SNS等を利用した「個人間融資」にご注意ください!」
・ 個人であっても、反復継続する意思をもって金銭の貸付けを行うことは、貸金業に該当します。
・ 不特定多数が閲覧可能なSNS等で「お金を貸します」、「融資します」などと書き込んで、契約の締結を勧めることは、貸金業法の規定に抵触する場合があります。
・ 個人を装ったヤミ金融業者により違法な高金利での貸付けが行われるほか、更なる犯罪被害やトラブルに巻き込まれる危険性があります。

引用元:金融庁公式サイト

クレジットカードの現金化をしてくれる業者

クレジットカードで借りられないからといって、ショッピング枠の現金化業者を利用するのは危険です。

そもそも「ショッピング枠現金化」はクレジットカード会員の規約違反です。

規約違反が発覚するとクレジットカードが強制解約されたり一括支払いを求められたりすることがあるため、くれぐれもクレジットカードの現金化には手を出さないようにしましょう。

日本クレジット協会「消費者の皆様への注意」
1. クレジットカード会社は、換金を目的とするクレジットカードの利用を認めていません。このことは、クレジットカード会社とカード会員との約束事である「クレジットカード会員規約」に記載されています。また、クレジットカードで現行紙幣・貨幣を購入することはショッピング枠の現金化に該当します。このようなことは、規約違反として、「残金の一括請求」、「カードの利用停止」、「カードの強制退会」等のペナルティを受けることにもなります。
2. クレジットカードのショッピング枠を現金化しても、カード利用した代金はクレジットカード会社に支払わなければなりません。その場でいくらかの現金を手に入れたとしても一時的にしのげるだけで、結局は自分の債務を増やすことになります。
3. クレジットカードのショッピング枠を現金化する業者に提供したカード番号や個人情報等が悪用されてしまうことがあります。
4. 場合によっては、利用者本人が犯罪に問われることやトラブルに巻き込まれることもあります。

引用元:一般社団法人日本クレジット協会

給与ファクタリング

給与ファクタリングとは、支給予定の給与を担保に一定の手数料を差し引き、先に現金を貸してくれるサービスのことです。

業者として給与ファクタリングのサービスをおこなうためには、貸金業の登録が必要です。

貸金業登録を受けていないヤミ金融業者の給与ファクタリングを利用すると、法外な手数料を請求されるケースもあり注意が必要です。

また、お金の貸し借りでトラブルが発生すると大声で恫喝したり勤務先に嫌がらせをしたりすることもあり、悪質な取立て被害を受ける危険性があります。

また、高額な手数料を支払うと本来受け取る賃金よりも少ない金額しか受け取れなくなるため、生活がかえって悪化する可能性が高いです。

ヤミ金融業者を利用するのは絶対にやめましょう。

金融庁「ファクタリングに関する注意」
・ファクタリングとは、債権を期日前に一定の手数料を徴収して買い取るサービス。
・個人が勤務先に対して有する給与(賃金債権)を対象とした「給与ファクタリング」を業として行うことは、貸金業に該当(貸金業登録が必要)。貸金業登録を受けていないヤミ金融業者を利用すると、様々な被害や生活破綻につながるおそれがある。

引用元:金融庁公式サイト

一時的にお金を借りたいまとめ

一時的にお金を借りる場合、即日借りたいなら消費者金融のカードローンを利用し、なるべく金利を抑えて借りたいなら銀行カードローンを検討してみましょう。

無職の人がお金を借りるなら、生活福祉資金貸付制度や緊急小口資金、または求職者支援資金融資などに申込む方法があります。

ただし、いくらお金に困っているからといって違法業者は絶対に利用してはいけません。

生活に困っているなら、焦らずに身近な人や市役所の福祉窓口に相談するようにしましょう。

新宿&名古屋の税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社から委託を受け広告収益を得て運用しております。
この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

収入証明書不要のカードローンを一挙公開!即日融資可能なおすすめの借入先を税理士が解説

収入証明書不要のカードローンを一挙公開!即日融資可能なおすすめの借入先を税理士が解説

【PR】本ページはプロモーションが含まれています。

貸金業法が平成22年6月18日に大きく変わり、消費者金融等の貸金業者からの借入総額は年収の3分の1を超えない「総量規制」が設けられました。

多重債務に陥ってしまう個人の方が増えたために保護する観点から設けられたのですが、借入額や年収次第ではお金に困っても貸金業者から借りられないことがあります。

この総量規制のため、消費者金融など貸金業者が提供しているカードローン・キャッシングではお申込者の収入を確認するために収入証明書の提出を求めています。

収入証明書は最新の源泉徴収票、直近1ヵ月分の給与明細書、市民税・県民税決定通知書、課税証明書または通知書、所得証明書または通知書などです。

保管している方が多いでしょうが、もし保管していなかった場合は急な出費で即日融資を受けたい時に新規借入が制限されることがあります。

この記事ではどのカードローンなら収入証明書不要で借入できるのか紹介していきたいと思っています。おすすめのカードローンは下記に紹介しているのでぜひ参考にして下さい。

収入証明書不要カードローンおすすめランキングを紹介

最初に収入証明書不要で借りれるカードローンのおすすめランキングを掲載します。

基本的に消費者金融カードローンがメインになりますが、借入希望額が50万円以下または、他の消費者金融・クレジットカードのキャッシング残高と借入希望額の合計が100万円以下であれば、原則収入証明書の提出は不要となっています。

銀行カードローンでも借入希望額が50万円以下であれば基本的に収入証明書は不要(銀行によって基準が異なります)となっていますが、銀行は審査が厳しいため、50万円以下でも収入証明の提出を求められる可能性があります。

そのため、ランキングでは銀行カードローンは除外して掲載しています。

収入証明書不要で申込みするならプロミスがおすすめ

プロミス収入証明書不要

CMでお馴染みのプロミスですが、審査時間が最短3分(※お申込み時間や審査によりご希望に添えない場合がございます)と短いのが特徴です。

webなら24時間いつでも申込できるため、前日の夜に申込すれば翌日には融資が受けられます。契約書やカード等の郵送物をなしにできるweb完結が利用できます。

また土日でも三井住友銀行かPayPay銀行などの24時間振込可能な金融機関の預金口座を持っていれば最短10秒で口座に融資が振込される瞬フリというサービスが非常に便利です。初めての方はメールアドレス登録とweb明細利用の登録をすれば30日間無利息で利用できます。

プロミスはセブン銀行ATMからスマホアプリで借入や返済ができ非常に便利です。

金利 年2.5%~18.0%
限度額 1~800万円
審査時間 最短3分*
融資時間 最短3分*
収入証明書 原則50万円または借入の総額が100万円を超える場合は必要
(それ以下でも収入証明書が必要になる場合あり)
公式サイト プロミス詳細はこちら

*お申込み時間や審査によりご希望に添えない場合がございます。

アコムも一定条件なら収入証明書不要で借りれる

アコム収入証明書不要で借りる

アコムの審査時間は最短20分(※お申込時間や審査によりご希望に添えない場合がございます。)となっており即日融資が可能なカードローンです。

アコムと初めて契約した場合、30日間金利0円サービスを利用できます。また楽天銀行の口座を持っていれば、原則24時間365日最短10秒で振込融資を受けることができます。

金利 年2.40%~17.90%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
収入証明書 原則50万円または借入の総額が100万円を超える場合は必要
(それ以下でも収入証明書が必要になる場合あり)
公式サイト アコムの詳細はこちら

*お申込み時間や審査によりご希望に添えない場合がございます。

アイフルは原則在籍確認なしで即日借入が可能

アイフルから収入証明書なしで借りる方法

アイフルはカードローントップクラスの融資スピードで、WEB申込から最短18分融資が可能となっております(※お申込みの状況によってはご希望に添えない場合がございます)。

また原則電話による在籍確認をしていない※ため、勤務先への電話による在籍確認が不安な人はアイフルがおすすめです(※申込内容に不備があれば電話確認有)。

今すぐにでもお金を借りたい人はWEB申し込み後にコールセンターに電話して急いでいる旨を伝えることで優先的に審査をしてもらえます。

WEB完結はもちろん、自宅への郵送物なしにも対応しているため、全ての面でおすすめなカードローンです。

金利 年3.0%~18.0%
限度額 最大800万円
審査時間 最短18分*
融資時間 最短18分*
収入証明書 原則50万円または借入の総額が100万円を超える場合は必要
(それ以下でも収入証明書が必要になる場合あり)
公式サイト アイフル詳細はこちら

*お申込み時間や審査によりご希望に添えない場合がございます。

収入証明書不要で借りられるカードローンはどこなのか

収入証明書不要で借りたい女性

貸金業者に50万円を超える借入を行う場合、他社の貸金業者を含めた借入総額が100万円を超える場合は収入証明書が必要なだけで、これ以下(50万円以下または他の貸金業者との借入合計が100万円以下)の場合は提出不要です。

運転免許証や保険証、パスポートなどの本人確認書類のみでお申込みすることが可能です。消費者金融などのカードローン・キャッシングへインターネットでお申し込みするときのお申込フォームには希望契約額を選択する項目があります。

収入証明書を保管していなくて提出できない場合は50万円以下を選択、他社の貸金業者から借入がある方は合計で100万円を超えない希望契約額を選択されると良いです。

また総量規制において借入できる金額も制限されました。年収の1/3を超える借入はできなくなったのです。しかし総量規制の対象となるのは消費者金融や信販会社といった貸金業者のみとなっているのです。

総量規制のポイント

・年収の1/3までしか借入することができない
・50万円または貸金業者からの借入総額100万円を超えると収入証明書必要

総量規制には例外貸付と除外貸付がある

総量規制には例外貸付と除外貸付があります。例外貸付は顧客が一方的に有利になる借換えローン、緊急医療費の借入、配偶者と併せて年収3分の1を超えない借入などです。

除外貸付は住宅ローンや自動車ローン、担保が自宅以外の不動産担保ローンなどです。

専業主婦の方でも配偶者と併せて年収3分の1を超えなければ借入することが可能です。その代わりに配偶者の同意や婚姻関係を証明できる書類の提出が必要です。

銀行カードローンは総量規制対象外の為、収入証明書不要で借りれるのか?

銀行は収入証明書不要で借りられるのか?

貸金業法は貸金業を対象にしており銀行は対象外です。このため銀行のカードローンによって収入証明書が不要になる借入額がまちまちです。

100万円を超える借入で提出が必要になる銀行カードローンもあれば、オリックス銀行カードローンように、原則300万円以下は収入証明書不要の銀行のカードローンもあります。(現在は50万円以上で必要になります)

収入証明書の提出だけを見ると消費者金融など貸金業者のほうが50万円を超える借入と低いです。希望契約額を大きくしたい場合は銀行のカードローンのほうが有利となっています。

その代わりに銀行のカードローンのほうが審査に厳しい傾向がありますので、借入する時には銀行カードローンか、消費者金融か、よく考えて申込みすることが大切と言えます。

カードローンはなぜ収入証明書が必要なのか?

収入証明書が借入に必要な理由

総量規制で年収の1/3までしか貸付できないため、年収を把握するのに必要となるのです。収入証明では契約者の返済能力が確認できます。

そもそも総量規制導入の背景には、貸金業者(主に消費者金融)が、借り手の返済能力を超える貸付を行い、返済不能に陥るといったケースが多発したことにあります。そこで国が返済可能な借入額は年収の1/3と設定したのです。

また収入も原則、申告のみでよかったのですが、借りるために虚偽の申告する人も多く、一定の借入額(50万円または総借入額100万円)を超える場合は、収入証明提出を義務化することにより多重債務問題の解決を図ろうと導入されたのです。

つまり健全な取引を行うために収入証明書の提出は必要なのです。消費者金融で借入できなくなった人が、違法な高金利で貸付を行う「闇金」に手を出さないように銀行カードローンが受け皿となったのです。

貸金業法で認められている収入証明書の種類を紹介

収入証明書と言ってもいろいろな種類がありますが、カードローン審査で認められている収入証明書は下記になります。

収入証明書の種類

・源泉徴収票(直近の期間に係るもの)
・支払調書(直近の期間に係るもの)
・給与の支払明細書*直近の2か月分以上(地方税額の記載があれば1か月分)
・確定申告書(直近の期間に係るもの)
・青色申告決算書(直近の期間に係るもの)
・収支内訳書(直近の期間に係るもの)
・納税通知書(直近の期間に係るもの)
・納税証明書(直近の期間に係るもの)
・所得証明書(直近の期間に係るもの)
・年金証書
・年金通知書(直近の期間に係るもの)

※上記④から⑨の書類については、複数年分の事業所得を用いて年収を算出する場合には、その複数年分の書類が必要となります。

カードローン審査で収入証明書の提出を求められた場合、上記のどれかを提出することになります。給料明細書は直近2ヶ月分となっていますが、これは2ヶ月の平均を12ヵ月計算して年収にするためです。

賞与(ボーナス)がある会社であれば、賞与明細も提出しなければ賞与分は年収に含まれなくなります。総量規制で年収の3分の1ギリギリの人は賞与明細も提出しなければ、総量規制オーバーで審査落ちになる可能性もあります。

収入証明書はカードローンだけではなく、住宅や自動車ローンなどの審査、最近では結婚相談所の入会の必要書類にもなっていますので、特に会社から発行される源泉徴収票は保管しておくことが大切です。財布の中に入れて保管している人も多くいます。

消費者金融や銀行カードローンの収入証明不要な金額はいくら?

消費者金融プロミス

消費者金融と銀行カードローンの年収証明不要な金額を比較してみました。消費者金融と銀行カードローンを比較しても収入証明書が必要な金額に違いはありません。

今回比較している銀行カードローンは大手となっています。地方銀行には、収入証明書が不要な金額が大きくなっているカードローンもあります。

以前、銀行カードローンは、100万円~300万円まで収入証明書不要で借入できていました。

しかし過剰貸付問題により審査の厳格化を求められ現在は50万円以上で必要となるカードローンが多くなっています。

収入証明書不要な金額は消費者金融でも銀行でも大きな違いはありません。

ただ融資までの時間が短いのは消費者金融です。

収入証明書不要のカードローンなら審査に通りやすいのか?

収入証明書不要だからといって審査に通りやすい、審査が甘いということは間違いです。

収入証明書が無くても消費者金融や銀行は年収を把握できます。虚偽の申告をして明らかにおかしな収入を申告してもバレてしまい審査に影響を与えます。

細かくは把握できないため、10万円~20万円程度であればバレないかもしれません。万が一収入証明書の提出を求められたら印象はよくありませんので正直に申告はしましょう。

カードローンを選ぶ基準はやはり金利?

カードローン金利で選ぶなら?

カードローンを選ぶ時に収入証明書不要額も気になりますが、やはり一番気になるのは金利ではないでしょうか?

貸金業協会のデータによれば、借入先を選択する時に重要視するポイントは「金利が低いこと」が65.4%となっています。2位が「申込み手順がわかりやすいこと」が39.7%となっています。

人気カードローンの金利を比較してみました
アコム 年2.40%~17.90%
三井住友銀行カードローン 年1.5%~14.5%
楽天銀行スーパーローン 年1.9%~14.5%
静岡銀行カードローン 年4.0%~14.5%

金利を比較するなら下限金利より上限金利をチェックが必要です。

下限金利はどのカードローンも5%以下で1%台のカードローンもあります。下限金利がが適用されるのは、限度額の上限近くまで借入できた場合です。

そんな大きな限度額で利用できる人は、ほとんどいないので下限金利で比較する意味はありません。

初めての利用の場合は、ほぼ間違いなく上限金利が適用されます。おまとめローンや借り換えローンとして大きな金額を借入する場合は、金額によって上限金利より低い金利が適用されることもあります。

上限金利を比較すると銀行カードローンが2%~3%低いです。消費者金融は、ほとんどが18.0%で設定されています。金利で選ぶなら、上限金利の低い銀行カードローンをおすすめします。

収入証明書があれば在籍確認の必要がない?

収入証明書不要で在籍確認なし

収入証明書不要な金額や金利はカードローンを選ぶ要素となってきます。その他にも借入がバレる可能性が低いカードローンを選ぶ基準にしている人もいるのではないでしょうか?

借入がバレる可能性として自宅への書類郵送と勤務先への在籍確認が挙げられます。

web完結の条件として三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行の口座を持っていること、給与明細2ヶ月分、運転免許証かパスポート、保険証の4つがあれば利用できます。

カードローンは健康保険証のみでは借入できなくなったのか?

収入証明書不要で申込可能な場合でも本人確認書類は必ず必要となります。しかしこの本人確認書類の条件が変わりました。原因は平成28年10月1日に犯罪収益移転防止法が改正されたからです。

本人確認書類とは免許証や保険証、パスポートが挙げられるのです。変わった点は顔写真付きであることが条件となりました。つまり免許証やパスポートはクリアするのですが、保険証だけでは借入ができなくなったのです。

保険証しかない人は借入ができなくなったわけではなく、住民票等の住所がわかる書類があれば借入は可能となります。しかし、収入証明書不要でも保険証しか無ければ住民票を用意しなければならなくなったのは少し不便です。

免許証の住所を書き換えていなかったら借入できない?

住民票の異動をしておらず、免許証の住所も旧住所のままという人もおられると思います。そんな場合は免許証の住所を現住所へ書き換えなければ審査して貰えないのでしょうか?

そのような場合でも、居住していることを証明できる書類があれば問題ありません。例えば電気、ガス、水道等の公共料金の領収書、納税証明書等を用意すれば審査可能となります。

しかし、あまり古いものだと居住している証明とならないため、できれば直近、古くても半年以内のものを用意しましょう。

居住している証明書がないからといって、嘘をついて旧住所(免許証住所)で申込することは絶対に辞めましょう。運よく借入できてもバレたら一括返済を求められたり、最悪詐欺罪で訴えられることもあります。

専業主婦(夫)は配偶者の収入証明書不要で借入できるのか?

専業主婦(夫)は消費者金融から借入できないと考えて下さい。配偶者の同意があれば貸付できますが、実際は行われていません。

全ての銀行ではありませんが、専業主婦(夫)でも借入できるカードローンがあります。金額はMAX30万円~50万円までと考えて下さい。

審査は配偶者の年収に基づいて審査されます。申告のみで収入証明書不要で借入できるカードローンもあります。

収入証明書不要でフリーローン・マイカーローンは借りれる?

収入証明書なしマイカーローン

カードローン以外にもフリーローンというお金を借りれる商品があります。一般的に消費者金融ではなく銀行や信金などで取り扱っています。

フリーローンはその名の通り、使い道自由なローンであり、おまとめローンとして利用できることもあります。

カードローンとフリーローンの大きな違いは商品性です。カードローンは限度額内で追加借入可能、フリーローンは返済のみとなっています。

収入証明書が必要となる金額は銀行などの審査次第によって変わってきますが、収入証明書は原則必要と考えておいたほうがいいでしょう。

またマイカローンも同じく審査次第によって収入証明書は必要となってきます。

カードローンとフリーローン・マイカーローンでは金利も違ってきます。フリーローン・マイカーローンの方が低金利で借りれるほうが多いです。

カードローンとフリーローン・マイカーローンをどちらを利用するかは収入証明書の要・不要で判断すべきではありません。

収入証明書不要でクレジットカード審査は通るのか?

収入証明書不要でクレジットカード審査は通る?

収入証明書不要でクレジットカードの審査を通り作ることはできます。

ご存知のようにクレジットカードにはショッピング枠とキャッシング枠があり、ショッピング枠は割賦販売法が適用されるため収入証明書が必要となる金額は決まっていません。

ただキャッシング枠はカードローンと同じく貸金業法が適用となるため、50万円または他社との借入総額100万円超となれば収入証明書が必要となります。それ以下でも必要な場合あり。

つまり収入証明書なしでクレジットカードを作るならショッピング枠のみ申し込みするようにしましょう。

学生ローンは収入証明なしでも借入できる?

学生(大学)でもお金を借りたい時に学生ローンで検索するとあまり知らない会社(アミーゴやキャンパスなど)が出てきます。

それらでは実際学生ローンを取り扱っていますが、貸付条件は消費者金融おすすめのアコムやプロミスなどと大きな違いはありません。

その理由はどちらも貸金業登録をしている業者だからです。

学生ローンの中には18歳以上で借りれるとこもありますがが、基本的に学生ローンであっても20歳以上や安定した収入(バイトなど)が必要となります。

つまり学生ローンでも50万円以上または借入総額100万円を超える時は収入証明書が必要となります。

ただ学生に対して50万円以上貸し付ける学生ローンはなく、総額100万円を超える業者もほとんどないでしょう。もし貸してくれるなら違法業者という可能性もあります。

そういうことも踏まえると学生がお金を借りるなら学生ローンではなく大手消費者金融できないでしょうか。

まず大手であるという安心感もあります。大きな金額は無理でしょうが少額(10万円くらいまで)なら審査を心配する必要もありません。

収入証明書不要なら嘘の年収で申込みしてもいいのか?

一定額までは収入証明書不要で借入できるのは説明してきた通りです。つまり申告した年収は申告を基に審査することになります。

そうすると申込者が嘘の年収(実際より多く)を申告すれば、いくらでも収入証明書がなくても借りれることになってしまいます。

当然数万~数十万といった差であればバレない可能性もありますが、実際は勤務先や役職、勤続履歴などでおおよその年収は判断できるようになっています。

つまり嘘をついてもほとんどの場合バレてしまいます。嘘をついてもバレますし、嘘ついて多く借りても返済できなくなるだけなので、正直に申告しましょう。

銀行カードローンの過剰貸付が以前に社会問題になりました

この記事も説明していますが、銀行カードローンは以前収入証明書不要で借入できたり、総量規制対象外のため貸付できる金額に制限がありませんでした。それにより過去に消費者金融であった過剰貸付が銀行カードローンによって行われ2017年4月頃に社会問題となりました。

そして今までなら総量規制以上(年収の1/3以上)の借入、収入証明書がなくても大きな金額の借入も銀行カードローンなら可能となっていました。しかし、自主規制という形で貸付上限の減額、収入証明書が必要となる金額の引き下げ等で審査の厳格化を行っています。それに伴い銀行カードローンの限度額内での借入が急にできなくなる可能性も十分にあるのです。

現在総量規制以上に借入している人は、新たな借入することが厳しくなってくるので銀行や消費者金融で「おまとめローン」「借り換えローン」を利用して債務を減らしていくようにすることが大事になってきます。

もちろん新たな借入ができないからといって闇金から借入することだけは絶対に辞めましょう。そして返済が苦しいのであれば弁護士等へ相談するようにして下さい。

この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社、SMBCコンシューマーファイナンス社、アイフル社から委託を受け広告収益を得て運用しております。

アコム審査は学生でも借りられるのか?消費者金融から50万円借りる方法を解説!

アコム審査は学生でも借りられるのか?消費者金融から50万円借りる方法を解説!

アコム審査

【PR】本ページはプロモーションが含まれています。

大学生や専門学生などでお金に困った時、最初に思いつくのが友達や親からお金を借りる手段だと思います。

一人暮らしをしてる人は、どうしてもお金がなくて親や友達に1回ぐらいはお金を借りたことがあると思います。

しかし、いくら友達や親だとしても何度も「お金を貸して欲しい」と言うのはかなり抵抗があり、友達にもいいづらい面があります。

そんなときに便利なのが消費者金融です。消費者金融は借り手のプライバシー保護を重要視しているため、消費者金融からお金を借りていることはバレることがないため、安心して借りることができます。

今の消費者金融は契約だけしておけば即日融資は原則24時間365日の業者が多く(アコムは楽天銀行の口座があれば原則24時間365日最短10秒で振込可能)、土日祝でも夜中でも朝でもすぐに振込融資が可能になっていますし、カードがあればコンビニなどの提携ATMからいつでも借入・返済ができて非常に便利です。

そのため大手消費者金融のカードを1枚でも持っていれば、普通の生活ならお金の悩みをある程度解決してくれるはずです。

しかし、アコムなどの大手消費者金融は「学生でもお金を借りることができるのか?」申込する前に多く人が不安に思う事です。

そこでこの記事では、アコムをメインに学生が大手消費者金融からお金を借りる方法について徹底解説しています。

また消費者金融から初回限度額50万円を借りる方法についても説明してますので、是非参考にしてみてください。

アコム審査は大学生でも借りることができるのか?【2024年版】

最初に結論を言いますが、アコムをはじめ大手消費者金融は学生への融資を積極的に行っています。むしろ一般の会社員よりも学生への貸付を増やしたいとまで思っています(20歳以上で本人に安定した収入がある学生は借入が可能)。

アコムからお金を借りる条件は基本的に上記の2つになります。これを学生に当てはめてみると、学生でも未成年者はアコムから融資を受けることはできません。

なので学生でも十分にアコムやその他大手消費者金融からお金を借りることが可能です。

ただし、誰でも借りれるかと言えばそうでもなく、アコムから融資を受けるには下記の条件が必須となります。

アコムからお金を借りる条件

・20歳以上
・アルバイトなどの安定収入がある

アコムからお金を借りる条件は基本的に上記の2つになります。これを学生に当てはめてみると、学生でも未成年者はアコムから融資を受けることはできません。

そして20歳以上だとしても、安定収入がなければ審査通過することができないのです。

アコム学生利用条件

金利 2.40%~17.9%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アコムの詳細はこちら

*お申込時間や審査によりご希望に添えない場合がございます。

アコムは18歳19歳への貸付は行っていません

成人年齢引き下げに伴い、プロミスなどの一部消費者金融では18歳、19歳への貸付も行われていますが、アコムは20歳以上が貸付条件となっています。

そのため、20歳未満の学生の方はアルバイトなどの安定収入があったとしても申込不可となっていますので注意しましょう。

20歳未満の学生は「18歳・19歳がカードローンでお金を借りる方法」を参考にしてください。

アコムはアルバイトでも安定収入とみなされる

アコムはアルバイトでも安定収入

安定収入と聞くと、正社員で働いてなければ認められないと思うかもしれませんが、アコムなどの大手消費者金融はアルバイトやパート、派遣社員であっても毎月給料が入るのであれば、安定収入とみなされます。

仮に大学生で居酒屋のバイトで月6万円の収入があれば、立派な安定収入になるのです。

そして、学生のバイトの場合はそこまで勤続年数は審査に影響しません。

会社員の場合は勤続年数が3ヶ月未満など短い場合は限度額が低くなるなど審査に影響がありますが、学生の場合はアルバイトなので仮に働き始めたばかりであったとしても、バイトを辞めることが決まってなければ問題ありません。

アコム以外で学生融資に積極的な消費者金融会社

アコム以外でも学生に積極融資中な消費者金融を紹介します。大手消費者金融は銀行と違い、主に大学生に対しての審査通過率は高めになりつつあります。

アルバイトをしていない人は審査通過できませんが、借入が無く多少のアルバイト収入があれば多くの学生は審査通過することができるでしょう。

プロミス

プロミス学生

金利 2.5%~18.0%
限度額 1~800万円
審査時間 最短3分*
融資時間 最短3分*
公式サイト プロミス詳細はこちら

※プロミスの最短3分融資は、お申込み時間や審査によりご希望に添えない場合がございます。

プロミスもアコム同様に学生に積極的に融資を行っている大手消費者金融です。

プロミスはカードレスに対応しているため、web完結でカード不要を選択すれば自宅への郵送物なしでお金を借りることができます。

SMBCモビット

金利 3.0%~18.0%
限度額 最大800万円
審査時間 最短即日
融資時間 最短即日*
公式サイト 詳細はこちら

*申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。

SMBCモビットは他の大手消費者金融のような無利息サービスがないため、プロミス・レイクの方がおすすめになりますが、学生でもアルバイトの安定収入がれば借入は十分に可能です。

アイフル

アイフルは学生でも融資可能

金利 年3.0%~18.0%
限度額* 最大800万円
審査時間 最短18分*
融資時間 最短18分*
公式サイト アイフル詳細はこちら

*お申込み時間や審査状況によりご希望にそえない場合があります。
*貸付条件はリンク先の公式サイトをご確認下さい。

アイフルは原則在籍確認なしで借入できるカードローンです。そのため、学生の方でアルバイト先への電話連絡が不安な人はアイフルがおすすめです。

申込から融資まで最短18分(お申込み時間や審査状況によりご希望にそえない場合があります。)となっており、急ぎの場合は申し込み後コールセンターに電話して「審査を急いでほしい」と伝えることで優先して審査してもらえる可能性があります。

レイク

金利 年4.5%~18.0%
限度額 最大500万円
審査時間 最短15秒
融資時間 webで最短8分*
公式サイト レイクHP

*21時(日曜日は18時)までのご契約手続き完了(審査・必要書類の確認含む)で、当日中にお振込みが可能です。一部金融機関および、メンテナンス時間等を除きます。

商号 新生フィナンシャル株式会社
ご融資額 1万円~500万円
ご利用対象 満20歳~70歳
安定した収入のある方(パート・アルバイトで収入のある方も可)
貸付利率(実質年率) 年4.5%~18.0%
※貸付利率はご契約額およびご利用残高によって異なります。
遅延損害金 年20.0%
ご返済方式 残高スライドリボルビング方式
元利定額リボルビング方式
ご返済期間・回数 最長5年・最大60回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数はお借入れ及び返済計画に応じて変動します。
必要書類 運転免許証等
収入証明(契約額に応じて新生フィナンシャルが必要とする場合)
担保・保証人 不要
貸金業登録番号 関東財務局長(11) 第01024号 日本貸金業協会会員第000003号
dスマホローン

dスマホローン学生

金利(実質年率) 優遇適用後金利 0.9%~17.9%
基準金利 3.9%~17.9%※1
限度額* 1万円~300万円
審査時間 最短即日*2
融資時間 最短即日*2
公式サイト dスマホローンHP

※最短即日審査は年末年始を除く。最短即日審査は17:00までのお申込みに限ります。

ドコモが貸付するdスマホローンは、ドコモ利用者は最大年率3.0%の金利優遇が受けられるローンになっています※1

ドコモの回線契約に基づく優遇金利年率-1.0%、dカード GOLD U、GOLD、PLATINUM契約に基づく優遇金利年率-1.5%(dカード契約ありの場合は年率-0.5%)、d払い残高からのお支払いありに基づく優遇金利※3が年率-0.5%となっており、全部の優遇金利を受けた場合、基準金利から年率3.0%差し引いた金利(年率0.9%~17.9%※1)で借りることが可能です。

原則自宅へ郵送物なしで借りれるので家族に内緒で利用したい人にもおすすめです。ドコモ回線を利用していなくてもdアカウントをもっていれば申し込みができます。

注意事項

※1 優遇適用後金利 0.9%~17.9%(実質年率)/基準金利 3.9%~17.9%(実質年率) ドコモ回線などのご利用状況に応じて、最大年率3.0%の金利優遇が適用。適用条件はdスマホローン公式サイトでご確認ください。
※2 即日審査:年末年始を除く。17時までのお申込みに限ります。申込み状況等により、翌営業日以降の審査となる場合がございます。 即日融資:システムメンテナンス時間はご利用いただけません。振込実施のタイミングはご利用の金融機関により異なります。
※3 d払い残高からの支払いが対象となります。電話料金合算払いからのお支払い、dカードを含むクレジットカードからのお支払い、dポイント利用は対象外です。 ただし、d払い残高からのお支払いとdポイント利用を併用いただいた場合は対象となります。

アコム審査は学生でもOK!しかし無職・ニートは借りれません

アコムは学生でも普通にお金を借りることが可能ですが、収入が0円の人は借りることができません。

なぜなら、貸金業法の総量規制というものがあり、融資の上限は年収の3分の1までと決まっているからです。

確かにアコムは安定収入がある人ならば、融資はしてもらえます。安定収入と言うのは、アルバイトやパートでも毎月給料を貰っていれば、安定収入になるので、学生で居酒屋のバイトをしてれば、それは立派な安定収入になります。

アコムで学生が50万円をいきなり借りることは可能なのか?

50万円借入

学生の人で、アコムでいきなり最初から50万円を借りたいと!と考える人も一部いるかもしれません。しかし、先ほど説明した総量規制によって50万円をアコムから借りるなら、最低でも年収は150万円以上必要になります。

では、総量規制対象外になっている銀行カードローンなら50万円借りれるのか?と言えば、そうでもなく、銀行カードローンは学生に対して積極融資を行っておりません。

銀行がターゲットにしているのは35歳以上の会社員で年収500万円以上になります。そのため、仮に学生でアルバイトなどの安定収入があったとしても、銀行カードローン審査に通るのはかなり厳しいと予想されます。

銀行カードローンは大学生に対しては、かなり消極的になっており、銀行の中には申し込み条件に学生は禁止と書いてある銀行もけっこうあります。

しかし、消費者金融は逆に学生には全力で融資を行っている業者が多いです。仮に学生で年収150万円以上あれば、消費者金融で最初から50万円を借りることは、決して難しい事ではありません(仕事内容が怪しい場合は借りれません)。

そして、消費者金融では50万円以下の申込で、他社の借入合計が融資する金額と合わせて100万円以下だった場合、収入証明書の提出は必要ありません。

なので、本当は居酒屋のアルバイトで月8万円しか貰っていなかったとしても、嘘の申告で毎月15万円給料があると申告することも可能です。しかし、アコムを含めた消費者金融は大体の給料を過去のデータから把握しているため、少しでも不審点があれば、すぐに収入証明書の提出を求められます。

特に学生の収入が一般的な給料よりもかけ離れている場合、不審と審査で見られるため、嘘の申告はバレてしまいます。

このことから、学生がアコムで最初から50万円を契約することは、本当に年収が150万円以上ある人でなければ難しいでしょう。

アコム審査で50万円を借りることは可能なのか?

アコム審査の厳しさ

アコムに初めて申込する人が50万円を借りることは、特に珍しい事でもありません。

しかし、学生が新規50万円を借りるとなると、話が違ってきます。なぜなら、最初にも説明しましたが、総量規制が関係してくるので、最低でも年収150万円が必要になるからです。

まずは年収が第一関門となりますが、仮にそれをクリアしたとしても、70%程度は、限度額30万円で審査結果が出る可能性が高いでしょう。

アコムに限らず、消費者金融業界は、新規申込者は信用が全くないのです。

仮に年収200万円で1年間利用していた人と、年収800万円で新規申込の人であれば、年収200万円の人の方を信頼します。

年収など証明書を出したとしても、返済しない人は山ほどいますし、仮に年収1,000万円あったとしても、一回も返済せずに弁護士介入や、逃亡する人は一定数いるのです。

しかし、1年間借入と返済をきちんとして来た人ならば、いきなり返済不能になることは考えにくく、そのような人に対してアコムは融資をしたいと思っているのです。

このことから、まずは30万円の限度額で借り、そして最低3回(3ヶ月)きちんと返済しましょう。そしてアコムに増額申込をすることで50万円になる人は多くいます。

審査なしで即日お金を借りる方法はある?即日融資の疑問に回答

アコム審査甘い

「金融機関からお金を借りたいけど審査が不安・・・。審査なしで借入できないの?」

消費者金融や銀行などの金融機関からお金を借るときには、審査が壁になるケースが多いです。

そのため、審査なしで借入できる方法を探している人も多いでしょう。

そこでこの記事では、審査なしで即日お金を借りる方法について解説してみました。

果たして、金融機関から審査なしで即日借入できる方法はあるのでしょうか?

アコム含め審査なしで即日お金を借りる方法はありません!

結論から言って、金融機関から審査なしで即日お金を借りる方法はないと知っておきましょう。

金融機関が審査をするのは申込者の返済能力や信用を見極めるためです。

そうししないと、お金を返せる見込みがない人に融資をしてしまう危険があります。

また、消費者金融のような貸金業者なら「総量規制」があります。

総量規制によって、融資できる金額は申込者の年収の1/3までと法律で決まっているため、「現在いくら貸金業者から借入しているか?」という点を確認するのは義務です。

もし、年収の1/3を超える融資をした場合、法律的に罰則を受ける可能性があります。

こうした理由により、金融機関が審査なしで融資をしてくれることはないのです。

大手消費者金融なら即日融資は十分に可能

アコム即日

金融機関から審査なしで即日お金を借りることはできませんが、大手消費者金融で即日融資を受けるのは、そこまでハードルが高くありません。

大手消費者金融とは以下の5社を指します。

大手消費者金融

・アコム
・プロミス
・アイフル
・SMBCモビット
・レイク

この5社は2つの理由により、即日融資を受けるための難易度がそこまで高くないのです。

審査は最低限のポイントを満たすだけでよい

大手消費者金融の審査は最低限のポイントを満たすだけで通過できます。

そのポイントとは以下の3つです。

消費者金融審査のポイント

・安定収入がある
・信用情報に問題がない
・総量規制に引っかかっていない

一つめは、安定収入があることです。安定収入とは毎月継続して得られる収入のことです。

サラリーマンの給料などをイメージしてもらえれば分りやすいかと思います。

ようは、職に就いており、毎月継続して収入があれば良いんですね。

二つめは、信用情報になります。

信用情報とはクレジットカードやローンなどの利用記録だと思ってください。

この信用情報に「延滞記録」や「事故情報」がないことが重要になってきます。

延滞記録や事故情報があると、お金に関しての信用や返済能力を疑問視されてしまうからです。

三つめは、総量規制です。

先にお伝えしたように消費者金融は総量規制の対象ですので、すべての貸金業者と合計して年収の1/3までしか借入できません。

このため、総量規制に引っかかっていないことも審査通過の条件です。

消費者金融は即日融資に強い

大手消費者金融は数ある融資方法の中でも、トップクラスに即日融資に強いというメリットがあります。

まず、審査が非常にスピーディーであり、早ければ30分程度で終わります。

また、以下のように多数の方法で即日融資を受けることが可能です。

即日融資の方法
アコム ・銀行振込
・自動契約機でカード発行→ATM
・インターネットバンク
SMBCモビット ・銀行振込
・アプリ→セブン銀行のスマホATM取引
レイク ・銀行振込
・自動契約機でカード発行→ATM
・アプリ→セブン銀行のスマホATM取引

業者の中には24時間振込に対応しているところもあり、土日祝などの銀行の営業時間外であっても、即日振込が口座に反映されます。

また、セブン銀行のスマホATMを利用できる業者も多いため、スマートフォンのアプリだけで24時間借入することも可能です。

大手消費者金融の即日融資はこの3点に注意!

大手消費者金融で即日融資を受ける際は確認しておくべきことがあります。

それは以下の3つです。

・審査対応時間
・即日振込の対応時間
・在籍確認

即日融資を受けるためにはどれも大切な項目ですので、しっかりと詳細を確認しておいてください。

消費者金融審査には在籍確認が重要

大手消費者金融で即日融資を受けるには、「在籍確認」を当日中に完了できないといけません。在籍確認とは、「申込者は申告どおりの職場で働いているか?」という点を電話で確かめる確認作業です。

在籍確認へ当日中に対応できないと、審査が終わらないため、即日融資を受けられません。このため、大手消費者金融に申し込みする日は在籍確認が可能であることが必須です。

ただし、在籍確認は必ずしも申込者が対応する必要はありません。

職場の人が対応しても、申込者が在籍しているかの確認は取れるため、自分で対応できそうにないときは、職場の人に任せてしまいましょう。

電話も「非通知・担当者の個人名」でされるため、消費者金融の在籍確認とは分らないので安心してください。

アコムは原則、在籍確認なし

※原則、電話での確認はせずに書面やご申告内容での確認を実施しています。

大手消費者金融審査に必要な書類と借入までの流れ

大手消費者金融の必要書類は「本人確認書類」と「収入証明」の2点のみです。

本人確認書類は必ず必要で、運転免許証やパスポートなどの身元を証明できる書類を提出します。

収入証明は以下の条件に当てはまる場合に必要です。

・限度額50万円超を希望する場合
・申込先の希望限度額と他の貸金業者の借入合計が100万円超になる場合

収入証明が必要になった際は、厳選徴収票や確定申告書、給与明細などを提出します。

本人確認書類と収入証明ともに、各社によって有効な書類は微妙に異なるため、申込先の公式サイトで確認しておいてくださし。

申込から借入までの流れはとてもシンプル

大手消費者金融の申し込みから借入までは非常にシンプルで、以下のような流れになります。

1. 申し込み
2. 審査
3. 書類提出
4. 契約
5. 借入

各社によって多少流れは変わってきますが、大きな違いはないため、上記のような感じになると思ってもらえばOKです。

申込みから借入まで最短20分程度で完了します。

アコムで学生が50万円借りれるのかまとめ

アコムから学生がお金を借りることは十分にかのうですが、残念ながら金融機関から審査なしで即日お金を借りる方法はありません。

しかし、大手消費者金融なら即日融資を受けるのはそこまで難しくないため、過度な不安は不要です。

大手消費者金融は「安定収入」・「信用情報」・「総量規制」といった、最低限のポイントさえ問題なければ審査に通過できます。

また、即日融資に強いため、申し込みした当日中に借入がしやすくなっています。

ただし、大手消費者金融の即日融資には「審査対応時間」・「即日振込の対応時間」・「在籍確認」といった注意点もあるので詳細を確認しておく必要があります。

その点だけに気をつけておけば、大手消費者金融で即日融資を受ける難しくありません。

この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社、SMBCコンシューマーファイナンス社、アイフル社から委託を受け広告収益を得て運用しております。

カードローン増額審査に通るコツは?限度額いっぱいの人に増枠を解説

カードローン増額審査に通るコツは?限度額いっぱいの人に増枠を解説

【PR】本ページはプロモーションが含まれています。

カードローンを契約すると、かならず「利用限度額」が設定されます。

契約者は限度額の範囲内でしか借りられないわけですが、人によっては設定された限度額では足らなくなることもあるでしょう。

ただカードローンの限度額を上げてもらうには、増額審査に通過する必要があります。

この記事はカードローンの利用限度額が決まる仕組みや、増額審査でチェックされるポイントなどを徹底解説します。

本記事のポイント

・カードローンの限度額が決まる仕組み
・カードローンの増額・増枠審査でチェックされるポイント
・増額できなかったときの対処法
・カードローンブランド別、増額の方法

カードローンの増額審査条件

消費者金融プロミス

まず、カードローン増額手続き審査でチェックされるポイントから見ていきましょう。

詳しい審査基準は非公開ですが、おおよそのチェック項目を理解しておけば増額審査の通過率を上げることも可能です。

カードローンの増額で見られるポイントは、「お金を貸す立場になって考える」とよくわかります。

自分がお金を貸すとして、いつもローンやカードの支払いを延滞しているような人に、お金を貸すことはないでしょう。

消費者金融や銀行も同じで、他社で延滞しているような人に増額融資をすることはありません。

延滞のほかにも、増額審査では以下の点がチェックされます。

増額審査でチェックされること

・総量規制の範囲内かどうか?
・信用情報機関のデータにネガティブな情報が残されていないか?
・増額後の完済時の年齢がカードローンの利用条件にマッチするか?

審査が早いおすすめカードローンを紹介
プロミス

金利 年2.50%~18.00%
限度額 800万円まで
審査時間 最短3分*
融資時間 最短3分*
公式サイト プロミス詳細はこちら

*お申込み時間や審査によりご希望に添えない場合がございます。

プロミスは申込から融資まで最短3分です(※お申込の状況によってはご希望に沿えない場合がございます)。

そして即日融資は原則24時間365日最短10秒で振込完了となりますので、契約完了後は深夜、早朝など銀行時間外でも即日融資が可能です。

WEB完結契約時にカード不要を選択すれば自宅への郵送物もなしで借りれます。メールアドレスとWEB利用明細の登録で30日間無利息になります。

アコム

アコム審査時間

金利 年2.40%~17.9%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アコム詳細はこちら

*お申込時間や審査によりご希望に添えない場合がございます。

アコム審査も最短20分で結果が分かります。(※お申込時間や審査によりご希望に添えない場合がございます。)

プロミス同様に即日融資は原則24時間365日最短10秒(※金融機関により異なります)で振込可能となっていますので、急ぎの方にはおすすめのカードローンです。

新規契約者は契約日翌日から30日間金利0円サービスもあります。
※アコムの最短即日融資は金融機関・お申込時間帯によってはご利用いただけない場合がございます。

アイフル

アイフル

金利 年3.0%~18.0%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アイフル詳細はこちら

*WEB申込みの場合
*お申込みの状況によってはご希望に添えない場合がございます。

アイフルは申込から融資まで最短20分が可能※なカードローンです。

急ぎの場合は、WEBで申し込み後にコールセンターに電話をして急ぎと伝えると、優先して審査をしてもらえます。

レイク

金利 年4.5%~18.0%
限度額 最大500万円
審査時間 最短15秒*
融資時間 Webで最短8分*
公式サイト レイク詳細はこちら

*21時(日曜日は18時)までのご契約手続き完了(審査・必要書類の確認含む)で、当日中にお振込みが可能です。一部金融機関および、メンテナンス時間等を除きます。

レイクの審査は最短15秒のスピード審査です。初めて契約する人は3つの無利息から選べるので人気のカードローンになっています。

レイク無利息注意点

・60日間無利息(Web申込み限定)、5万円まで180日間無利息(契約額1万円~200万円まで)、30日間無利息の併用はできません
・新生フィナンシャルで初めて契約いただいた方が対象。60日間無利息はWeb申込みの方で契約額が1~200万円の方のみ
・無利息期間経過後は通常金利適用となります
・初回契約翌日から無利息適用となります

商号 新生フィナンシャル株式会社
ご融資額 1万円~500万円
ご利用対象 満20歳~70歳
安定した収入のある方(パート・アルバイトで収入のある方も可)
貸付利率(実質年率) 年4.5%~18.0%
※貸付利率はご契約額およびご利用残高によって異なります。
遅延損害金 年20.0%
ご返済方式 残高スライドリボルビング方式
元利定額リボルビング方式
ご返済期間・回数 最長5年・最大60回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数はお借入れ及び返済計画に応じて変動します。
必要書類 運転免許証等
収入証明(契約額に応じて新生フィナンシャルが必要とする場合)
担保・保証人 不要
貸金業登録番号 関東財務局長(11) 第01024号 日本貸金業協会会員第000003号
横浜銀行カードローンなら最短当日融資が可能

金利 年1.5%~14.6%
限度額 最大1,000万円
審査時間 最短即日
融資時間 最短即日
公式サイト 横浜銀行カードローンHP

横浜銀行カードローンは、神奈川県、東京都、群馬県(前橋市、高崎市、桐生市のみ)に居住またはお勤めの方におすすめのカードローンです。

横浜銀行の口座なしでも申込可能で、審査時間は最短即日、ご契約と同時に希望の口座へ振込融資ができるため、最短当日融資も可能になっています。

銀行水準の金利なので、消費者金融などの借入を一本化するおまとめローンとしても利用でき、借入・返済の提携ATM手数料は0円(ただし、横浜銀行ATM、コンビニ等ATM以外の提携金融機関ATMでのお借り入れには、所定の利用手数料が必要となります。)と非常に便利になっています。

三井住友銀行カードローンはカードレス対応で便利

三井住友銀行カードローン

金利 年1.5%~14.5%
限度額 10万円~800万円
審査時間 最短当日
融資時間 最短当日
公式サイト 三井住友銀行カードローンHP

三井住友銀行カードローンは最短当日での借り入れが可能なおすすめカードローンです。銀行ならではの金利に加えて、口座なしでも申し込み可能なのがうれしいポイント。

カードレス対応になっているためカード発行が不要な人はスマホで手続きが完結します。カード発行の場合、提携コンビニATMが手数料無料で利用できるので使い方に合わせて選ぶことができます。

契約時に自宅への書類郵送が不安な人は、ローン契約機で手続きすることで郵送物なしで契約ができます。

カードローン増額は総量規制の対象になるかどうかが重要

増額審査に申し込みした女性

総量規制とは貸金業法で定められたルールのことで、総量規制では「貸金業者からの借入れは年収の三分の一まで」と決められています。

そのため、消費者金融カードローンで増額をしてもらう場合は、増額後の借入額が総量規制に該当するかどうかが重要なポイントとなります(※銀行にも同様の規制がございます)。

たとえば、年収が300万円の人の場合は以下のような考え方となります。

年収300万円の増額可否パターン
・他社借入額(消費者金融やクレカの借入分):30万円
・増額後の限度額(増額希望のカードローン分):50万円
審査次第で可能
・他社借入額(消費者金融やクレカの借入分):50万円
・増額後の限度額(増額希望のカードローン分):50万円
審査次第で可能だが総量規制ギリギリのため希望額の増額は難しい
・他社借入額(消費者金融やクレカの借入分):50万円
・増額後の限度額(増額希望のカードローン分):50万円
不可(借入額合計が年収の三分の一を超えるため)

上記の表にもある通り、「他社借入額」+「増額後の限度額」の合計が、年収の三分の一以内だったとしても必ずしも増額審査に通るとは限りません。

増額審査では、これまでのローン利用状況や勤務先の条件、勤続年数などを考慮し総合的に判断されます。

カードローン増額審査では信用情報機関のデータが利用される

カードローンの増額審査を申し込むと、かならず信用情報機関のデータが照会されます。

信用情報機関には、以下のデータが記録されていますので、少しでもネガティブな情報が残っていると増額審査に落ちる可能性が高くなります。

信用情報機関に記録される情報

・カードローンやクレジットカードの契約情報
・各種ローンやクレジットカードの借入れ、返済状況
・延滞などが原因で保証会社が代位弁済(代わりに返済すること)した事実
・自己破産や債務整理をした事実

信用情報機関に記録されるネガティブな情報は、最長5年間(銀行系の自己破産などの記録は10年間)残ります

したがって、過去に延滞したり債務整理をした履歴があったりすると、カードローンの増額は難しいでしょう。

また、信用情報機関に記録されるデータが消えても「社内登録情報」には注意が必要です。

信用情報機関の記録は保存期間が決められていますが、貸金業者の社内に残されるデータの記録期間は会社ごとでことなります。

たとえばアコムで延滞した履歴がある場合は、信用情報機関のデータが消えてもアコムの社内データに延滞記録が残り続ける可能性があり、社内データが消えないかぎり増額審査に落ち続けることも考えられます。

他社ローンで延滞していると増額審査に落ちる

CRIN

増額を希望しているカードローンで延滞していなくても、他社ローンで延滞していると増額審査は厳しくなります。

信用情報機関には、消費者金融やクレジットカード会社が加盟する「JICCCIC」、そして銀行などの金融機関が加盟する「KSC全国銀行個人情報センター」の3つがあります。

人によっては「消費者金融はKSCには加盟していないので、銀行カードローンの延滞は審査に影響しない」と思っているケースがあるかもしれません。

しかし、3つの信用情報機関は「CRIN」と呼ばれる情報連携システムでつながっています

銀行カードローンで延滞すると、JICCやCICに加盟している消費者金融にも情報が流れる仕組みになっているため、とにかく審査通過は難しいでしょう。

CRIN1

カードローン増額審査に通るコツ

ここからは、カードローンの増額審査に通るコツについて、具体的に解説していきます。

カードローンの増額審査では、「総量規制」と「信用情報」が非常に重要であることは、すでにお伝えして通りです。

ただ総量規制に該当しておらず、かつカードローンで延滞していなかったとしても、増額審査に落ちることもあります。

では、増額審査の通過率を少しでも上げるには、どうすればいいのか詳しく見ていきましょう。

カードローン増額審査で聞かれる質問は準備しておく

カードローンの増額審査に申し込むと、いくつかの質問が来ます。

質問は電話で行われる場合と、WEBサイトで入力する方法の2パターンがあり、消費者金融や銀行などによって手続き方法は異なります。

増額審査時に慌てないように、以下の質問はすぐに答えられるように準備しておきましょう。

カードローンの増額審査で聞かれる質問

・勤務先に変更はないか?(会社名、住所、連絡先など)
・自宅の住所や連絡先に変更はないか?
・他社消費者金融などからどれくらい借りているか?
・年収は初回申し込み時と変更はないか?

上記の質問で注意すべきなのは、「他社借入額」と「年収」です。

総量規制の関係で他社借入額が増え年収が下がったなど貸金業者からの総借入額が年収の三分の一を超えるリスクがあると、増額審査は通りにくくなります

また、消費者金融1社あたりの借入れが50万円以上、または他社貸金業者からの借入れと増額希望の消費者金融限度額の合計が100万円を超える場合は収入証明書類の提出が必要です。

上記の条件に該当する可能性が高いなら、審査をスムーズに進めてもらうためにも、収入証明書類は事前に用意したほうがいいでしょう。

限度額増額の電話やメールが来たときに申し込む

消費者金融や銀行は、カードローン利用者の借入れ状況などを定期的に審査します。

利用者の状況を定期的に審査することを「途上審査」と呼びますが、途上審査で増額可能と判断してもらえると、消費者金融などから増額案内が届きます。

増額を希望している場合は、増額の案内が来たときがチャンスです。

もし借入れ限度額のアップを希望している場合は、増額案内時に申し込んでみましょう。

ただし、利用者の増額案内時には信用情報機関の情報は照会されていないケースがあります。

そのため、利用者によっては「増額案内が来たのに、実際に申し込んでみると審査に落ちた」といったこともあるかもしれません。

筆者も、過去にアコムやじぶん銀行のカードローンを利用していて何度も増額の案内電話がかかってきましたが、何度か増額審査に通らなかった経験があります。

増額案内が来ても、審査落ちすることもあります

ただ「増額案内が来る」ということは、少なくとも消費者金融社内の増額審査基準は満たしている可能性が高いでしょう。

なにも案内がないタイミングで増額申込をするよりは、増額案内がきたときのほうが審査通過の可能性は高いといえます。

一定期間の適度な借入れと返済を心がける

増額審査に通りたいなら、消費者金融や銀行から信用を得ることがもっとも重要です。

「いくら借りてくれるのかもわからない」「堅実に返済してくれる人かどうかわからない」といった段階では、お金を貸す方も増額していいのか判断がつきません。

一般的に、カードローンで増額可能となるのは「初回契約後6ヶ月経過してから」です。

消費者金融や銀行によっては、1年経過しないと増額審査に通らないケースもあります。

お金を貸す側の貸金業者や銀行から信用を得るには、下記の条件を満たしていることが必要です。

・適度に借入れをして、利息を払ってくれる利用者
・確実に返済をする信用できる利用者

限度額の増額を希望するなら、最低でも6ヶ月~1年間は適度な借入れと確実な返済を続け、信用できる利用者であることをしっかりアピールしておきましょう。

他社借入れを返済し収入を上げることも重要

増額審査の通過率を上げるには、「他社借入れの返済」と「年収増」は非常に大切なポイントです。

増額を希望している段階で、他社借入れを積極的に返済するのは難しいかもしれません。

ただ、数社からの借入れがある場合は、金利の高いカードローンから優先的に返済していくようにしましょう。

金利手数料は、カードローンの「元金」に対してかかってきます。

金利手数料が高いローンから多めに返済していけば、結果として金利手数料も節約できますので、借入れの元金返済スピードも上がるでしょう。

増額審査時には年収の質問がありますので、「初回申し込み時より年収がアップしている」とアピールできれば、増額審査の通過率もアップできます。

ただし、嘘の年収を申告するのはカードローンの規約違反になりますので、注意が必要です。

消費者金融や銀行によっては、少しでも審査に不審な点があると「収入証明書類の提出」を求められることもあります。

「後日、収入証明書類を提出して嘘がバレた」とならないように、年収は正直に申告するようにしましょう。

最近では、副業を解禁している会社も増えてきました。

副業で年間20万円以上の収入があれば、確定申告をすることで「本業年収+副業年収」の合計年収の証明書を提出することも可能です。

本業以外に年収がある人は、増額審査時には消費者金融や銀行に相談してみてもいいでしょう。

カードローン増額審査の在籍確認について

在籍確認

カードローンの初回契約時には、勤務先に在籍確認の電話がかかってくるケースがほとんどです。そのため「増額審査時にも在籍確認はあるのか」と不安に思う人も多いかもしれません。

結論からいうと、増額審査の際に在籍確認を行うケースは、非常に稀です。

カードローンの在籍確認は、利用者の返済能力を確認する一環でおこなわれるものです。

一定期間カードローンを利用していれば、消費者金融や銀行は「返済能力がある人かどうか」判断がつきます。

そのため、増額審査でよほど不審なことがないかぎり、再度の在籍確認はおこなわれないのが一般的です。

カードローンの増額&増枠の仕組み

カードローンの増額を依頼するときは、最低限「利用限度額が決まる仕組み」や「増額のメリットデメリット」は理解しておきましょう。

仕組みを理解せずに増額に申し込んでも、審査落ちの原因になるだけです。

増額希望なら利用限度額が決まる仕組みを理解しよう

カードローンの限度額は、以下のようなステップを経て決定されます。

ただ、契約者の与信(信用度)を決める基準は、消費者金融や銀行によってことなります。

そのため、同じ年収や年齢の人でも、A社とB社とでは設定される限度額は異なるのが一般的です。

カードローンの限度額が決まるまでの流れ

step1:申込情報をもとにスコアリング。(スコアリング=信用度に点数をつけること)
スコアリングの条件:年齢・勤務先・勤続年数・年収・他社借入れ状況など
step2:信用情報機関のデータを照会し、他社ローンやカードの利用状況が確認
他社ローンで延滞していると、スコアリングの点数が低くなる
step3:消費者金融や審査会社(保証会社)の社内データと照合
スコアリングで出た点数に対しどれくらいの限度額が適正か判断される
step4:不審な点がないか確認
消費者金融の場合は、最終的に電話や自動契約機で担当者と申込者が直接会話する。

ちなみに、STEP2で重要になってくるのが「総量規制のルール」です。

総量規制についてはさきほどお伝えしたとおりで、貸金業者からの借入れが年収に対し三分の一を超える場合、限度額の増枠はできません。

カードローンの増額に関しては、「ローン極度額」や「限度額」「増額や増枠」といった用語が使われます。

参考までに、それぞれの用語の意味も詳しく解説していますので、下記の表をご覧いただければと思います。

極度額 ◆カードローンに設定されている「商品設定上の最大借入可能額」
※実際にユーザーに適用されるのは下記の限度額であることが多い
限度額 ◆実際に借りられる限度額
※ユーザーの利用状況や他社借入額により変動する
(例:契約直後は限度額10万円でも、堅実に利用していれば1年後に50万円に上がるケースもある)
増額・増枠 ◆限度額を上げてもらうこと。増額と増枠は同じ意味

なお、契約金額が一度に振り込まれるフリーローンなどは「証書型ローン」と呼ばれ、カードローンのように限度額の範囲内で借りたり返したりするローンは「極度型ローン」と呼ばれます。

ちなみに、極度型ローンはローン会社が極度額の範囲内で自由に限度額を調整でき、限度額を変更するたびに契約書を締結しなおす必要はありません。

消費者金融によっては、「極度額」と「限度額」とを同じ意味で表現しているところもあります。

カードローン増額のメリットデメリット

カードローンの利用限度額を増額してもらうと、借入可能額が増え余裕のある使い方ができるメリットがあります。

また増額後は金利を下げてもらえる場合も多く、返済負担の軽減にもつながります。

一方で、増額の申請をすることで逆に限度額が下がってしまうリスクもあり、増額にはデメリットがある点にも注意が必要です。

メリット:金利が下がる場合がある

カードローンの増額に伴い、利用限度額が一定額以上になると、上限金利が変更になる場合があります。

以下は日本貸金業協会公式サイトに記載されている、利息制限法で決められている上限金利の表です。

たとえば、消費者金融で適用されることの多い「利用限度額50万円」の場合は、上限金利18%が適用されます。

さらに限度額があがり、100万円以上の限度額が設定されると、金利は3%下がり上限金利は15%となります。

利息制限法による上限金利
10万円未満 20%
100万円未満 18%
100万円以上 15%

上記の通り、本来は借入額によって上限金利が変わるのですが、実際は借入額ではなく「設定された限度額」で上限金利が決まるのが一般的です。

たとえば消費者金融で100万円の限度額が設定された場合、実際の借入れが10万円だったとしても、上限金利は15%のままとなります。

メリット:他社申し込みより審査が簡単

カードローンの増額審査には、「新規申し込みよりも簡単で早い」といったメリットがあります。

より多くのお金を借りたい場合、新規で他社に申し込むよりは、利用中のローンで増額してもらうほうが手続きはスムーズです。

申し込み時に聞かれる内容も、以下の通り増額申し込み時のほうが簡略化されています。

新規カードローン申込と増額申込との比較※消費者金融の場合
新規申込 申込方法
・WEB、アプリ、自動契約機、電話
本人確認や申告内容
・本人確認書類…提出必須
・申告内容…勤務先、年収、他社借入額、扶養家族、持ち家の状況など質問が多岐にわたる
※1社あたり50万円以上、または他社貸金業者からの借入と合計して100万円を超える場合は収入証明書類の提出必須
審査時間
・30分~60分
増額申込 申込方法
・WEB、アプリ、自動契約機、電話
本人確認や申告内容
・本人確認書類…住所氏名に変更なければ再提出不要
・申告内容…勤務先、年収、他社借入額の再確認あり
※1社あたり50万円以上、または他社貸金業者からの借入と合計して100万円を超える場合は収入証明書類の提出必須
審査時間
・30分~60分(50万円以内なら60秒審査回答の消費者金融もある)

デメリット:増額審査で限度額ダウンの可能性がある

一方、カードローンの増額にはデメリットもあります。

増額のデメリットでもっとも気をつけたいのが、「増額希望を出すことで逆に限度額が下がる」点です。

増額手続きによって限度額が下がるのは、総量規制の影響を受けるためです。

さきほどのとおり、消費者金融の場合はカードローン利用中でも契約者の情報を定期的に審査しています。(途上審査といいます)

ただ、途上審査では「自社ローンの借入れや返済状況の確認」が主にチェックされるだけで、他社ローンの返済状況や年収はチェックされていないのが一般的です。

そのため、消費者金融側が知らないうちに他社借入れが増えていたりすると、増額審査のタイミングで総量規制に該当していることがバレてしまい、限度額が下げられる場合があるのです。

他社借入れ以外にも、年収ダウンにも注意が必要です。

年収が下がり、現時点での借入額が「年収の三分の一までの借入れ」に該当してしまったら、総量規制の範囲におさまるように限度額は下げられます。

ちなみに、利用限度額が下がっても新規借入ができないだけで、これまで通り分割返済は可能です。

一括返済する必要はありませんので、その点は覚えておきましょう。

Q2-2. 貸金業者からの借入残高が年収の3分の1を超えている場合、超えている額をすぐに返済しなければならないのですか?
A2-2. 年収の3分の1を超える借入れがある場合でも、貸金業者から新規の借入れができなくなるだけで、直ちに年収の3分の1までの返済が求められるわけではありません。契約どおりに返済を続けてください。

引用元:金融庁公式サイト/総量規制に関する質問

デメリット:収入証明書類の提出を求められる

在籍確認

増額申込のタイミングで、収入証明書類の提出が必要になることもあります。

この点をデメリットととらえるかどうかは人それぞれですが、手続きに手間がかかるのは否めないでしょう。

ちなみに、増額申込で収入証明書類の提出を求められるのは、以下のケースです。

増額申込で収入証明書類の提出を求められるケース
銀行カードローン ・銀行が増額可否を審査するうえで必要と判断した場合
・増額後の限度額が年収の1/3~1/2に該当した場合(各銀行の基準による)
消費者金融 ・1社あたりの借入額が50万円を超える場合
・利用中の消費者金融カードローン借入額+他社貸金業者からの借入額合計が100万円を超える場合

収入証明書類の提出を求められた場合は、以下の書類が必要となります。

必要な収入証明書

・源泉徴収票の控え
・直近の給与明細や賞与明細
・確定申告書の控え
・課税証明書や収入証明書類(役所発行のもの)

なお、総量規制の影響を受けない銀行カードローンでも、銀行の自主規制により収入証明書類の提出基準が厳しくなっているのが現状です。

2017年の全国銀行協会の申し合わせにより、銀行カードローンでも過剰融資は控えるようになっています。

過去の銀行カードローンの広告では「収入証明書不要」を全面に打ち出していた銀行がほとんどでしたが、申し合わせ以降は収入証明書類の提出基準を見直す銀行が増えています。

カードローンが限度額いっぱいでも借りる方法

上記のポイントをおさえて増額審査に申し込んでも、残念ながら「限度額いっぱい」で増額審査に通らないこともあり得ます

増額審査に通らない場合は、以下3つの方法をためしてみましょう。

限度額いっぱいで増額審査に通らない場合

・総量規制に該当しない銀行カードローンに申し込む
・消費者金融のおまとめローンを利用する
・比較的審査の柔軟な、中小消費者金融に申し込む

総量規制オーバーなら銀行カードローンに申し込む

消費者金融を利用中で、総量規制オーバーが原因で増額審査に落ちたのなら、銀行カードローンに申し込む方法があります。

銀行カードローンは総量規制の対象外ですので、返済能力さえ問題なければ新規の借入れは可能です。

ただ、前述の通り銀行融資でも「借入れは年収の三分の一まで」としている銀行もありますので、絶対に借りられる保証はありません。

さらに、銀行カードローンは銀行と保証会社の二重審査があり、消費者金融より厳格な審査がおこなわれる点にも注意が必要です。

一方、審査さえ通過できれば、銀行カードローンは消費者金融より3~5%ほど上限金利が低く借りられる点が特徴です。

消費者金融のおまとめローンに申し込む

アイフルおまとめローン

銀行カードローンが無理なら、消費者金融のおまとめローンを利用やカードローン借り換えする方法もあります。

消費者金融のおまとめローンは、総量規制の例外貸付けとなるため、返済能力さえ問題なければ年収の三分の一以上の借入れも可能です。

ただし、消費者金融のおまとめローンで借りた金額は「年収の三分の一以内の借入額」にはカウントされます。

したがって、「おまとめローンの借入額」+「消費者金融の借入額」の合計が年収の三分の一を超えている場合、消費者金融カードローンでの新規融資は受けられません。

中小消費者金融なら少額融資してもらえる場合も

フクホーおまとめローン

大手消費者金融カードローンでの増額が無理でも、中小消費者金融なら借りられる場合があります。

ただ中小消費者金融でも、他社で延滞をしていたり総量規制に該当する場合は、審査通過は難しいでしょう。

中小消費者金融の場合、多額の融資が難しくでも10万円以内の少額なら柔軟に融資をしてくれるケースがあります

たとえば、以下でご紹介する「フクホー」なら、金利20%で10万円の融資が可能な場合もあります。

「あと5万円だけ借りたい」といった少額融資を希望する場合には、一度相談してみる価値はありそうです。

カードローンの増額で審査落ちしたときの対策

審査落ち

増額審査に落ちてしまった場合は、おまとめローンや中小消費者金融カードローンに申し込む以外にも、いくつか対処できる方法はあります。

特に大手消費者金融カードローンでの増額審査に落ちた場合、総量規制に該当していないなら、他社の大手消費者金融カードローンで審査通過できる場合もあります。

総量規制範囲内なら他社消費者金融カードローンに申し込む

アコム自動契約機

大手消費者金融カードローンでの増額が無理だったとしても、別の大手消費者金融カードローンに申し込めば融資してもらえる場合があります。

さすがに、総量規制を超えての新規融資は無理ですが、総量規制の範囲内なら他社カードローンで新たな借入ができるかもしれません。

なぜなら、融資できるかどうかの審査基準は、消費者金融各社で異なるからです。

カードローンの審査時には、各社とも収入や勤続年数・他社借入れ状況などを考慮し融資可否を判断するわけですが、それぞれの判断基準は大手消費者金融各社ごとに異なります。

たとえば、同じ年収・同じ他社借入額だったとしても、A社は「勤続年数1年以上でなければ融資しない」のに対し、B社であれば「6ヶ月以上なら融資OK」としているケースもあります。

短期間で数多くのカードローンに申し込むのはオススメできませんが、同じ大手でもお試しで他社に申し込むと、審査通過できるかもしれません。

信用情報機関の情報を確認してから再度申し込む

信用情報機関にネガティブな情報があるかぎり、どのカードローンで増額申込をしても審査通過は難しいでしょう。

増額申し込みをして審査に落ちた場合は、他社に申し込む前に、自分で信用情報機関のデータを確認してみることをオススメします。

信用情報機関には、本人開示サービスがあり、1,000円の手数料を支払えば本人情報が確認可能です。

情報開示の結果、過去の滞納履歴が残っているなど審査落ちの理由がわかったら、情報が消えるまで再申込は待ったほうがいいでしょう。(CICやJICCに残る滞納情報は5年で消えます)

参考情報

CIC本人開示の方法

無審査で貸してくれるヤミ金は危険

カードローンの増額審査に落ちたくないからといって、「審査不要」「身分確認のみで融資します」といった広告を出している業者を利用するのは危険です。

貸金業法では、融資の際に厳格な審査を義務付けています

したがって、審査不要で融資をするような業者は、貸金業登録をしていない「ヤミ金」や「ソフト闇金」と思ったほうがいいでしょう。

ヤミ金業者は、たしかに簡単な身分確認のみで融資をしてくれるかもしれません。

しかし、一度ヤミ金を利用すると法外な金利手数料を取られるだけではなく、滞納時には実家や職場に嫌がらせを受けるなど、取返しのつかないことになる可能性もあります。

ヤミ金被害については、以下の公式サイトに有益な情報がありますので、ぜひ参考にしてください。

カードローンブランド別で増額手続き方法を解説

最後に、いくつかの代表的なカードローンで増額申込をする流れについても、詳しく解説しておきます。

ちなみに、代表的な大手消費者金融での増額手続きは、自動契約機やWEBですべての手続きが完了します。

契約情報の確認についても、「WEBでの書類確認」に指定しておけば自宅に郵便物が届くこともありません。

ただし、いきなり自動契約機に行って増額手続きをしようとすると画面上に手続き用のボタンが出てこないケースがあります。

増額を希望する場合は、前もって電話をしたうえで申し込みをし、最終の手続きを自動契約機やWEBでしたほうがスムーズに完了します

アコムはWEBや自動契約機で増額申込可能

アコムで増額を希望する場合は、必ず下記のアコム総合カードローンデスクへ電話をし、増額申込をしましょう。

アコム総合カードローンデスク

・連絡先:0120‐629-215
・受付時間:9:00~18:00

電話以外でも、WEBや自動契約機から増額の申し込みも可能ですが、利用限度額について相談しながら手続きするには電話が便利です。

電話で増額できるかどうか回答をもらったら、以下の方法で増額手続きを完了させましょう。

アコムで増額手続きをする方法と受付時間
会員ページ(インターネット) 24時間可能
アコムのATM 24時間
自動契約機 9:00~21:00(年中無休※年末年始は除く)
店頭窓口 9:30~18:00(土日祝は休業)

※WEBやATMからの増額申込みでも、21:50~8:00の申し込み分は9時以降の審査回答
※自動契約機での手続きには運転免許証などの本人確認書類が必要

アイフルの限度額審査は原則即日回答

アイフル増額

アイフルも、電話やWEBで増額手続きが可能です。

下記にそれぞれの手続き方法についてまとめていますので、参考にしてください。

電話で相談する必要がないなら、夜間でも手続き可能なWEB申込みでいいかもしれません。

SMBCモビットなら原則電話なしで在籍確認OK

SMBCモビットの公式スマホアプリから「Myモビ」にはいり、「増額審査申込」のボタンを押して手続きすれば、増額申込は完了です。

増額審査の結果はMyモビを見ればわかるようになっており、原則審査結果に関する電話はありません。

自宅や職場にいて、カードローンに関する電話をとりたくない人には、おすすめの方法です。

プロミスなら即日限度額アップも可能

プロミスの増額相談をしたい場合は、以下のプロミスコールへ電話をしてみましょう。

増額に関する相談や質問

・プロミスコール…0120-24-0365

プロミスの場合、50万円以下の増額なら最短20分で審査回答してくれる点がメリットといえます。(WEB申込みの場合)

利用限度額が50万円を超える場合でも最短20分で審査回答が来ますので、急ぎの融資を希望する場合には非常に頼りになります。

ただ、前述の通りプロミスの借入れ限度額が50万円を超える場合や、他社貸金業者の借入れ額とプロミスの限度額合計が100万円を超える場合は、収入証明書類が必要です。

該当する可能性があるなら、増額申込の前に用意しておくことをオススメします。

三井住友銀行カードローン増額のポイント

三井住友銀行カードローン増額

三井住友銀行カードローン利用中で増額を希望する場合も、事前に電話で相談したほうがいいでしょう。

三井住友銀行カードローンプラザ

・連絡先:0120-923-923
・9:00~18:00(土日・祝日、12月31日から1月3日を除く))

三井住友銀行カードローンは、カードローンの利用限度額が50万円を超えるケースに限っては収入証明書類の提出が必要となります。

具体的には源泉徴収票か税額通知表のコピーが必要となりますので、該当する場合は事前に用意しておきましょう。

カードローン増額審査に通るコツは?限度額いっぱいの人に増枠を解説まとめ

今回お伝えしたとおり、カードローンで増額を希望する場合は、一定の審査基準をパスする必要があります。

増額審査には、「総量規制を超えないか?」「信用情報機関にネガティブな情報は残っていないか?」など大切なポイントがあることもご理解いただけたかと思います。

筆者も、過去にアコムやじぶん銀行カードローンを利用していましたが、カードローンの増額をしてもらうことで、金利はかなり下がりました。

一例を上げると、じぶん銀行カードローンでは、初回契約時の金利は10%でしたが増額後は4%の金利ダウンに成功しています。

カードローンで余裕ある使い方をしたいなら、自分の返済能力をよく確認したうえで増額申込にチャレンジしてみましょう。

新宿&名古屋の税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社から委託を受け広告収益を得て運用しております。
この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号

お金を借りるならどこがいい?即日お金借りたい人に方法や借りずに現金を手にする手法を紹介

お金を借りるならどこがいい?即日お金借りたい人に方法や借りずに現金を手にする手法を紹介

お金借りるおすすめ

【PR】本ページはプロモーションが含まれています。

お金を借りるとき、とりわけ緊急性を要する上に多くの方が求めるニーズとしては、「今日中にお金が必要なんだけど、どこで借りたらいいのか?」というもの。

今日中(即日)にお金を借りることができる「即日融資可能なカードローン」は2025年現在、大手消費者金融が圧倒的に早くなっています。

銀行カードローンはサービス開始直後、即日(当日)融資可能となっていましたが、反社会的勢力調査(警察庁へのデータベース照会)のため即日の融資が難しくなりました。

しかし今、大手銀行カードローンは審査を「最短当日」、融資も「最短当日」になりつつあります。これは反社会的勢力のデータベース確認が早くなり最短で当日での審査、融資ができるようになった企業努力と言えます。

今すぐ即日お金を借りるなら消費者金融がおすすめ

お金借りる即日なら消費者金融がおすすめ

業者名 プロミス
上限金利,限度額 年18.0% 最大800万円
業者名 アコム
上限金利,限度額 年18.0% 最大800万円
業者名 アイフル
上限金利,限度額 年18.0% 最大800万円
業者名 レイク
上限金利,限度額 年18.0% 最大500万円

平日・土日21時までに申し込むことができれば(レイクは日曜日は18時まで)、即日融資が可能なのがプロミス・アコム・SMBCモビットになります(一部金融機関および、メンテナンス時間等は除きます)。

通常初回での借入れの場合、限度額は20万円~30万円ほどで上限金利が適用されることがほとんどです。

アコムは最小金利年3.0%、プロミスは年2.5%など初見ではこの数値が魅力的に見えますが、これは最大限度額800万円を借り入れできる年収と信用力を持っている人とかなり限られます。

Check

貸金業法の総量規制により借入は年収の3分の1までと定められていますので、限度額800万円を借りる人は最低でも年収2,400万円、限度額500万円なら年収1,500万円が必須となります。このことから最大限度額は限られた人しか借りられないことになります。

それぞれ特徴はありますが「今日中に借りないとまずい!」という方は、大手消費者金融として実績のあるプロミス・SMBCモビット・アイフルに申し込むのが無難でしょう。

2日から5日ほどの猶予があり長期的な借り入れを考えている方は、最大金利年14.5%程度の銀行カードローンを利用することでお得な借入もできます。

お金を借りるなら消費者金融が初心者におすすめな理由

消費者金融はだれでも借りやすく、審査が厳しくなってしまった銀行カードローンと違い、非常に汎用性と利便性を兼ね備えた金融機関です。

正社員での勤続年数が5年以上で年収が高く安定しており、他社借入れがないといった方は銀行カードローンでの審査も心配ないはずなのでそちらをお勧めしますが、お金を借りたいと思っている大半の方たちはそうではありません。

アルバイトやパートの方、正社員でもまだ若く勤続年数が短い方、年収が低く安定しない方などの方が圧倒的にお金が必要という場面が多いですよね。

そんな方たちが現実的に審査に通り、借入を成功させるには消費者金融が最もおすすめなのです。

そんな消費者金融を選ぶべきというポイントを4つ紹介していきます。

初心者がお金を借りるなら消費者金融が借りやすい

消費者金融は初心者でもお金を借りやすい

銀行カードローンのほとんどが、総量規制導入付近(2005年~2010年前後)で参入しており歴史が浅いなか、消費者金融は昔から個人向け融資を主たる業務として営業をしてきました。

豊富な審査実績やノウハウがあり、砕けた表現をすれば、個人相手の融資に慣れているといえます。

それはつまり、審査や使い勝手におけるカジュアルさにつながっており、実際、利用者からもその点を高く評価されています。

Check

銀行は大手消費者金融を傘下にしたことで個人融資のノウハウを手に入れました。それまで小口融資は消費者金融の独壇場だったのです。

消費者金融は「30日間無利息」などサービスが充実

30日間無利息でお金を借りる

銀行がカードローンサービスに参入するようになったことで、それまで消費者金融の独壇場だった個人向け融資市場では激しい顧客獲得競争が展開されるようになりました。

じりじりと顧客を奪われるようになった消費者金融は、巻き返しを図るために新サービスを開始。

その代表格ともいえるのが、一部業者が展開している「初めての利用なら借入から30日間は金利がかからない」というサービスです。

カードローンに限らず、世の中の融資というものは金利によって発生する利息が貸し手にとっての儲けになります。

そんな儲けのタネを、初回借り入れの30日間だけとはいえゼロにしてしまうんですから借りる側にとってはおいしいことこの上ありません。

申込からお金を借りるまでのスピードが圧倒的に早い

お金借りるスピードが早い

各金融期間に関する記述をご覧になればわかるように、消費者金融はお金を借りるまでのスピードがとにかく早いんです。

銀行カードローンは反社チェックが義務化されているため、最短でも申込の翌営業日にしか審査結果がでません。しかし、消費者金融は最短20分で申し込みから融資までが完結する業者もあります。

だいたい、わざわざお金を借りなければならないような状況なんて急ぎの用であることが珍しくありません。

そんなとき、申し込んでから何日も待たされたのではその用に間に合わないこともあるでしょう。

思い立ったときにすぐお金を借りれることのありがたさは、実際に借りる必要が生じたときイヤというほど身にしみる人多しです。

銀行カードローンはお金を借りるのに不向き?

銀行カードローンでお金を借りるのは不向きなのか

銀行カードローンは2018年以降、非常に借りにくい存在となってしまいました。

2017年より前は総量規制対象外を前面に押し出し、「収入証明書不要」「年収3分の1以上貸付可能」「即日融資可能」という3つのポイントを軸に置き、さらには消費者金融ではマネできない低金利まで兼ね備えたユーザーメリットあふれるカードローンでした。

しかし、そのような広告が過剰貸し付けを生み、金融庁から指導を受けることとなってしまったのです。上記で上げた「収入証明不要」「年収の3分の1以上貸付可能」は銀行の自主規制により、ほぼ貸金業法(消費者金融の貸付に対する法律)にならう形となりました。

さらには2018年1月より、申込者のデータを警視庁データベースに照会することが法律で決められてしまったため、即日融資も不可となってしまったのです(2024年現在、一部大手銀行データベース照会を早くすることでは即日審査、即日融資を可能にしています)。

このような状況では銀行カードローンは審査を厳しく行わざるを得なくなり、借入するなら消費者金融のほうがサービス面、審査面、スピード面で優位に立つことになったのです。

銀行カードローンは審査に通れば低金利でお金を借りることが可能

銀行カードローンは低金利でお金を借りることができる

銀行カードローンは前述したとおり、2018年以降審査が厳しくなりました。

とはいえ、大手消費者金融の平均最大金利年18.0%と比べても、銀行カードローンは平均最大金利年14.5%~15.0%と低金利なのは今も健在です。

長期的な無担保での借り入れで、銀行カードローンより低金利なところはそうそう無いでしょう。また、消費者金融と比べて利用をしていてもバレることがないことも魅力の一つです。

2024年現在、即日融資に非対応になりアルバイトやパートの場合も審査通過が難しくなっていますが、正社員の方など、低金利で借り入れをしたい方は申し込みを考えてみてはいかがでしょうか?

カードローン名 みずほ銀行カードローン
金利,限度額 年2.0%~14.0%* 最大800万円
カードローン名 三井住友銀行カードローン
金利,限度額 年1.5%~14.5% 最大800万円
カードローン名 三菱UFJ銀行カードローン
金利,限度額 年1.8%~14.6% 最大500万円
カードローン名 楽天銀行スーパーローン
金利,限度額 年1.9%~14.5% 最大800万円

*住宅ローンのご利用で、本カードローンの金利を年0.5%引き下げます。引き下げ適用後の金利は年1.5%~13.5%です。

Check

銀行カードローンの審査が厳しいと言っても、25歳以上で正社員勤務1年以上、他社借入がない(初めての借入)状態なら審査は通る可能性は高いです。学生などの若年層や借入が多い人は審査落ちする傾向にあります。

カードローンでお金を借りる手順を解説

カードローンでお金を借りる方法

金融機関のカードローンを利用すると決まったら、さっそく借入の申し込みをしなければいけません。基本的には消費者金融も銀行カードローンもお金を借りる手順に大きな違いはありません。

銀行カードローンだったら店舗内に専用コーナーが、消費者金融だったら街中に無人契約機がありますが、申し込みはスマホやPCから事前に済ませておくべきです。

なぜなら、申し込んでから審査に少し時間がかかるため、その間手持ち無沙汰になってしまうから。

まずはスマホかPCからネット経由で申し込み、審査通過の連絡が来たら無人契約機などに行って契約を済ませたうえで、お金を借りるという手順が最も無駄がありません。

もっとも、最近では一定の条件を満たせば申込みから契約、振込まですべてWebで完結可能(カードなし、郵送物もなし)というのが主流です。

わざわざ契約機まで出向かなくても済むので、可能であればこういったサービスを利用するのがおすすめです。

では、カードローンでお金を借りる正しい手順を整理しておきましょう。

【カードローンでお金を借りる手順】
1.スマホかPCで公式サイトから申し込み
当サイト内に掲載している各金融機関のリンクから、公式サイトにアクセスします。
公式サイト内の記載に従って申し込んでください。
※「Web完結」などを利用する人はこのときに選択しておきます。
2.審査結果の回答を待つ
早いところで最短20分ほどで判明します。金融機関によって違いがあるので、前述の各金融機関に関する項目を参照してください。
3.審査結果通知後契約手続き
(a)「Web完結」を選択した方はそのままWeb上で契約が完了します。
(b)「Web完結」を利用しなかった方は、必要書類(身分証)を持参の上で無人契約機などに行き、契約を済ませましょう。
4.借入(口座振込またはATMより出金)
契約が完了したら、銀行口座にお金が振り込まれます。
または、無人契約機内やコンビニ店舗内に設置されたATMから融資金額を下ろすという方法もあります。以上の手順で、カードローンを利用してお金を借りることができます。

世代別にお金を借りる方法を解説

世代別のお金を借りる方法

ここまで消費者金融と銀行のカードローンを紹介してきましたが、何もお金を借りる方法はそれだけではありません。

お金がどうしても必要になってしまう理由も人それぞれですよね。

お金が必要になる理由の例

・免許費用や学費でお金が必要
・浪費で生活費がピンチ!
・シングルマザーで子供にお金をかけてあげられない
・急な事情でまとまったお金が欲しい
・退職したはいいけれど次の職が見当たらずお金もなくなりそう

ここからは世代別に様々なお金を借りるための方法を紹介していきます。

自分の置かれた状況や、選択肢を増やすために一読してみてください。きっと突破口が見つかるはずです。

10代でまとまったお金を借りる方法

10代でまとまったお金を借りる方法

高校生以上になるとアルバイトで収入を得られるようになりますが、高校や大学が終わってから働ける時間なんて良くて5時間ほど。

しかも部活や遊びたい盛りな年頃でもあるので、バイトも入れて週に3~4日ほどでしょう。

そんな中でもゲーム機やコスメ、ファッション、果ては数十万円の楽器やアクセサリー、パソコンなど高額な物が欲しくなったり、免許を取ってバイクを買うお金が必要だったり、脱毛費用の割引で一括で払う必要があったり…。金銭が必要な欲は湧くものです。

そのような場合に親から援助をしてもらえる場合は問題ないですが、その手立てがない場合は他にお金を用意する方法はあるのでしょうか?

結論から言うと、高校生の場合は奨学金制度により融資を受けることが出来ますが、あくまで教育費の名目のため適切な目的が必要です。

教育費の中には海外留学なども含まれるのでそういった勉学のためなら借り入れも可能です。

学生がお金を借りる奨学金制度とは?

奨学金は政府や自治体、民間、学校など、様々な団体が実施しており、大きく分けると給付型と貸与型という2種類があります。

奨学金といえば返済義務のない支援金というイメージが強いですが、この給付型の場合は学力基準や経済的基準などに細かい条件が設けられているため、利用できる人数もごく僅かです。

もう一方の貸与型は「奨学金」と名前はついていますが、実質的には借入をして返済義務のあるローンと同じ形式で、こちらは利用基準も給付型ほど厳しくありません。

低金利であることから、まず最初の検討先としてこの貸与型の奨学金制度を選ぶという学生も少なくありません。

参考

奨学金制度の種類と概要│JASSO
URL:https://www.jasso.go.jp/shogakukin/about/index.html

学生がお金を借りる奨学金制度について解説

数ある奨学金制度の中でも最も知名度があるのが独立行政法人 日本学生支援機構(JASSO)の奨学金制度です。返還義務のある貸与型の奨学金であり、実質的には教育ローンなどと同じ性質を持っています。

様々な制度が用意されていますが、大きく分けると無利息の第一種奨学金と利息が付く第二種奨学金に分けられます。

借りるのであればもちろん無利息の方が良いですが、第一種奨学金の利用基準は厳しく、特に学業に優れており、経済的理由により著しく修学困難と判断される学生が利用できるものとされています。

そのため、一般的には第二種奨学金を借りる方が多くなっています。

ただし、この制度は学位や修士取得のための留学や政府推進プログラム、交流留学などの派遣プログラムを対象としています。学位の取得を目的としない語学留学や職業訓練留学は対象外なので、他の奨学金制度を探さなければなりません。

今は18歳19歳でもお金を借りることができる

18歳19歳がお金を借りる方法

2022年4月1日より成人年齢が20歳から18歳に引下げとなり、一部の消費者金融では18歳以上から融資可能と変更になりました。

18歳以上で申込み可能な大手消費者金融はプロミスとなっています。大手消費者金融は他にアイフル、SMBCモビット、レイクなどがありますが、こちらは成人年齢引下げ後も20歳以上が申込の対象になっています。

また、銀行カードローンも20歳以上を申込条件としたままなので、20歳未満がカードローンで借りることができるのはプロミス限定と考えてもよいでしょう。

ちなみに、プロミスでは18歳、19歳からの申し込みは必ず収入証明書の提出を求められます。20歳以上は一定条件に該当すれば収入証明書は不要ですが、20歳未満は収入証明書が必須になっていますので注意が必要です。

Check

アコムは一時期18歳以上で貸付をしていましたが、現在は20歳以上が申込条件になっています。

プロミスでお金を借りる借入条件等

プロミスでお金を借りる方法

申込条件 年齢18~74歳のご本人に安定した収入のある方
※主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。
また、収入が年金のみの方はお申込いただけません。
お申込時の年齢が18歳および19歳の場合は、収入証明書類のご提出が必須となります。
限度額 最大800万円
金利(実質年率) 年2.5%~18.0%
融資時間 最短3分*

*お申込み時間や審査によりご希望に添えない場合があります。

20代がマイカーローンでお金を借りる方法

20代でお金を借りる方法を解説

成人になると親の車を借りて運転してたという人も自分の車を持つという選択肢が出てくるでしょう。

車を購入する場合、マイカーローンというカードローンと比較した際に低金利なローンが組めるようになります。

金利は消費者金融なら平均して年18.0%、銀行カードローンなら年14.5%という最大金利に対し、銀行のマイカーローンの場合は最大金利でも年3.0%と非常に低金利でお金を借りることが可能です。

銀行マイカーローンは低金利な分、審査が厳しくなるため審査に自身が無い方はディーラーローンの方が良いでしょう。

ディーラーローンは最大金利で平均年6.0%と銀行マイカーローンには劣りますが、ある程度金利が低めで設定されているのでこちらを選ぶのも良いでしょう。

マイカーローンメリット

・約2.0%~4.0%の圧倒的な低金利
・ローン支払い中の車の所有権は契約者にあり
・車の購入前に仮審査に望むことができる

マイカーローンデメリット

・ディーラーローンのような即日融資は難しく、融資まで通常7日~数週間程度かかる
・流石の銀行基準の厳しい審査(銀行カードローン同様保証会社の審査有)
・銀行によっては頭金が必要な場合もあり

30代が結婚資金などでお金を借りる方法

30代がお金を借りる方法を解説

以前は20代後半くらいで初婚を迎えているのが普通という状況でしたが、最近では事情が変わってきています。

先進国では年々晩婚化が進んでおり、日本でも初婚は2022年時点で男性が31.1歳、女性が29.7歳と平均して30歳を超えています。

晩婚化の理由としては低所得化も一因にありますが、所得が低いからと結婚式を諦める前にブライダルローンというローン商品を検討してみるといいでしょう。

平均金利は借り入れ業者によっても変わりますが年6.0~8.0%ほどで借入でき、金額も最大300~800万円ほどとなっています。

出産のお金は借りなくても支給される

出産育児一時金でお金を借りなくても出産ができる

妊婦健診にお産は、一般的に保険の適応外になっています(帝王切開など一部の施術に関しては保険が適応されます)。

その為、出産でも自己負担は30%でいいんでしょう?なんて勘違いをしていたら、大変な目に合うはず。

しかし出産育児一時金と呼ばれる助成金を利用することで、一律42万円が支給されるので、その負担は軽減可能です。

出産一時金利用条件

・本人が健康保険に加入していること(配偶者の扶養でも可)
・妊娠85日(4ヶ月)以上で出産すること

参考

出産一時金について│よくある質問-全国健康保険協会
https://www.kyoukaikenpo.or.jp/g6/cat620/r310/

出産後は出産手当金でお金をもらうことができる

出産手当金の支給を受けた女性はお金を借りることなく出産できた

出産を理由に会社を休職した際に妊娠が分かった翌日から出産の翌日以降56日までを対象に、出産手当金を請求することができます。

支給される金額=(直近12カ月間の各月の標準報酬月額を平均した金額)÷30(日)×2/3

金額は上記となっており、勤務先の健康保険に加入している、産休中の給料を支給されていないことなどの一定の条件があります。

出産一時金受給条件

・勤務先の健康保険に加入していること
・産休中に給与支給されていないこと

40代が子供の教育費等でお金を借りる方法

子供の教育費でお金を借りる方法を解説

大学までにかかる教育費は子ども一人につき1,000万円と言われており、私立を利用して大学まで(理系)行くとなんとその2倍以上の2,460万円かかります。

出産してから15歳までの間、支給される児童手当を15年間コツコツ貯めていくことで200万円くらいは貯まるものの、それでは全くもって足りませんよね。

その場合は日本政策金融公庫という国の機関が融資を行う、教育一般貸付の利用を考えましょう。

融資限度額は子ども一人当たり350万円まで(海外留学資金の場合は450万円以内)となっており、固定金利1.95%という非常に低金利でお金を借りることができます。

申込は日本政策金融公庫のホームページから24時間365日行うことができます。日本政策金融公庫の全国の関連支店や、銀行や信用金庫などでも直接の申込が可能です。

また、郵送での申込も可能ですが、この場合はあらかじめコールセンターへ連絡して借入申込書を取寄せ、記入する必要があります。

教育一般貸付(国の教育ローン)でお金を借りる概要

申込条件 年齢18~74歳のご本人に安定した収入のある方
※主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。
また、収入が年金のみの方はお申込いただけません。
お申込時の年齢が18歳および19歳の場合は、収入証明書類のご提出が必須となります。
用途 ・入学金、授業料、受験費用など
・定期代、在学のためのアパート代、パソコン購入費など
・ご融資金にかかる保証料など
対応の学校 ・大学、大学院、短大、高校、高専
・専門学校、各種学校、予備校、デザイン学校など
限度額 350万円~450万円
金利 固定年1.95%
返済期間 最長18年
連帯保証人 (公財)教育資金融資保証基金による保証をご利用いただく場合は不要
教育ローン必要書類

・世帯全員が記載された住民票
・運転免許証またはパスポート
・源泉徴収票または確定申告書
・預金通帳

50代でリストラなどの無職でもお金を借りる方法

無職でお金を借りる方法

40代、50代になると長引く不況のせいで、突然仕事を失ってしまう人が出てきてしまいます。

そんな時が急にやってきたとしても、今までの積立ててきた保険を担保にしたり、弱者を救う社会制度により乗り切ることもできます。

こういった制度は、いかに自分であらかじめ知識を持っておくかが重要です。

まずは定期預金を積み立てている方なら、定期預金担保貸付がお金を借りる方法として利用しやすいのではないでしょうか。

普通預金の残高以上を引き落とした際に自動的に不足分が融資される仕組みで、融資額は定期預金残高の90%まで、金利はだいたいの金融機関で定期預金金利の+0.5%と昨今の定期預金の低金利化(0.1%前後)にともない、非常に低金利で借り入れることができます。

三菱UFJ銀行でお金を借りる自動借入
仕組み 普通預金の残高が不足した場合、不足額については定期預金を担保に自動借り入れができます。
普通預金にご入金いただければ、自動的に返済が行われます。
担保の種類 ・期日指定定期預金
・スーパー定期
・スーパー定期300
・大口定期
自動借入限度額 預金合計額の90%(最高200万円)
融資時間 年1.5%~14.5% 最大800万円
お借入利率 お利息は、毎年2月と8月の普通預金の利払日に普通預金口座から引き落としされます。
担保定期預金の約定利率+0.5%
参考

自動借入について│三菱UFJ銀行
https://www.bk.mufg.jp/kouza/sougou/btm/jido.html

生命保険の契約者貸付制度でお金を借りることも可能

生命保険の契約者貸付でお金を借りる方法

また生命保険を契約している方なら、解約返戻金を担保にお金を借りることもできます。

この制度は契約者貸付制度という名前で、終身保険や養老保険などの解約返戻金がある保険に限られますが、一般的に返戻金の70~90%の範囲内で借入ができます。

利率は1~2%程ですが、昔の利率が高い時期に契約した保険の場合だと利率5%以上もありえますので、借り入れる前に利率の確認をしておきましょう。

Q:契約者貸付とはどのような制度ですか?
A:契約者貸付とは、保険期間中に一時的に資金が必要な場合、解約返戻金の一定範囲内でご契約者さまに貸付けをする制度です。貸付利息は、保険会社が定める利率により複利で計算します。契約者貸付の利用可能額は、保険種類、経過年数、ご契約の状態などにより異なります。契約後の経過年数が短い場合は、ご利用いただけない場合があります。また、契約者貸付制度のお取扱いのない契約もございます。

(引用元:契約者貸付とはどのような制度ですか?│大樹生命保険株式会社

失業時は職業訓練給付金のお金を受取れる

失業時にお金を借りることができるのか

失業をした場合、ハローワークで職業訓練を申し込むことができます。

この制度は無料でスキルアップを狙えるほか、月に10万円の職業訓練給付金を受け取ることが可能です。

失業保険を受け取っていないことが条件ですが返還する必要のないこの給付金は、是非覚えておきたい制度と言えるでしょう。

職業訓練受講給付金の支給額

訓練を受講している期間について、1か月ごとに職業訓練受講給付金(職業訓練受講手当、通所手当、寄宿手当)が支給されます。

職業訓練受講手当 月10万円
訓練を受講している期間について、要件を満たせば1か月ごとに支給
通所手当 訓練施設へ通所する場合の定期乗車券などの額(月上限42,500円)
収入要件を満たさない場合であっても、本人収入が月12万円以下かつ世帯収入が月34万円以下で
他の要件を満たす場合は通所手当のみ支給を受けることが可能
寄宿手当 月10,700円
訓練施設へ通所するために同居の配偶者、子および父母と別居して寄宿する場合で、
住居の変更が必要とハローワークが認める場合に支給
給付金の支給要件

・本人収入が月8万円以下
・世帯全体の収入が月30万円以下
・世帯全体の金融資産が300万円以下
・現在住んでいるところ以外に土地・建物を所有していない
・訓練実施日全てに出席する(やむを得ない理由により欠席し、証明できる場合(育児・介護を行う者や求職者支援訓練の基礎コースを受講する者については証明ができない場合を含める)であっても、8割以上出席する)
・世帯の中で同時にこの給付金を受給して訓練を受けている者がいない
・過去3年以内に、偽りその他不正の行為により、特定の給付金の支給を受けていない
・過去6年以内に、職業訓練受講給付金の支給を受けていない

生活が困難時は求職者支援資金融資制度でお金を借りることが可能

生活ができない時にお金を借りる方法は求職者支援資金融資制度

職業訓練給付金は毎月10万円を受け取ることができますが、毎月10万円では生活が困難な人がほとんどの筈です。

そういった方には、求職者支援資金融資制度という労金から借入ができる公的融資制度があります。

独身の場合は月5万円まで、同居家族や配偶者がいる場合には月10万円までが最大10ヶ月の間、年利3.0%で借り入れることが可能です。

求職者支援資金融資制度でお金を借りる条件
貸付額 ・同居または生計を一にする別居の配偶者、子または父母のいずれかがいる場合
月額10万円(上限)×受講予定訓練月数(最大12)
・上記以外の場合(単身者など)
月額5万円(上限)×受講予定訓練月数(最大12)
貸付方法 本人の口座へ貸付金額を一括で振り込み
※口座は労働金庫(ろうきん)の口座に限りる
※労働金庫に口座がない場合は口座を開設が必要
担保・保証人 担保人・保証人不要。
ただし、労働金庫が指定する信用保証機関の利用が条件
貸付利率 年3.0% (信用保証料0.5%を含む)
※元金と利息の返済が遅れた場合は、遅延している元金に対して年14.5%の遅延損害金が発生
Check

求職者支援資金融資制度は給付金ではなく「貸付」になりますので、利息を含めて返済する必要があります。免除はありませんので生活困難な場合は注意が必要です。

厚生労働省の一時生活再建費でお金を借りることもできる

国からお金を借りる方法について解説

厚生労働省が管轄している貸付している制度の一つに、一時生活再建費というものがあります。

一時生活再建費でお金を借りる例

・就職や転職の際の支度費用
・生活を立て直しするための転居費用
・現住居に住み続けるために必要な更新料
・公共料金の滞納料金の立て替え費用
・債務整理に必要な手続き費用

上記を日常生活で補うことが困難な状況になった時に、生活を再建するために借り入れられる制度で、限度額は最大で60万円ほど。

金利は連帯保証人なしの場合は年利1.5%で、連帯保証人をたてた場合は無利子で借り入れることができます。

一時生活再建費でお金を借りる概要
資金の種類 ・生活を再建するために一時的に必要かつ日常生活費で賄うことが困難である費用
・就職・転職を前提とした技能習得に要する経費
・滞納している公共料金等の立て替え費用
・債務整理をするために必要な経費など
貸付限度額 60万円以内
償還期限 据置期間後10年以内
貸付金利 保証人あり:無利子
保証人なし:年1.5%
保証人 原則必要。
ただし、保証人なしでも貸付可能

国や地方自治体から低金利でお金を借りる方法

国や地方自治体からお金を借りる方法

消費者金融や銀行カードローンでも安心してお金を借りれますが、そもそも支払う金利が高く返済計画が構築できないという方もいることでしょう。

ここではなるべく低い金利で借入できる、そして理由があって消費者金融や銀行の審査が難しい方のため、国または地方自治体による支援、融資についてご紹介していきたいと思います。

様々な利用制限や条件こそありますが、申込可能な状況であるのなら、ピンチを補う1つの手段になることでしょう。

国からお金を借りる生活福祉資金制度の内容

生活福祉資金制度とは、全国各地の都道府県の社会福祉協議会が実施する貸付の事です。

生活の基盤が安定しない障害者、低所得者、お年寄りの生活を安定させることを目的にした融資であり、その使用用途によりいくつかの貸付が用意されています。

総合支援資金でお金を借りる

主に生活を安定させるための支援金の事で、生活支援資費、一時生活再建費、住宅入居費があり、保証人を用意できる場合は無利子、保証人なしの場合は1.5%の年利で借入が可能です。

教育支援資金でお金を借りる

教育支援費、就学支度金として利用できる融資であり、低所得層に属する方が申込できます。

原則保証人を用意する必要はなく、無金利で利用可能なありがたい支援金と言えるでしょう。

不動産担保型生活資金でお金を借りる

居住用不動産を担保に入れることで、生活資金を借入れる資金の事です。

土地または住居の不動産評価額の70%程度を借入できますが、要介護の高齢者世帯以外は保証人を用意する必要があります。

年利に関しては3%、または長期プライムレートの内、いずれか低い方の金利が適応されます。

このように保証人ナシの場合でも年1.5%という究極な低金利で借入ができるのが生活福祉資金制度の特徴なので、生活資金、教育や福祉などの人が生き抜く上で最低限必要な経費を借入する上では、第一選択になる貸付と言えるでしょう。

母子父子寡婦福祉資金貸付制度でお金を借りる

各市町村によってその貸付の内容は異なりますが、つまるところ一人親家庭(シングルマザー、シングルファザー)を対象にした貸付の事です。

就学、生活維持、就職など様々な資金貸付が用意されており、東京都福祉保健局を例に挙げると、12の貸付が用意されています。

利息は無利息~1%程度で利用でき、様々な用途に流用できるためその利用価値が大きいことは言うまでもありません。

教育一般貸付でお金を借りる

日本政策金融公庫からの融資のことで、いわゆる国の教育ローンのことです。

最高350万円(海外留学の場合は450万円)、固定年利1.95%で利用でき、日本学生支援機構による奨学金ともに利用できるのも魅力的です。

子どもの人数によって、利用条件も細かく設定されているため、年収が比較的高い方も条件次第では利用可能です。

また母子家庭(父子家庭)、交通遺児家庭、世帯年収200万円以内などの方には、金利、返済に関して優遇措置を受けることもできるので、お子さんの教育資金に頭を悩ます場合は、銀行のローンに申込む前に教育一般貸付を検討することをおすすめいたします。

教育一般貸付必要書類

・世帯全員が記載された住民票
・運転免許証またはパスポート
・源泉徴収票または確定申告書
・預金通帳

お金を借りる審査が甘い消費者金融や金融機関はあるのか?

お金借りる審査甘いところはどこ

 お金を借りることができる金融機関は何種類もありますが、それぞれで異なる審査基準を持っています。A社よりもB社の審査が厳しい、A社よりもC社の審査が甘いということもあるのです。

しかし、各金融機関は具体的な審査基準を公開していないため実際に比較することはできません。

そのため、借りられるかどうかは申し込みをしてみないと分からないというのが現状なのです。

それでも「審査が緩い金融機関が知りたい」、「ブラックでも借りられるところを探している」、「大手の審査に通る自信がない」という方もいますよね。

そんな方は、まず金融機関ごとの審査難易度の傾向を把握すると良いでしょう。一般的に、厳しいと言われる金融機関、甘いと言われる金融機関はあるので、どこでならお金を借りられる可能性が高いのかを見極めてください。

カードローンなどの申込情報も信用情報機関に登録されるため、安易に申し込み、審査落ちを繰り返してしまうのは避けるべきです。

闇金じゃなくても甘い審査でお金を借りることができるのか?

お金借りる審査なしはあるのか

借入には必ず審査があります。金融機関は貸し付けを行い、返済時に上乗せされる利息が利益となるため、返済能力のない人にお金を貸すということはないのです。

もし無審査でお金を貸すような業者がいれば、それはヤミ金でしょう。

ヤミ金は、正規の金融機関からは融資を断られてしまった人をターゲットにすることが多いため、ほぼ審査なしで貸し付けをすることもあります。

ただ、ヤミ金でお金を借りれば法律で決められた以上の金利が適用され、返済できないとルールを無視した方法で取り立てをすることもあるので絶対に借りてはいけません。

お金借りる審査が甘い・緩いと宣伝する金融機関はない

また、正規の金融機関が「審査が甘い」、「審査が緩い」、「誰でも借りられる」といった言葉を広告に使うこともないのです。

多重債務者を増加させないことを目的に、カードローンなどの広告では使える言葉、表現というのが法令によって規制されているため、正規の業者であれば法令に則り宣伝を行います。

もし、「審査が緩い」と堂々と宣伝しているカードローン会社があれば、それはヤミ金である可能性が高いでしょう。

そのような金融機関とは絶対に取り引きをしないようにしてください。

<貸金業法第16条 誇大広告の禁止>
貸金業者は、その貸金業の業務に関して広告又は勧誘をするときは、貸付けの利率その他の貸付けの条件について、著しく事実に相違する表示若しくは説明をし、又は実際のものよりも著しく有利であると人を誤認させるような表示若しくは説明をしてはならない。

(引用元:貸金業法

消費者金融審査でも約6割の人は落ちしている

消費者金融、銀行、クレジットカード会社の3つの中で消費者金融では、どのくらいの方が審査に通過しているのでしょうか?

大手の消費者金融では成約率という数字をIR情報(株主、投資家が企業の財務状況を知るための情報)の中で公開している会社もあり、何パーセントの人が新規申込の結果、成約(審査通過)に至ったのかを知ることができます。

プロミス、アコム、アイフルの3社の2023年4月度の成約率(審査通過率)は次の通りです。

プロミス審査通過率 42.3%
アコム審査通過率 40.7%
アイフル審査通過率 29.7%

上の表からも分かるように、消費者金融であっても成約率(審査通過率)は45%以下です。

もし消費者金融の審査に落ちてしまったという方が、銀行やクレジットカード会社のカードローンへ申し込みをしても同じ結果である可能性が高いでしょう。

審査に通るか不安な人は中小消費者金融(街金)でお金を借りる方法がおすすめ

審査落ちが嫌なら中小消費者金融でお金を借りるのがおすすめ

査基準は規模の大きい会社よりも、小さな会社の方が審査が緩いと言われています。

消費者金融1つをとっても、テレビなどでCMをしている大手だけでなく、あまり名前を聞いたことがないような中小規模の会社も存在するのです。

そのような会社は街金などとも呼ばれますが、大手の消費者金融と大きな違いがあるわけではなく、しっかりと法律を遵守して貸し付けをしている正規の業者になります。

街金を利用する方は大手での審査に落ちてしまった人が多いというのが特徴の1つであり、たとえ他社の審査で否決されたとしても十分にお金を借りられる可能性があるのです。

中小の消費者金融でお金を借りるデメリットとは

大手の消費者金融よりも街金の方が審査が緩いと言われていますが、街金にはデメリットもあります。

街金を利用するメリットとデメリットをあげてみました。

中小消費者金融のメリット

・比較的審査が甘い

中小消費者金融のデメリット

・金利が大手よりも高め
・限度額が大手よりも低め
・自動契約機がない会社が多い
・借入、返済方法が大手よりも少ない
・対面での審査が必要な場合もある

あえて街金でお金を借りるメリットとしては審査基準が大手よりも緩いという点だけです。金利を下げる、利便性を上げるためには資金が必要になるので、どうしても大手には劣る部分が出てきます。

大手のカードローンの便利さになれている場合には、街金の利用にはかなり不便さを感じるでしょう。

大手では当たり前のサービスも街金では利用できないというケースもあるので注意してください。

街金(中小消費者金融)と闇金(違法業者)の違いは貸金業登録しているかどうか

街金と聞くとあまり良くないイメージを持つ人もいるかと思いますが、ヤミ金とはまったくの別物です。

貸金業を営むためには国や都道府県で登録を受ける必要があります。

しかし、ヤミ金の場合には無登録で貸し付けを行なっており、法律に違反した金利での融資や取り立てをする悪質業者を指すのです。

正規の街金か、違法なヤミ金かを見極めるには次のような方法があります。

ヤミ金を見分ける方法

・登録貸金業者検索サービスで調べる(金融庁)
・ヤミ金検索サービスで調べる(日本貸金協会)
・公式サイト記載の貸金業者登録番号を確認する
・金利が法定金利である年20.0%を超えていないかを確認する
・「審査が甘い」などの禁止されている表現がないかを確認する

登録貸金業者情報検索入力ページ

国、もしくは都道府県に登録済みの正規業者であれば、必ず検索結果に出てくるはずです。

もし検索にヒットしないという場合には、登録を受けていないヤミ金の可能性があります。ヤミ金からお金を借りてしまうと法外な利息を取られたり、違法な取り立てにあったりと良いことはありません。

ヤミ金からの借り入れは元金を含めて返済する必要はないので、もしヤミ金と知らずに借りてしまったという方は警察や法律事務所に相談することも検討してください。

クレジットカードのキャッシング枠でお金を借りる方法

クレジットカードでお金を借りる方法

社会人ともなれば、クレジットカードの一枚や二枚は持っていて当たり前のこの時代。

カードを所持していることそのものが社会的信用の一つとして見られることも少なくありません。

クレジットカードにはキャッシング枠という現金を引き出せる枠が設けられており、お金が必要になったときは申込を行うことなくお金を借りることができるので、いざというときの備えとして役立てられるでしょう。

ただ一般的な傾向として、クレジットカードのキャッシング枠を利用した場合に掛かる金利は、銀行カードローンよりも割高であることがほとんどです。

お金を借りる金額によって金利は変動しますが、よほど多額を借りない限り、多くが消費者金融同様に年利18.0%近くという利息制限法で定められた上限金利に近い設定がされています。

そのため、お金を借りるという目的ならば、多少面倒でも銀行が貸付をしているカードローンを利用する方が結果的に節約できることも少なくありません。

クレジットカードのキャッシングに関しては、利用の際の便利さと、余分にかかってくるお金、そのメリットとデメリットをきちんと把握して使うことが大切です。

クレジットカードでお金を借りるにはキャッシング枠をつくること

クレジットカードの申込書

クレジットカードでお金を借りるには「キャッシング枠」をつくることが必要です。

キャッシング枠はクレジットカード申込書や入力画面に「キャッシング枠を作る」「キャッシング枠不要」の選択項目があるため、枠を作る方で申込します。

クレジットカード会社がショッピング枠とキャッシング枠の審査を行い、審査通過するとキャッシング枠ができることになります。

お金を借りるキャッシング枠は、初回は「限度額30万円まで」「限度額50万円まで」のどちらかになり、問題なく利用していると勝手に増額されているケースが一般的です。

Check

キャッシング枠は消費者金融と同じく総量規制の対象となりますので、消費者金融や他社クレジットカードのキャッシング残高合計が年収の3分の1以上ある場合はキャッシング枠の審査は通らず、ショッピング枠だけになります(ショッピング枠の審査にも落ちるとクレジットカード自体が作れません)。

提携ATMにカードを入れて借入または引出しでお金が借りれる

キャッシング枠があれば審査なしでお金を借りることができる

クレジットカードにキャッシング枠が付いていれば審査は必要なく、コンビニなどの提携ATMにクレジットカードを入れてすぐにお金を借りることができます。

クレジットカードでお金を借りるための豆知識

クレジットカードでお金を借りる女性

キャッシング枠は基本的には、クレジットカードを新規に申し込む際に自分で設定を行うものです。

クレジットカードを作成するときには、カード会社によって定められた申込方法にのっとってネットや郵送などで申し込みます。

運転免許証やパスポートなどの本人確認書類を用意し、住所・氏名・電話番号、支払口座等の個人情報が必要とされます。

キャッシング枠は希望通りの金額が設定されるのではなく、カード会社が申込内容に基づいて最終的に決定しますので、希望金額よりも下回ることもあります。

そして審査に無事通り、カードが手元に届けば、ショッピングと同様にキャッシング枠も利用できるようになります。

利用する際に必ず理解しておきたいのは、このキャッシング枠はショッピング枠と別途に設けられているものではないということです。

クレジットカードの利用限度額はショッピング+キャッシングの合計

たとえばショッピング枠で利用できる上限金額が100万円、そしてキャッシング枠が20万円と設定されたとします。

この場合、キャッシング枠の20万円はショッピング枠の中に含まれます。つまりキャッシング枠で20万円を利用した場合、ショッピングで利用できるのは80万円までとなるのです。

別々の枠が設けられているわけではないということを勘違いしないようにましょう。そして、キャッシングを使用しないという場合には0円に設定、変更することも可能です。

単純に使う機会がなければキャッシング枠をすべてショッピング枠に変更しておいたほうが枠を有効に利用できるでしょう。

また、ショッピング枠とは違いキャッシング枠の利用については不正利用に対して補償がないというカード会社もあるため、そのリスクを軽減する意味でも0円に変更しておくメリットはあります。

クレジットカードのリボ払いは注意が必要

クレジットカードのリボ払いで返済が苦しい女性

クレジットカードの多くが、利用金額の支払いを「リボ払い」に選択することができます。

このリボ払いとは、正しくはリボルビング払いといい、その月々の実際の利用金額にかかわらず、月の支払額を任意に設定した一定額に抑えるという支払方法のことをいいます。

リボ払いのメリットとしては、月々の支払額を一定にすることで、カードの支払額による家計の圧迫を防ぎ、口座に用意しなくてはいけない金額も把握できるので、支出の計画を立てやすくなるというところがあげられます。

ただし問題点もあります。まず、リボ払いには必ず手数料が発生するということです。使用した金額に対してだけでなく、支払期間に応じた手数料も自動的に負担することになるため、長期的にリボ払いを続けていくとそれだけで余分に支払っていく手数料の負担がどんどん増えていくことになります。

クレジットカードのリボ払いは手数料が大きなデメリット

クレジットカードのリボ払いの仕組み

リボ払いは本来利用した金額に加えて、変動して加算される手数料も加えた残高が発生していくことになります。

そのため、利用期間が長期になるとどれだけの金額を返せばよいのか把握しづらくなるというのが問題なのです。

新たにカードで買い物を行っても、リボ払いを選ぶと利用残高が手数料とともに積み重なっていっているのに実際の月々の支払額は変わらないため、「残高が増えている」という事実を理解しにくいのです。

長期的、継続的なリボ払いを選択することは非常に危険であり、避けなければいけません。

それでもあえて、月の支払額を抑えたいなどというやむを得ない理由でリボ払いを利用するなら、なるべく短期での完済を心がけ、手元に余裕資金ができたなら返済に充てて繰り上げ返済を行っていく、というのがポイントです。

この心がけが何に共通するかというと、カードローンです。支払う金利を抑え、短期で完済することで結果的に自身の節約につながる、というのはローンの利用の際のコツとしてよくいわれることです。

つまりリボ払いという支払い方式は、きわめて借金とイコールに近いものなのです。そう理解すれば、リボ払いとの泥沼に陥らない付き合い方もわかってくるはずです。

JA(農協)でお金を借りる方法

JA(農協)でお金を借りる方法を解説

JA(Japan Agricultural Coperatives)とは農業協同組合のことです。JA=農協は、日本全国の農業従事者の為の組織であり、農業指導、野菜や果物の販売促進、病院や診療所の厚生事業などだけでなく、通称JAバンクと呼ばれる信用事業にまでサービスを展開しているのです。

JAバンクを簡単に説明すると、農協、信用中央金庫そして信用農業協同組合連合会で構成された、民間でも最大級の金融組織のことです。

JAという大きな母集団の中で金融信用事業を展開しているのがJAバンクで、農業を軸とした振興事業を図る為の資金提供、預金や各種ローンサービスなどの金融業務を担っています。

つまり労金のような位置づけの金融機関であり、特に農業従事者に使いやすいサービスが整った銀行と言えば分かりやすいでしょう。

JAと形容されていますが、それぞれの地域のJAバンクは一般の利用も勿論可能です。貯金や給与受け取りの為にJAの口座を保有することも出来ますが、カードローンを含む各種ローンサービスを利用する為には、JAの組合員になる必要があります。

農協には正組合員と准組合員の2種類の会員があり、農業従事者は正会員、一般の人が加入出来るのは准組合員という点も覚えておきましょう。

こうした組合員になる手間や時間をかけたくないという方は、同じ低金利帯にある銀行カードローンの検討をおすすめします。

JA(農協)カードローンでお金を借りる特徴

JAカードローンの特徴

JAバンクは、カードローンの他にも住宅ローン、マイカーローン、教育ローンや農業融資など多岐に渡る金融商品を用意しています。

ただし、各地に点在するJAバンクによってそのサービスが異なるので、ここではいくつかの例を出しながら、JAバンクのカードローンの特徴を説明していきます。

JAローンでお金を借りる仕組みと商品内容について

各地のJAバンクでカードローンが用意されていますが、それぞれのサービス名称、金利、必要書類や利用条件は各々異なります。

JAバンクという特異な金融機関がゆえに利用者は多くはありませんが、一般の人でも准組合員になることで、その融資サービスを利用し借入することは可能です。

【JA兵庫みらいのカードローン】
契約時の年齢、前年度の税込年収、勤続歴によって借り入れ出来る額は異なり、それぞれのスペックにより20、50、100、150、200、300万円までの融資が決定されます。

(引用元:カードローン-JAバンク~お金を借りる│JA兵庫みらい
【JA佐賀のカードローン】
前年度の税込年収が150万円以上(自営業者*の方は前年度税引前所得)あり、JA佐賀の組合員の場合、10~50万円までの融資を10万円単位で受けることが可能です。
*自営業者とは農業者以外の自営業者の方

(引用元:JAカードローン│お金を借りる│JAバンク佐賀

このように各地にあるJAによってローンの内容が様々ですので、自分の地域のJAバンクもHPでスペックを確認しましょう。金利に関しても地域によって異なるので確認が必要になりますが、年9.0%~12.0%の間の地域が多いようです。

JAのカードローンは銀行カードローンと同様に総量規制の対象外ですが、上限金利が低く、下限金利が高いので、おまとめローン利用などの大型融資には不向きで、どちらかというと小口融資に適したカードローンと言えます。

基本的に担保は不要、使い道は自由な点は、全国のJAで共通ですが、その融資内容は通常の銀行や消費者金融と比べても、若干複雑な点は否めません。

一般の人がJAでお金を借りるには准組合員になる必要あり

JAのカードローンはJAが給与振口座になっている人限定のカードローンやシニア向け商品など、それぞれのJAで強い特色を持つローンサービスを展開しています。

多くの金融商品は20~65歳までの年齢制限ですが、JAによっては18歳から利用可能、また70歳まで利用可能なカードローンもあることも見逃せません。

どちらにせよ一般の利用には、JAの准組合員にならなければ利用できません。

JAイコール農業従事者の正組合員ばかりというイメージがありますが、年々一般会員である准組合員の割合も増加中。カードローンに限らずJAの金融商品を利用する為には、借入をしたいJAに出資をしなければなりません。

1口1,000円の出資でJAの准会員になれる

各JAによって1口当たりの出資金は異なりますが、1,000円~10,000円の幅で、1口以上の出資をすることで准会員になることが出来ます。

勿論それぞれのJAの業績に応じた配当を受け取ることも出来ますし、JAの組合員価格で給油を受けることも可能なので、融資サービス以外にも多くのメリットを享受出来ることでしょう。

因みに出資をするには、自身がJA地区内に居住もしくは就労している必要があります。そして最寄りのJAで組合員加入申込書を記載し、出資金を支払い、加入手続きをしてください。

必要書類に関しては免許証などの本人確認書類、印鑑に出資配当金を受け取る為のJA普通口座が必要になります。

またJAを脱退する際には、翌年に出資金が返還されますが、業績次第では満額返済にならない場合もあるので注意しましょう。
JAでお金を借りるメリットとデメリットとは

ここでは分かりやすくJAでお金を借りる際のメリットとデメリットについて、まとめてみました。

JAでお金を借りるメリット

・銀行カードローンと同等もしくは、それ以下の金利でお金を借りることができる
・カードローン以外にも住宅ローン、マイカーローン、教育ローンなど多くの金融商品が揃っている
・収入が年金のみの場合もカードローン申込可能、またシニア向けローンなどを揃え高齢者に優しい

多彩なローンの数々に低金利は魅力的ですが、お金を借りるにはまずJAの准組合員になる必要があるので、その手間暇や出資金などをよく考慮に入れて申し込みをしましょう。
JAでお金を借りるデメリット

・銀行カードローン同様に審査が厳しく、そして審査が遅い(即日融資不可)
・各地のJAによって金利、金融商品の幅が大きく異なる
・保証会社の審査が必須である
・農業従事者以外はJAに出資し、准組合員になる必要がある
・准組合員の場合、金融商品の審査時に不利になる場合も
・WEB完結方式の申込みは出来ず、仮申し込み後に最寄りのJAに赴く必要あり
・土日・祝日の審査は受付ない

このようにザッとデメリットを挙げただけでも、これだけの使い勝手の悪さが見られました。

元々農業協同組合のローンなので、労金カードローンと同様、一般の人には若干不利な点は否めません。

銀行と比べても低金利でお金を借りることが出来るJAですが、各々のエリアのJAで金利や利用条件が異なる点、そして一般の利用も准会員になる必要がある点は注意が必要です。

また准会員ではそもそも融資の利用対象から外れる場合や正会員でないが故に、審査が不利になる場合もあるので、JAの借入は万人にはおすすめ出来ません。

その為JAで借り入れを考える非農業従事者は、銀行カードローンや消費者金融のカードローンを第一の選択肢として考えた方がベターと言えるでしょう。

ろうきん(労働金庫)でお金を借りる方法

ろうきんでお金を借りる方法を解説

ろうきんとは、労働金庫のことを意味します。あまりお世話になることはなくとも、私達の身近にある列記とした金融機関です。

全国各地に13のろうきんが点在し、店舗の合計数は600を超えており、カードローンもローン商品として販売されているので、お金を借りることが可能です。

カードローンといえばプロミスやアコム、銀行ならみずほ銀行のカードローンや三井住友銀行カードローンなどの大手銀行が有名ですが、ろうきんも地銀と異なり全国規模で展開する金融機関であることには変わりません。

ただし銀行と異なり非営利の団体であり、公務員や労働組合員がお金を出し合って出資しているのが「ろうきん」です。

つまり一言で言うと、労働組合や国家公務員によって運営されている、労働者の為の非営利の協同組織金融機関と言えば分かりやすいでしょう。

ろうきん(労働金庫)でお金を借りる仕組みを解説

ろうきんでお金を借りる仕組み

まずろうきんでお金を借りるには、それぞれのろうきんがある営業エリアに居住もしくは勤務している必要があります。この点は地銀の銀行カードローン利用と仕組みが似ています。

管轄エリアは地域ごとに分散しているので、まずは自分が居住もしくは勤務するエリアのろうきんのHPを見てみましょう。ろうきんは金融機関ですが、各エリアで金利や限度額、申し込み条件が異なるので注意が必要です。

またろうきんで融資を受ける上で一番大切なことは、自分が団体構成員か?または生協会員なのか?それとも一般の勤労者なのかをきちんと把握することです。

因みに団体構成員とは労働金庫に出資している労働組合、国家公務員、地方公務員の団体、または勤労者の福利共済活動を目的とする団体のことです。

生協会員とは労働金庫に出資している生協会員のうち、生協組合員融資制度を導入している会員とその家族のことを指します。

ろうきんは通常の銀行とは異なり、労働組合もしくは生協会員による出資で成り立っている金融機関なので、カードローンをはじめとした融資も基本これらの会員向けサービスです。

もちろん、会員以外の一般勤労者もお金を借りることは可能ですが、融資額の制限や金利幅が組合員とは異なるということを覚えておきましょう。

ろうきん(労働金庫)でお金を借りる時の金利や限度額を解説

ろうきんでお金を借りる金利や限度額

ろうきんは消費者金融、銀行カードローンと異なりバリバリの営利目的でお金を貸している訳ではないので、金利が低めとなっています。

各営業エリアで異なるカードローンの申し込み条件がありますが、ここでは1都7県で展開している中央ろうきんを例として説明したいと思います。

中央ろうきんのカードローン商品はマイプランと呼ばれ(各地でカードローンの名称は異なります)、スペックは以下の通りです。

団体構成員金利 年3.875%~7.075%
団体構成員限度額 最大500万円
生協会員またはその家族の金利 年4.055%~7.255%
生協会員またはその家族の限度額 最大500万円
一般の方の金利 年5.275%~8.475%
一般の方の限度額 最大100万円

金利を見てもらえれば分かりますが、ろうきん(労働金庫)はかなりの低金利でお金を借りることができます。

また、一般の方でも100万円までの制限はありますが、この金利で借りれる金融機関は民間の銀行や消費者金融では見当たりません。

ろうきんカードローンの利用条件は下記の通りです。

ろうきんカードローン利用条件

・18歳~65歳未満
・1年以上の勤続歴があり、年収が150万円以上あり、毎月の収入が安定している
・1都7県の管轄エリアに居住している、または勤務している(茨城・栃木・群馬・埼玉・千葉・東京・神奈川・山梨)

また団体構成員でも生協会員でもない一般の方は、中央ろうきん友の会に入会、または出資金を出して個人として会員になる必要が出てきます(最低出資金1,000円)。

ろうきんのカードローンは18歳からの借入も可能ですし、一般の方の借入も安定した収入と勤続歴さえあれば実質可能です。

しかし、ろうきんも銀行と同様に低金利を武器にしているので、かなり厳格な審査が待ち受けていることは否めません。申し込みはネットから仮審査を申し込むことが出来ますが、あくまで仮審査なのでその後に本審査が待ち受けています。

仮審査を通過した場合のみ、最寄りのろうきんから電話連絡があり、本審査申し込みには直接ろうきんまで足を運ぶ必要があります。

その後会社への在籍確認電話と保証会社による審査があり、融資の可否が決まりますが、最低でも2週間は審査に時間がかかることを覚えておいてください。

必要書類に関してですが、カードローン利用の利用申込書と個人情報提供に関する同意書、そして本人確認書類として運転免許証かパスポートと健康保険証が必要になります。

ただし団体構成員以外の申し込みの場合、住民票、国民健康保険以外の健康保険証と収入証明(住民税決定通知書など)が要求されるので、住民票などは事前に準備が必要です。

必要書類に関しても消費者金融、銀行カードローン以上に多くの書類が必要になり、更に中央労金の口座を保有する必要があるので、何かと手間と時間がかかってししまうのがろうきんでお金を借りる場合の実態でした。

ろうきん(労働金庫)でお金を借りるメリット・デメリットとは

ここではろうきんでお金を借りるそのメリット、デメリットについて、わかりやすく説明してみたいと思います。

労金で借りるメリット

・ダントツで安い金利が最大のメリット
・年齢制限が寛容で18歳から融資をうけることができる
・金利引下げの可能性もあり

労金で借りるデメリット

・審査が長く、余裕を持った申し込みが必要
審査の難易度が高い
・それぞれのろうきんによって貸付条件、金利、金融商品が異なる
・ろうきんの口座が必須
・web完結申し込みが利用できない

ろうきんでお金を借りるには、団体構成員であるか否かが、借入の際の一大ポイントになります。国家公務員、地方公務員以外にも団体構成員になっている場合は、お金を借りる手はない位のスペックの高さを誇ります。

勿論一般の方も利用可能ですが、充実した金利と融資の恩恵に比べて、その審査難易度や審査時間のデメリットが目立ち、使い勝手は正直よくありません。

その為団体構成員以外の方で低金利でお金を借りたい人は、大手銀行のカードローン審査に通ることが優先だったり、今日中にお金を借りたいなどの目的の時は消費者金融に申し込むことを強くおすすめいたします。

生協(生活協同組合)でお金を借りる方法

生協でお金を借りる方法を解説

「生協」や「コープ」の愛称で親しまれている生活協同組合は、主婦の方でなくても一度は名前を聞いたことがあると思います。

食料品や日用品の宅配サービスやスーパーの展開、共済事業を行なっていることで知られていますが、実は生協でお金を借りることができることをご存知でしょうか。

生協から借入するには2通りの方法があります。まず一つ目が積み立てた出資金を取り崩す方法、二つ目は生協独自の貸付制度を利用する方法です。

それでは、生協からお金を借りる方法の特徴や利用条件を見てみましょう。

生協(生活協同組合)からお金を借りるにはどうすればいい?

生協のサービスを利用するためには、まずは生協に出資金を預け、組合員にならなければなりません。

この出資金は生協の事業運営のために一時的に預けるお金で、運用状況によっては出資金額に応じて配当を受け取ることができます。

また、組合の破綻などがない限りは基本的には脱退時に全額返還してもらうことができます。出資金は各地域の組合毎に異なり、一口当たり数百円から二千円程度が相場となっています。

出資金の金額や口数を増やすことを「増資」と言いますが、逆に出資金を取り崩して借入する方法を「減資」と言います。

減資をする場合の借入上限額は、いくら出資しているかによって決まります。減資することができるのは、自分が預けた出資金+それまでの配当利益のお金です。

銀行に預けているお金を引き出すのと同じような仕組みなので、ローンのように返済する必要もありません。出資金を全額引き出してしまうと脱退扱いとなってしまうため、減資をする際にはいくらか出資金を残しておかなければなりません。

Check

こうした条件も各生協ごとに設定されており、例えば「出資金残高が3,000円以上残る」ことが条件となっている場合は、出資金残高が3,000円を下回らない範囲内であればいくら減資してもよいということになります。

生協独自の貸付制度について解説

生協には銀行のフリーローンのような独自の貸付制度もあります。先程紹介した出資金を取り崩す借り入れは、ほぼどこの生協でも利用可能ですが、独自の貸付制度はまだスタートしたばかりで一部の組合でしか取り扱いがありません。

ここでは、代表的な例としてみやぎ生協の貸付制度について紹介します。この貸付の場合も、生協の組合員になることが条件です。

みやぎ生協には無料でお金に関する様々な相談をすることができる「くらしと家計の相談室」があり、ここでは家計診断や公的な貸付制度の検討、債務整理の提案など、暮らしを立て直すための具体的なアドバイスを受けることができます。

こうした相談を重ねる中で、公的資金の貸付制度などを利用することができない組合員に対しては生協の独自のローン商品の検討を行います。

みやぎ生協で行なっている融資の金利は年9.0%、返済期間は5年以内です。借入限度額は300万円で、参考までに一人当たりの平均融資金額は80万円となっているようです。

事業資金に使うことは禁止されていますが、それ以外であれば資金使途は自由なので、冠婚葬祭費用や子供の教育資金、家具家電の購入など、様々な用途に使うことができます。

生協(生活協同組合)からお金を借りる際の注意点

生協の減資制度は金融機関のような審査もなく、自分が出資したお金から払い戻すことができる便利な借入です。

しかし、基本的には減資ができる期間は決められており、銀行の預金のように好きな時に自由に引き出せるわけではないという点は注意しなければなりません。

また、減資の申請をするとお金が返還されますが、返還までの時間も各生協によって様々です。場合によっては申請から数ヶ月かかることもあるので、すぐにお金が必要という時に対応できない可能性もあります。

減資後の残高によって返還のタイミングが変わるケースもありますので、詳しくは所属している生協に問い合わせをしてみましょう。

次に、生協独自のローン商品における注意点です。みやぎ生協のローンをはじめ、こうしたローンは一般証書貸付という融資形態です。

これは、カードローンのように好きな時にいつでも借りたり返したりすることができないタイプの融資です。返済中の追加借入もできないので、借入申込時には計画的に利用しましょう。

パートやアルバイトがお金を借りる方法を解説

パートやアルバイトがお金を借りる方法について解説

成人年齢が18歳に引き下げられましたが、ほとんどの金融機関では、20歳以上で安定した収入があることをお金を借りる条件としています(一部消費者金融は18歳以上で申し込みが可能)。

そのため、成人で安定した収入があれば、正社員に限らずアルバイトやパート勤務でもお金を借りることができます。

パートやアルバイトで毎月コンスタントに収入を得ている(給料を貰っている)のであれば、収入が多いか少ないかは関係ありません。

金融機関は利用者の収入を参考にして融資金額を決定しますので、収入が少なければ融資額は小さくはなりますが、パート・アルバイトだからといってお金を借りるのが制限されるわけではないのです。

パートやアルバイト勤務がお金を借りる金額はどのくらい?

パート・アルバイトがお金を借りる限度額はいくら

パート、アルバイトの人がどのくらいの金額を借りられるのかは、それぞれ個人の状況によって異なってきます。例えば、消費者金融では総量規制によって利用限度額は年収の3分の1までに制限されています。

それは正社員であってもパート・アルバイトであっても変わりません。パート、アルバイトで年間200万円の収入を得ている人ならおよそ66万円、年間100万円の収入を得ている人ならおよそ33万円がお金を借りられる金額の上限になります。

ただし、年収の3分の1の金額までお金が借りれるというのはあくまで法律上の話であって、実際にその金額を借りることができるかどうかはまた別の問題です。

金融機関側から見て、パート・アルバイトは正社員と比べて雇用の安定性の面で信用度は低く位置付けられていますので、正社員と同じ年収を得ていてもパート・アルバイトは限度額が低くなる傾向にあります。

いずれにしても、初めて利用する金融機関で総量規制の制限いっぱいの融資を受けることは難しいと考えておいた方がよいでしょう。

一方、銀行カードローンには総量規制の適用はありませんでしたが、2018年以降、審査の自主的な厳格化をおこない以前にも増して借入が難しくなっております。

一昔前は総量規制に縛られず、即日融資かつ高額融資が可能であることが銀行カードローンのメリットとして挙げられてきましたが、今は即日融資不可はもとより借入金額も総量規制の制限と同程度に落ち着いています。

パート・アルバイトがお金を借りる審査に通りやすくなる条件

銀行カードローンはアルバイト・パート勤務だと審査に通りずらいですが、消費者金融は十分に審査通過できる可能性があります。

ここではアルバイト、パート勤務の人がお金を借りる審査を受けるにあたって、あらかじめ心得ていた方が良いポイントを紹介していきます。

勤続年数(勤務年数)をできるだけ長くしておく

パートやアルバイトがお金を借りるなら勤続年数は長くしておくこと

金融機関は、貸したお金をきちんと返済できそうな人に融資をしたいと考えています。

例えば、自分がお金を貸す立場なら、同じ勤務先での勤続年数が長い人と頻繁に転職を繰り返す人のどちらが安定した収入を得ていて、またどちらの方がきちんと返済をしてくれそうだと判断しますか?

そう考えると勤続年数は長いほど有利だということが理解できると思います。

お金を借りる審査では年収の高さよりも収入の安定性が重視されますので、できれば1年以上の勤続年数があるとよいでしょう。

パート・アルバイトでも社会保険に加入しているとお金を借りやすい

社会保険を持っている方がお金を借りることができる

勤務先で社会保険に加入していれば、それもお金を借りる審査には有利になります。

国民健康保険は無職でも加入できますが、社会保険は勤務日数や勤続期間などの条件をクリアしなければ加入できません。

また、社会保険の保険証を見れば会社の規模や身元などが分かりますので、国民健康保険と比べて信用度は飛躍的に高くなります。

お金を借りる希望金額はできるだけ小さくする

アルバイトでの収入は正社員と比べて高収入にはなりにくいです。

自分の収入に対して高額の希望金額を申請すると、自分の属性とのバランスを考えられない人だと思われてしまいます。

総量規制を念頭に置いて収入に見合った金額内で必要な金額だけを申請するのがよいでしょう。

専業主婦がお金を借りる方法を解説

専業主婦がお金を借りる方法は銀行カードローンがおすすめ

お金が必要になることは誰でも経験したことがあると思いますが、専業主婦の場合、急にお金を用意することは難しいかも知れません。

どれだけ普段うまくやりくりしている専業主婦の方でも、急な出費には対応できなくなってしまうこともたまにはあるのではないでしょうか。

そんな時にすぐにお金を用意する方法としては「お金を借りる」という選択肢がダントツで多いでしょう。

でも、専業主婦の方がお金を借りるといってもどこで借りればいいのかわかりずらいのが現実です。

そこで専業主婦が無担保、無保証でお金を借りる方法があるのか、借りるならどういった手順を踏めばお金を借りることができるのかについて詳しくご紹介したいと思います。

専業主婦がお金を借りるにはどうすればいいのか?

まず始めに専業主婦がお金を借りるときには「銀行カードローン」か「消費者金融」のどちらで借りるのかを決めなければなりません。

そこで銀行カードローンと消費者金融の大きく違うところを見てみましょう。

銀行カードローン 即日融資できないが金利が安い
消費者金融 一部の消費者金融は配偶者貸付で即日融資可能

専業主婦でもお金を借りれる「配偶者貸付」とは?

専業主婦でも借りれる配偶者貸付を解説

配偶者貸付とは、一部の中小消費者金融が行っている専業主婦でも夫の年収の3分の1までのお金を借りることができるサービスです。

正しくは本人と配偶者の合計年収の3分の1までが利用制限となります。よって収入のない専業主婦でも夫の年収の3分の1までは借りることができるということです。

ただ、大手消費者金融では手間やコストがかかるため配偶者貸付はしていないので、配偶者貸付を受けられる消費者金融はかなり少ないと認識しておいてください。

配偶者貸付の必要書類

・配偶者の同意書
・婚姻関係証明書(住民票や戸籍謄本)
・50万円以上借りる場合は配偶者の収入証明書

配偶者貸付は上記に記載の通り、「配偶者同意書」の提出が必要なため夫に内緒でお金を借りることはできませんので注意してください。

また、配偶者貸付は夫婦の年収の3分の1まで借りられますが、夫婦の負債も合算されます。仮に妻が60万円、夫が50万円で合計110万円の借金(貸金業者から)があった場合、夫婦の年収が300万円だと総量規制オーバーとなるので審査落ちになります。

ちなみに妻が配偶者貸付を申込して借りた場合、夫は保証人ではありませんので、妻が延滞しても支払い義務はありません。

専業主婦は銀行からお金を借りれるがバレるリスクがある

夫に内緒で専業主婦がお金を借りる方法

配偶者貸付というものはあるけれども、大手消費者金融では利用できず借入することさえ難しいです。

銀行カードローンの場合でも、配偶者の収入証明や同意書が必要な場合があります。

どうしても家族にバレずにお金を借りたい場合は、銀行カードローンに申し込む際に直接バレたくない旨を相談してみるのが一番確実でしょう。

借入をバレたくないと思っている人は多いですし、素直に言えば対策をとってくれる可能性もあります。まずはお金を借りる前に確認してみることをおすすめします。

専業主婦でも借りれる銀行カードローン
PayPay銀行カードローン 金利:年1.59%~18.0% 条件:配偶者に安定した収入があればお申し込み可能
イオン銀行カードローン 金利:年3.8%~13.8% 条件:パート、アルバイト、自営業者、専業主婦(夫)の方も申込み可能
セブン銀行カードローン 金利年12.0%~15.0% 条件:満20歳以上でアコム(株)の保証を受けられる方

専業主婦が申し込める銀行カードローンはいくつかありますが、だからといって複数に短いスパンで申し込みをすると申込ブラックとなり、審査落ちの可能性が高くなります。

早く答えがほしくなるかもしれませんが、3社以上同時に申し込むのは控えましょう。

申込ブラックとは

融資申込で信用情報を照会した記録は最長6ヶ月間残ります。同時申し込みをするとその分照会記録が残り、審査側が不審に思い審査落ちになることを「申込ブラック」と呼ばれています。

配偶者貸付を考える前に公的融資制度での借入も選択肢に入れる

公的融資でお金を借りることも選択肢に入れること

旦那に隠れてお金を借りたい方には、配偶者の同意が必要な配偶者貸付はお金のピンチを脱する第一手段には成りえません。

総量規制の対象外である銀行カードローンで借りることも、一つの手段になりますが、安易にカードローンでお金を借りるのを考えるのではなく、まずは公的融資制度を知ることから始めましょう。

生活が困窮している場合、公的機関からのつなぎ融資を利用することも可能ですし、奨学金制度により子どもの学費を借りることも出来るのです。

まずは家計の金銭事情を把握し、どの融資制度を利用するべき(利用できる)かを考えた後からでも、配偶者貸付を利用するのは決っして遅くはありません。

専業主婦がお金を借りることができる公的融資制度

総合支援資金 生活費全般や住居費用、または生活を再建する為に必要と思われる資金を貸付。
福祉資金 病気や怪我などで必要な医療費用や介護サービス、または臨時で必要になった資金を貸付。
教育支援資金 年4.5%~17.8%
融資時間 子どもの義務教育、高校、高専、大学に通うのに必要な資金を貸付。

この他にも不動産担保型の貸付制度などもありますが、専業主婦目線の現実的な借入れを考えると、上記の生活福祉資金貸付制度が特に利用価値が高くなります。

これらの貸付制度は金利が無利子~年1.5%で利用でき、カードローンと比べて返済期間が長く、利用者にとっては大変使い勝手のいい制度と言えるでしょう。

しかし裏を返すとカードローンとは比べ物にならない煩雑な書類、そして審査も厳格で多重債務者には厳しい側面もあるので、お金はなくても(無さすぎはNG)信用能力がなければ利用出来ない現実は無視出来ません。

いずれにせよ利用条件や貸付額は、各地方自治体によって異なるので、気になる方は一度最寄りの社会福祉協議会に問い合わせをしてみましょう。

公務員がお金を借りるおすすめの方法

公務員がお金を借りるおすすめの方法について解説

公務員はお金を借りる程、境地に立たされることはないのでは?としばしば勘違いをしてしまいがち。

しかし、与信スペック最高ランクの公務員の借りやすさがゆえ、実際多くの方が大なり小なりの借入をしています。

そこで、消費者金融や銀行ではなく、あえて 「国からの融資」である地方職員共済組合からの融資をテーマに、公務員の為の借入方法について考えていきたいと思います。

公務員がお金を借りることができる地方職員共済組合とは?

公務員の社会保障を担う共済組合は、地方職員共済組合を含め80以上存在し、様々な福祉サービスを提供しています。

この福祉サービスの1つを構成するものとして、貸付業務という大きな柱事業があり、公務員が融資を受けるために強力バックアップしているのです。

それぞれの共済組合で利用出来る貸付サービスは若干異なりますが、共通して言えるのはその金利の安さです。

ご紹介する地方職員共済組合は、地方公務員として働いている人達のピンチを支える立役者な訳ですが、まずはその特徴を簡潔に見ていきましょう。

地方職員共済組合の特徴

・金利幅0%~年1.26%という徹底的に抑えた年率
・借入限度額は200万円
・最大融資額は月収の6倍以内まで
・使用用途により細かく分かれた貸付制度
・公務員であれば与信審査は柔軟

地方職員共済組合の融資の特徴に関して、シンプルにまとめてみましたが、借入限度額こそ高くはないものの、その金利の低さにはもはや驚愕してしまいそうです。

世の中には大小様々の消費者金融、銀行のカードローンがありますが、あなたが地方公務員であるならば、地方職員共済組合からの融資を利用しない手はもはやありません。

地方職員共済組合の貸付事業は、自動車の購入、マイホームの取得、罹災後の復旧、医療、教育、冠婚葬祭等による臨時の支出に対応するために、必要な資金を貸し付ける事業です。
当組合の貸付けは、借入時の連帯保証人・保証料・抵当権設定が不要であり、また、返済時の繰上返済(一部・全部)手数料も不要となっています。貸付けの申込みは、各支部で行っておりますので、各支部の貸付担当部署にお申し出ください。

(引用元:貸付事業の詳細|地方職員共済組合

地方職員共済組合の融資サービス一覧

地方職員共済組合の融資は、消費者金融や銀行カードローンと異なり、使途自由のフリーローンではないことをまずは頭の片隅に置いておきましょう。

地方職員共済組合の融資は、その使途によって12の種類に別れた貸付サービスを展開しています。

地方公務員が生活を送る上で不可欠な資金が必要になった時に申し込める融資であるので、勿論ギャンブルやショッピング利用は出来ません。

ここで地方職員共済組合が提供する各種貸付サービスについて、まとめてみたいと思います。

貸付種類一覧

・普通貸付
・住宅貸付
・一般災害貸付
・住宅災害新規貸付
・住宅災害再貸付
・医療貸付け
・入学貸付
・就学貸付
・結婚貸付
・葬祭貸付
・高額医療費貸付
・出産貸付

地方職員共済組合は計12種類の貸付サービスを揃えています。それぞれ細かく細分化されたサービスに金利が設定されており、普通貸付の場合は弁済期間120カ月以内、金利が年1.26%に設定されています。

また高度医療や出産、教育、災害等の融資は、命に係わるもしくは災害等で被害を被った場合は特に低金利で借入が可能で、災害関連の貸付は年0.93%、出産・高額医療費貸付の場合は、ゼロ金利(無利子)で借入が可能です。

冠婚葬祭に通常の医療費、教育費などに関しても金利年1.26%で借入が出来るので、地方公務員の方にとって利用価値が大変高いサービスと言えますね。

公務員なら誰でも地方職員共済組合からお金を借りることができる?

公務員なら地方職員共済組合からお金を借りることができるのか

公務員にとって、共済組合からの融資はお金のピンチを乗り切る第一選択肢となっていくはずです。

地方職員共済組合のHPに明確な申し込み条件は記載されていませんが、公務員として現在就労している方、そして貸付に際して必要な書類を提出出来る方が貸付対象であることは言うまでもありません。

なおその利用に関しては共済組合の組合歴に関係なく利用出来るものと、そうでないものに別れるので、新入社員の方は申請前に確認をした方がよいでしょう。

必要書類としては、借入の申し込み書、印鑑証明や見積もり書(請求書のコピーやパンフレットなど)、貸付確認事項申告書なる借入状況を申告する書類などが要求されます。

それぞれの共済組合で若干必要となる書類が異なりますが、「この書類では過不足」と判断されると、再提出を余儀なくされる為、必要書類に関しては抜かりない準備を心がけましょう。

カードローンのように本人確認書類プラス収入証明のみで借入出来る訳ではないので、申込みに関しては若干煩雑なステップを踏まなければならない点は玉に傷だと言えるでしょう。

地方職員共済組合でお金を借りるメリットとデメリットとは

地方公務員のお財布事情を預かるのが、地方職員共済組合の融資制度。

もはやそのメリットばかりに注目しがちですが、デメリットをしっかりと理解することが借入と上手に付き合うコツになってきます。

ここでは目を背けがちなデメリットを中心に、地方職員共済組合の融資の実態を解説していきます。

地方職員共済組合のメリット

・圧倒的な低金利
・消費者金融、銀行と比べても与信審査が厳しくない

メリットは、もはや説明するまでもない金利の低さです。その他の地方自治体や国による貸付事業と比べても、群を抜いた金利を誇っています。

利用出来る方は限られますが、金利によって家計を圧迫されることなく返済可能です。不動産を担保に入れたり、連帯保証人を用意する必要がないのも大きなメリットです。

また地方職員共済組合を含め、公務員を対象にした貸付の場合、融資申請者の給与、ボーナスや退職金で控除することが可能です。

つまり債務者である公務員に対し、毎月の給与で借入分の返済を天引きすることが出来るということを意味します。

また金利を含めての返済を早める為に、「退職金から控除する」なんて裏技も勿論OKです。

信用情報はとても大切な審査基準ですが、地方職員共済組合の借入の場合は、もはや公務員として働いて得られる労働の対価を担保にお金を借りるようなものなので、その審査は決して難しいものではありません。

地方職員共済組合のデメリット

・大型融資には不向き
・おまとめ、他社からの借入の返済目的での借換えNG
・どう足掻いても即日融資は不可能
・自己破産や個人再生をしている場合は借入が難しい

地方職員共済組合の貸付は、銀行法でも貸金業法でもない借入システムなので、年収の1/3以上の借入は出来ないという総量規制対象外です。

しかし限度額200万円という限度額でも、給与の6倍以内であるという制限は決して無視することは出来ません。そして疑問になるのが、最も多くの需要があると思われる普通貸付の適応幅についてです。

ここでいう普通というのは、あくまで「生活を営む上で必要な経費」を指します。つまり高級ブランド品、ハイジュエリーに最新のスマホなどの嗜好品、そして国内外問わずして旅行などのバカンスは対象外ということです。

普通貸付には、他社からの借入の1本化や、他社の返済を充足する為の資金としての利用は原則不可となっています。

ちなみに地方職員共済組合の融資の場合、過去に自己破産をしている方への融資は実質不可能と考えていいでしょう。例外的に、共済組合に迷惑が掛かっていない任意整理の場合に限り、トラブルなく借入は可能になります。

ただし共済組合側が最も重視する点は、自己破産、個人再生をしたか?そして過去に共済組合からの貸付の際に、返済トラブルに見舞われていないかという点です。

信用情報機関への照会はしませんが、過去の共済組合内での貸付事故に関しては相互確認が出来る為、以前に返済トラブルがあった方はその点を十分留意してから申込みの是非を判断しましょう。

お金を借りることなく現金を手に入れる方法

お金を借りずに乗り切る方法

ここまで様々な手段でお金を借りる方法を説明してきましたが、本音を言えばお金を借りずにしのげるならば、借金はしない方が良いに決まっています。

銀行や消費者金融のカードローンは、限度額内で繰り返し借入と返済ができるため、返済をしてもその場でついつい追加融資で借りてしまい、なかなか残高が減りにくいシステムになっています。

銀行のフリーローンや、消費者金融のおまとめローンのように返済しかできない商品であれば問題ありませんが、追加借入ができるのがわかっていると、何かあった時にすぐにキャッシングしてしまう癖がつくのは大きなデメリットです。

ここからは、お金を借りずに現金を手にすることができる様々な方法を紹介していきます。

借金をする前に不用品を売るなどで即日お金を手にすることも可能なので、一度試してみることをおすすめします。

スマホアプリで不要品を振ってお金に換える方法

スマホアプリでお金を作る方法

カードローンやキャッシングでお金を借りる前に、まずは不用品を売りまくってお金にしてみましょう。代表的なフリマアプリはメルカリです。

メルカリにはありとあらゆるものが販売されていますが、値段次第で思ってた以上に売れるものです。

ただし、メルカリの場合売上金の当日振込は不可で一定日数が必要になります。

どうしても早くお金が欲しい人は、売上金をポイントに変更してメルペイで買い物をすれば現金は手にできませんが物は手にすることができます。

不要な携帯やスマホを売れば即金(即日現金化)が可能

 スマホを売ってお金を作る方法

使用していないスマホ(iPhoneやandroid)を持っているなら、iPhone買取業者で即日(当日)お金を手にすることが可能になっています。

iPhone買取業者はネットで調べれば沢山でてきますが、安全にお金を手に入れたいなら、大黒屋などの店舗に直接持っていく方法をおすすめします。

大黒屋では営業時間内であれば、その場で査定してもらい、即現金で買い取りしてもらえるため、すぐにお金が欲しい人に最適です。

簡単オンライン査定もあるので、使ってないスマホがある人は借入する前に売ってしまいましょう。

お金を借りずにクレジットカードで支払いを延ばす方法

お金を借りずにクレジットカードで支払いを延ばす

お金がなくて食料も買えない時などは、クレジットカードを使う事で現金がなくても買い物をすることができます。

クレジットカードの締め日はカード会社によって異なりますが、一般的には15日または25日締め日で、支払いは翌々月10日払いとなっています。

つまり、仮に15日締め日のクレジットカードの場合、7月16日に利用した代金の引き落としは9月10日になるため、それまでに給料等の収入があればお金を借りる必要はありません。

クレジットカードにはショッピング機能とは別にキャッシング機能も付けれますが、金利は消費者金融と同程度で借入・返済の利便性は消費者金融の方が圧倒的に良いため、キャッシング(現金を借りる)なら消費者金融や銀行カードローンの方が良いでしょう。

Check

クレジットカードのショッピング枠に関しては割賦販売法が適用されますので、年収3分の1以上の貸付を禁止とした総量規制は適用されません。キャッシング枠に関しては、貸金業法になるので総量規制に含まれます。

クレジットカードの現金化は絶対にやめること

お金を借りずに現金を手にする方法として、クレジットカードの現金化の方法もありますが、これはクレジットカード会社の規約に違反するため、やめておいた方がよいでしょう。

クレジットカードの現金化は以前より問題になっていますが、簡単に説明するとショッピング枠をカード決済で使用せずに不正利用して現金を手に入れる方法になります。

クレジットカードの現金化は違法なのか?

上記の様にクレジットカードのショッピング枠を現金化することは法律的に禁止なのか?と言えばそうでもありません。

例えば商品券をプレゼント用として購入したけど、渡すことができなくなった(渡したくなくなった)などで、不用品として金券ショップに売るケースは一般的だからです。

また、キャッシュバック方式でも実際に商品を購入しているため、指輪の価値が高すぎるという理由だけで違法にはなりません。

しかし、先ほども書いたようにクレジットカード会社の規約には「現金化を目的としたショッピング利用は禁止」と書いてあることから、リスクは大きくありますので、やめておいた方が無難です。

お金借りる方法のまとめ

お金を借りる方法について詳しく解説しましたが、借入することはメリットもありますが、デメリットも当然あります。

特に消費者金融や銀行カードローンは金利があり、借入件数が多くなれば毎月の返済も高額になりますので精神的負担も大きくなります。

しかしながら、住宅ローンやマイカーローンなど高額の買い物は銀行等でローンを組むのが得策なのは間違いありません。

消費者金融でも30日間無利息サービスがありますので、上手に利用すればデメリットよりも多くのメリットがあるのです。

重要なのは、計画をもって利用することです。そして本当に必要な買い物等に利用して、飲み代や遊び代でローンを組むのはやめておくべきでしょう。

交友費は副業などで収入を増やして行うべきです。お金を借りる目的と利用方法さえ間違わなければ、借入はメリットの方が大きい事を覚えておきましょう。

この記事を書いた人

永江将典
1980年愛知県小牧市生まれ。2003年早稲田大学理工学部応用物理学科卒業後に公認会計士試験に合格し監査法人トーマツへ入社。その後トヨタ自動車経理部に転職し、2012年に独立開業。2018年に法人化し事務所名を税理士法人エールへ変更。YouTube登録者数約9万人(2025年現在)
SNS:X(旧Twitter) Instagram Facebook
公認会計士登録:東海会29454号、税理士登録:名古屋税理士会122454号