Monthly Archives: 11月 2026

プロミス増額審査はいつから?審査時間や審査落ち、増額は電話かアプリかも解説

プロミス増額審査はいつから?審査時間や審査落ち、増額は電話かアプリかも解説

【PR】本ページはプロモーションが含まれています。

プロミスの初回契約時に設定される限度額は、多くても50万円です。利用者によっては十分な金額かもしれませんが、他社借入が多い人や、すでに限度額いっぱいまで借りている人の場合、増額を希望する人も多いでしょう。

カードローンは2件目に新規申込をするよりも今現在借りている業者に限度額を増やしてもらう「増額(増枠)」をしてもらった方が圧倒的に手間がかからずに、簡単にお金を借りることができます。

増額であれば顧客の情報(住所や勤務先など)はカードローン会社が把握しているため、契約後に住所・勤務先・年収に変更があったかどうかを確認するだけですぐに審査に移れるのです。

そして新たに契約書を交わす必要もないため、顧客・カードローン会社どちらにとってもメリットが多い手続きになっています。

この記事はプロミスで限度額を増額してもらう方法と、増額審査に通るコツ、そしてプロミスはいつから増額が可能になるのか?などについて徹底的に解説します。

そもそも増額(増枠)はどんなメリットがあるのか?
プロミス増額のメリットとは

最初に増額について簡単に説明しておきます。冒頭でも説明しましたが、増額とは字のごとく、限度額を増やす手続きになります。増額と増枠の2種類の呼び方がありますが、一般的には増額(ぞうがく)と言われています。

どこのカードローンでも会員規約には、「極度額および利用限度額」の項目があり、極度額を上限として審査によって利用限度額を決めると書いてあります。

プロミスでも会員規約に下記の記載があります。

プロミスカード会員規約 第3条(極度額および利用限度額)
1.極度額は、お客様が希望した金額の範囲内で当社が承諾した金額とし、契約内容確認書に記載します。
2.当社はお客様の信用状況に関する当社の審査により、極度額を上限として利用限度額を定めます。お客様は利用限度額の範囲内で繰り返し借入ができます。
3.お客様に次の各号のいずれかにあたる事由が生じた場合、当社は利用限度額を減額することができます。
①本規約に違反したとき、または債務不履行があったとき
②当社から金銭消費貸借契約にもとづく借入をしたとき
③当社と他の極度借入基本契約を締結したとき
④お客様の信用状況に関する当社の審査により、当社が相当と認めたとき
4.前項に定めるほか、当社が相当と認めた場合は、当社は新たな借入を停止することができます。
5.お客様の信用状況に関する当社の審査により、当社が相当と認めた場合、当社は利用限度額を増額し、また新たな借入の停止を解除することができる。

カードローンの新規契約の場合、住所や勤務先などの申込情報を入力→審査→契約→借入となりますが、増額の場合は、住所や勤務先、年収などの変更の有無→審査→借入になるため、手続きが非常に簡単になっています。

何より契約を新たにする必要がなく、プロミス側が極度額の範囲内で利用限度額を変えるだけで、すぐに借入ができるのがメリットです。

また、2社から合計70万円借りるよりも、1社から70万円借りた方が月々の返済は低くなる場合が多く、返済の手間も2社よりも1社の方が当然楽です。

そのため、多くの人は今借りているカードローンに増額を申込み、増額審査に通らなかった場合に、新たなカードローンに申込するのが一般的になっています。

プロミスの限度額を増額してもらう方法を解説

ここからは、プロミスの限度額を増額してもらう方法について解説していきます。

まず、利用限度額を増額してもらう流れからお伝えします。

増額の申し込みそのものは、インターネット(会員サイトやアプリ)からと、電話で行うことができます。

プロミスの増額は電話よりもアプリの方が圧倒的に便利!
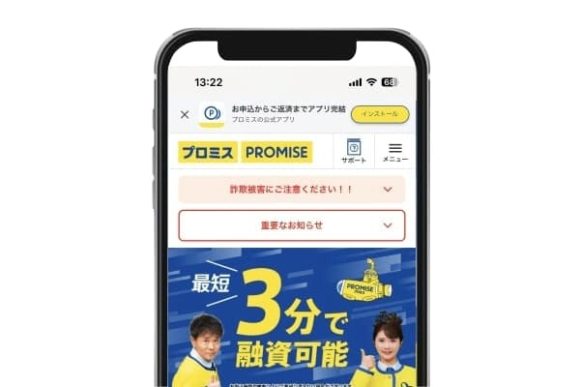
プロミスアプリ

簡単なのは圧倒的にWEBの会員サイトまたは、アプリからの増額申込です。

電話での増額申込は、プロミスコール(0120-24-0365)に電話を入れ、会員番号や本人確認をした後、住所や勤務先、年収などの再確認(変更の有無)をされるため、ある程度時間がかかります。

それに対し、アプリはたった2STEPで手続きは完了になります。

アプリからの増額申込は、後ほど説明するプロミス会員サイトやアプリから増額を申し込むに書いてある通り、プロミスアプリにログインし、「限度額申込」から希望金額を入力するだけで申込みが完了します。

ただ、増額を希望する場合は事前のセルフチェックをしたり必要書類を用意するなど、“事前準備”が重要になってきます。

プロミス詳細はこちら>>

プロミス増額審査に落ちたら他の消費者金融がおすすめ

プロミスの増額審査に落ちたとしても、他社で普通に借入できる可能性は十分にあります。

但し、申し込みしすぎると信用情報に融資申込の履歴が残り、逆に審査に不利になるので、他社申込は2社以内にしておいた方が無難です。
アコム

アコム

金利 年2.40%~17.90%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アコムの詳細はこちら

*お申込時間や審査によりご希望に添えない場合がございます。

SMBCモビット
金利 年3.0%~18.0%
限度額 最大800万円*
審査時間 最短即日
融資時間 最短即日*
公式サイト SMBCモビット詳細はこちら

*申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。

アイフル

アイフル

金利 年3.0%~18.0%
限度額 最大800万円*
審査時間 最短18分*
融資時間 最短18分*
公式サイト アイフル詳細はこちら

*ご利用限度額50万円超、または他社を含めた借り入れ金額が100万円超の場合は源泉徴収票など収入を証明するものが必要です。
*お申込の状況によってはご希望に沿えない場合がございます。
*貸付条件はリンク先の公式サイトをご確認下さい。

レイク

365日間無利息のレイク

金利 年4.5%~18.0%
限度額 最大500万円
融資時間 最短6分*
公式サイト レイク詳細はこちら

*お申込み時間や審査状況により、ご希望にそえない場合があります。

商号 新生フィナンシャル株式会社
ご融資額 1万円~500万円
ご利用対象 満20歳~70歳
安定した収入のある方(パート・アルバイトで収入のある方も可)
貸付利率(実質年率) 年4.5%~18.0%
※貸付利率はご契約額およびご利用残高によって異なります。
遅延損害金 年20.0%
ご返済方式 残高スライドリボルビング方式
元利定額リボルビング方式
ご返済期間・回数 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数はお借入れ及び返済計画に応じて変動します。
必要書類 運転免許証等
収入証明(契約額に応じて新生フィナンシャルが必要とする場合)
担保・保証人 不要
貸金業登録番号 関東財務局長(11) 第01024号 日本貸金業協会会員第000003号
dスマホローン

金利(実質年率) 優遇適用後金利 0.9%~17.9%*1
基準金利 3.9%~17.9%*1
限度額 1万円~300万円
審査時間 最短即日*2
融資時間 最短即日*2
公式サイト dスマホローンHP

ドコモが貸付するdスマホローンは、ドコモ利用者は対象のドコモサービスの利用状況に応じ最大年率3.0%の金利優遇が受けられるローンになっています※1。

ドコモの回線契約に基づく優遇金利年率-1.0%、dカード GOLD U、GOLD、PLATINUM契約に基づく優遇金利年率-1.5%(dカード契約ありの場合は年率-0.5%)、d払い残高からのお支払いありに基づく優遇金利※3が年率-0.5%となっており、全部の優遇金利を受けた場合、基準金利から年率3.0%差し引いた金利(年率0.9%~17.9%※1)で借りることが可能です。

原則自宅へ郵送物なしで借りれるので家族に内緒で利用したい人にもおすすめです。ドコモ回線を利用していなくてもdアカウントをもっていれば申し込みができます。

注意事項

※1 優遇適用後金利 0.9%~17.9%(実質年率)/基準金利 3.9%~17.9%(実質年率) ドコモ回線などのご利用状況に応じて、最大年率3.0%の金利優遇が適用。適用条件はdスマホローン公式サイトでご確認ください。
※2 即日審査:年末年始を除く。17時までのお申込みに限ります。申込み状況等により、翌営業日以降の審査となる場合がございます。即日融資:システムメンテナンス時間はご利用いただけません。振込実施のタイミングはご利用の金融機関により異なります。
※3 d払い残高からの支払いが対象となります。電話料金合算払いからのお支払い、dカードを含むクレジットカードからのお支払い、dポイント利用は対象外です。ただし、d払い残高からのお支払いとdポイント利用を併用いただいた場合は対象となります。

銀行カードローンならここがおすすめ!

次におすすめの銀行カードローンを紹介します。
横浜銀行カードローン

横浜銀行カードローン

金利 年1.5%~14.6%
限度額 最大1,000万円
審査時間 最短即日
融資時間 最短当日
公式サイト 横浜銀行カードローンHP

横浜銀行カードローンは、神奈川県、東京都、群馬県(前橋市、高崎市、桐生市のみ)に居住またはお勤めの方におすすめのカードローンです。

横浜銀行の口座なしでも申込可能で、審査時間は最短即日、ご契約と同時に希望の口座へ振込融資ができるため、最短当日融資も可能になっています。

銀行水準の金利なので、消費者金融などの借入を一本化するおまとめローンとしても利用でき、借入・返済の提携ATM手数料は0円(ただし、横浜銀行ATM、コンビニ等ATM以外の提携金融機関ATMでのお借り入れには、所定の利用手数料が必要となります。)と非常に便利になっています。
セブン銀行カードローン

セブン銀行カードローン

金利 年15.0%
限度額 初回最高50万円
審査時間 最短翌営業日
融資時間 最短翌営業日
公式サイト セブン銀行カードローンHP

セブン銀行カードローンは原則24時間365日、セブン銀行ATMの借入・返済手数料が0円に加えて、申し込みから契約までアプリで完結するので非常に便利です。

利用にはセブン銀行の普通預金口座が必要ですが、Myセブン銀行(スマートフォンアプリ)からの申し込みなら最短10分で開設が可能となっています(※最短10分で口座を開設するには平日9時から19時までのお申込みが必要です)。

金利が年15.0%で最短翌営業日融資の銀行カードローンなので、急ぎの方にもおすすめです。
住信SBIネット銀行カードローン

住信SBIネット銀行カードローン

金利 年2.64%~年14.94%
限度額 10万円~1,000万円
審査時間 数日
融資時間 数日

住信SBIネット銀行カードローンの金利は年2.64%~年14.94%の銀行水準となっていますが、下記条件が該当する方はさらに最大0.6%の金利優遇が受けられます。

1.SBI証券口座保有登録済みの方
2.住信SBIネット銀行の住宅ローン*残高がある方
基準金利より年-0.5%
3.住信SBIネット銀行のミライノカード(JCB)を所有し、
かつ住信SBI銀行口座を引落口座に設定している方
基準金利より年-0.1%

金利優遇に加えて「かんたん診断」は最短30秒で金額・金利目安が確認でき、借入や返済時の提携ATM(イオン銀行、セブン銀行、ローソン銀行、イーネット)手数料が0円なのも大きなメリットです。

消費者金融からの借り換えはもちろん、おまとめローンとしての利用もおすすめできます。銀行カードローンでも自宅にカード等の郵送がないため、安心して利用できます。
三井住友銀行カードローン

三井住友銀行カードローン

金利 年1.5%~14.5%
限度額 10万円~800万円
審査時間 最短当日*
融資時間 最短当日*

*申込完了後の確認事項や、本人の確認書類の提出状況によって異なる場合がございます。

三井住友銀行カードローンは銀行でも最短当日融資が可能になっています。

三井住友銀行の普通預金口座不要で申込みでき、ローン契約機でカードを受け取る場合、もしくはカードレスを選択される場合に、自宅への郵送物なしで借入することもできます。プライバシーを守りたい人にはおすすめの銀行カードローンです。

プロミスで限度額を増やしてもらえるかセルフチェック

プロミスの利用限度額増額には、審査が伴います。そのため、無計画に増枠審査に申し込むと融資申込の履歴が信用情報機関に残り、今後のローン審査にも悪影響を及ぼすこともあります。

プロミスで増額を希望する場合は、以下のポイントにて審査前のセルフチェックをするようにしましょう。

セルフチェックPOINT

・ポイント1:増額後、総量規制(※)に該当しないかどうか?
・ポイント2:プロミスや他社ローンで延滞を繰り返していないか?
・ポイント3:増額しても返済に無理はないか?

※総量規制とは貸金業法で定められたルールのこと。総量規制では、貸金業者からの借入は年収の三分の一までと決められている。詳しくは貸金業協会HP参照

特に、「ポイント1」の総量規制に該当する場合、利用者に信用力があっても増額審査通過は難しいでしょう。総量規制に関する内容については、このあと詳しく解説します。

プロミス増額審査の必要書類を用意する

セルフチェックで問題なければ、増額に必要な書類を準備しておきましょう。

用意する書類の例は、以下の収入証明書類です。

源泉徴収票(最新のもの) ・提出日が1月1日から2月末日の場合は、証明する年度が前々年度以降のもの
・提出日が3月1日から12月31日の場合は、証明する年度が前年度のもの
確定申告書(最新のもの) ・証明年度が前年分のもの
(提出日が1月1日から3月31日の場合は、証明年度が前々年分のものも受付可能)
税額通知書・所得(課税)証明書 ・所得(課税)証明書は「収入額」と「所得額」の記載があるもの
・提出日が1月1日から6月30日の場合は、証明する年度が前々年度以降のもの
・提出日が7月1日から12月31日の場合は、証明する年度が前年度のもの
給与明細書 ・直近1年間に賞与がない場合…直近2ヶ月分
・直近1年間に賞与がある場合…直近2ヶ月+1年分の賞与明細書
※現在の勤務先から発行される書類であること

ただ、増額審査に申し込む人全員、上記の書類が必要になるわけではありません。収入証明書が必要なのは以下に該当する場合のみです。

セルフチェックPOINT

・過去に収入証明書類を提出していて、前回提出日から3年以上が経過している
・増額後にプロミスの利用限度額が50万円を超える
・増額後にプロミスの利用限度額と他の貸金業者から借入額合計が100万円を超える

仮に現在の限度額が30万円で、50万円の限度額へ増額申込し、増額審査結果が限度額70万円で出ることはよくある話です。50万円以下の限度額希望でも収入証明書を用意しておくことをおすすめします。※70万円の結果が出ても50万円で契約すれば収入証明書不要です。

プロミス会員サイトやアプリから増額を申し込む
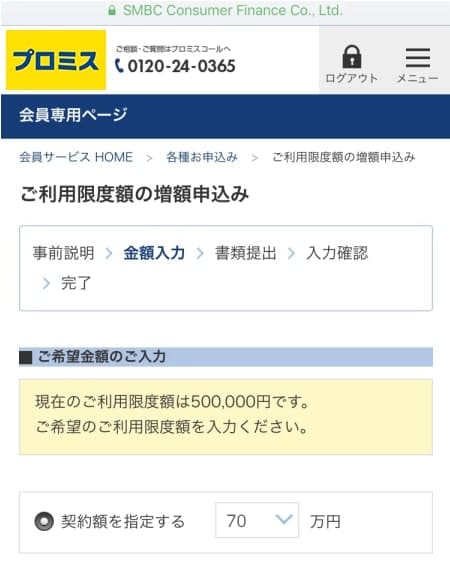
プロミスアプリから増額申込

上記の事前準備が終わったら、パソコンやスマホで会員サイトにログインするか、アプリを使って以下のとおり増額申請をしてください。

プロミス増額申込みの流れ

STEP1:アプリから申込
プロミスアプリにログイン
STEP2:選択
会員サービス一覧から「限度額申込」を選択
STEP3:金額
希望金額を入力
STEP4:申し込み完了
増額審査申し込み完了

なお、プロミスの増額審査申し込みは24時間行えます。ただ、審査可能時間は9時~18時までです。

夜間の申し込みは翌日審査回答になりますので、その点は覚えておきましょう。

審査は基本的には申込順になりますので、早く結果が知りたい人は夜間でも申込だけしておきましょう。

プロミス増額審査時間は最短20分!土日でも審査可能
プロミス

プロミス増額審査の時間は新規申込と同じ、最短20分となっています。増額審査は新規申込の審査よりも手間が少ないため、もっと審査が早くてもいい気がしますが、プロミス公式サイトには最短20分と書かれています(※お申込み時間や審査によりご希望に添えない場合がございます)。

また、プロミス増額は土日でも審査が可能となっています。そのため土日祝に急遽お金が必要になった場合でも審査してくれるので安心です。

土日の営業時間 ・インターネット:24時間
・プロミスコール(電話):9:00~21:00(自動音声対応)
平日の営業時間 ・インターネット:24時間
・プロミスコール(電話):9:00~21:00(9:00~18:00はオペレーター対応

プロミスの増額審査でチェックされるポイント

プロミスで増額を申し込むと、プロミス側で増額しても問題がないかどうか審査が実施されます。

詳しい審査基準は公開されていませんが、以下のポイントは必ずチェックされます。下記のポイントに自分が該当していないか、よく確認してから申し込むようにしましょう。

①プロミスで入金遅れがないか?延滞歴の有無を確認

プロミス利用中に何度も延滞した履歴があったり、増額申し込みの時点で延滞したりしている場合は、審査通過は難しいでしょう。

プロミスも慈善事業で融資をしているわけではありませんので、返済されないリスクがある利用者に、新たな融資は行いません。

また、毎月1週間~2週間程度の延滞をしている顧客は、プロミスから督促のハガキを出したり、携帯電話に請求の電話をするなど、コストや手間がかかっています。多少でも毎月延滞している人は、基本的に増額審査に通らないと思っておきましょう。

そして、プロミス同様、他社カードローンやクレジットカードで延滞している場合も信用情報で判明するため、審査通過は難しくなります。

②自転車操業になっていないか?

この点はプロミスの判断によりますが、申し込む時点で限度額いっぱいまで借りて「借りては返す」といった自転車操業に陥っている場合も要注意です。

プロミスは入出金の履歴が当然わかりますので、返済後に限度額内ですぐに追加借入をしている人は返済が厳しいと思われる可能性があります。

自転車操業になっている場合、プロミスの返済は滞りなくされているケースも多く、一見すると問題ないように思います。

しかし実際は借金は減っておらず、場合によっては借入が増えている場合もあります。

新たな増額融資をすることで「返済不能になる」と判断されると、プロミスの増額審査にも落ちてしまう可能性がありますので、十分注意したいところです。

③信用情報機関にキズ(異動・参考情報)はないか?

さきほどの「他社カードローン延滞」をした場合、信用情報機関にはネガティブな情報が登録されてしまいます。

プロミスは、増額審査時に「CIC(シー・アイ・シー)」や「JICC(日本信用情報機構)」といった信用情報機関の登録データをチェックしますので、他社延滞情報や債務整理の情報が登録されていると審査に不利な状態となります。

審査に不利になる登録情報
延滞 支払期日から3ヶ月以上延滞中
延滞解消 支払期日から3ヶ月以上延滞して入金
債務整理 債務者が債務に関する整理行為を行為をとった情報
債権回収 債権者が訴訟や支払督促等の法的手続きを行った情報
特定調停 債務者が特定調停を申立てた情報
民事再生 債務者が民事再生法(小規模個人再生手続、給与所得者等再生手続き等)の適用を申立てた情報
破産申立 債務者が破産を申立てた情報
保証履行 保証会社が債務者に代わって支払いを行った情報

④借入が総量規制に該当(抵触)しないか?

総量規制については先ほどお伝えしたように、貸金業法によって年収の3分の1以上の借入は法律によって禁止されています。

以下の表のとおり、消費者金融やクレジットカードキャッシングなどの「貸金業者からの借入」が年収の三分の一を超える、総量規制オーバーの場合、増額申し込みをしても審査通過は難しいでしょう。

ちなみに、総量規制に該当しないからといって「年収の三分の一ギリギリまで融資されるか?」というと、実際はそうではありません。

「年収の三分の一まで」というのは、あくまでの貸金業法の法律上の話しです。年収の三分の一以下でも”返済能力に問題あり”と判断されると、増額審査は通過できません。

増額時は注意!プロミスが保証会社になっている銀行カードローンも要チェック
プロミスが保証会社になっている銀行カードローン

SMBCコンシューマーファイナンスのプロミスは、自社の融資事業だけではなく、銀行カードローンの保証も担っている会社です。

そのため、プロミスが保証会社になっている銀行カードローンで延滞をしていると、プロミス社内データに延滞情報が記録されている可能性があります。

信用情報機関のデータは最長5年で消えますが、プロミスのデータ情報を消すかどうかはプロミスに委ねられています。

以下に、プロミスが保証会社になっている銀行カードローンの一部をご紹介しています。これらのカードローンで延滞していると増額審査にも落ちてしまう可能性があります。

プロミスが保証会社の銀行

・三井住友銀行/三井住友銀行カードローン
・PAYPAY銀行//PAYPAY銀行カードローン
・住信SBIネット銀行/住信SBIネット銀行カードローン
・北洋銀行/スーパーアルカ
・横浜銀行/横浜銀行カードローン
・広島銀行/スーパーカードローンVIP

プロミス増額審査に落ちる人の特徴

ここまでの情報以外にも「プロミスの増額審査に影響する要素」があります。

たとえば、プロミスの利用期間が短い場合、いくら年収が多くても増額審査に落ちてしまう可能性もあり、注意が必要です。

プロミスの利用(取引)期間が短い

「プロミスのカードローンを契約して間もない」「契約後6ヶ月未満で増額審査に申し込んだ」といった場合は、残念ながら増額審査に落ちてしまう可能性が高くなります。

なぜなら、カードローン利用月数が短い場合、プロミスとしては「信頼できる利用者かどうか」判断がつかないからです。

では「何年利用すれば増額できるのか?」と疑問がわいてきますが、残念ながら増額に必要な最低利用期間は公開されていません。

過去の利用データや口コミなどがから見るかぎり、最低でも「6ヶ月」理想は「1年以上」の利用期間があれば、増額審査通過の可能性は高くなります。

筆者から一言

プロミスを含む消費者金融各社では、契約者の利用データを定期的にチェックしています。これを「途上審査」といいます。途上審査では、カードローン利用者の借り入れ状況や返済状況を確認し、延滞があるなど利用上の問題があれば限度額を減枠するケースもあります。
逆に、堅実な利用を継続していれば限度額の増額対象となります。利用期間が短く増額審査に通らないのは、「途上審査の結果が出ていないため」という見方もあります。

増額審査は一度申込後は6ヶ月間は申込できないところが多く、それが最低6ヶ月と言われている原因ですが、新規借入3ヶ月で増額できた人もいます。さすがに3ヶ月未満は厳しいと思いますが、必ず6ヶ月という決まりがあるわけではありません。しかし、確実に増額希望なら6ヶ月利用するのは正解でしょう。

プロミス以外のカードローンに多数申し込んでいる

増額を申し込むということは、「現状のままではお金が足らない」「もっと借りたい」という状況の人が多いのではないでしょうか。

そのようなケースの場合、お金を必要とするがあまり、プロミス以外の多数のカードローンに同時申し込みをしている場合があります。

短期間に多数のカードローンに申し込むと、「申し込みブラック」という状態になり、次々と審査落ちする原因になります。カードローンに申し込むと、金融機関は信用情報機関に照会をかけますが、照会履歴は6ヶ月間残ります。

この照会履歴は、信用情報機関に加盟している他社金融機関も確認が可能です。

照会履歴ばかりたくさんあってローンの契約履歴が少ないと、「この人はカードローンに申し込んだが、次々と審査落ちしている」といったことが消費者金融各社にもバレてしまうのです。

「審査落ちしているということは貸せない理由があるはず」と各社は考えるため、より一層審査に通らなくなるのです。

短期間に同時申し込みするのは、せめて2~3社にとどめておくのが無難です。

増額申込後プロミスの電話連絡に応対できない人

増額審査申し込みをすると、プロミスから電話かメールで増額審査に関する意思確認の連絡が入ることがあります。

このタイミングで「電話に出られない」と、審査が一時的にストップすることもあります。中には、連絡がつかない状態が続くことで審査落ちにつながることもあります。

増額を申し込んだときは、必ず電話に出るように心がけましょう。もし電話に出られなかったら、すぐに折り返し連絡をすれば問題ありません。

プロミス増額はいつから?増額できるタイミングとは

プロミス増額はいつから可能になるのか?初めてプロミスを借りた人で、増額を考えている人はきっとこの疑問を持つと思います。

プロミスの増額がいつから可能になるのかは、さきほども触れましたが、プロミスを契約してすぐに増額審査に申し込んでも、審査通過は難しいでしょう。

最低でも3ヶ月、一般的には6ヶ月利用しなければ増額審査に通るのは厳しくなります。

そこで、プロミスの増額審査に通過できるベストタイミングや、いくつかの注意点もお伝えしておきます。

プロミスからの増額案内を待つのがベスト

プロミスの増額審査に通りたいなら、自分から申し込みをせずに「プロミスからの増額案内」を待つのがいいでしょう。

前述のとおり、プロミスでは利用者データを定期的にチェックしており、「信用がある」「もっとお金を貸してもきちんと返済してくれる」といった優良顧客には、優先して増額案内をします。

増額案内は電話やメールでおこなわれますので、自分に案内が来たら迷わずに増額審査を申し込んでみましょう。

プロミスから増額案内があっても審査に落ちる理由

ただ、増額の案内があったからといって、すべての人が審査通過できるわけではありません。

なぜなら、増額の案内をするタイミングでは、細かな信用調査は行っておらず(勝手に信用情報を照会できないため)、あくまでプロミスの「簡易的な途上審査」しか実施していないためです。

そのため、増額案内が来てから申し込んでも、利用者の中には審査落ちするケースもありますので注意したいところです。特に、直近で他社カードローンの借入が急に増えたりした人は要注意です。

増額審査は契約時から他社借入が増えているか?が重要なポイントになります。プロミス契約時から他社の借入が増えている人は返済能力に不安要素があるため、増額審査落ちになる可能性が高いです。

プロミスが融資枠を拡大したいタイミングで増額を狙う

どんな企業でも同じですが、「売上を上げなければならない期間」があります。たとえば、家電量販店などであれば赤字覚悟で値引きをしてでも、販売数を増やすタイミングがあります。

プロミスを含む貸金業界の場合は、売上=融資額となりますので、プロミス社内で「融資額アップ」の指令がでたときが増額のチャンスです。

ただ、いくら増枠のチャンスでも信用情報機関にキズがあるような人の場合、審査通過は難しいでしょう。

プロミスの融資額アップの時期は不明ですが、決算前などの時期に融資額アップの指令が出るケースが多いようです。

筆者から一言

これまでも数多くの消費者金融カードローンを利用した経験上、一番増額案内が多かったのは「お盆休み」「ゴールデンウイーク」「年末年始」のタイミングです。
これらの時期にはお金を使う用事が増えるため、増額案内をかけると申し込む利用者も多いというのが理由なのでしょう。実際のところ、筆者がカードローンを利用していたときも7月ごろの増額案内は多かった記憶があります。増額を希望する場合は、特にこの時期が狙い目かもしれませんね。

プロミスの増額審査で在籍確認はある?

プロミス在籍確認

プロミスの増額審査で気になるのが、職場への在籍確認です。カードローンの初回申し込みには利用者の返済能力を確認する一環で職場への在籍確認が実施されます。

では、増額のときにも再度在籍確認が行われるのか、プロミス在籍確認について詳しく見ていきます。

プロミス増額審査で基本的に在籍確認はない!?

結論からいうと、増枠審査の際に在籍確認が実施されるのは稀なケースです。カードローンの初回契約時には、信用できる利用者かどうかがわからないため、プロミスとしても厳格な在籍確認を実施します。

一方、増額審査をする段階では過去の返済実績を見て増枠できるかどうかを判断しますので、わざわざ在籍確認をしないケースがほとんどです。

ただ、返済状況に問題があり勤務先が変更になっている場合は、在籍確認が行われる可能性もゼロではありません。

増確かに新規契約時と比べると在籍確認はかなり柔軟になっているでしょう。しかし100%在籍確認がないかと言えば、そうでもありません。中には勤務先を退職している人や、転職している人もいるため、審査次第で在籍確認はあると思っていた方が無難です。

プロミスの限度額増額で注意すべきポイント

プロミスを堅実に利用しており、かつ総量規制の範囲内であれば審査次第で増額は可能です。

ただ、いくら手軽に増額をしてもらえるからといって、安易に増枠審査に申し込むとあとで後悔する場合もあります。

この記事の最後では、プロミスの限度額増額で注意すべきポイントについても、いくつかお伝えしておきます。

返済シミュレーションで増額後の返済をチェックする

増額審査では利用者の返済能力もチェックされますので、返済能力に無理がある場合は過剰な融資は行われません。

しかし、プロミスの限度額増額審査では、信用情報や年収データなど表面上の判断しかできません。一方で、実際の返済には家計の出費などが大きく影響してきます。

そのため、プロミスの限度額アップを希望する場合は、あらためて返済シミュレーションでチェックして、増額しても返済に無理がないかをよく確認することが大切です。

プロミスを含む他社ローンの返済比率も要確認

返済シミュレーションで毎月の返済額や返済期間がわかったら、毎月の収入や他社返済額もよく考えて「返済比率」もチェックしておきましょう。

「返済比率」とは、年間の収入に対し借金返済額が占める割合のことを表します。

たとえば、年収300万円の人が1年間に100万円を返済している場合、300万円÷100万円で返済比率は33%となります。

この返済比率が大きくなると返済が苦しくなり、最悪のケースでは返済不能に陥ります。

理想的な返済比率は25%前後までといわれています。プロミスの返済額はもちろん、マイカーローンや住宅ローンなどの返済額も考慮に入れて、無理のない返済が可能なのかをよく確認するようにしましょう。

年収が下がると返済専用ローンになる可能性も!

先ほどもお伝えした通り、プロミスで収入証明書類を一度提出すると3年ごとに書類を提出しなければいけません。利用者の中には3年前よりも「年収が減った」というケースもあるでしょう。

借入額に対し年収が減ることで総量規制に抵触した場合は、一時的に借入枠が減額されることもあります。

この場合、プロミスで新たな借入はできず返済専用ローンとなりますので、何らかの事情で年収が減ってしまった場合は要注意です。

増額ができず返済が困難なら債務整理も検討するべき

返済比率を考えて、増額しても返済が厳しそうなら、いま以上の借入は控えたほうがいいかもしれません。

新たに限度額アップをしてもらった場合、一時的には生活が楽になるかもしれませんが、次第に返済に行き詰りいずれは返済不能になるケースもあります。

「増枠しても返済が厳しい」「増額審査に落ちた」といった場合は、勇気をもって債務整理も検討してみましょう。

ただし、債務整理を弁護士や司法書士に依頼し、受任通知がカードローン会社に届いた時点で信用情報に「債務整理」の事故情報(参考情報)が登録されます。

債務整理の事故情報は、債務整理で返済が終了(完済)してから5年間登録され続けるため、債務整理中も含めるとかなりの長期間事故情報が消えません。

一回でも事故情報が登録されれば、クジレットカードや自動車ローン、住宅ローン、携帯の分割ローンなど、ありとあらゆるローンに通らなくなり、非常に大きなデメリットとなります。

このため、軽い気持ちで債務整理をするのは絶対にやめておきましょう。特に借金減額診断などの広告で、借金が減ることだけを考えて依頼する人がいますが、デメリットをきちんと知ったうえで債務整理をしなければ絶対に後悔します。

本当に返済が困難で支払いができない人にしか債務整理はおすすめできません。

安易に債務整理を依頼して、信用情報に事故情報が登録されたため長期間ローンやクレカが作れずに苦しんでいる人が多くいます。債務整理で借金が減額されるなどの広告をよく見ますが、債務整理は本当に最後の手段にしておきましょう。まずは身内に恥を忍んで立て替えの相談から行うべきです。一度信用情報に事故情報が付くとその代償は非常に大きく、ほとんどの人が後悔しています。

プロミス増額審査のまとめ

プロミスの増額は、アプリや公式サイトで簡単にできます。ただ、簡単にできるからといってやみくもに申し込むと、増枠審査に落ちてしまう場合もあります。

増額審査で最も重要なことは、前回のプロミス契約時から他社借入が増えていない事です。借入が増えていなければ、6ヶ月程度の入出金履歴で返済能力の有無が判断できます。

仮に前回契約(新規契約または増額)よりも他社負債合計が減っており、支払い遅れもなく借入が総量規制の範囲内であれば、増額される可能性はあります。

逆に件数や負債金額が増えている人は、増額審査は不利になると思ってください。

プロミスの増額に関しては、今回お伝えした内容をおさらいしておきますので、今後の増額申し込みの参考にしていただければと思います。

プロミス増額のまとめ

・プロミスの増枠に申し込むと、必ず審査が行われる
・増額審査では信用情報機関のデータが照会される
・プロミスの利用期間が極端に短い場合は、審査落ちする場合がある
・増額の際には、利用者の年収と借入額によっては収入証明書類の提出が必要
・他社で借入を延滞している場合は、プロミスの増額審査に落ちる可能性もある
・増額ができる場合でも返済比率を確認して無理のない返済ができるかどうかも重要

税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社、SMBCコンシューマーファイナンス社、アイフル社から委託を受け広告収益を得て運用しております。
LINEポケットマネー審査と在籍確認有無を解説!リアルな口コミも紹介

LINEポケットマネー審査と在籍確認有無を解説!リアルな口コミも紹介

LINEポケットマネー審査在籍確認

【PR】本ページはプロモーションが含まれています。

2018年にLINEが個人向けローンサービスのLINEポケットマネーを開始すると発表し、2019年9月からiPhoneでもAndroidでも利用できるようになり、2024年現在LINEポケットマネーは大手消費者金融並みに人気のある貸金業者になっています。

最近ではお笑いコンビ麒麟の川島さんを起用したテレビCM、ネット広告を多く見る機会があり知名度は一気に上がっています。

そこでLINEポケットマネーってどうなの?本当に良いの?と、申し込みするかどうか迷っている人のためにLINEポケットマネーの審査と在籍確認について詳しく解説します。

また、LINEポケットマネーのリアルな口コミも紹介するのでぜひ参考にしてみてください。

LINEポケットマネーのメリットとデメリットを紹介

LINEポケットマネー

この記事を長々と読むのが面倒な人のために、LINEポケットマネーの内容(メリット・デメリット)を最初に書いておきます。

LINEポケットマネーを簡単に説明

・申込から審査、借入までアプリで簡単にできる
・LINEアカウント・LINE Pay(LINE Money)アカウントに登録が必要
・融資はLINE Payにチャージされる
・LINE Payから現金で出金するには登録銀行口座へ振込かセブン銀行から出金可能
・審査時間は1日~3日程度かかるため、すぐに借りれない
・自宅への郵送物はなしで借りることができる
・金利は年3.0%~18.0%なので消費者金融並みに高い
・在籍確認が取られない場合もある

上記を見れば、LINEポケットマネーがどんな商品かすぐに分かると思いますが、それぞれ説明していきます。

Check

LINEポケットマネーはLINE上のやりとりで完結することと、LINEという大企業のグループ会社が貸付しているので安心感・信頼感が大きいのが特徴です。

LINEポケットマネーは申し込み・審査・借入までアプリで完結

LINEポケットマネーの審査

LINEポケットマネーは、申込から審査、借入まで全てアプリで完結することができます。(※LINEポケットマネーはスマートフォンからしか利用できません)

お金を借りるアプリは、大手消費者金融を中心に非常に便利で人気になっていますが、申込・審査・契約・借入までアプリで完結するのは、大手消費者金融とLINEポケットマネーぐらいです。

銀行カードローンのアプリは、残高照会や本人確認書類のアップロードがメインになっており、申込はできますが、アプリで借入することはできません。

その点、LINEポケットマネーはスマホのみで借入まで完了するので非常に便利です。

LINEアカウントとLINEPayのアカウント登録が必要

LINEPayアカウント登録が必要

LINEポケットマネーを利用するには、LINEカウントはもちろん、LINE Pay(LINE Money)のアカウントも必要になります。

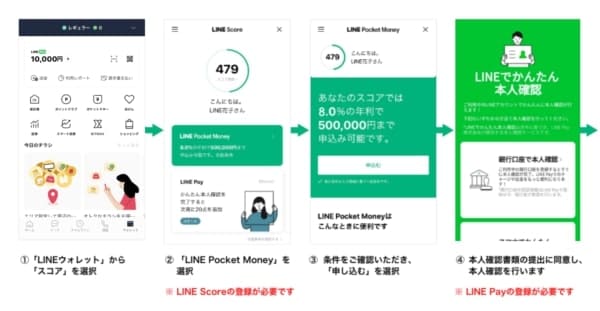
まず最初にLINE Score(ラインスコア)をしますが、それはLINEアカウントからしかできません。

また、融資金はLINE Payにチャージされますので、LINE PayのLINE Moneyアカウントも必須となります。

LINE Payには、本人確認なしのLINE Cashと、本人確認が必要なLINE Moneyに分かれますが、LINEポケットマネーは、LINE Moneyのアカウントが必要です。

アカウント開設が面倒な人・早く借りたい人は大手消費者金融へ

早くお金を借りたい人は大手消費者金融がおすすめ

LINEポケットマネーはLINE上でやりとりできるのが大きなメリットですが、LINEPayのアカウント開設をしなければならない点、融資までの時間が大手消費者金融よりも遅い点がデメリットになっています。

プロミスならweb上で全て完結でき、融資までは最短3分(*お申込み時間や審査によりご希望に添えない場合がございます)のため、今すぐにお金を借りたい人は下記の大手消費者金融の方がおすすめです。

Check

LINEポケットマネーは非常に便利ですが、新しい貸金業者になるため、大手消費者金融に比べるとスピードなど劣る面がまだあります。

プロミス

プロミス

実質年率 年2.50%~18.00%
限度額 800万円まで
審査時間 最短3分*
融資時間 最短3分*
公式サイト プロミス詳細はこちら

※お申込み時間や審査によりご希望に添えない場合がございます。

プロミスは申し込みから融資まで最短3分(*お申込み時間や審査によりご希望に添えない場合がございます)でお金を借りることが可能です。限度額50万円以下の申し込みで、他社借入額と融資申込額の合計が100万円以下の場合は原則収入証明書不要になっています。

カードレス対応で自宅への郵送物なしで借りられるので安心して利用することができます。

アコム

アコム

実質年率 年2.40%~17.90%
限度額 最高800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アコムの詳細はこちら

*最短20分融資は、お申込時間や審査によりご希望に添えない場合がございます。

アコムは勤務先への在籍確認100%なしでお金を借りることができます(審査で必要と判断した場合は在籍確認が取られます)。

圧倒的な知名度と三菱UFJフィナンシャル・グループのため安心して利用することができます。

SMBCモビット

モビット

実質年率 年3.0%~18.0%
限度額 最高800万円
審査時間 最短15分*
融資時間 最短15分*
公式サイト SMBCモビット詳細はこちら

*お申込時間や審査によりご希望に添えない場合がございます。

SMBCモビットのWEB完結なら、電話連絡・郵送物なしでお金を借りられるため、内緒で借入したい人にはおすすめのカードローンです。

レイク

365日間無利息のレイク

レイクには、365日間利息が0円となるサービスがあります(WEB申し込み限定)。

初めてWebでの契約で契約額50万円未満なら60日間は利息0円、契約額50万円以上なら365日間は利息0円となります。契約額によっていずれかの無利息期間が適用されます。

レイクは無利息期間が長く、サービスも充実しているので利用しやすい消費者金融として人気です。

最短6分融資可能と早く借りたい方にはおすすめです。申込みもスマホで完結でき、カード発行などの手間もかからずお金を借りられます。

実質年率 年4.5%~18.0%
限度額 最高500万円
融資時間 最短6分*
公式サイト レイク詳細はこちら

*お申込み時間や審査状況により、ご希望にそえない場合があります。

備考

※無利息について
365日間無利息:初めてのご契約。Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。
60日間無利息:初めてのご契約。Webお申込み、ご契約額が50万円未満の方。
365日間無利息・60日間無利息共通:無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。

商号 新生フィナンシャル株式会社
ご融資額 1万円~500万円
ご利用対象 ・年齢が満20歳以上70歳以下
・安定収入がある方(パート・アルバイトで収入がある方も可)
貸付利率(実質年率) 年4.5%~18.0%
※貸付利率はご契約額およびご利用残高によって異なります。
遅延損害金 年20.0%
ご返済方式 残高スライドリボルビング方式
元利定額リボルビング方式
ご返済期間・回数 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数はお借入れ及び返済計画に応じて変動します。
必要書類 運転免許証等
収入証明(契約額に応じて新生フィナンシャルが必要とする場合)
担保・保証人 不要
貸金業登録番号 関東財務局長(11) 第01024号 日本貸金業協会会員第000003号

銀行カードローンなら三井住友銀行カードローンがおすすめ

三井住友銀行カードローン

金利 年1.5%~14.5%
限度額 10万円~800万円
審査時間 最短当日
融資時間 最短当日
公式サイト 三井住友銀行カードローンHP

三井住友銀行カードローンは最短当日での借り入れが可能なおすすめカードローンです。銀行ならではの金利に加えて、口座なしでも申し込み可能なのがうれしいポイント。

カードレス対応になっているためカード発行が不要な人はスマホで手続きが完結します。カード発行の場合、提携コンビニATMが手数料無料で利用できるので使い方に合わせて選ぶことができます。

契約時に自宅への書類郵送が不安な人は、ローン契約機で手続きすることで郵送物なしで契約ができます。

LINE CachとLINE Moneyの違いってなに?

LINE CashとLINE Moneyは利用できる範囲が大きく違います。

LINE Cach

オンライン決済 ○
送金 送金依頼のみ
割り勘 割り勘依頼のみ
外貨両替 ×
韓国ATM両替 ×
銀行口座への出金 ×
銀行口座への振込 ×
チャージ残高上限額 100,000円/1回

LINE Money

オンライン決済 〇
送金 送金が可能
割り勘 割り勘が可能
外貨両替 ○
韓国ATM両替 ○
銀行口座への出金 ○
銀行口座への振込 ○
チャージ残高上限額 1,000,000円/1回

LINECashはLINE Payに登録した直後のアカウントになり、店舗やオンラインショッピングサイトなどの決裁はやLINE Payの基本的なサービスは問題なく利用することができます。

しかし、割り勘や送金などのサービスが利用できず、残高上限も最大10万円までになります。

一方、LINE Moneyは銀行だと思ってもらえば分かり易いです。送金や外貨両替、銀行口座から現金の出金も可能です。

LINE Payに登録後はLINE Cashになっていますが、LINE Moneyに移行するには、本人確認をするだけです。

本人確認の方法は以下の2通りありますが、どちらか1つで本人確認すればOKです。
※以前までは郵送による本人確認方法もありましたが、2020年2月14日をもちまして、受付停止となっています。

確認方法

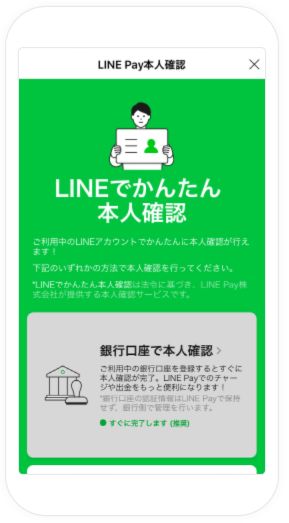
1.銀行口座で本人確認
2.スマホでかんたん本人確認

銀行口座で本人確認する方法

LINEポケットマネー本人確認方法

銀行口座で本人確認する方法は、自分名義の銀行口座をLINE Payと連動させればOKです。

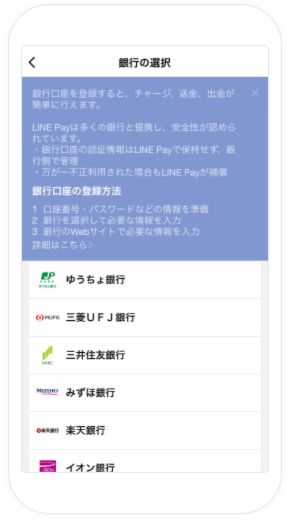
連動可能な銀行

・みずほ銀行
・三井住友銀行
・三菱UFJ銀行
・楽天銀行
・イオン銀行
・ゆうちょATM
・りそな銀行
・auじぶん銀行
・ジャパンネット銀行
・その他地銀行

主な都市銀行はほとんど登録が可能になっています。

銀行口座を登録すると同時に本人確認が完了しますので、LINE Moneyに急ぎで移行したい人は銀行口座での本人確認をおすすめします。

スマホでかんたん本人確認する方法

スマホでかんたん本人確認する方法

スマホで本人確認するには、以下の3つを行う必要があります。

スマホの本人確認方法

・本人確認書類の撮影
・顔の撮影
・本人情報の入力

本人確認書類は以下の6種類が利用可能となっています。

本人確認書類

・運転免許
・マイナンバーカード
・在留カード
・運転経歴証明書
・特別永住者証明書
・日本政府発行のパスポート

運転経歴書とは

運転免許証を自主返納した方や運転免許証の更新を受けずに失効した方は、運転経歴証明書の交付を受けることができます。ただし、自主返納後5年以上又は運転免許失効後5年以上が経過している方や、交通違反等により免許取消しとなった方等は運転経歴証明書の交付を受けることができません。
平成24年4月1日以降に交付された運転経歴証明書は、運転免許証に代わる公的な本人確認書類として、利用することができます。

(引用元:運転経歴証明書について│警察庁WEBサイト)

LINEポケットマネー運転免許書の撮影方法

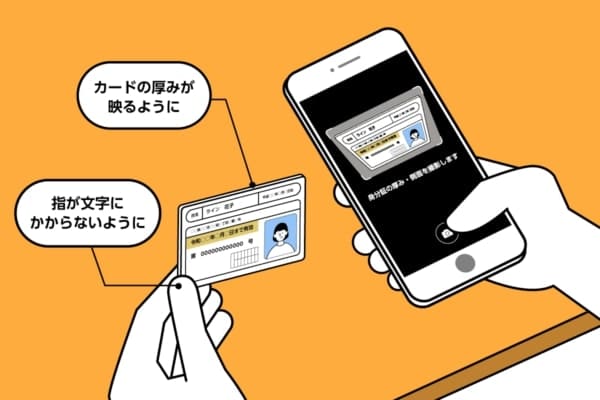
運転免許証やマイナンバーカード、在留カードなどの、カードタイプの身分証明書の場合、1.表面の撮影、2.裏面の撮影、3.厚みの撮影の3枚の写真を撮る必要があります。

これはカラーコピーなどで免許証の偽装をさせないためです。

また、写真がぼやけていたり、身分証明書全体が映っていなかったりしても本人確認不可になりますので、写真を送る前に必ず確認しましょう。

LINEポケットマネーの融資はLINEPayにチャージされる

LINEポケットマネーの融資はLINEPayにチャージされる

LINEポケットマネーの特徴として、融資はすべてLINE Payにチャージされます。

一般的なカードローンでお金を借りる場合、自分の銀行口座に融資金が振込されるか、ローンカードやスマホを使ってセブン銀行などの提携ATMから出金しますが、LINEポケットマネーはカード発行がなく、融資金はLINE Payにしか入金(チャージ)されません。

そのため、クレジットカード等の引落しで、銀行口座に預入する必要がある場合は、LINEPayから銀行口座に振込する必要があります。

現金で出金するには銀行口座へ振込かセブン銀行から出金する

LINEポケットマネーはLINEPayにチャージされるため、現金が欲しい場合は、登録の銀行口座に振込をして、登録銀行口座から出金するか、セブン銀行から出金するかの2通りになりますが、LINEPayから出金するには1回あたり220円の手数料がかかります。

これがラインポケットマネーの最大のデメリットとも言えます。

大手消費者金融や銀行のカードローンの場合、銀行振込で融資を受ければ、同じ金融機関で時間帯にもよりますが、手数料無料で出金することが可能です。

また、ローンカードを使って出金する場合でも、銀行カードローンならコンビニ等の提携ATM手数料は無料が一般的ですし、消費者金融でもプロミスやSMBCモビットは三井住友銀行の提携ATM手数料が無料となっています。

三井住友銀行カードローン 三井住友銀行、セブン銀行、ローソン銀行、Enet、ゆうちょATM、三菱UFJ銀行(店舗外ATM)
楽天銀行スーパーローン セブン銀行、ローソン銀行、Enet、イオン銀行、三井住友銀行、みずほ銀行
三菱UFJ銀行バンクイック 三菱UFJ銀行、セブン銀行、ローソン銀行、Enet
プロミス 三井住友銀行
SMBCモビット 三井住友銀行
アコム アコムAT

LINEポケットマネー以外で仮に10万円を借りた場合、10万円の現金を手にすることが可能ですが、LINEポケットマネーは、LINEPayから現金で出金する場合、必ず220円の手数料が必要になりますので、10万円借りても現金で10万円出金することができないのです(※事前に220円チャージしておけば可能)。

そして、LINEPayから出金する場合、1日あたりの限度額も決められています。

LINE Payと連携している銀行 1日100万円まで
セブン銀行 1日10万円まで
三菱UFJ銀行 1日10万円まで

セブン銀行と三菱UFJ銀行ではLINEPayからの出金が1日最大10万円しかできません。

もし20万円やそれ以上の金額を出金したい場合、他の銀行の登録が必要になります。

Check

カードローンの出金・入金の手数料は1回数百円ですが、積み重なると非常に大きくなり負担が大きくなります。できるだけ手数料がないカードローンを選ぶことをおすすめします。

LINEポケットマネー審査時間は当日~3日ほどかかる?

LINEポケットマネーの審査は約1日~3日程度かかります。

銀行カードローンは2018年から申込者を警察庁データベースに照会することが義務付けられ、警察庁からの回答が最短でも翌日になるため、銀行カードローンは申込当日に本審査結果を知ることができませでした。

※2023年7月頃より銀行カードローンでも最短当日審査回答、最短当日融資が可能になっています。

国内銀行が来年1月からカードローンなどの個人向けの新規貸し出しに関し、即日の融資を取りやめる見通しとなったことが15日、分かった。
即日融資の取りやめは、借り手の情報を警察庁に照会する仕組みを導入して、暴力団員ら反社会的勢力との取引排除を徹底するのが狙い。運用が始まれば、融資審査には数日かかるようになるという。
(引用元:「即日融資」を停止、銀行カードローン縮小へ│産経ニュース-2017年9月15日)

しかし、貸金業者の消費者金融やクレジット会社は警察庁データベースの照会は行っていませんので、審査はもちろん、融資も最短即日で可能になっています。

特に消費者金融大手のプロミスは、申込から借入まで最短3分融資も可能になっていますが(お申込時間や審査によりご希望に添えない場合がございます)、LINEポケットマネーは貸金業者にもかかわらず、審査時間が1日~3日程度と、大手消費者金融に比べるとかなり遅いです。

審査時間

LINEポケットマネー 当日~3日
プロミス 最短3分*
アコム 最短20分*
三井住友銀行カードローン 最短当日※
三菱UFJ銀行バンクイック 最短当日

融資時間

LINEポケットマネー 当日~3日
プロミス 最短3分*
アコム 最短20分*
三井住友銀行カードローン 最短当日※
三菱UFJ銀行バンクイック 最短当日

*お申込時間や審査によりご希望に添えない場合がございます。
※三井住友銀行カードローンは申込完了後の確認事項や、本人確認書類の提出状況によっては異なる場合もございます。

もし、申込当日に借入したいのなら、LINEポケットマネーでは即日融資ができないため、大手消費者金融に申込みする必要があります。

すぐにでもお金を借りたいなら大手消費者金融がおすすめ

LINEポケットマネーよりも大手消費者金融がおすすめ

LINEポケットマネーは手軽にLINEで申込できることから若者の間では人気になっていますが、その分審査に時間がかかっています。

早ければ当日審査結果が届きますが、平均すると2日程度は見ておいた方が良いでしょう。

もし今すぐにでもお金を借りたい人は、LINEポケットマネー申し込みと同時に大手消費者金融への申し込みをおすすめします。

もしLINEポケットマネーに審査通過したなら、消費者金融から借りなければ良いだけの話です。

LINEポケットマネー審査に落ちた場合の事も考えて保険として申込しておくことをおすすめします。

LINEポケットマネーは自宅への郵送物なしで借りれる

これは先ほども書きましたが、LINEポケットマネーはカード自体の発行がありませんので、契約はネットで完結することから、自宅への郵送物なしで借りることができます。

このため、同居の親や配偶者に内緒で借りたい人にはおすすめできます。

銀行でもローン契約機がない銀行カードローンは、必ず自宅にカードを送ってきますが、大手消費者金融はカードレス対応になっている業者が多く、カードレス対応であればWEB契約であっても、郵送物なしで借りることができます。

web契約で郵送物なし

LINEポケットマネー ○
プロミス ○
アコム ○
SMBCモビット ○
レイク ○
三井住友銀行カードローン ○※
オリックス銀行カードローン ×
楽天銀行スーパーローン ×

※三井住友銀行カードローンはローン契約機でローン専用カードを受け取る場合、もしくはカードレスを選択される場合は郵送物はありません。

大手消費者金融のプロミスやレイク、SMBCモビットはアプリから申込、審査、契約、借入がすべてでき、しかも郵送物なしで借りることも可能です。

LINEポケットマネー金利は消費者金融と同じぐらい高い?

LINEポケットマネーは金利が年3.0%~18.0%なので、アコムやSMBCモビット、アイフルと同じ金利になっています。

一般的に上限金利18.0%はカードローンでは高い金利になります。

実質年率

LINEポケットマネー 年3.0%~18.0%
みずほ銀行 年2.0%~14.0%
三井住友銀行カードローン 年1.5%~14.5%
楽天銀行スーパーローン 年1.9%~14.5%
オリックス銀行カードローン 年1.7%~14.8%
プロミス 年2.50%~18.00%
アコム 年2.40%~17.90%
アイフル 年3.0%~18.0%*
SMBCモビット 年3.0%~18.0%

*アイフル貸付条件は公式サイトをご確認下さい。

上記は有名カードローンの金利一覧になります。プロミスやアコムアイフルなどの消費者金融では限度額が100万円未満の場合、新規契約では必ず上限金利が適用されます。

それに対し、LINEポケットマネーは100万円未満でも年18.0%より低い金利が適用されることもあるため、大手消費者金融よりは低金利が見込める借入先と言えるでしょう。

LINEポケットマネーは在籍確認なしで借りれるのか?

LINEポケットマネー在籍確認なし

ネット上の口コミ等で、「LINEポケットマネーからお金を借りたが勤務先の在籍確認を取られなかった」という書き込みが多々あります。

また、実際に借りた人に在籍確認があったのか聞きましたが、LINEポケットマネーでは審査次第になりますが、在籍確認なしで借入することは十分に可能と思われます。

しかしながら、あくまでも「審査次第」と思っておいた方が無難です。在籍確認が取られにくい人は、与信が高い人になります。

例として、大企業や公務員などの信頼性のある会社で長年勤めていて、負債(借金)もない人が挙げられます。

逆に低与信の人(負債が多くアルバイトやパート勤務、中小企業で勤続年数1年未満など)は電話による在籍確認はあると思っておいた方が良いでしょう。

LINEポケットマネー公式サイトには、在籍確認の有無については書かれていません。もし絶対的に勤務先への電話が嫌な人は、アイフルまたはSMBCモビットへの申し込みをおすすめします。

アイフルは公式サイトで「原則、電話での在籍確認は実施しない」と記載されています。

また、SMBCモビットのweb完結なら自宅、会社への電話連絡・郵送物なしで借りることが可能となっています。

実際にLINEポケットマネーのLINEscoreを試してみた

LINEscore(ラインスコア)

LINEポケットマネーは予めLINEScore(ラインスコア)に登録することで、ある程度の仮条件結果が表示されます。

LINE公式ブログには、申込条件としてラインスコアが201点以上の方と記載してあるため、LINEスコアが200点以下の人は申込ができません。

そこで、実際に筆者がどれぐらいのLINEスコアがでるのか、実際に試してみました。

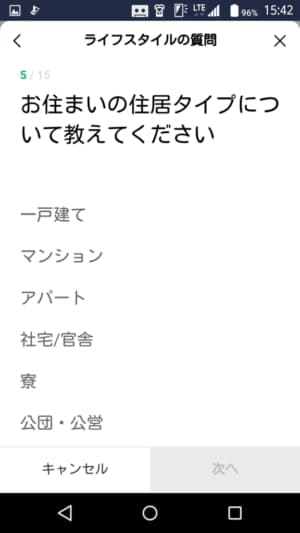
お住まいの住居タイプ

LINEスコアは、ライフスタイルに関する15の質問に答えることによって点数化されます。

本人確認やLINE家計簿を継続して使うことで点数を上げることができると書いてあります。

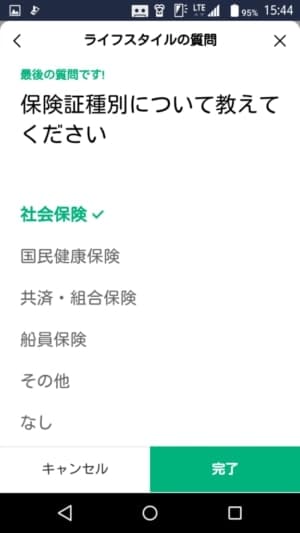
保険証種別について教えて下さい

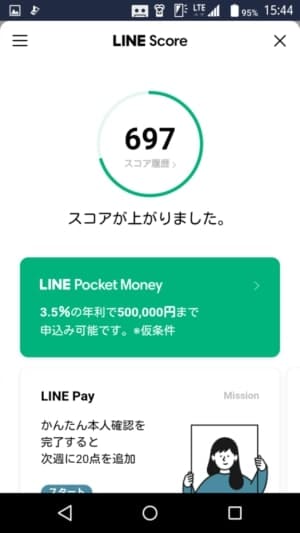
LINEスコアが上がりました

筆者がラインスコアをやってみたところ、697点になりました。ちなみに他社借入は無しです。

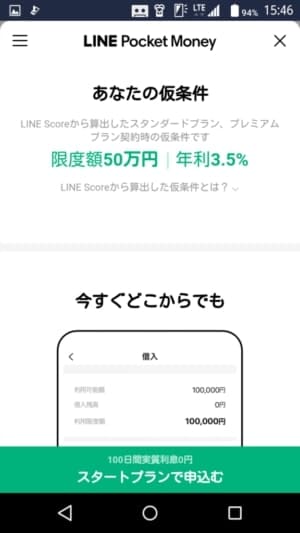
あなたの仮条件 限度額 50万円│年利3.5%

LINEポケットマネーの仮条件は年利3.5%、限度額50万円と出ました。

しかし、これはあくまで仮条件です。LINEポケットマネーでは仮条件でかなり低金利の結果が出たのにもかかわらず、本審査結果は高い金利だったという情報も有ります。

もし本当に仮審査結果の年3.5%の金利で借りれるのならば、はっきり言って自動車ローンよりも安い金利帯になります。

LINEポケットマネーの口コミを見ると、実際にこれぐらいの低金利で借りた人も多く見受けられます。

このことから、LINEポケットマネーは審査次第でかなり低金利で借りられる可能性があると言えるでしょう。

ラインポケットマネーの口コミや評判

LINEポケットマネーってどれくらいで審査連絡くるんやろ。もうすぐ丸一日経つけど。
(引用元:X(旧Twitter))
LINEポケットマネーから借り換えがお得とメッセージがくるので見てみると、提示された金利は今借りてるのと比較すると6~8%ほど高いし300万円以上は貸してくれないらしい。
(引用元:X(旧Twitter))
利率15パーくらいで借り換えアピールされても高い!ってなるLINEポケットマネー。JAバンクとか信金で借り換えるともっと安い
(引用元:X(旧Twitter))
LINEポケットマネー、「2、3日審査に時間がかかります」って事でちょっとワクワクしながら申請したんだけど、10分で落とされてマジギレしてる
(引用元:X(旧Twitter))
LINEポケットマネー100日間は無利子で50万円貸してくれるという大盤振る舞いです。50万円満額借りました。
(引用元:X(旧Twitter))

LINEポケットマネーの口コミは、やはり人気の借入先のこともあり、審査時間が長い口コミがけっこう多くありました。

その一方で、低金利で審査に通り、そのまま契約してお金を借りた人も多くいます。口コミを調べた総評としては、今すぐにお金を借りたい人でなければ、低金利を狙ってまずはLINEポケットマネーに申込した方がメリットが多いと思われます。

確かにプロミスやアコムは審査が早いのですが、金利が年18.0%になることを考えると、保険として申し込みして、LINEポケットマネーの審査が通れば、そのまま借りずに限度枠だけ置いておくのが良い方法かと思われます。

LINEポケットマネー審査に落ちた人はもう借りられないのか?

LINEポケットマネーは審査がありますので、すべての人が借りられるわけではなく、当然審査に落ちる人もいます。

LINEポケットマネーの審査通過率は公表されていないため、どれぐらいの人が審査に通るのかはっきりと分かりません。

しかし、消費者金融と同じ上限金利18.0% であれば、銀行カードローンよりは審査に通りやすいことが予想されます。

大手消費者金融の審査通過率が35%~40%程度(月によって変動あり)のことから、まだ比較的新しいLINEポケットマネーの審査通過率は大手消費者金融よりも低いと考えられます。

筆者の個人的見解では、LINEポケットマネーの審査通過率は30%程度ではないかと思います。

大手消費者金融よりも審査は厳しめと考えられることから、LINEポケットマネーの審査に落ちたとしても、大手消費者金融で借りられる可能性は充分にあります。

LINEポケットマネーはラインスコアを基準にして審査をしていることから、大手消費者金融と審査基準も違います。

もし審査落ちしたなら、一度大手消費者金融に申込みしてみることをおすすめします。

新宿&名古屋の税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社から委託を受け広告収益を得て運用しております。

LINE( ライン)ポケットマネー増額審査は厳しいのか?必要書類についても説明

LINE(ライン)ポケットマネー増額審査は厳しいのか?必要書類についても説明

【PR】本ページはプロモーションが含まれています。

LINEポケットマネーは2019年にサービス開始から怒涛の勢いで申込されており、今最も注目の消費者金融(貸金業者)と言っても過言ではありません。

LINEポケットマネーが大きくなったのはLINEの知名度はもちろんありますが、来店不要で、借入まで全てスマホで完結できる仕組みにあります。
また基本的にはオペレーターとの会話(電話)もないことから、非常に申込しやすくなっている点が人気の理由です。

今現在多くの人が申込しているLINEポケットマネーですが、他の消費者金融同様に、借入後しばらくすれば、増額も可能になっています。

そこで、この記事はラインポケットマネーの増額に関して詳しく解説していきます。この記事を見ている人は、すでにラインポケットマネーで借入している人が多いと思いますので、ラインポケットマネーの内容や申込方法などについては省略いたします。

LINEポケットマネーの増額とは?審査時間はどれぐらい?

ラインポケットマネーの増額審査時間は?

ラインポケットマネーの増額は、ログイン後に増額申請のリンクをタップするだけで申請ができます。

増額とは限度額を増やすことを言います。仮に今現在50万円の限度額で借りている場合、増額で限度額が70万円になれば、限度額が上がった20万円を追加で借りれることになります。

今借りているカードローンの限度額が一杯になり、追加融資を受けられない時、選択する方法は2種類あり、1つは他社に新規申込をして借入することです。

ただこの場合、借入れ件数が2件目になるため、毎月の支払いも大幅に増えることになります。

もう1つの方法は今借りている業者に限度額を上げてもらう(増額)ことです。

増額した方が、借入件数は1件のままですし、増額可能だった場合、毎月の返済金額も他社で新たに借入するよりも低くなる可能性が高いです。

なにより、他社で新規契約を申し込みすれば審査や本人確認の提出、在籍確認など、いろいろと手間がかかるのがデメリットになります。

このことから、借りている業者があれば、まずは増額審査をしてもらうことが一般的になるのです。

LINEポケットマネーの場合、他の消費者金融よりも簡単に増額申請ができます。

そして増額審査は新規申込と同様、人の手で審査を行うため、原則10時以降の営業時間内しか結果は出ません。

新規申込と違い、ラインポケットマネーの増額審査は、早ければ即日に結果が出ます。遅くても翌営業日には結果が出るので、他社に新規申込するよりも時間も手間も楽なのです。

平日10時以降であれば、増額審査は2時間~3時間で結果が分かるでしょう。

しかし、LINEポケットマネーは非常に人気なため、混みあっている場合半日程度かかる場合もあります。

急ぎでお金を借りたいなら保険としてプロミスにも申込しておく

プロミス

LINEポケットマネーの増額審査は2~3時間は見ておく必要がありますが、「その時間待って審査落ちだったら困る」「2~3時間で確実にお金を借りたい」人は、プロミスにも申込しておくことをおすすめします。

プロミスは申込から融資までが最短3分*となっており、カードローン業界でもNo.1のスピードとなっております(*お申込の状況によってはご希望に沿えない場合がございます)。

審査が早いおすすめカードローン

※当社調べ

プロミス

金利 年2.50%~18.00%
限度額 800万円まで
審査時間 最短3分*
融資時間 最短3分*
公式サイト プロミス詳細はこちら

*お申込み時間や審査によりご希望に添えない場合がございます。

プロミスは申込から融資まで最短3分です(※お申込の状況によってはご希望に沿えない場合がございます)。

そして即日融資は原則24時間365日最短10秒で振込完了となりますので、契約完了後は深夜、早朝など銀行時間外でも即日融資が可能です。

WEB完結契約時にカード不要を選択すれば自宅への郵送物もなしで借りれます。メールアドレスとWEB利用明細の登録で30日間無利息になります。

アコム

アコム審査時間

金利 年2.40%~17.9%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アコム詳細はこちら

*お申込時間や審査によりご希望に添えない場合がございます。

アコム審査も最短20分で結果が分かります。(※お申込時間や審査によりご希望に添えない場合がございます。)

プロミス同様に即日融資は原則24時間365日最短10秒(※金融機関により異なります)で振込可能となっていますので、急ぎの方にはおすすめのカードローンです。

新規契約者は契約日翌日から30日間金利0円サービスもあります。
※アコムの最短即日融資は金融機関・お申込時間帯によってはご利用いただけない場合がございます。

アイフル

アイフル

金利 年3.0%~18.0%
限度額 最大800万円
審査時間 最短20分*
融資時間 最短20分*
公式サイト アイフル詳細はこちら

*WEB申込みの場合
*お申込みの状況によってはご希望に添えない場合がございます。

アイフルは申込から融資まで最短20分が可能※なカードローンです。

急ぎの場合は、WEBで申し込み後にコールセンターに電話をして急ぎと伝えると、優先して審査をしてもらえます。

レイク

365日間無利息のレイク

金利 年4.5%~18.0%
限度額 最大500万円
融資時間 最短6分*
公式サイト レイク詳細はこちら

*お申込み時間や審査状況により、ご希望にそえない場合があります。

初めてWebでの契約で契約額50万円未満なら60日間は利息0円、契約額50万円以上なら365日間は利息0円となります。契約額によっていずれかの無利息期間が適用されます。

備考

※無利息について
365日間無利息:初めてのご契約。Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。
60日間無利息:初めてのご契約。Webお申込み、ご契約額が50万円未満の方。
365日間無利息・60日間無利息共通:無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。

商号 新生フィナンシャル株式会社
ご融資額 1万円~500万円
ご利用対象 満20歳~70歳
安定した収入のある方(パート・アルバイトで収入のある方も可)
貸付利率(実質年率) 年4.5%~18.0%
※貸付利率はご契約額およびご利用残高によって異なります。
遅延損害金 年20.0%
ご返済方式 残高スライドリボルビング方式
元利定額リボルビング方式
ご返済期間・回数 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数はお借入れ及び返済計画に応じて変動します。
必要書類 運転免許証等
収入証明(契約額に応じて新生フィナンシャルが必要とする場合)
担保・保証人 不要
貸金業登録番号 関東財務局長(11) 第01024号 日本貸金業協会会員第000003号
横浜銀行カードローンなら最短当日融資が可能

金利 年1.5%~14.6%
限度額 最大1,000万円
審査時間 最短即日
融資時間 最短即日
公式サイト 横浜銀行カードローンHP

横浜銀行カードローンは、神奈川県、東京都、群馬県(前橋市、高崎市、桐生市のみ)に居住またはお勤めの方におすすめのカードローンです。

横浜銀行の口座なしでも申込可能で、審査時間は最短即日、ご契約と同時に希望の口座へ振込融資ができるため、最短当日融資も可能になっています。

銀行水準の金利なので、消費者金融などの借入を一本化するおまとめローンとしても利用でき、借入・返済の提携ATM手数料は0円(ただし、横浜銀行ATM、コンビニ等ATM以外の提携金融機関ATMでのお借り入れには、所定の利用手数料が必要となります。)と非常に便利になっています。

ドコモ利用者ならdスマホローンがお得に借りれる

金利(実質年率) 優遇適用後金利 0.9%~17.9%*1
基準金利 3.9%~17.9%*1
限度額 1万円~300万円
審査時間 最短即日*2
融資時間 最短即日*2
公式サイト dスマホローンHP

ドコモが貸付するdスマホローンは、ドコモ利用者は対象のドコモサービスの利用状況に応じ最大年率3.0%の金利優遇が受けられるローンになっています※1。

ドコモの回線契約に基づく優遇金利年率-1.0%、dカード GOLD U、GOLD、PLATINUM契約に基づく優遇金利年率-1.5%(dカード契約ありの場合は年率-0.5%)、d払い残高からのお支払いありに基づく優遇金利※3が年率-0.5%となっており、全部の優遇金利を受けた場合、基準金利から年率3.0%差し引いた金利(年率0.9%~17.9%※1)で借りることが可能です。

原則自宅へ郵送物なしで借りれるので家族に内緒で利用したい人にもおすすめです。ドコモ回線を利用していなくてもdアカウントをもっていれば申し込みができます。

注意事項

※1 優遇適用後金利 0.9%~17.9%(実質年率)/基準金利 3.9%~17.9%(実質年率) ドコモ回線などのご利用状況に応じて、最大年率3.0%の金利優遇が適用。適用条件はdスマホローン公式サイトでご確認ください。
※2 即日審査:年末年始を除く。17時までのお申込みに限ります。申込み状況等により、翌営業日以降の審査となる場合がございます。即日融資:システムメンテナンス時間はご利用いただけません。振込実施のタイミングはご利用の金融機関により異なります。
※3 d払い残高からの支払いが対象となります。電話料金合算払いからのお支払い、dカードを含むクレジットカードからのお支払い、dポイント利用は対象外です。ただし、d払い残高からのお支払いとdポイント利用を併用いただいた場合は対象となります。

LINEポケットマネー増額審査に通るには

ラインポケットマネー審査結果

ラインポケットマネーの増額に関して、審査基準が公表されていませんので、明確に言うことはできませんが、ラインポケットマネーも一般のカードローン増額と同等の基準になっていると思われます。

増額審査のPOINT

・最低でも3回は返済をしている
・過去に返済の遅れがない
・他社からの借入を増やしていない
・勤務先を変更していない

一般的に消費者金融や銀行カードローンの増額審査では上記のことが重要となります。

LINEポケットマネーに関してもこれらのことは重要な審査ポイントとなるでしょう。

最低でも3回は返済をしている

LINEポケットマネーの増額審査では、契約時から最低3回(3ヶ月)程度の返済(入金)が必要となります。

新規契約の限度額があなた自身の与信額となっており、それから何も変わっていないのなら、当然限度額は同じままです。

しかし、3回(3ヶ月)返済を行った場合、返済の実績が作られます。お金を貸す側としては、初回から返済しない人(返済意思が初めからない人)もいる中、3回でも返済したことで、新規契約時とは違う判断材料になるのです。

そのため、新規契約して一度も返済をしないまま増額申込をしても、基本的には審査落ちになる可能性が高いです。

仮に今30万円の限度額で借りていて、一度も返済がないまま、50万円に増額ができるなら、ラインポケットマネーは最初から50万円で審査結果を出していたはずです。

LINEポケットマネーの審査基準が変わったり、キャンペーン中などでなければ、借りてすぐに増額申込しても断られると思っておいた方が無難です。

過去の返済に遅れがない

これは当然のことですが、今現在借りていて過去の返済を遅れたことがある人は、増額審査に通らない可能性が高いです。

仮に増額したとしても、また返済が遅れると思われている人は、基本的に審査には通りません。

他社からの借入を増やしていない

LINEポケットマネーの増額審査では、当然信用情報を照会します。

貸金業法では融資申込時は必ず信用情報を照会し、その内容を保存することが義務となっています。

そのため、新規申込時のあなたの借入情報(何件でいくら借入があるのか)は必ず保存されています。

増額申込時に改めて信用情報を照会した時、新規申込時から大幅に借入が増えていれば、返済能力の面を考慮して審査落ちになる可能性が高くなります。

逆に新規申込時と増額申込時で、借入件数や金額が変わっていないまたは減っていれば、返済面での信用は高くなり増額審査に有利になるでしょう。

勤務先を変更していない

勤務先を変更していると、勤続年数や会社規模によって与信が低くなる可能性が高いです。

例えば、新規申込時に公務員で10年勤務だったのが、転職して中小企業に3ヶ月勤務に変わった場合、年収が上がっていたとしても勤続年数と会社規模によって、スコアリング点数が変わってしまうのです。

LINEポケットマネーは、独自のラインスコアで金利と限度額を決めているため、大手消費者金融に比べると、勤務先変更でのデメリットはそこまで大きくはないでしょう。

契約だけして使っていない人や数万円だけの人は増額されやすい?

ラインポケットマネーの増額口コミを調べていると、新規契約だけしておいて、まったく利用していない人(利用残高0円)や、利用残高2万円〜3万円など少額の人は、そこまで期間を空けなくても数週間で増額が可能だった口コミをよく見ます。

逆に限度額一杯まで利用している人が増額申込をしたら審査落ちになった口コミもあることから、 LINEポケットマネーは現在顧客を増やしたいために、あまり利用していない人に関してては審査が甘くなっている可能性があります。

もし、前にLINEポケットマネーを契約だけして利用していない人がいたら、一度増額申込をしてみることをおすすめします。

うまくいけば、限度額が上がるのと一緒に金利が下がる可能性があります。

ラインポケットマネー契約内容画像

実際に、知人は新規契約から金利が4.0%とかなり低かったのですが、借入せずに増額申込したところ、限度額100万円、金利は年3.5%に下がったとのことです。

これはあくまで稀なケースだと思いますが、一度も利用していない人は、利用前に増額申込した方が良いでしょう。

LINEポケットマネー増額の流れ

ラインポケットマネーの増額の流れは非常に簡単です。

LINEポケットマネー増額申込画面画像

増額審査が可能な人は、LINEポケットマネーメインページに「利用限度額の引き上げ申込みが可能です」と表示されます。

増額申込のリンクをタップして申込すると、収入証明書提出の画面になります。

収入証明書提出画面

LINEポケットマネーの増額は基本的に収入証明書が必要になるみたいです。

給料明細は直近2ヶ月分が必要になります。多くの人は源泉徴収票になるでしょう。

もしどちらもなければ、市役所で所得証明書を発行してもらい、それを提出してもOKです。その他、納税証明書でも問題ありません。

選んだ書類をアップロードして提出します。

LINEポケットマネー増額の限度額選択画面

次に希望の限度額を選択します。5万円単位で選ぶことができ、最高は100万円となっています。

ちなみに、限度額55万円以上はプレミアムプランとなり、振込手数料が月1回、実質無料(ポイント還元)になります。

利用限度額の申込を受け付けました画像

増額申込後は上記画面となり、審査結果が出るまで待つことになります。

増額審査時間は、人の手で審査を行うため、当日の申込混み具合によって変わります。

新規申込等が多い日(20日や25日、月末など)であれば、半日から1日程度は時間を見ておいた方が良いでしょう。

混み合っていなければ、通常は2時間〜3時間程度で結果が送られてきます。

利用限度額引き上げの審査結果が出ましたので下記ボタンよりご確認ください。

審査結果が送られてきて、詳細をタップすれば確認することができます。

LINEポケットマネーの増額の流れはこんな感じです。

LINEポケットマネー増額審査では在籍確認なし?

LINEポケットマネーは、新規契約時も在籍確認はあまり取っていません。

そのため、オペレーターと会話することもほぼ無く、自宅への郵送物もないことから、若者を中心にかなり人気になっています。

新規契約時に在籍確認がなければ、増額審査時にも在籍確認なしになるのが一般的です。

LINEポケットマネーは増額審査結果がでるまでに早くても2~3時間かかります。

その時に在籍確認の電話を入れられる可能性はありますが、増額審査は基本的に収入証明書を提出するため、収入証明で会社の在籍確認を行っている可能性があります。

なので、会社に電話での在籍確認はないと思って良いでしょう。ただし、あくまで審査次第になりますので、100%在籍確認がないかと言えば断言はできません。

しかし、大手消費者金融や銀行カードローンに比べれば、在籍確認はかなり緩い感じになっているのは間違いありません。

LINEポケットマネー増額審査で落ちたら借りれないのか?

LINEポケットマネーの増額は誰もが審査通過するわけではなく、審査落ちする人も必ずいます。

ラインポケットマネーの増額審査で落ちた場合、他の消費者金融でもう借りられないのか?と言えばそうでもありません。

増額審査は最初に書いたように、ある程度の期間と返済実績が重要ポイントになります。

しかし、他社で新規申込した場合は期間と返済実績は関係なく、申込内容と信用情報の調査、そしてスコアリングで結果が出るため、LINEポケットマネーの増額審査に通らなかった人でも十分借りることが可能なのです。

LINEポケットマネーは実際に3.5%や4%の金利で借りている人もいますが、多くの人は16%〜18%の金利帯が多いです。

このことから考えると、プロミスやアコムなどの大手消費者金融よりも審査基準は厳しいことが予想されます。

そのため、LINEポケットマネー増額審査→審査落ち→大手消費者金融申込の流れが一般的に良いでしょう。

特にプロミスやアコム、レイクに関しては、審査時間や融資時間はLINEポケットマネーよりも断然早くなっています。

もし増額審査落ちでも、プロミス等の審査においては特に影響はありませんので、申込すればすんなり審査に通る可能性があります。

新宿&名古屋の税理士法人エールでは、アフィリエイトプログラムを利用し、アコム社から委託を受け広告収益を得て運用しております。